Uma definição de uso de informação privilegiada
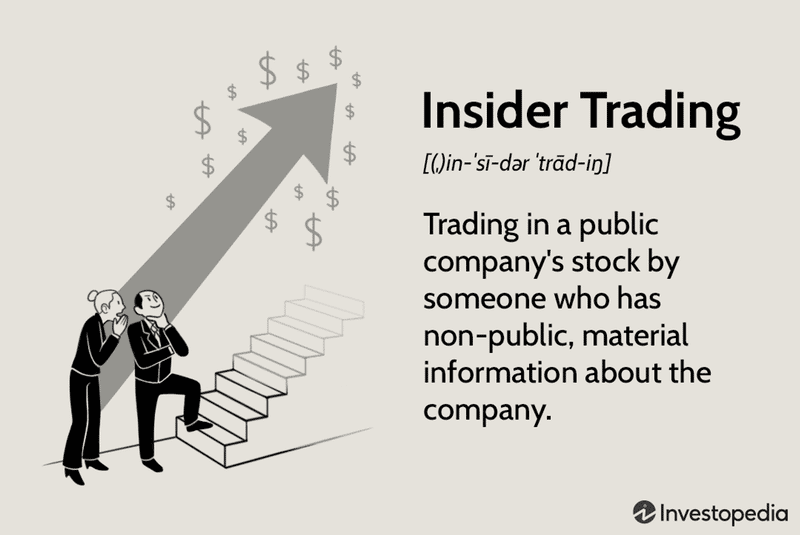
A prática de comprar ou vender ações ou outros valores mobiliários com base em informações que não são públicas é conhecida como uso de informação privilegiada. Isso envolve uma clara violação de confiança ou outra infração relacionada à confiança. Nessas situações, o operador ganha dinheiro usando informações privilegiadas. Isso viola regras importantes destinadas a tornar o mercado justo para todos os participantes.
Ao longo dos anos, houve diversos casos de grande repercussão envolvendo insider trading, mas muitas pessoas ainda não sabem ao certo do que se trata.
Quando uma negociação é feita com base em informações “relevantes” que não são públicas, isso é conhecido como uso de informação privilegiada. No mercado, qualquer fato que possa afetar o preço das ações de uma empresa é chamado de informação relevante. Do ponto de vista jurídico, trata-se de qualquer informação que, se conhecida, possa influenciar a decisão de comprar ou vender algo.
Esses detalhes dão ao investidor uma vantagem competitiva ao comprar ou vender ações. Como poucas pessoas têm essa vantagem, isso resulta em uma vantagem injusta. Em contrapartida, investidores comuns podem pesquisar dados públicos — como ações classificadas por valor de mercado — para tomar decisões informadas sem infringir a lei.
Em geral, o operador deve ser alguém que tenha um dever fiduciário para com outra pessoa, grupo, empresa, sociedade, firma ou outra entidade. Essas obrigações se aplicam a uma ampla variedade de participantes do mercado, incluindo corretores e outros agentes que executam operações em nome de um cliente. Se você comprar ou vender ações com base em informações às quais mais ninguém tem acesso quando tem um dever fiduciário para com outra pessoa, poderá ter problemas.
Como funciona o uso de informação privilegiada?
Uma pessoa pode obter ganhos ou evitar uma perda graças a informações privilegiadas. De qualquer forma, isso configura abuso da experiência ou da autoridade dessa pessoa.
Como isso proporciona uma vantagem injusta, é ilegal. Investidores que estão por dentro têm mais chances de lucrar. Os demais, que não têm acesso a essas informações privilegiadas, não contam com a mesma oportunidade.
Executivos, funcionários e autoridades governamentais estão entre as pessoas que já foram processadas por uso de informação privilegiada e consideradas culpadas. Quem repassa informações privilegiadas a outra pessoa também pode ser acusado e considerado culpado.
Mesmo quando não há dever fiduciário, ainda é possível ocorrer uso de informação privilegiada. Nesses casos, o crime frequentemente vem à tona em decorrência de um crime anterior. A espionagem corporativa pode ser um desses crimes. Uma instituição financeira ou jurídica pode ser usada por uma organização criminosa para acessar dados confidenciais. Se isso for descoberto, qualquer pessoa envolvida poderá ser acusada de uso de informação privilegiada. Também poderá ser considerada culpada de outros delitos relacionados.
O uso de informação privilegiada nem sempre é proibido. A Securities and Exchange Commission (SEC) considera diversos elementos antes de acusar alguém de uso de informação privilegiada. A SEC deve demonstrar principalmente que:
O réu pretendia obter benefício pessoal ao comprar ou vender ações com base em informações privilegiadas, embora tivesse um dever fiduciário para com a empresa.
Histórico do uso de informação privilegiada
O uso de informação privilegiada nem sempre teve uma reputação ruim. No início do século XX, não era ilegal nem sequer era malvista. Na verdade, em uma decisão da Suprema Corte, ela já foi descrita como um “benefício” de ser executivo.
Após a quebra do mercado de ações de 1929 e a Grande Depressão, os métodos de negociação passaram a ser alvo de maior escrutínio. O uso de informação privilegiada foi restringido por diversas decisões judiciais e regulamentações, algumas das quais chegaram a impor penalidades severas a quem praticasse essa atividade. Não havia um órgão regulador responsável por formular leis propriamente ditas sobre o assunto até 1934, quando a SEC foi criada e o Securities Exchange Act foi aprovado.
A Lei não proibia expressamente o uso de informação privilegiada nem o definia, mas a SEC conseguiu tornar ilegais vários comportamentos específicos por meio de um conjunto de regulamentações. Uma regra foi adotada para abranger também as compras, além das vendas, já que qualquer fraude cometida durante a venda de ações era proibida por lei. O resultado foi um conjunto fragmentado de regras difíceis de seguir. Com isso, a capacidade da SEC de fazer cumprir as regras ficou limitada.
Isso mudou desde então. Segundo a SEC, centenas de indivíduos e especialistas financeiros, incluindo advogados, executivos de empresas e gestores de fundos de hedge, foram acusados de praticar negociação com informações privilegiadas.
Exemplos de uso de informação privilegiada
Martha Stewart
Outras pessoas além de diretores de empresas também podem ser consideradas culpadas por uso de informação privilegiada. Por seu envolvimento no caso ImClone, em 2001, Martha Stewart foi acusada pela SEC, em 2003, de fraude no mercado de valores mobiliários, incluindo uso de informação privilegiada, e obstrução da Justiça.
Com base em informações do corretor da Merrill Lynch Peter Bacanovic, Stewart vendeu mais de 4.000 ações da empresa de biotecnologia ImClone Systems. Depois que Samuel Waksal, CEO da ImClone Systems, liquidou todas as ações da empresa que possuía, Bacanovic deu uma dica a ele. Isso aconteceu enquanto a ImClone aguardava uma resposta da Food and Drug Administration (FDA) sobre a aprovação de sua terapia contra o câncer, Erbitux.
O medicamento da ImClone foi reprovado pela FDA pouco depois dessas vendas, o que levou a uma queda de 16% no preço das ações em um único dia. A venda antecipada de Stewart evitou que ela tivesse um prejuízo de US$ 45,673. No entanto, a venda foi realizada com base em uma informação que ela recebeu sobre Waksal estar vendendo suas ações; essa informação não era de conhecimento público. Após um julgamento em 2004, Stewart foi acusada de crimes menos graves, incluindo obstrução da Justiça, conspiração e mentira a agentes federais. Stewart passou cinco meses em uma prisão administrada pelo governo federal.
Amazon
Brett Kennedy, ex-analista financeiro da Amazon.com Inc. (AMZN), foi acusado de usar informação privilegiada em setembro de 2017. As autoridades afirmam que, antes do anúncio, Kennedy forneceu a Maziar Rezakhani, também ex-aluno da Universidade de Washington, informações sobre os resultados financeiros da Amazon no primeiro trimestre de 2015. Rezakhani pagou US$ 10.000 a Kennedy em troca dos dados. Segundo a SEC, Rezakhani lucrou US$ 115.997 negociando ações da Amazon após receber uma dica de Kennedy em um caso relacionado.
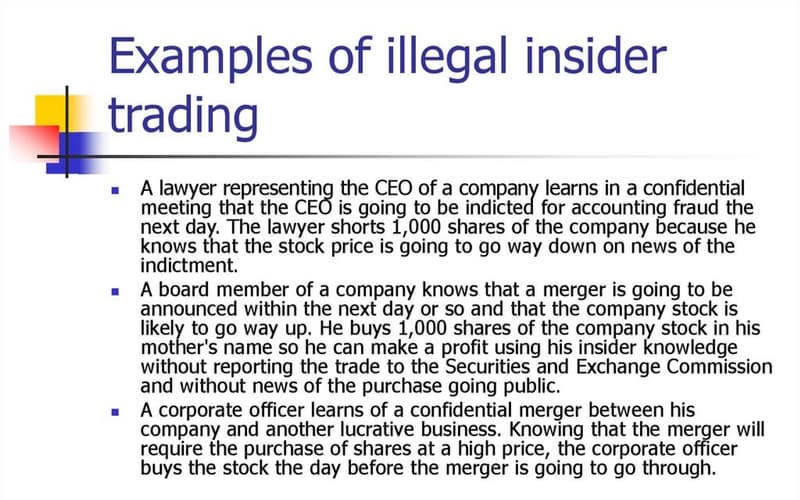
O uso de informação privilegiada é considerado ilegal?
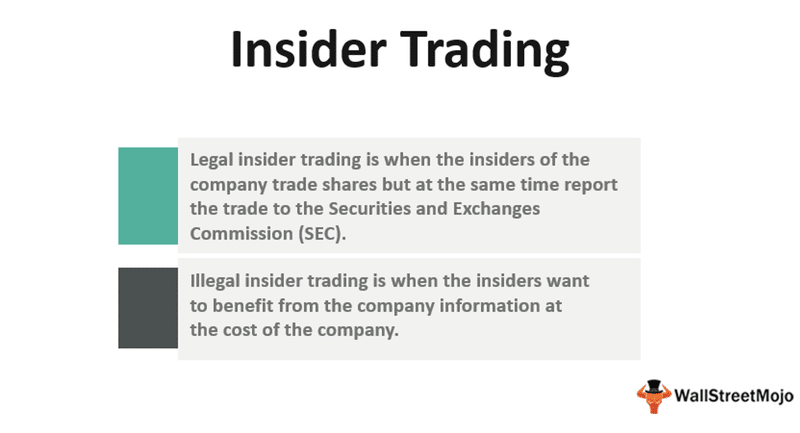
Embora a expressão “insider trading” seja geralmente usada em sentido negativo, nem todo uso de informação privilegiada é proibido. Pessoas que trabalham em empresas e estão envolvidas em suas operações comerciais frequentemente compram e vendem ações dessas empresas, sempre em conformidade com as exigências de divulgação e supervisão da Securities and Exchange Commission (SEC). Além disso, não é ilegal simplesmente ter conhecimento de uma empresa. No entanto, apropriar-se indevidamente dessas informações não públicas pode configurar o uso de informações confidenciais para obter vantagem sobre a concorrência, o que é proibido.
Qualquer pessoa que tenha informações importantes sobre uma empresa que não estejam disponíveis ao público em geral é considerada uma pessoa com informação privilegiada. Nesse contexto, os mais mencionados são os executivos, membros do conselho e acionistas relevantes de uma empresa. No entanto, o termo também abrange contadores, advogados e qualquer outra pessoa que tenha conhecimento capaz de alterar o valor de mercado de uma empresa.
Não é necessariamente proibido que pessoas com acesso a informações privilegiadas comprem e vendam ações de suas próprias empresas. No entanto, a SEC precisa ser informada sobre essas negociações.
Não há nada de errado, por exemplo, se o CFO de uma empresa decidir vender parte das ações da empresa para pagar a faculdade do filho. No entanto, vender as ações pouco antes da divulgação do relatório trimestral provavelmente seria ilegal se o CFO soubesse que a empresa não atingiu sua meta de lucro. A SEC provavelmente investigaria a transação e decidiria se apresentaria acusações de uso de informação privilegiada.
Também seria ilegal o diretor financeiro repassar informações sobre o relatório de resultados decepcionante a um parente, amigo, cabeleireiro ou qualquer pessoa aleatória no metrô. O uso de informação privilegiada pode ocorrer mesmo que a pessoa não seja um insider. Uma pessoa pode ser considerada culpada de uso de informação privilegiada se negociar em benefício próprio com base em informações privilegiadas. Isso acontece com frequência quando alguém com dever fiduciário, como um funcionário de um escritório de advocacia, toma conhecimento de informações sobre a empresa. Essa pessoa corre o risco de ser presa se for considerada culpada de violar seu dever fiduciário ao usar essas informações para negociar ações da empresa.
Como o uso de informação privilegiada é ilegal?
A Securities Exchange Act de 1934 tornou formalmente ilegal negociar com base em informações privilegiadas. A expressão relacionada à fraude com valores mobiliários pode ser encontrada na Seção 10 dessa lei. Ao promulgar a Rule 10b-5, que amplia a definição para incluir a compra de ações, a SEC esclareceu ainda mais a lei.
No entanto, alguns tipos de uso de informação privilegiada sempre foram proibidos pelo direito consuetudinário. Em 1909, a Suprema Corte dos EUA declarou que um diretor de empresa não pode vender ações a alguém sem informar sobre uma medida iminente que reduziria o valor dessas ações. No caso Strong v. Repide, a mais alta corte decidiu que esse comportamento constituía fraude e engano segundo o direito consuetudinário.
Por que o uso de informação privilegiada é ilegal?
Manter a equidade nos mercados de valores mobiliários é um dos objetivos da Securities and Exchange Commission (SEC). Pessoas com acesso a informações privilegiadas têm uma vantagem competitiva sobre outros operadores do mercado se puderem agir com base nessas informações. “Proteger os investidores, manter mercados justos, ordenados e eficientes e possibilitar a formação de capital” é o objetivo declarado da SEC.
Imagine passar horas lendo, fazendo cálculos e criando modelos financeiros. Com base em todos os fatos disponíveis, essa pessoa decide se deve comprar ou vender uma ação. Um contador da empresa em questão é amigo de outra pessoa. Essa pessoa recebe uma dica sobre os lucros da empresa depois de jogar uma partida de tênis. Esse segundo indivíduo, que não fez nenhuma investigação, sabe mais sobre a direção que o preço da ação deve tomar em breve.
O mesmo vale para alguém que trabalha em uma corretora e pode adquirir conhecimentos que outros traders não têm. Ou considere um funcionário do governo que vende ações a descoberto de uma empresa pouco antes de negar uma autorização. Com base em informações assimétricas, uma pessoa poderia lucrar de várias maneiras. Isso não parece um arranjo justo para a maioria dos investidores. Uma das principais responsabilidades da SEC é investigar e coibir o uso de informação privilegiada. Evitar essas armadilhas legais também faz parte de uma boa gestão de risco para qualquer investidor.
Uso de informação privilegiada vs. informação privilegiada
Uma pessoa ligada às atividades de uma empresa tem acesso a informações que não estão disponíveis ao público em geral. Como o uso criminoso de informação privilegiada só ocorre quando essas informações são usadas para obter lucro ou evitar prejuízo, elas só são relevantes se sua divulgação alterar a percepção do mercado sobre o valor da empresa.
O insider trading tem má reputação. No entanto, ele ocorre sempre que um funcionário de uma empresa compra ou vende ações da própria companhia. As negociações feitas por insiders são aceitáveis, desde que sejam devidamente informadas e não envolvam o uso de informação privilegiada para aumentar os lucros ou reduzir as perdas. Por outro lado, insider trading é quando um operador usa informações internas para obter vantagem sobre outros operadores.
Quando o uso de informação privilegiada é legal?
A maneira mais eficaz de prevenir o uso de informação privilegiada é proibir quaisquer negociações feitas por executivos de empresas com ações da própria organização. No entanto, nem mesmo isso abrange todos os cenários. As famílias dos CEOs também precisariam ser incluídas na proibição. Amigos, familiares dos amigos e até conhecidos casuais ainda poderiam usar informações não públicas obtidas desses executivos, mesmo nesse caso.
Além disso, é possível que os proprietários de uma empresa tenham acesso a informações sobre os rumos do negócio que outras pessoas desconhecem. No entanto, proibir a venda de participações acionárias em uma empresa contrariaria os princípios fundamentais do mercado de ações.
Os traders precisam avaliar continuamente a confiabilidade das informações e analisá-las com base em diversas fontes. Algumas pessoas, incluindo o falecido economista Milton Freidman, afirmaram que não deveria haver regras contra o uso de informação privilegiada. Ele acreditava que permitir esse tipo de negociação aceleraria a divulgação pública de informações, o que considerava algo positivo.
Outros argumentam que a supervisão pode ajudar a impedir fraudes e enganos generalizados que prejudicam a equidade do mercado. Ao criar um plano de venda de ações e enviá-lo à SEC, pessoas com acesso a informações privilegiadas podem se defender de acusações de uso injustificado de informação privilegiada.
Por exemplo, um diretor-presidente (CEO) prestes a se aposentar pode ter um cronograma para exercer suas opções de ações ao longo de vários anos, semelhante, em princípio, a aportes periódicos para entrar ou sair de uma posição. Ele pode tornar esse plano público para se defender. O plano também pode ajudar a se defender de acusações de uso de informação privilegiada caso uma transação coincida com um evento significativo do mercado.
Perguntas frequentes
O termo “uso de informação privilegiada” tem uma conotação negativa?
Por ser considerado injusto com o investidor comum, o termo “insider trading” geralmente tem uma conotação negativa. Em essência, insider trading se refere à negociação de ações de uma empresa de capital aberto por alguém que possui informações relevantes e não públicas sobre essas ações. Dependendo de estar ou não em conformidade com as normas da SEC, o insider trading pode ser legal ou ilegal.
Quando o uso de informação privilegiada é considerado legal?
Negociações legais de insiders ocorrem semanalmente no mercado de ações. A tentativa da SEC de manter um mercado justo está na origem da questão da legalidade. Basicamente, desde que informem prontamente essas operações à SEC, pessoas com cargos de direção ou outras posições privilegiadas na empresa podem negociar ações da companhia. O Securities Exchange Act de 1934 marcou o início da divulgação legal de transações relacionadas a ações. Diretores e acionistas relevantes, por exemplo, são obrigados a informar suas participações, transações e mudanças de propriedade.
Insider trading: quais são as penalidades?
Negociar com base em informações relevantes não públicas é proibido pela regulamentação da SEC 17 CFR 240.10b5-1, também conhecida como regra 10b5-1. A violação dessa lei pode acarretar consequências criminais e civis. Quem usar informações privilegiadas pode receber multas de até US$ 5 milhões ou três vezes o valor dos ganhos ou das perdas. Além disso, pode enfrentar uma pena criminal que vai de liberdade condicional a 20 anos de prisão. As empresas também estão sujeitas a multas de até US$ 25 milhões por violações relacionadas ao uso de informação privilegiada.
Qual é um exemplo notável de uso de informação privilegiada?
U.S. vs. O'Hagan
Em 1988, James O'Hagan trabalhava como advogado no escritório Dorsey & Whitney. A Grand Metropolitan PLC, que pretendia lançar uma oferta pública de aquisição da Pillsbury, foi inicialmente representada pelo escritório. Com essa informação, O'Hagan comprou um número considerável de opções de ações da empresa. Ele previu que, assim que a oferta pública de aquisição fosse anunciada, o valor das opções dispararia. Mais tarde, no momento certo, vendeu suas opções. Ele ganhou 4,3 milhões de dólares.
Com base em informações que não estavam disponíveis ao público em geral, ele decidiu comprar as opções. Fez isso sem informar a empresa. Foi condenado por 57 acusações. No entanto, em recurso, sua condenação foi revertida.
O que o uso de informação privilegiada significa para os investidores?
As penalidades por uso de informação privilegiada frequentemente incluem multas e pena de prisão. A punição pode ser uma ou outra, mas muitas vezes inclui ambas. A gravidade do caso determina a penalidade específica.
Pode haver outras consequências em um caso. Elas podem ser profissionais ou financeiras, ou, muitas vezes, ambas. A SEC já tomou medidas para impedir que pessoas envolvidas em negociações ilegais ocupem cargos em conselhos de empresas de capital aberto.


