インサイダー取引の定義
公開情報ではない知識に基づいて株式やその他の有価証券を売買する行為は、インサイダー取引と呼ばれます。これは、明確な信頼義務違反、または信頼に関わるその他の違法行為に当たります。このような状況では、トレーダーは内部情報を利用して利益を得ます。市場のすべての参加者に公平な環境を整えるための重要な規制が、これによって破られます。
インサイダー取引は長年にわたり数々の注目を集める事件で問題となってきましたが、それが何なのかをまだよく理解していない人も多くいます。
公表されていない「重要な」情報に基づいて取引を行うことは、インサイダー取引と呼ばれます。企業の株価に影響を及ぼす可能性のある事実は、市場では重要情報と呼ばれます。法律上は、知っていれば何かを買うか売るかの判断に影響を及ぼす可能性のある情報を指します。
こうした情報は、投資家が株式を売買する際に競争上の優位性をもたらします。この優位性を持つ人はごくわずかなため、不公平な優位性につながります。一方、一般の投資家も、法律に違反することなく、時価総額順に並べた銘柄などの公開データを調べて、情報に基づいた判断を下せます。
取引を行う人は通常、他の個人、集団、法人、パートナーシップ、会社、その他の組織に対して受託者責任を負っている必要があります。こうした義務は、ブローカーや、顧客に代わって取引を執行するその他の代理人など、幅広い市場参加者に適用されます。他者に対して受託者責任を負っている立場で、他の誰も入手できない情報に基づいて株式を売買すると、問題になる可能性があります。
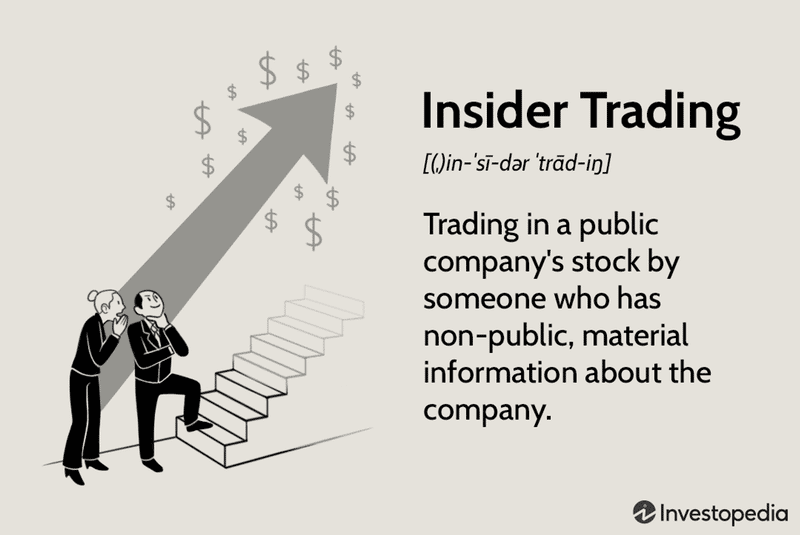
インサイダー取引の仕組みとは?
内部情報を利用して利益を得たり、損失を回避したりすることがあります。いずれにしても、その人の専門知識や権限の悪用にあたります。
不公平な優位性をもたらすため、違法です。事情に通じている投資家は、利益を得られる可能性が高くなります。こうした内部情報にアクセスできない人には、同じ機会が与えられません。
企業の役員や従業員、政府当局者などが、インサイダー取引で起訴され、有罪判決を受けています。インサイダー情報を他人に漏らした人も、同様に起訴され、有罪判決を受ける可能性があります。
受託者責任がない場合でも、インサイダー取引が行われる可能性はあります。このようなケースでは、別の犯罪がきっかけで発覚することがよくあります。企業スパイ活動がその一例です。組織犯罪グループが、金融機関や法律事務所を利用して機密情報にアクセスすることがあります。発覚した場合、関与した人は誰でもインサイダー取引で起訴される可能性があります。また、関連する別の犯罪についても有罪と判断されることがあります。
インサイダー取引が常に禁止されているわけではありません。米国証券取引委員会(SEC)は、インサイダー取引で訴追する前に、さまざまな要素を考慮します。SECは主に、次の点を立証する必要があります。
被告は、企業に対する受託者責任を負いながら、内部情報に基づいて株式を売買し、個人的な利益を得ようとしていました。
インサイダー取引の歴史
インサイダー取引の評判が、いつも悪かったわけではありません。20世紀初頭には違法ではなく、非難の対象にもなっていませんでした。実際、以前の最高裁判所の判決では、経営幹部であることの「利点」と表現されていました。
1929年の株式市場の暴落と世界恐慌を受け、取引手法への監視が強まりました。インサイダー取引は、さまざまな司法判断や規制によって抑制され、その一部はインサイダー取引を行った個人に厳しい罰則を科すものでした。この問題に関する実際の法律を制定する権限を持つ機関が設置されたのは、1934年にSECが設立され、証券取引法が成立してからでした。
この法律はインサイダー取引を明確に禁止しておらず、定義もしていませんでしたが、SECは一連の規則を通じて、特定の行為を違法にすることができました。株式の売却時に行われる詐欺は法律で禁止されていたため、規則は売却だけでなく購入にも適用されるよう定められました。その結果、遵守が難しい規則の寄せ集めとなり、SECによる規則の執行能力は制約されました。
それ以来、状況は変わりました。SECによると、弁護士、企業幹部、ヘッジファンド運用者など、数百人の個人や金融専門家がインサイダー取引に関与したとして告発されています。
インサイダー取引の例
Martha Stewart
会社役員以外の人も、インサイダー取引で有罪となる可能性があります。Martha Stewartは、2001年のImClone事件への関与をめぐり、2003年にSECから、インサイダー取引を含む証券詐欺と司法妨害の罪で告発されました。
Merrill Lynchのブローカー、Peter Bacanovicから得た情報をもとに、Stewartはバイオテクノロジー企業ImClone Systemsの株を4,000株以上売却しました。ImClone SystemsのCEO、Samuel Waksalが同社株をすべて売却した後、Bacanovicは彼に情報を伝えました。これは、イムクローンががん治療薬Erbituxの承認について、食品医薬品局(FDA)の判断を待っていた時期と重なっていました。
これらの売却の直後、ImCloneの医薬品はFDAに承認されず、その結果、株価は1日で16%下落しました。Stewartは早期に売却したことで、45,673ドルの損失を免れました。しかし、この売却は、Waksalが自分の株式を売却しているという彼女が得た情報に基づいて行われたもので、その情報は一般には知られていませんでした。2004年の裁判を経て、Stewartは司法妨害、共謀、連邦捜査官への虚偽供述など、比較的軽い罪で起訴されました。Stewartは連邦政府が運営する刑務所で5カ月間服役しました。
Amazon
Amazon.com Inc.(AMZN)の元財務アナリスト、Brett Kennedyは、2017年9月にインサイダー取引の疑いで告発されました。当局によると、発表前にKennedyは、ワシントン大学の同窓生であるMaziar Rezakhaniに、Amazonの2015年第1四半期の業績に関する情報を提供しました。Rezakhaniはその情報の対価としてKennedyに10,000ドルを支払いました。SECによると、関連する別の事件で、RezakhaniはKennedyから情報を得た後にAmazon株を取引し、115,997ドルの利益を得ました。
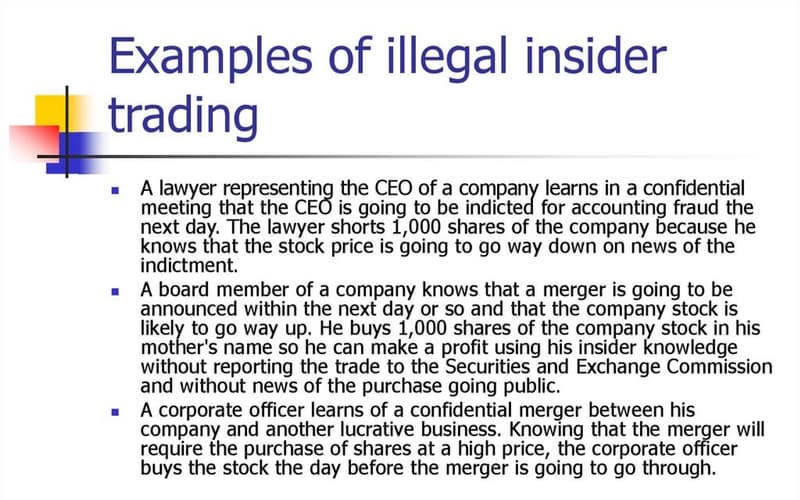
インサイダー取引は違法と見なされますか?
「インサイダー取引」という言葉は通常、否定的な意味で使われますが、すべてのインサイダー取引が禁止されているわけではありません。企業で働き、その事業運営に携わる人々は、証券取引委員会(SEC)の適切な開示・監督のもとで、その企業の株式を頻繁に売買しています。また、企業について知識を持っているだけで違法になるわけではありません。しかし、この非公開情報を不正に利用すれば、競争相手に対して優位に立つために機密情報を利用したことになり、禁止されています。
一般には公開されていない企業の重要情報を持つ人は、誰でもインサイダーと見なされます。この文脈で最もよく挙げられるのは、企業の経営幹部、取締役、主要株主です。ただし、会計士や弁護士など、企業の市場価値を変動させる可能性のある情報を知る立場にある人も含まれます。
インサイダーが自社株を売買することは、必ずしも禁止されているわけではありません。ただし、取引についてSECに届け出る必要があります。
たとえば、ある企業のCFOが子どもの大学の学費を払うために自社株を一部売却しても、何も問題はありません。しかし、その企業が業績目標を達成できなかったことを知っているCFOが四半期報告書の発表直前に株式を売却すれば、おそらく違法です。SECはこの取引を調査し、インサイダー取引の疑いで訴追するかどうかを判断するでしょう。
CFOが期待外れの業績報告について知った情報を、親族や友人、美容師、あるいは地下鉄に乗り合わせた見ず知らずの人に伝えることも違法です。インサイダー取引は、インサイダー本人でなくても行われることがあります。内部情報に基づいて自分の利益のために取引を行えば、インサイダー取引で有罪となる可能性があります。法律事務所の従業員など、受託者責任を負う人が企業に関する情報を知る場合は、これに当たることがよくあります。その情報を使って企業の株式を取引し、受託者責任に違反したと認定されれば、禁錮刑に処されるおそれがあります。
インサイダー取引はどのような場合に違法となりますか?
1934年証券取引法により、インサイダー情報に基づく取引が正式に違法とされました。証券詐欺に関する文言は、この法律の第10条にあります。SECは、株式の購入も対象に含めるよう定義を広げた規則10b-5を制定し、法律をさらに明確化しました。
ただし、インサイダー取引の一部は、コモンローの下で常に禁止されてきました。1909年、米国最高裁判所は、会社の取締役は、株価を下落させる今後の措置について相手に知らせずに株式を売却してはならないと判示しました。最高裁判所は、Strong v. Repide事件で、このような行為はコモンロー上の詐欺および欺罔に当たると判断しました。
インサイダー取引はなぜ違法なのですか?
証券市場の公平性を維持することは、米国証券取引委員会(SEC)の目標の一つです。内部情報を持つ人は、その情報に基づいて行動できれば、ほかの市場参加者に対して競争上の優位性を得ることになります。「投資家を保護し、公正で秩序ある効率的な市場を維持し、資本形成を促進する」ことが、SECが掲げる目標です。
何時間もかけて情報を読み込み、計算し、財務モデルを作成することを想像してみてください。入手可能なすべての事実に基づき、その人はある株を買うか売るかを判断します。一方、調査対象の企業の会計士は、別の人物と友人です。その人物はテニスをした後、その企業の利益に関する情報を耳にします。何の調査もしていないこの二人目の人物は、株価が今後どう動くかについて、より詳しい情報を持っています。
証券会社で働き、ほかのトレーダーが知らない情報を得る可能性のある人にも同じことが言えます。また、政府当局者が事業の許可を拒否する直前に、その企業の株を空売りするケースを考えてみてください。情報の非対称性を利用すれば、さまざまな方法で利益を得られる可能性があります。これは大多数の投資家にとって公平な仕組みとは思えません。SECの主な責務の一つは、インサイダー取引の調査と取り締まりです。こうした法的な落とし穴を避けること自体が、投資家にとって健全なリスク管理の一部です。
インサイダー取引とインサイダー情報
企業の事業活動に関わる人は、一般の人々が知り得ない情報にアクセスできます。インサイダー情報を利用して利益を得たり損失を回避したりしない限り、犯罪となるインサイダー取引は成立しないため、この非公開情報が重要なのは、開示によって市場がその企業の価値をどう評価するかが変わる場合に限られます。
インサイダー取引には悪いイメージがあります。しかし、企業の従業員が自社株を売買すれば、いつでもインサイダー取引にあたります。適切に開示され、利益を増やしたり損失を抑えたりするために内部情報を利用していなければ、インサイダーによる売買は認められています。一方、インサイダー取引とは、トレーダーが内部情報を利用して、ほかのトレーダーより有利な立場に立つことです。
インサイダー取引が合法なのはどのような場合ですか?
インサイダー取引を防ぐ最も効果的な方法は、企業の役員が自社株を取引することを禁止することです。しかし、それでもすべてのケースを防げるわけではありません。CEOの家族も禁止の対象にする必要があります。その場合でも、友人や友人の家族、さらには単なる知人が、こうした経営幹部から得た未公開情報を利用する可能性は残ります。
また、企業の所有者は、他の人々が知らない事業の方向性に関する情報を知っている可能性があります。しかし、企業の株式の売却を禁止することは、株式市場の基本原則に反します。
トレーダーは、情報の信頼性を継続的に見極め、さまざまな情報源から得た情報を評価する必要があります。故Milton Friedmanをはじめ、インサイダー取引を規制するルールは不要だと主張する人もいました。Friedmanは、インサイダー取引を認めれば情報の公開が早まり、それは望ましいことだと考えていました。
一方で、監督によって、市場の公正性を損なう広範な欺瞞や詐欺を防げると主張する人もいます。株式売却計画を作成してSECに提出することで、インサイダーは不当なインサイダー取引を行ったとの主張から身を守ることができます。
たとえば、退任を控えた最高経営責任者(CEO)が、数年にわたってストックオプションを行使する計画を立てている場合があります。これは、ドルコスト平均法でポジションを構築したり解消したりするのと基本的な考え方が似ています。その計画を公表すれば、自身を守ることができます。取引が重要な市場イベントに合わせて行われた場合でも、この計画はインサイダー取引の疑いに対する弁護に役立ちます。
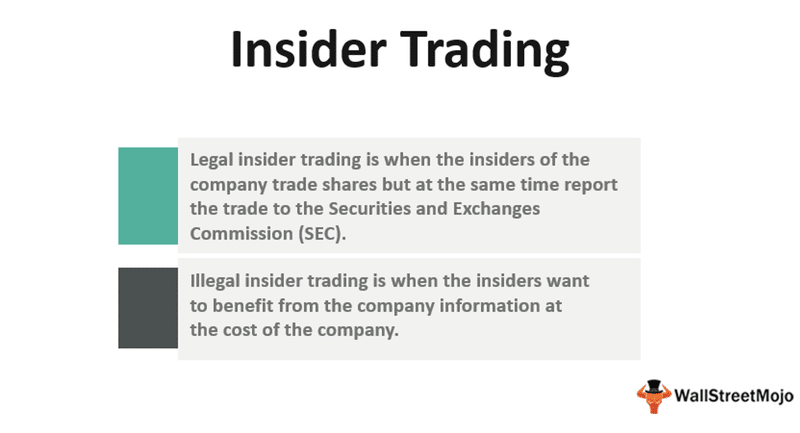
よくある質問
「インサイダー取引」という言葉には、否定的な意味合いがありますか?
一般投資家にとって不公平だと受け止められているため、「インサイダー取引」という言葉には、一般に否定的な印象があります。インサイダー取引とは基本的に、上場企業の株式に関する重要な未公開情報を持つ人が、その株式を売買することを指します。インサイダー取引がSECの規則に準拠しているかどうかによって、合法にも違法にもなり得ます。
インサイダー取引が合法と見なされるのはどのような場合ですか?
株式市場では、合法的なインサイダー取引が毎週行われています。その合法性をめぐる問題の根底には、公正な市場を維持しようとするSECの取り組みがあります。基本的に、こうした取引を速やかにSECへ届け出れば、企業内部者が自社株を取引することは認められています。1934年証券取引法により、株式関連取引の法定開示が始まりました。たとえば、取締役や大株主には、保有株、取引、所有権の変更を報告する義務があります。
インサイダー取引にはどのような罰則がありますか?
重要な未公開情報に基づく取引は、SEC規則17 CFR 240.10b5-1(規則10b5-1としても知られています)により禁止されています。この法律に違反した場合、刑事罰と民事上の責任の両方を問われる可能性があります。インサイダー情報を利用した個人は、最高500万ドル、または利益もしくは損失の3倍に相当する罰金を科される可能性があります。さらに、保護観察から最長20年の懲役までの刑事罰を受けるリスクもあります。インサイダー取引に違反した法人にも、最高2,500万ドルの罰金が科される可能性があります。
インサイダー取引の代表的な事例とは?
米国対O'Hagan
1988年、James O'HaganはDorsey & Whitneyで弁護士として働いていました。Pillsburyへの公開買付けを開始する意向だったGrand Metropolitan PLCは、当初この法律事務所の代理を受けていました。この情報を得たO'Haganは、同社のストックオプションを相当数購入しました。公開買付けが公表されれば、オプションの価値が急騰すると見込んでいたのです。その後、適切なタイミングでオプションを売却し、430万ドルを得ました。
一般には公開されていなかった情報に基づき、彼はオプションを購入することにしました。会社に知らせずに購入しました。57件の罪状で有罪判決を受けましたが、控訴審でその有罪判決は覆されました。
投資家にとってインサイダー取引とは何を意味するのでしょうか?
インサイダー取引の罰則には、罰金や懲役刑が含まれることがよくあります。どちらか一方が科される場合もありますが、多くの場合は両方が科されます。具体的な処罰は、事案の重大さによって決まります。
事件には、さらに別の結果が伴う場合もあります。仕事上の影響や金銭的な影響、あるいは多くの場合、その両方です。SECは、違法な取引を行った者が上場企業の取締役に就任することを禁じる措置を講じてきました。


