
キャピタルゲイン税とは
資産を売却して得た利益には、キャピタルゲイン税と呼ばれる税金が課されます。
キャピタルゲイン税は、投資を売却するまで納める必要はありません。キャピタルゲイン税は、資産の売却価格と当初の取得価格との差額に基づいて計算されます。実現益(または実現損)は、投資を売却したときに得る、または失う金額です。一方、含み益や含み損は、投資を売却せずに保有しているときに生じます。
投資による利益が短期キャピタルゲインか長期キャピタルゲインかによって、納める税額が変わります。
短期キャピタルゲイン
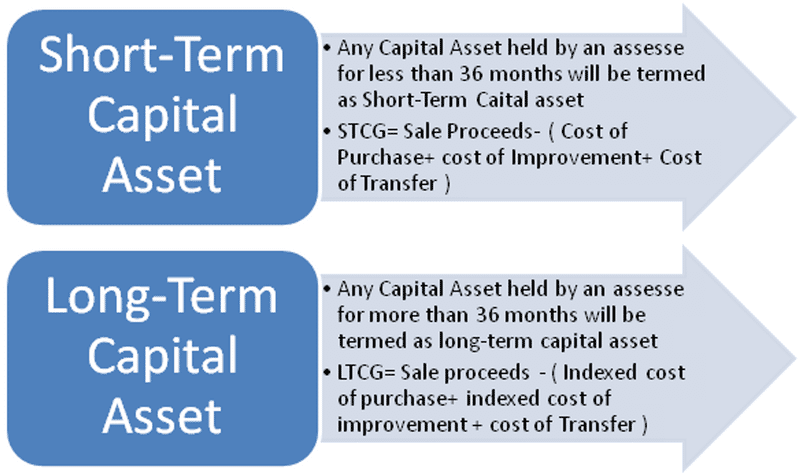
資産を保有してから1年以内に売却すると、短期キャピタルゲイン税率が適用されます。
保有期間が1年未満の資本資産を売却して得た利益は、通常所得として扱われ、給与と同じ税率が適用されます。一方、長期キャピタルゲイン税には、毎年インフレ率に応じて改定される所定の税率が適用されるため、通常、短期の税率のほうが高くなります。
長期キャピタルゲイン
1年以上保有した資産を売却すると、長期キャピタルゲイン税率が適用されます。
どのような仕組みですか?
株式やその他の課税対象となる投資資産を売却すると、キャピタルゲイン(利益)が「実現」したとされます。未実現のキャピタルゲイン、つまりまだ売却していない投資は課税対象になりません。その株式の保有分の価値は、売却されるまで税務上は増加しません。
1年以上保有した資産の売却益には、現行の米国連邦税法に基づき、より低い税率のキャピタルゲイン税が適用されます。納税者が支払う税率は、その年の税率区分に応じて、0%、15%、または20%のいずれかです。
大多数の納税者にとって、所得に対する税率は長期キャピタルゲインに対する税率より高くなります。そのため、利益にかかる税率を抑えるために、投資を売却するまで少なくとも1年間待つ金銭的なメリットがあります。
デイトレーダーをはじめ、オンライン取引のスピードと利便性を活用する人(空売りを行う人を含む)は、1年未満保有した資産の売買で得た利益には、同じ資産を長期保有して得た利益より高い税率が適用されることに注意が必要です。
年間の課税対象となるキャピタルゲインを計算するには、キャピタルロスを合計額から差し引きます。税額には、キャピタルゲインの合計額が反映されます。純損失として控除できる額は年間最大3,000ドルですが、超過分は翌課税年度に繰り越せます。
2021年と2022年 - キャピタルゲイン税率
税務上、資産を購入した後の最初の1年間に売却して得た利益は、給与所得として扱われることがよくあります。確定申告では、このような利益を「勤労所得」または「通常所得」に含めます。
同様に、資産から得られる配当も、キャピタルゲインではなくても利益であり、同じように扱われることがよくあります。米国では、税率が15%以上の人にとって、配当は通常所得として扱われます。
ただし、長期キャピタルゲインのルールは異なります。1年を超えて保有した資産の売却益には、その年の納税者の課税所得に応じて異なる税率が適用されます。税率は毎年、その時点のインフレを反映するように変更されます。
以下の表は、2022年および2023年に適用されていた税率を示しています:
| 2022年の長期キャピタルゲイン税率 | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| 申告区分 | 0% | 15% | 20% |
| 独身者 | 41,675ドル以下 | 41,675ドル~459,750ドル | 459,750ドル超 |
| 世帯主 | 55,800ドル以下 | 55,800ドル~488,500ドル | 488,500ドル超 |
| 夫婦合算申告および適格生存配偶者 | 83,350ドル以下 | 83,350ドル~517,200ドル | 517,200ドル超 |
| 夫婦個別申告 | 41,675ドル以下 | 41,675ドル~258,600ドル | 258,600ドル超 |
課税口座で1年以上保有した資産の利益にかかる税金は、次のとおりです。
| 2023年の長期キャピタルゲイン税率 | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| 申告区分 | 0% | 15% | 20% |
| 独身者 | 44,625ドル以下 | 44,626ドル~492,300ドル | 492,300ドル超 |
| 世帯主 | 59,750ドル以下 | 59,751ドル~523,050ドル | 523,050ドル超 |
| 夫婦合算申告および適格生存配偶者 | 89,250ドル以下 | 89,251ドル~553,850ドル | 553,850ドル超 |
| 夫婦個別申告 | 44,625ドル以下 | 44,626ドル~276,900ドル | 276,900ドル超 |
課税対象資産を1年以上保有して得た利益に、どれくらい税金がかかるかをご紹介します。
この表は、長期キャピタルゲインの税率が、キャピタルゲインを個人所得より低い税率で課税するという一般的な傾向に沿っていることを示しています。
例外と特別なキャピタルゲイン税率
キャピタルゲイン税では、資産クラスによって税務上の扱いが異なります。
収集品
どのような経済状況であっても、美術品、骨董品、宝飾品、貴金属、切手のコレクションを売却して得た利益には、28%の税率が適用されます。実際の税率区分にかかわらず、28%の税率が適用されます。税率区分がそれより高くても、キャピタルゲイン税の税率は28%が上限です。
自己居住用不動産
自宅を売却すると、不動産の譲渡益に対する税務上の扱いが変わります。手続きは次のとおりです。個人の場合、主たる住居の売却で得た譲渡益のうち最初の250,000ドル(夫婦の場合は500,000ドル)には課税されません。
条件を満たすには、売主はその不動産を少なくとも2年間所有し、居住していた必要があります。
自宅を売却して損失が出ても、他の投資とは異なり、その損失をその後の利益から差し引くことはできません。
たとえば、独身の納税者が20万ドルで住宅を購入し、その後50万ドルで売却した場合、利益は30万ドルになります。25万ドルの非課税枠を考慮すると、この人の課税対象となるキャピタルゲインは5万ドルです。
多くの場合、大規模な修繕や改良にかかった費用を住居の取得費に加算することで、課税対象となる譲渡益を減らせます。
不動産投資
不動産の所有者は、物件の築年数が増すにつれて、減価償却費を課税所得から差し引けることがよくあります。(この価値の低下は住宅の物理的な状態によるもので、市場価値とは関係ありません。)
減価償却を考慮すると、そもそも資産の取得に支払った「取得費」が減ります。その結果、自宅を売却した際の譲渡益に対する課税額が増える可能性があります。控除後の不動産の純資産価値と売却価格との差は、その分広がります。
建物を10万ドルで購入し、5,000ドルの減価償却費を控除できる場合、その建物に実際に95,000ドルを支出したものとして課税されます。不動産を売却すると、この5,000ドルは減価償却費の回収とみなされます。
この金額には25%の税率が適用されます。建物を110,000ドルで売却した場合、譲渡益の合計は15,000ドルになります。売却価格のうち5,000ドルは、以前に受けた節税効果の取り戻し分とみなされます。この取り戻し分には25%の税率が適用されます。残りの10,000ドルの譲渡益に対する投資家の限界税率は、0%、15%、または20%のいずれかです。
投資の例外事項
純投資所得税は、高所得者に追加で課されることがある税金です。
MAGI(課税所得ではありません)がIRSの定める基準額を上回る場合、投資所得に追加で3.8%の税金が課されます。
夫婦合算申告をする夫婦、または配偶者を亡くした人の場合、基準額は250,000ドルです。独身者として申告する人、または世帯主として申告する人の場合は200,000ドルです。夫婦個別申告の場合は125,000ドルです。
キャピタルゲイン税の計算
資産の売却による利益または損失は、購入価格と売却価格を比較して判断します。
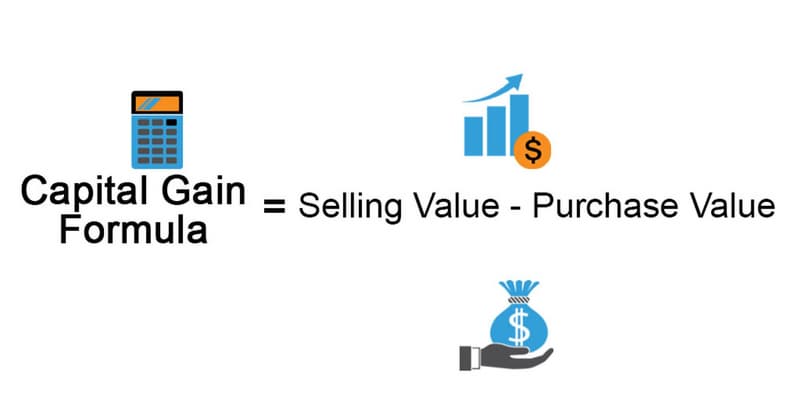
資産の売却収入が、その資産への当初の投資額を下回ると、キャピタルロス(譲渡損失)が発生します。
この数値を使ってキャピタルゲイン税を算出できます。保有銘柄を時価総額順にランキングされた銘柄と比較すると、どのポジションを最初に縮小するか判断するのに役立ちます。
キャピタルゲイン税を抑える方法
キャピタルゲイン税が投資リターンに与える影響は大きいです。しかし、特定の投資家が、ある年のキャピタルゲイン税の純負担を最小限に抑えたり、まったく支払わずに済ませたりするのに役立つ、合法的な戦略があります。利益を実現するタイミングを管理すること自体が、リターンをより多く手元に残すリスク管理の一つです。
最も基本的な方法の一つは、資産を売却する前に少なくとも1年間保有することです。一般に、長期キャピタルゲインに対する税率は短期利益に対する税率より低いため、そうするのが賢明です。
1. キャピタルロスを活用する
年間のキャピタルゲイン税を抑えるために、同じ年に得た利益をキャピタルロスと相殺できます。では、コストがメリットを上回る場合はどうでしょうか?
取れる対応は2つあります。損失が利益を上回る場合、課税所得から最大3,000ドルを控除できます。その年の課税所得を超える損失は翌年以降に繰り越され、将来の課税所得から控除できます。
たとえば、ある投資家が一部の株式を売却して5,000ドルの利益を得る一方、別の株式の売却で20,000ドルの損失を出したとします。税務上、この5,000ドルの利益はキャピタルロスと相殺できます。残った15,000ドルのキャピタルロスは、課税所得を減らすために使える場合があります。
年間所得が50,000ドルの投資家は、初年度に控除額の年間上限である3,000ドルを差し引いた後、40,000ドルを申告することになります。実に47,000ドルが課税対象となります。
1万2,000ドルのキャピタルロスは、今後4年間にわたり、毎年3,000ドルずつ控除できます。
2. ウォッシュセール・ルールに違反しない
投資家は、損失を出して株式を売却し、その売却代金を同じ会社に再投資する前によく考える必要があります。IRS(米国内国歳入庁)のウォッシュセール規則では、こうした一連の取引を30日未満で完了することが禁止されています。
Schedule Dは、重要な金融上の利益を報告するために使われます。
キャピタルロスを「繰り越す」ことで、将来の年の課税所得から差し引くことができます。
3. 税制優遇のある退職年金プランを利用する
401(k)や個人退職口座(IRA)などの退職口座に拠出すると、いくつかのメリットがあります。その一つは、貯蓄が毎年非課税で増えていくことです。つまり、退職口座内で行われるすべての取引は、毎年の課税対象になりません。
多くのプランでは、引き出した資金を実際に使うまで課税されません。投資の種類によって、引き出しの税務上の扱いが変わるわけではない点にご注意ください。
Roth IRAとRoth 401(k)を除き、従来型の退職口座からの適格な引き出しは所得税の課税対象です。
4. 退職後に資産を現金化する
老後資金を最大化するには、退職するまで含み益のある資産の売却を待つとよいでしょう。退職後に収入が減れば、キャピタルゲイン税を抑えられる可能性があります。キャピタルゲイン税がまったくかからない場合もあります。
退職後ではなく、働いている間に税負担を負うようにします。ただし、将来への影響を考慮することが大切です。利益を実現する時期が早いほど、低税率または非課税の区分から外れることになり、その利益に課税される可能性が高くなります。
5. 保有期間に注意しましょう
長期キャピタルゲインとして課税されるには、資産を購入してから1年を超えて保有した後に売却する必要があります。約1年前に購入した証券を売却する場合は、取得日の取引日を確認してください。数日待つだけで、その利益が短期キャピタルゲインと見なされなくなる可能性があります。
当然ながら、こうしたタイミング戦略は、小規模な取引より大規模な取引に大きく影響します。税率区分が高くても低くても、同じことが言えます。
6. 取得価額の計算方法を選ぶ
同じ企業や投資信託の株式をさまざまな日に売買する場合(たとえば、ドルコスト平均法を通じて)、大半の投資家は取得価額を算出するために先入先出法(FIFO)を利用します。
後入先出法(LIFO)、ドル価値後入先出法、平均取得原価法(投資信託の受益権のみ)、特定株式識別法が、利用できるその他の4つの方法です。
最適な選択肢は、申告する利益の額や、購入した株式または口数の取得価額など、さまざまな要因によって決まります。状況が複雑な場合は、税務の専門家に相談するとよいでしょう。
「取得価額」がいくらなのかを把握するのは、いつも簡単とは限りません。オンライン証券会社の場合、取引明細は証券会社のウェブサイトで確認できます。少なくとも、すべての記録を残しておきましょう。
購入時の取引確認書原本やその他の証拠がないと、証券取引の正確な日付や取得価額を特定するのは大変です。株式を売却した際に正確な損益を計算する必要が生じたとき、取引明細を保管しておいてよかったと思うでしょう。これらの日付は、Schedule D(米国の税務申告書の別表D)に必要です。
7. 慈善団体に寄付する
控除対象となる寄付によって、キャピタルゲイン税の負担が軽減される場合があります。大幅に値上がりした株式やその他の資産を慈善団体に寄付すると、キャピタルゲイン税を抑えられるほか、寄付した資産の時価全額について税控除を受けられる場合があります。
キャピタルゲイン税はいつ納める必要がありますか?
キャピタルゲイン税は、利益が実現した年に納付します。2022年に株式を売却して140ドルの利益を得た場合、その金額をその年の確定申告でキャピタルゲインとして申告する必要があります。
投資を利益が出る価格で売却し、1年以上保有していた場合、投資家にはキャピタルゲイン税が課されます。税金はSchedule Dで申告します。
米国のキャピタルゲイン税率は、課税所得の0~20%です。所得が高いほど税率も高くなります。所得区分はインフレを考慮して毎年更新されます。(2022年と2023年のキャピタルゲイン税率については、上の表をご覧ください。)
1年未満保有した投資から得た利益は短期利益と呼ばれ、通常の所得税が課されます。その割合は、大半の人が経験するものより高くなっています。
よくある質問
キャピタルゲイン税は回避できますか?
利益を得る目的で資金を投資する予定なら、譲渡益にかかる税金も考慮する必要があります。ただし、課税対象となる譲渡益を減らすために活用できる合法的な方法はいくつかあります:
- 1年を超えて保有し続けてください。
- 投資損失によって投資利益が減少する可能性があることにご留意ください。
- 投資の維持にかかる費用は記録しておく必要があります。
キャピタルゲイン税率が低いと、なぜ有利なのでしょうか?
キャピタルゲイン税率が低ければ、株式や債券のようなリスクの高い資産への貯蓄や投資が促されると考える人は多くいます。経済の拡大は、投資の増加に直接起因します。資本が増えれば、企業は成長し、新たな取り組みに挑戦できるようになり、その結果、雇用機会も増えます。
また、投資家はこれらの資産に税引き後の資金を投じているとも述べています。株式や債券の取得に使う資金はすでに通常所得として課税されているため、キャピタルゲイン税は二重課税だというのです。
キャピタルゲイン税率が低いことが不利になるのはなぜですか?
キャピタルゲインへの低い税率に反対する人々は、不労所得への税率が勤労所得への税率より不当に低いと主張します。株式の利益に低い税率を適用すると、税負担は実際に働いて生計を立てている人々に転嫁されることになります。
もう一つ議論を呼んでいるのは、キャピタルゲイン税率の引き下げによって最も恩恵を受けるのが、節税ビジネスだという点です。言い換えれば、企業は新しい技術に投資するのではなく、税負担の低い資産に資金を投じています。
保有期間はどのくらいですか?
長期キャピタルゲインとは、1年を超えて保有した資産を売却して得られる利益です。1年を超えて保有した投資資産の譲渡益には、保有期間が1年以下の資産の譲渡益より低い税率が適用され、後者には個人の通常の所得税率が適用されます。そのため、低い税率の適用を受けるには、資本資産を少なくとも1年間保有することが推奨されます。
キャピタルゲイン税の対象外となるものは何ですか?
キャピタルゲインの除外が適用される場合、課税対象となる利益額が減額されます。多くの人にとって最もよく知られているキャピタルゲイン税の免除は、過去5年間のうち少なくとも2年間、所有し主たる住居として使用していた自宅を売却した際の利益のうち、最初の25万ドル(夫婦合算申告の場合は50万ドル)に適用されるものです。2010年9月27日以降に「適格中小企業株式」を取得した場合、その株式の売却益を全額除外できる可能性があります。同日より前にその株式を購入した場合は、利益の最大50%または75%を除外できる可能性があります。


