
Cómo se define el impuesto sobre las ganancias de capital
Cualquier ganancia obtenida por la venta de un activo está sujeta a un impuesto conocido como impuesto sobre las ganancias de capital.
El impuesto sobre las ganancias de capital no se paga hasta que se vende la inversión. El impuesto sobre las ganancias de capital se calcula como la diferencia entre el precio de venta del activo y su precio de adquisición original. Una ganancia (o pérdida) realizada es la cantidad de dinero que ganas o pierdes al vender una inversión. En cambio, las ganancias y pérdidas no realizadas ocurren cuando se mantiene una inversión sin venderla.
Si obtuviste una ganancia de capital a corto o largo plazo con tu inversión, esto afectará cuánto impuesto debes pagar.
Ganancia de capital a corto plazo
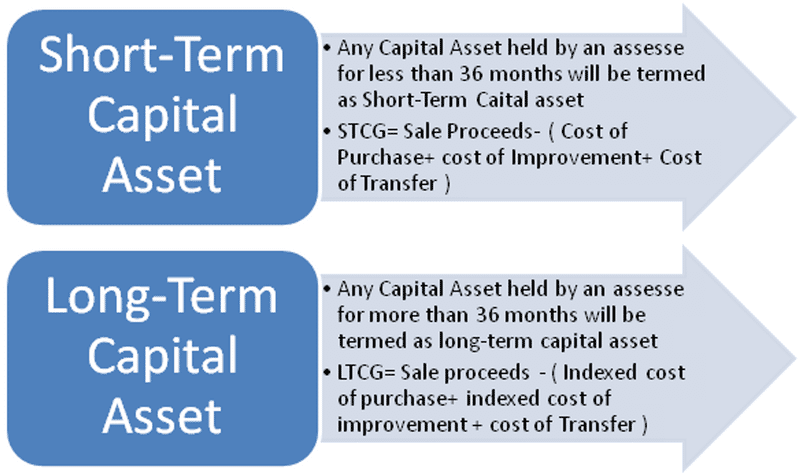
Si vendes un activo después de haberlo tenido durante un año o menos, las ganancias estarán sujetas a las tasas impositivas para las ganancias de capital a corto plazo.
Cualquier ganancia por la venta de un activo de capital que se haya mantenido durante menos de un año se considera ingreso ordinario y está sujeta a la misma tasa impositiva que el salario. En comparación, los impuestos sobre las ganancias de capital a largo plazo se basan en tasas impositivas establecidas que se ajustan cada año por inflación; por lo tanto, esta tasa suele ser más alta.
Ganancia de capital a largo plazo
Las tasas de impuestos sobre las ganancias de capital a largo plazo se aplican a los activos vendidos después de un año de tenencia.
¿Cómo funciona?
Las ganancias de capital, o utilidades, se consideran «realizadas» cuando se venden acciones u otros activos de inversión gravables. Las ganancias de capital no realizadas, es decir, las inversiones que aún no se han vendido, están exentas de impuestos. El valor de las posiciones de un accionista en esa acción no aumentará para efectos fiscales hasta que se venda la acción.
Las ganancias por la venta de activos mantenidos durante más de un año están sujetas a una tasa impositiva más baja sobre las ganancias de capital conforme a la legislación fiscal federal vigente de EE. UU. Un contribuyente puede pagar una tasa de 0%, 15% o 20%, según su categoría impositiva del año en curso.
Para la gran mayoría de los contribuyentes, la tasa impositiva sobre los ingresos es mayor que la tasa sobre las ganancias de capital a largo plazo. Por lo tanto, tienen un incentivo financiero para esperar al menos un año antes de vender sus inversiones y beneficiarse de la tasa impositiva reducida sobre las ganancias que obtienen.
Los operadores intradía y otras personas que aprovechan la rapidez y comodidad de las operaciones en línea, incluidas aquellas que recurren a la venta en corto, deben tener en cuenta que las ganancias obtenidas por la compra y venta de activos mantenidos durante menos de un año están sujetas a una tasa impositiva más alta que las ganancias obtenidas por mantener esos mismos activos a largo plazo.
Para calcular tus ganancias de capital sujetas a impuestos del año, resta tus pérdidas de capital del total. El monto de impuestos que debas pagar debe reflejar el monto total de tus ganancias de capital. Las pérdidas netas solo se pueden deducir hasta un máximo de $3,000 al año, pero las pérdidas excedentes se pueden trasladar al siguiente año fiscal.
2021 y 2022: tasas del impuesto sobre las ganancias de capital
Para efectos fiscales, a menudo se considera que la ganancia por la venta de un activo durante el primer año después de su compra es ingreso por salario o sueldo. En una declaración de impuestos, incluirías esas ganancias en tus «ingresos del trabajo» o «ingresos ordinarios».
De manera similar, los dividendos de un activo, que generan ganancias aunque no sean ganancias de capital, suelen recibir el mismo tratamiento. En Estados Unidos, los dividendos se consideran ingresos ordinarios para quienes están en la tasa impositiva del 15% o superior.
Sin embargo, las reglas para las ganancias de capital a largo plazo son diferentes. Las ganancias por la venta de activos mantenidos durante más de un año están sujetas a impuestos con tasas que varían según el ingreso gravable del contribuyente durante el año. Cada año, las tasas se ajustan para reflejar el nivel actual de inflación.
Las tablas a continuación muestran las tasas vigentes para 2022 y 2023:
| Tasas impositivas de 2022 para las ganancias de capital a largo plazo | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| Estado civil para efectos de la declaración | 0% | 15% | 20% |
| Soltero/a | Hasta $41,675 | De $41,675 a $459,750 | Más de $459,750 |
| Cabeza de familia | Hasta $55,800 | De $55,800 a $488,500 | Más de $488,500 |
| Casados que presentan declaración conjunta y cónyuge sobreviviente | Hasta $83,350 | De $83,350 a $517,200 | Más de $517,200 |
| Casados que presentan declaraciones por separado | Hasta $41,675 | De $41,675 a $258,600 | Más de $258,600 |
Esto es lo que pagarás por las ganancias de activos sujetos a impuestos que hayas mantenido durante un año o más.
| Tasas impositivas de 2023 para las ganancias de capital a largo plazo | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| Estado civil para efectos de la declaración | 0% | 15% | 20% |
| Soltero/a | Hasta $44,625 | De $44,626 a $492,300 | Más de $492,300 |
| Cabeza de familia | Hasta $59,750 | De $59,751 a $523,050 | Más de $523,050 |
| Casados que presentan una declaración conjunta y cónyuge sobreviviente | Hasta $89,250 | De $89,251 a $553,850 | Más de $553,850 |
| Casados que presentan declaración por separado | Hasta $44,625 | De $44,626 a $276,900 | Más de $276,900 |
Esto es lo que pagarás sobre las ganancias de activos sujetos a impuestos que mantengas durante un año o más.
Esta tabla muestra que las tasas impositivas sobre las ganancias de capital a largo plazo siguen la tendencia general de gravar las ganancias de capital con tasas más bajas que los ingresos personales.
Excepciones y tasas impositivas especiales sobre las ganancias de capital
En lo que respecta a los impuestos sobre las ganancias de capital, algunas clases de activos reciben un tratamiento distinto al de otras.
Coleccionables
Sin importar tu situación financiera, la ganancia que obtengas al vender tu colección de arte, antigüedades, joyería, metales preciosos o estampillas está sujeta a una tasa del 28%. Se aplicará una tasa impositiva del 28% independientemente de tu tramo impositivo. Los impuestos sobre las ganancias de capital tienen un límite del 28%, incluso si tu tramo impositivo es más alto.
Bienes raíces ocupados por sus propietarios
Vender tu vivienda principal cambia el tratamiento fiscal de las ganancias de capital inmobiliarias. El procedimiento es el siguiente: No se pagan impuestos sobre los primeros $250,000 de ganancias de capital que obtenga una persona (o $500,000 una pareja casada) por la venta de su residencia principal.
Para calificar, el vendedor debe haber sido propietario y haber ocupado la propiedad durante al menos dos años.
La venta de una vivienda genera pérdidas de capital, pero, a diferencia de otras inversiones, esas pérdidas no se pueden deducir de ganancias posteriores.
Así es como podría funcionar. Un contribuyente que, como persona soltera, compra una vivienda por $200,000 y luego la vende por $500,000 obtiene una ganancia de $300,000. Al tomar en cuenta la exención de $250,000, la ganancia de capital gravable de esta persona es de $50,000.
En la mayoría de los casos, puedes reducir la ganancia de capital gravable al sumar al costo de la vivienda los gastos de reparaciones importantes y mejoras.
Inversión inmobiliaria
Los propietarios de bienes raíces suelen poder deducir el costo de la depreciación de sus ingresos gravables a medida que la propiedad envejece. (Esta disminución se debe al estado físico de la casa y no tiene nada que ver con su valor de mercado.)
Tomar en cuenta la depreciación reduce el «costo» que pagaste originalmente para adquirir el activo. Eso puede hacer que pagues más impuestos sobre la ganancia de capital al vender la propiedad. Como resultado, aumentará la diferencia entre el valor neto de la propiedad después de las deducciones y el precio de venta.
Si compraste un edificio por $100,000 y puedes deducir $5,000 por depreciación, se te gravará como si hubieras pagado realmente $95,000 por el inmueble. Al vender la propiedad, los $5,000 se consideran una recuperación de los gastos de depreciación.
Este monto estará sujeto a una tasa impositiva del 25%. La ganancia de capital total sería de $15,000 si el edificio se vendiera por $110,000. Se consideraría que $5,000 del precio total de venta corresponden a la recuperación del ahorro fiscal del que se disfrutó anteriormente. Esa suma recuperada está sujeta a una tasa impositiva del 25%. La tasa impositiva marginal del inversionista sobre los $10,000 restantes de ganancia de capital sería de cero, quince o veinte por ciento.
Excepciones de inversión
El impuesto sobre los ingresos netos de inversiones es un impuesto adicional que las personas con ingresos altos podrían tener que pagar.
Si tu ingreso bruto ajustado modificado (MAGI), no tu ingreso gravable, supera los límites establecidos por el IRS, se aplicará un impuesto adicional del 3.8% a tus ingresos por inversiones.
Para las parejas casadas que presentan una declaración conjunta o para quienes tienen la condición de cónyuge sobreviviente, el umbral es de $250,000. Para quienes presentan una declaración individual o como cabeza de familia, el monto es de $200,000. Para las parejas casadas que presentan declaraciones por separado, es de $125,000.
Cómo calcular el impuesto sobre las ganancias de capital
Las ganancias o pérdidas por la venta de un activo se determinan comparando el precio de compra con el precio de venta.
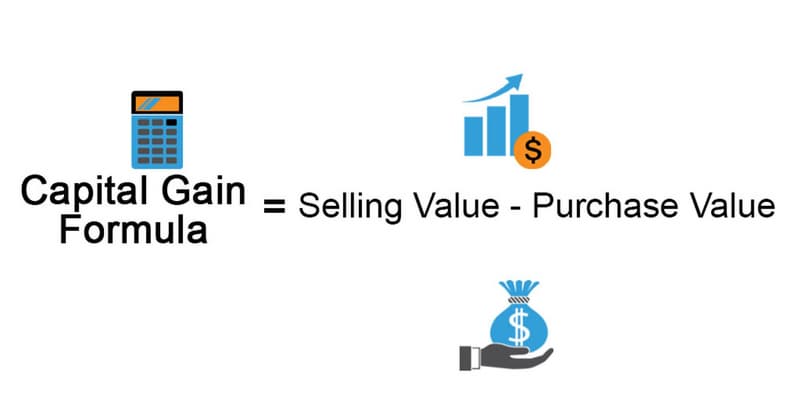
Se produce una pérdida de capital cuando el dinero obtenido por la venta de un activo es menor que la inversión original del vendedor en ese activo.
Luego puedes determinar el impuesto sobre las ganancias de capital con esta cifra. Comparar tus posiciones con las acciones clasificadas por capitalización de mercado puede ayudarte a decidir qué posiciones reducir primero.
Cómo reducir el impuesto sobre las ganancias de capital
El impacto del impuesto sobre las ganancias de capital en los rendimientos de las inversiones es considerable. Sin embargo, existe una estrategia legal que puede ayudar a ciertos inversionistas a reducir o incluso evitar por completo el pago de impuestos sobre las ganancias netas de capital en un año determinado. Gestionar cuándo realizas ganancias es, en sí mismo, una forma de gestión del riesgo que te permite conservar una mayor parte de tus rendimientos.
Uno de los métodos más básicos consiste en esperar al menos un año antes de vender un activo. En general, la tasa de impuestos sobre las ganancias de capital a largo plazo es más baja que la tasa sobre las ganancias a corto plazo, así que sería prudente hacerlo.
1. Usa tus pérdidas de capital
Para reducir el impuesto anual sobre las ganancias de capital, puedes usar las pérdidas de capital para compensar las ganancias obtenidas en el mismo año. Pero ¿qué pasa si los costos superan los beneficios?
Hay dos posibles cursos de acción. Puedes deducir hasta $3,000 de tus ingresos gravables si tus pérdidas superan tus ganancias. Cualquier pérdida que exceda tus ingresos gravables del año se puede trasladar a años futuros y deducir de ingresos gravables futuros.
Aquí tienes un ejemplo: supongamos que un inversionista obtiene una ganancia de $5,000 al vender algunas acciones, pero pierde $20,000 al vender otras. Para efectos fiscales, la ganancia de $5,000 puede compensarse con la pérdida de capital. Después, la pérdida de capital restante de $15,000 podría usarse para reducir los ingresos gravables.
Un inversionista con ingresos anuales de $50,000 declararía $40,000 después de restar el límite anual de $3,000 en deducciones durante el primer año. Ahora, nada menos que $47,000 están sujetos a impuestos.
Las pérdidas de capital de $12,000 pueden deducirse a razón de $3,000 al año durante los próximos cuatro años.
2. No infrinjas la regla de venta ficticia
Los inversionistas deberían pensarlo dos veces antes de vender una acción con pérdidas para reinvertir el dinero obtenido en la misma empresa. La regla de venta ficticia del IRS prohíbe esta cadena de transacciones si se completa en menos de 30 días.
El Anexo D (Schedule D) se usa para declarar cualquier ganancia financiera significativa.
Es posible deducir las pérdidas de capital de los ingresos gravables en años futuros al «arrastrarlas» a esos años.
3. Usa planes de retiro con ventajas fiscales
Contribuir a un plan de jubilación como un 401(k) o una cuenta individual de retiro (IRA) tiene varios beneficios. Uno de ellos es que tus ahorros crecerán libres de impuestos año tras año. En otras palabras, las transacciones que se realicen dentro de un plan de jubilación están exentas de impuestos anuales.
Los retiros de la mayoría de los planes no están sujetos a impuestos hasta que el dinero se gasta. Es importante tener en cuenta que el tipo de inversión no afecta el tratamiento fiscal de los retiros.
Con excepción de la IRA Roth y el 401(k) Roth, los retiros que cumplen los requisitos de las cuentas de retiro tradicionales están sujetos al impuesto sobre la renta.
4. Obtener liquidez después de jubilarse
Para maximizar tus ahorros para el retiro, deberías esperar a terminar de trabajar antes de vender activos con ganancias. Si tus ingresos disminuyen cuando te retires, podrías pagar menos impuestos sobre las ganancias de capital. Es posible que no tengas que pagar ningún impuesto sobre las ganancias de capital.
Asume la carga fiscal mientras trabajas, en lugar de hacerlo cuando estés jubilado, pero teniendo en cuenta las consecuencias futuras. Cuanto antes se materialice la ganancia, más probable será que tengas que pagar impuestos sobre ella, porque habrás salido de una categoría con impuestos bajos o sin impuestos.
5. Presta atención a tus períodos de tenencia
Ten en cuenta que, para que una ganancia de capital se considere a largo plazo a efectos fiscales, el activo debe venderse más de un año después de haberlo comprado por primera vez. Si vas a vender un valor que compraste hace aproximadamente un año, revisa la fecha de operación de la compra. Si esperas solo unos días, es posible que la ganancia no se considere una ganancia de capital a corto plazo.
Obviamente, estas estrategias para elegir el momento tienen más peso en las operaciones importantes que en las pequeñas. Lo mismo aplica tanto si estás en un rango impositivo más alto como si estás en uno más bajo.
6. Elige tu método de base de costo
Al comprar y vender acciones de la misma empresa o fondo mutuo en distintas fechas —por ejemplo, mediante el promedio del costo en dólares—, la mayoría de los inversionistas utiliza el método de primeras entradas, primeras salidas (FIFO) para determinar la base de costo.
El método de último en entrar, primero en salir (LIFO), el LIFO de valor en dólares, el costo promedio (solo para acciones de fondos mutuos) y la identificación específica de acciones son las otras cuatro opciones disponibles.
La opción más conveniente dependerá de varios factores, incluido el monto de la ganancia que se declarará y la base de costo de las acciones o unidades adquiridas. En situaciones más complejas, quizá quieras consultar a un profesional de impuestos.
No siempre es fácil determinar cuál es tu «base de costo». En el caso de una casa de bolsa en línea, puedes encontrar tus estados de cuenta en el sitio web de la casa de bolsa. Si no, asegúrate de guardar un registro de todo.
Sin el comprobante de confirmación original u otra evidencia del momento de la compra, determinar la fecha y el costo exactos de una operación con valores puede ser un dolor de cabeza. Si alguna vez necesitas calcular la ganancia o pérdida exacta por la venta de una acción, te alegrará haber guardado tus estados de cuenta. Estas fechas son necesarias para el Anexo D (Schedule D).
7. Dona a una organización benéfica
Tu obligación tributaria por ganancias de capital podría reducirse por el monto de tus donaciones deducibles a organizaciones benéficas. Donar acciones u otros activos que hayan aumentado significativamente de valor a una organización benéfica puede ayudar a reducir los impuestos sobre las ganancias de capital y permitirte deducir el valor total de mercado de las donaciones realizadas.
¿Cuándo se deben pagar impuestos sobre las ganancias de capital?
El impuesto sobre las ganancias de capital se paga en el año en que se obtiene la ganancia. Si vendes acciones durante 2022 y obtienes una ganancia de $140, debes incluir ese monto como ganancia de capital en tu declaración de impuestos de ese año.
Si una inversión se vende con ganancias después de haberla mantenido durante más de un año, el inversionista está sujeto al impuesto sobre las ganancias de capital. Los impuestos se reportan en el Anexo D (Schedule D).
En Estados Unidos, la tasa del impuesto sobre las ganancias de capital va del 0% al 20%, según tus ingresos gravables. La tasa es más alta para las personas con mayores ingresos. La escala de ingresos se actualiza cada año para tener en cuenta la inflación. (Para consultar las tasas del impuesto sobre las ganancias de capital de 2022 y 2023, revisa las tablas anteriores.)
Las ganancias de inversiones mantenidas por menos de un año se llaman ganancias a corto plazo y están sujetas a la tasa impositiva regular sobre los ingresos. Esa tasa es más alta que la que enfrenta la mayoría de las personas.
Preguntas frecuentes
¿Se pueden evitar los impuestos sobre las ganancias de capital?
Los impuestos sobre las ganancias de capital son algo que debes considerar si planeas invertir dinero y obtener ganancias. Sin embargo, hay varias estrategias legítimas que puedes usar para reducir tus ganancias de capital gravables:
- Consérvala durante más de un año.
- Recuerda que las pérdidas de tus inversiones podrían reducir tus ganancias.
- Debes registrar los gastos de mantenimiento de tu inversión.
¿Por qué conviene tener una tasa baja de impuestos sobre las ganancias de capital?
Muchas personas creen que una tasa impositiva baja sobre las ganancias de capital las incentivaría a ahorrar e invertir en activos más riesgosos, como acciones y bonos. El crecimiento de la economía puede atribuirse directamente al aumento de la inversión. Contar con más capital permite que las empresas crezcan y prueben cosas nuevas, lo que a su vez genera más oportunidades de empleo.
Los inversionistas, agregan, están destinando su dinero después de impuestos a estos activos. Un impuesto sobre las ganancias de capital constituye una doble tributación porque el dinero utilizado para adquirir acciones o bonos ya fue gravado como ingreso ordinario.
¿Por qué es una desventaja tener una tasa impositiva baja sobre las ganancias de capital?
Quienes se oponen a una tasa baja sobre las ganancias de capital sostienen que la tasa impositiva sobre los ingresos pasivos es injustamente menor que la de los ingresos del trabajo. Una tasa baja sobre las ganancias en acciones implica que la carga fiscal recae en quienes realmente se ganan la vida trabajando.
Otro punto de controversia es que el negocio de los refugios fiscales sería el que más se beneficiaría de una reducción en la tasa impositiva sobre las ganancias de capital. Dicho de otro modo, en lugar de invertir en nuevas tecnologías, las empresas están destinando su dinero a activos con una baja carga fiscal.
¿Cuánto dura un período de tenencia?
Una ganancia de capital a largo plazo es la utilidad obtenida por la venta de un activo que se ha mantenido durante más de un año. Las ganancias de inversiones mantenidas durante más de un año se gravan a una tasa más baja que las de inversiones mantenidas por menos tiempo, que se gravan a la tasa regular del impuesto sobre la renta de la persona. Por lo tanto, para beneficiarse de las tasas más bajas, se recomienda mantener los activos de capital durante al menos un año.
¿Qué está exento del impuesto sobre las ganancias de capital?
Si aplica una exclusión de ganancias de capital, se reduce el monto de la ganancia gravable. Para la mayoría de las personas, la exención de impuestos sobre las ganancias de capital más conocida es la que aplica a los primeros $250,000 (o $500,000 si se presenta una declaración conjunta como pareja casada) de las ganancias obtenidas por la venta de una vivienda principal que hayan tenido y usado como tal durante al menos dos de los últimos cinco años. Si adquiriste «acciones calificadas de pequeñas empresas» después del 27 de septiembre de 2010, es posible que puedas excluir todas las ganancias de la venta de esas acciones. Si las compraste antes de esa fecha, es posible que puedas excluir hasta el 50% o el 75% de las ganancias.


