
資本利得稅的定義
出售資產所獲得的任何利潤,都須繳納稱為資本利得稅的稅款。
資本利得稅要等到投資售出時才需繳納。資本利得稅是以資產的出售價格與原始購入價格之間的差額計算。已實現收益(或損失)是出售投資時賺取(或損失)的金額。另一方面,未實現收益與損失則是在持有投資、尚未出售時產生。
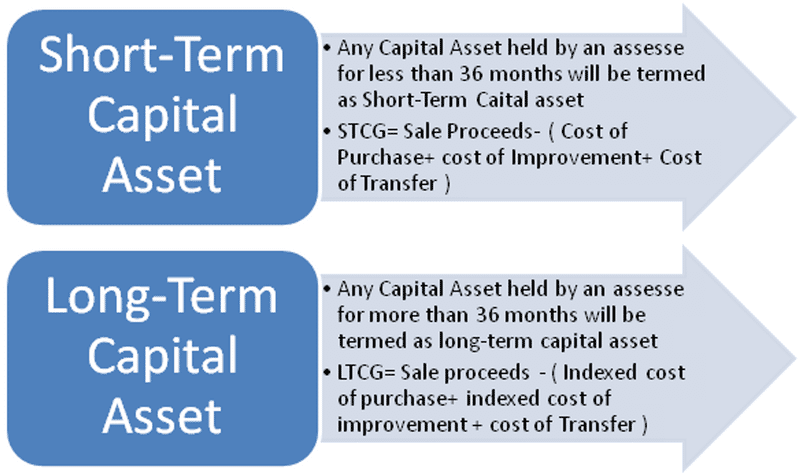
您從投資中獲得的是短期還是長期資本利得,會影響您需要繳納的稅額。
短期資本利得
如果您持有資產一年或更短時間後出售,將適用短期資本利得稅率。
持有未滿一年的資本資產出售後所獲得的任何收益,都會視為普通所得,並適用與薪資相同的稅率。相較之下,長期資本利得稅是根據既定稅率計算,且稅率每年會依通膨調整,因此通常較高。
長期資本利得
長期資本利得稅率適用於持有一年以上後出售的資產。
運作方式是什麼?
股票或其他應稅投資資產出售時,資本利得(或稱獲利)就被視為「已實現」。未實現資本利得,也就是尚未出售的投資,免於課稅。就稅務而言,股東持有該股票的部位價值,在股票出售前不會增加。
依現行美國聯邦稅法,持有超過一年的資產出售所得適用較低的資本利得稅率。納稅人依當年度的稅率級距,可能適用 0%、15% 或 20% 的稅率。
對絕大多數報稅者而言,所得稅率高於長期資本利得稅率。因此,為了讓獲利適用較低稅率,他們有財務誘因至少等一年再出售投資。
日內交易者及其他利用線上交易快速、便利特性的人,包括進行放空的人,都應注意,持有資產未滿一年的買賣所得,適用的稅率高於長期持有相同資產所獲得的收益。
計算當年度的應稅資本利得時,請從資本利得總額中扣除資本損失。您的稅額應反映資本利得總額。每年可扣除的淨損失上限為 3,000 美元,超出的損失則可結轉至下一個課稅年度。
2021 年與 2022 年-資本利得稅率
在稅務上,資產購入後第一年內出售所產生的獲利,通常會被視為薪資或工資所得。申報所得稅時,這類獲利會列入「勞動所得」或「一般所得」。
同樣地,來自資產的股利即使不屬於資本利得,也算是收益,因此通常會以相同方式處理。在美國,適用 15% 及以上稅率的人,其股利會被視為一般所得。
不過,長期資本利得的規則有所不同。出售持有超過一年的資產所獲利潤,須依納稅人當年度的應稅所得,按不同稅率課稅。每年都會調整稅率,以反映當前的通貨膨脹水準。
下表列出 2022 年和 2023 年適用的稅率:
| 2022 年長期資本利得稅率 | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| 申報身分 | 0% | 15% | 20% |
| 單身 | 最高 41,675 美元 | 41,675 美元至 459,750 美元 | 超過 459,750 美元 |
| 戶主 | 最高 55,800 美元 | 55,800 美元至 488,500 美元 | 超過 488,500 美元 |
| 夫妻合併申報及尚存配偶 | 最高 83,350 美元 | 83,350 美元至 517,200 美元 | 超過 517,200 美元 |
| 已婚夫妻分開申報 | 最高 41,675 美元 | 41,675 美元至 258,600 美元 | 超過 258,600 美元 |
持有一年以上的應稅資產所產生的獲利,您需要繳納的稅額如下。
| 2023 年長期資本利得稅率 | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| 申報身分 | 0% | 15% | 20% |
| 單身 | 最高 44,625 美元 | 44,626 美元至 492,300 美元 | 超過 492,300 美元 |
| 戶主 | 最高 59,750 美元 | 59,751 美元至 523,050 美元 | 超過 523,050 美元 |
| 夫妻合併申報及尚存配偶 | 最高 89,250 美元 | 89,251 美元至 553,850 美元 | 超過 553,850 美元 |
| 已婚夫妻分開申報 | 最高 44,625 美元 | 44,626 美元至 276,900 美元 | 超過 276,900 美元 |
以下說明持有一年以上的應稅資產獲利需要繳多少稅。
這張表顯示,長期資本利得稅率符合一般趨勢,也就是資本利得稅率低於個人所得稅率。
例外情況與特殊資本利得稅率
在資本利得稅方面,某些資產類別的課稅方式與其他類別不同。
收藏品
無論您的財務狀況如何,出售藝術品、古董、珠寶、貴金屬或郵票收藏品所實現的收益,都適用 28% 的稅率。無論您實際適用的稅率級距為何,都會按 28% 課稅。即使您適用的稅率級距較高,資本利得稅率最高仍為 28%。
自住型不動產
出售自住房屋會改變房地產資本利得的課稅方式。程序如下:個人出售主要自住房屋所獲得的資本利得,前 250,000 美元免稅;已婚夫妻則為前 500,000 美元免稅。
若要符合資格,賣方必須至少持有該房屋並居住其中兩年。
出售房屋會產生資本損失,但與其他投資不同,這些損失不能用來抵減後續獲利。
以下說明可能的運作方式。某納稅人以單身身分購入一間房屋,價格為 200,000 美元,之後以 500,000 美元出售,獲利為 300,000 美元。扣除 250,000 美元的免稅額後,這名納稅人的應稅資本利得為 50,000 美元。
在大多數情況下,將重大修繕與升級的費用加計至住宅成本,可降低應課稅資本利得金額。
投資不動產
不動產所有人通常可以隨著房屋老化,將折舊費用從應稅所得中扣除。(這種價值下降是由房屋的實際狀況造成,與房屋的市場價值無關。)
將折舊納入考量,會降低您一開始為取得資產所支付的「成本」。這可能會使您出售房屋所得的資本利得面臨更高的稅負。因此,扣除折舊後的房產帳面價值與售價之間的差距會擴大。
如果您以 100,000 美元購入一棟建築物,且符合扣除 5,000 美元折舊費用的資格,課稅時就會視同您實際支付了 95,000 美元購置該建築物。出售房產時,這 5,000 美元會被視為折舊費用的回收。
這筆金額將按 25% 的稅率課稅。如果這棟建築以 110,000 美元售出,資本利得總額將為 15,000 美元。總售價中的 5,000 美元將被視為收回先前享有的節稅利益。這筆收回的金額將按 25% 的稅率課稅。投資人對剩餘 10,000 美元資本利得適用的邊際稅率則可能是 0%、15% 或 20%。
投資例外情況
淨投資所得稅是高收入者可能需要繳納的額外稅款。
如果您的 MAGI(修正後調整總所得,而非應稅所得)超過 IRS 規定的門檻,投資所得將額外課徵 3.8% 的稅。
夫妻合併申報或尚存配偶的門檻為 250,000 美元。單身申報者或以戶主身分申報者的門檻為 200,000 美元。夫妻分開申報者的門檻則為 125,000 美元。
計算資本利得稅
資產出售時的收益或損失,取決於買入價格與賣出價格的比較。
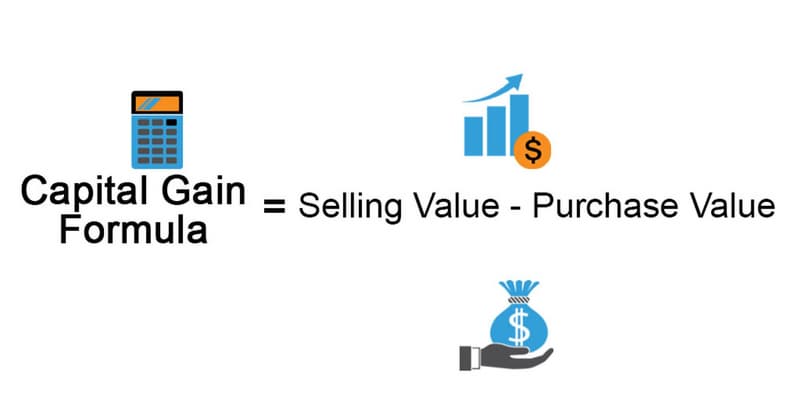
當資產出售所得低於賣方對該資產的原始投資時,就會產生資本損失。
您可以接著根據這個數字計算資本利得稅。將您的持股與依市值排名的股票相比,有助於您決定先減碼哪些部位。
如何降低資本利得稅負
資本利得稅對投資報酬的影響相當大。不過,有一種合法策略可以幫助某些投資人,在特定年度降低甚至完全避免繳納淨資本利得稅。管理獲利實現的時機,本身就是一種風險管理,能讓您保留更多報酬。
最基本的方法之一,是在出售資產前至少等待一年。一般而言,長期資本利得的稅率低於短期獲利的稅率,因此這麼做會是明智之舉。
1. 善用資本損失
為降低年度資本利得稅,可用資本損失抵銷同年度的資本利得。不過,如果成本大於效益呢?
有兩種可能的做法。如果您的虧損超過獲利,最多可從課稅所得中扣除 3,000 美元。超過您當年度課稅所得的虧損可結轉至後續年度,並從未來的課稅所得中扣除。
舉例來說,假設某位投資人賣出部分股票獲利 5,000 美元,但賣出其他股票虧損 20,000 美元。就稅務而言,這筆 5,000 美元的獲利可以用資本損失抵銷。剩餘的 15,000 美元資本損失,之後可能可用來降低課稅所得。
年收入為 50,000 美元的投資人,第一年扣除 3,000 美元的年度扣除額上限後,申報收入為 40,000 美元。如今,高達 47,000 美元的收入都要課稅。
這 12,000 美元的資本損失可在接下來四年,每年扣除 3,000 美元。
2. 勿違反洗售規則
投資人若打算虧損賣出某檔股票,再將所得款項重新投資於同一家公司,應三思而後行。若在未滿 30 天內完成這一連串交易,美國國稅局(IRS)的洗售規則會禁止這種做法。
Schedule D 用於申報任何重大財務收益。
透過「結轉」,資本損失可以在未來年度從應稅所得中扣除。
3. 使用享有稅務優惠的退休計畫
提撥至 401(k) 或個人退休帳戶(IRA)等退休計畫有多項好處,其中之一是您的儲蓄每年都能免稅成長。換句話說,在退休計畫內進行的所有交易都免於年度課稅。
大多數計畫的提款在實際使用這筆錢之前不會課稅。請注意,投資類型不會影響提款的稅務處理方式。
除了 Roth IRA 和 Roth 401(k) 外,從傳統退休帳戶提領的合格款項須繳納所得稅。
4. 退休後變現
若想盡量增加退休儲蓄,您應等到退休後再出售獲利資產。退休後收入若降低,您可能只需繳納較少的資本利得稅,甚至可能完全不必繳納資本利得稅。
在工作期間承擔稅負,而不是等到退休後,但要考量未來可能造成的影響。越早實現收益,就越可能需要為此繳稅,因為您可能已不再適用較低稅率或免稅級距。
5. 留意持有期間
請注意,資產必須在首次買進一年以上後賣出,才會按長期資本利得課稅。如果您要賣出約一年前買進的證券,請確認買進交易日。只要再等幾天,這筆收益就可能不會被視為短期資本利得。
顯然,這些時機策略對大型交易的影響,比對小型交易更大。無論您適用較高或較低的稅率級距,情況都一樣。
6. 選擇您的計算基準
在不同日期買進和賣出同一家公司的股票或同一檔共同基金時——例如透過定期定額——多數投資人會採用先進先出法(FIFO)來計算成本基礎。
後進先出法(LIFO)、金額後進先出法、平均成本法(僅適用於共同基金股份),以及特定股份識別法,是其他四種可選方式。
最佳選擇取決於多項因素,包括申報的收益金額,以及所購入股票或單位的成本基礎價格。若情況較複雜,您可能會想諮詢稅務專業人士。
要弄清楚自己的「成本基礎」並不總是容易。若使用線上券商,您可以在券商的網站上找到對帳單。至少,請確保所有資料都有留存紀錄。
如果沒有原始交易確認書或其他購買當時的證明,要確定證券交易的確切日期和成本可能會很麻煩。如果您需要計算出售股票的確切損益,就會很慶幸自己有保留交易紀錄。申報 Schedule D 時需要這些日期。
7. 捐款給慈善機構
您的資本利得稅負可能因可扣除的慈善捐贈而降低。將大幅增值的股票或其他資產捐贈給慈善機構,有助於減少資本利得稅,並可按捐贈時的完整市價申報稅務扣除額。
何時需要繳納資本利得稅?
資本利得稅應在收益實現的年度繳納。若您在 2022 年賣出股票並獲利 140 美元,必須在該年度的報稅申報中將這筆金額列為資本利得。
如果投資獲利出售,且持有時間超過一年,投資人就需要繳納資本利得稅。相關稅額會在 Schedule D 中申報。
在美國,資本利得稅率介於應稅所得的 0% 至 20% 之間。高所得者的稅率較高。薪資級距每年都會更新,以反映通貨膨脹。(如需查詢 2022 年和 2023 年的資本利得稅率,請參閱上方表格。)
持有未滿一年的投資所產生的收益稱為短期資本利得,須按一般所得稅率課稅。這個稅率高於大多數人適用的稅率。
常見問題
可以避免資本利得稅嗎?
如果您打算投入資金並獲利,資本利得稅是需要考量的因素。不過,您可以運用多種合法策略,降低應稅資本利得:
- 持有超過一年。
- 請記得,投資損失可能會降低您的投資收益。
- 投資的維護費用應予以記錄。
資本利得稅率低有什麼好處?
許多人認為,較低的資本利得稅率會鼓勵他們儲蓄,並投資於股票、債券等風險較高的資產。經濟成長可直接歸因於投資增加。資金增加能讓企業成長並嘗試新事物,進而創造更多就業機會。
投資人還補充說,他們是用稅後所得購買這些資產。資本利得稅等於重複課稅,因為用來購買股票或債券的資金,先前已被當作一般所得課過稅。
資本利得稅率偏低為什麼反而是不利因素?
反對低資本利得稅率的人認為,被動所得的稅率比勞動所得低,並不公平。股票獲利的稅率偏低,代表繳稅的負擔轉嫁給真正靠工作維生的人。
另一個爭議點是,資本利得稅率調降,最受益的將是避稅業務。換句話說,企業沒有投資新技術,而是把資金投入低稅負資產。
持有期間有多長?
長期資本利得是指出售持有超過一年的資產所獲得的利潤。持有超過一年的投資,其收益稅率低於持有時間較短的投資;持有時間較短的投資收益則按個人的一般所得稅率課稅。因此,為了享有較低的稅率,建議至少持有資本資產一年。
哪些項目不課徵資本利得稅?
若適用資本利得排除額,應稅利得金額就會降低。對多數人而言,最廣為人知的資本利得稅免稅額,是出售主要住所所得利潤的前 250,000 美元(夫妻合併申報則為 500,000 美元);適用條件是該住所由其持有,且在過去五年中至少有兩年作為主要住所使用。若您在 2010 年 9 月 27 日之後取得「合格小型企業股票」,出售該股票所得的利得可能全部都可排除課稅。若股票是在該日期之前購買,您可能可以排除高達 50% 或 75% 的利得。


