
Steuer auf Kapitalgewinne: Definition
Jeder Gewinn aus dem Verkauf eines Vermögenswerts unterliegt einer Steuer, die als Steuer auf Kapitalgewinne bezeichnet wird.
Die Steuer auf Kapitalgewinne wird erst fällig, wenn die Anlage verkauft wird. Die Steuer auf Kapitalgewinne wird als Differenz zwischen dem Verkaufspreis eines Vermögenswerts und seinem ursprünglichen Anschaffungspreis berechnet. Ein realisierter Gewinn (oder Verlust) ist der Betrag, den Sie beim Verkauf einer Anlage erzielen oder verlieren. Nicht realisierte Gewinne und Verluste entstehen dagegen, wenn eine Anlage gehalten wird, ohne sie zu verkaufen.
Ob Sie mit Ihrer Anlage einen kurzfristigen oder langfristigen Veräußerungsgewinn erzielt haben, beeinflusst, wie viel Steuern Sie zahlen müssen.
Kurzfristiger Kapitalgewinn
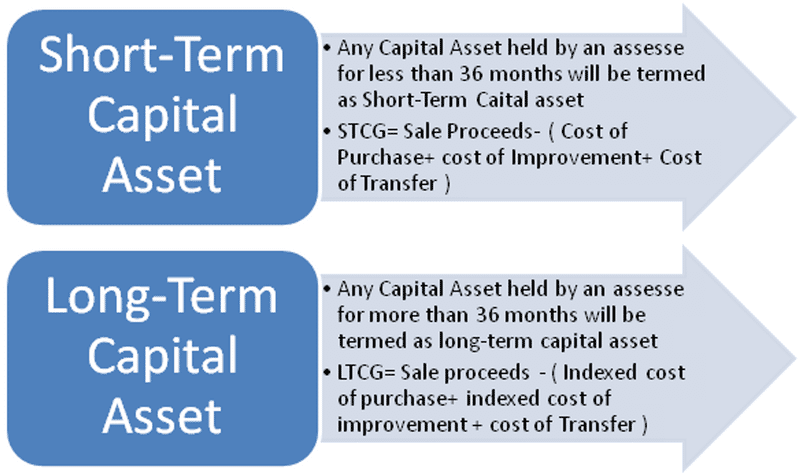
Wenn Sie einen Vermögenswert verkaufen, nachdem Sie ihn ein Jahr oder weniger gehalten haben, unterliegen Sie den Steuersätzen für kurzfristige Kapitalgewinne.
Gewinne aus dem Verkauf eines Vermögenswerts, der weniger als ein Jahr gehalten wurde, gelten als gewöhnliches Einkommen und unterliegen demselben Steuersatz wie Gehalt. Im Vergleich dazu richten sich die Steuern auf langfristige Kapitalgewinne nach festgelegten Steuersätzen, die jedes Jahr an die Inflation angepasst werden; dieser Steuersatz ist daher in der Regel höher.
Langfristiger Veräußerungsgewinn
Langfristige Steuersätze auf Kapitalgewinne gelten für Vermögenswerte, die nach mehr als einem Jahr Haltedauer verkauft werden.
Wie funktioniert das?
Kapitalgewinne oder Gewinne gelten als „realisiert“, wenn Aktien oder andere steuerpflichtige Anlagewerte verkauft werden. Nicht realisierte Kapitalgewinne, also Anlagen, die noch nicht verkauft wurden, sind von der Besteuerung ausgenommen. Der Wert der Bestände eines Aktionärs in dieser Aktie steigt steuerlich erst, wenn die Aktie verkauft wird.
Gewinne aus dem Verkauf von Vermögenswerten, die länger als ein Jahr gehalten wurden, unterliegen nach geltendem US-Bundessteuerrecht einem niedrigeren Steuersatz auf Veräußerungsgewinne. Je nach Einkommensteuerstufe im laufenden Jahr kann ein Steuerpflichtiger 0 %, 15 % oder 20 % zahlen.
Für die weitaus meisten Steuerpflichtigen ist der Steuersatz auf Einkommen höher als der auf langfristige Kapitalgewinne. Daher haben sie einen finanziellen Anreiz, mindestens ein Jahr zu warten, bevor sie ihre Anlagen verkaufen, um von dem niedrigeren Steuersatz auf die erzielten Gewinne zu profitieren.
Daytrader und andere, die die Schnelligkeit und Bequemlichkeit des Online-Handels nutzen, einschließlich derjenigen, die Leerverkäufe tätigen, sollten beachten, dass Gewinne aus dem Kauf und Verkauf von Vermögenswerten, die weniger als ein Jahr gehalten wurden, einem höheren Steuersatz unterliegen als Gewinne aus dem langfristigen Halten derselben Vermögenswerte.
Um Ihre steuerpflichtigen Kapitalgewinne für das Jahr zu berechnen, ziehen Sie Ihre Kapitalverluste von Ihren Gesamtkapitalgewinnen ab. Ihre Steuerlast sollte den Gesamtbetrag Ihrer Kapitalgewinne widerspiegeln. Nettoverluste können jährlich nur bis zu einem Höchstbetrag von 3.000 $ abgezogen werden; darüber hinausgehende Verluste können jedoch ins nächste Steuerjahr vorgetragen werden.
2021 und 2022 – Steuersätze auf Kapitalgewinne
Aus steuerlicher Sicht wird der Gewinn aus dem Verkauf eines Vermögenswerts, der im ersten Jahr nach dem Kauf erzielt wird, häufig wie Gehalts- oder Lohneinkommen behandelt. In der Steuererklärung würden Sie solche Gewinne als „Erwerbseinkommen“ oder „ordentliches Einkommen“ angeben.
Ebenso werden Dividenden aus einem Vermögenswert, die einen Gewinn darstellen, auch wenn es sich nicht um Kapitalgewinne handelt, oft gleich behandelt. In den Vereinigten Staaten gelten Dividenden für Personen mit einem Steuersatz von 15 % oder höher als gewöhnliches Einkommen.
Die Regeln für langfristige Kapitalgewinne sind jedoch anders. Gewinne aus dem Verkauf von Vermögenswerten, die länger als ein Jahr gehalten wurden, werden mit Steuersätzen besteuert, die sich nach dem zu versteuernden Einkommen der steuerpflichtigen Person im jeweiligen Jahr richten. Die Steuersätze werden jedes Jahr angepasst, um der aktuellen Inflation Rechnung zu tragen.
Die nachstehenden Tabellen zeigen die für 2022 und 2023 geltenden Sätze:
| Steuersätze 2022 für langfristige Kapitalgewinne | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| Veranlagungsstatus | 0% | 15% | 20% |
| Alleinstehend | Bis zu 41.675 $ | 41.675 $ bis 459.750 $ | Über 459.750 $ |
| Haushaltsvorstand | Bis zu 55.800 $ | 55.800 $ bis 488.500 $ | Über 488.500 $ |
| Zusammenveranlagte Ehepaare und überlebende Ehepartner | Bis zu 83.350 $ | 83.350 $ bis 517.200 $ | Über 517.200 $ |
| Verheiratete mit getrennter Veranlagung | Bis zu 41.675 $ | 41.675 $ bis 258.600 $ | Über 258.600 $ |
So viel zahlen Sie an Steuern auf Gewinne aus steuerpflichtigen Anlagen, die Sie mindestens ein Jahr halten.
| Steuersätze 2023 für langfristige Kapitalgewinne | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| Veranlagungsstatus | 0% | 15% | 20% |
| Alleinstehend | Bis zu 44.625 $ | 44.626 $ bis 492.300 $ | Über 492.300 $ |
| Haushaltsvorstand | Bis zu 59.750 $ | 59.751 $ bis 523.050 $ | Über 523.050 $ |
| Verheiratete bei gemeinsamer Veranlagung und überlebende Ehepartner | Bis zu 89.250 $ | 89.251 $ bis 553.850 $ | Über 553.850 $ |
| Verheiratete mit getrennter Veranlagung | Bis zu 44.625 $ | 44.626 $ bis 276.900 $ | Über 276.900 $ |
So viel zahlen Sie auf Gewinne aus steuerpflichtigen Anlagen, die Sie mindestens ein Jahr halten.
Diese Tabelle zeigt, dass die Steuersätze auf langfristige Kapitalgewinne dem allgemeinen Trend entsprechen, Kapitalgewinne niedriger zu besteuern als das Einkommen von Privatpersonen.
Ausnahmen und besondere Steuersätze auf Kapitalgewinne
Bei der Besteuerung von Kapitalgewinnen werden einige Anlageklassen anders behandelt als andere.
Sammlerstücke
Unabhängig von Ihrer finanziellen Situation wird der Gewinn, den Sie beim Verkauf Ihrer Sammlung aus Kunst, Antiquitäten, Schmuck, Edelmetallen oder Briefmarken erzielen, mit 28 % besteuert. Der Steuersatz von 28 % gilt unabhängig von Ihrem tatsächlichen Steuersatz. Die Steuer auf Veräußerungsgewinne ist auf 28 % begrenzt, selbst wenn Ihr Steuersatz höher ist.
Selbstgenutzte Immobilien
Der Verkauf Ihres Hauptwohnsitzes ändert die steuerliche Behandlung von Veräußerungsgewinnen aus Immobilien. Dabei gilt Folgendes: Auf die ersten 250.000 US-Dollar an Veräußerungsgewinnen aus dem Verkauf des Hauptwohnsitzes einer Einzelperson (oder 500.000 US-Dollar bei einem Ehepaar) fallen keine Steuern an.
Um die Voraussetzungen zu erfüllen, muss der Verkäufer die Immobilie mindestens zwei Jahre lang besessen und selbst bewohnt haben.
Beim Verkauf eines Eigenheims entstehen Kapitalverluste. Anders als bei anderen Anlagen können diese Verluste jedoch nicht mit späteren Gewinnen verrechnet werden.
So könnte es funktionieren: Eine steuerpflichtige Person, die als alleinstehende Person ein Haus für 200.000 $ kauft und es anschließend für 500.000 $ verkauft, erzielt einen Gewinn von 300.000 $. Nach Berücksichtigung des Freibetrags von 250.000 $ beträgt der steuerpflichtige Veräußerungsgewinn für diese Person 50.000 $.
In den meisten Fällen lässt sich der steuerpflichtige Veräußerungsgewinn verringern, indem die Kosten für größere Reparaturen und Modernisierungen zu den Anschaffungskosten der Immobilie hinzugerechnet werden.
Immobilieninvestments
Eigentümer von Immobilien können die Abschreibung für ihre Immobilie oft von ihrem zu versteuernden Einkommen abziehen, wenn das Gebäude altert. (Dieser Wertverlust ist auf den baulichen Zustand des Hauses zurückzuführen und hat nichts mit seinem Marktwert zu tun.)
Die Berücksichtigung der Abschreibung senkt die „Kosten“, die Sie ursprünglich für den Erwerb des Vermögenswerts aufwenden mussten. Dadurch kann der Veräußerungsgewinn aus dem Verkauf des Hauses höher besteuert werden. Infolgedessen vergrößert sich die Differenz zwischen dem Nettowert der Immobilie nach Abzügen und dem Verkaufspreis.
Wenn Sie ein Gebäude für 100.000 $ gekauft haben und berechtigt sind, 5.000 $ Abschreibung steuerlich geltend zu machen, werden Sie so besteuert, als hätten Sie tatsächlich 95.000 $ für das Gebäude ausgegeben. Beim Verkauf der Immobilie gelten die 5.000 $ als Rückführung der Abschreibungsaufwendungen.
Dieser Betrag wird mit einem Steuersatz von 25 % besteuert. Der gesamte Veräußerungsgewinn würde 15.000 $ betragen, wenn das Gebäude für 110.000 $ verkauft würde. 5.000 $ des gesamten Verkaufspreises würden als Rückführung der zuvor erzielten Steuerersparnis gelten. Dieser zurückgeführte Betrag wird mit einem Steuersatz von 25 % besteuert. Der Grenzsteuersatz des Anlegers auf den verbleibenden Veräußerungsgewinn von 10.000 $ läge bei null, fünfzehn oder zwanzig Prozent.
Ausnahmen bei Investitionen
Die Steuer auf Nettoinvestitionseinkommen ist eine zusätzliche Abgabe, die Personen mit hohem Einkommen möglicherweise zahlen müssen.
Wenn Ihr MAGI (nicht Ihr zu versteuerndes Einkommen) über den vom IRS festgelegten Schwellenwerten liegt, werden Ihre Kapitalerträge zusätzlich mit 3,8 % besteuert.
Für verheiratete Paare, die gemeinsam eine Steuererklärung einreichen, oder für hinterbliebene Ehepartner liegt der Schwellenwert bei 250.000 $. Für Alleinstehende, die eine Steuererklärung einreichen, oder für Personen, die als Haushaltsvorstand veranlagen, beträgt er 200.000 $. Für verheiratete Paare, die getrennte Steuererklärungen einreichen, liegt er bei 125.000 $.
Berechnung der Steuer auf Kapitalgewinne
Gewinne oder Verluste aus dem Verkauf eines Vermögenswerts werden durch den Vergleich des Kaufpreises mit dem Verkaufspreis ermittelt.
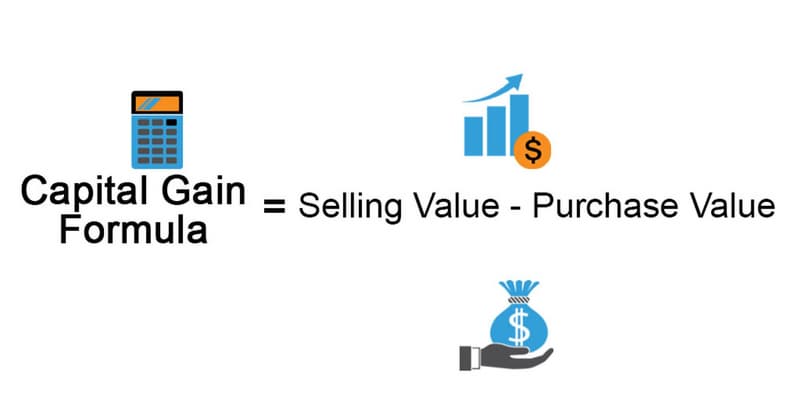
Ein Kapitalverlust entsteht, wenn der Verkaufserlös eines Vermögenswerts unter der ursprünglichen Investition des Verkäufers in diesen Vermögenswert liegt.
Ihre Steuer auf Kapitalgewinne lässt sich dann anhand dieses Werts bestimmen. Ein Vergleich Ihrer Bestände mit Aktien nach Marktkapitalisierung sortiert kann Ihnen dabei helfen zu entscheiden, welche Positionen Sie zuerst abbauen.
So senken Sie Ihre Steuer auf Kapitalgewinne
Die Auswirkungen der Steuer auf Kapitalgewinne auf Anlageerträge sind erheblich. Es gibt jedoch eine legale Strategie, mit der bestimmte Anleger in einem Jahr ihre Netto-Steuer auf Kapitalgewinne ganz vermeiden oder zumindest reduzieren können. Der Zeitpunkt, zu dem Sie Gewinne realisieren, ist selbst eine Form des Risikomanagements, durch das mehr von Ihrer Rendite erhalten bleibt.
Eine der grundlegendsten Methoden besteht darin, mindestens ein Jahr zu warten, bevor Sie einen Vermögenswert verkaufen. Generell ist der Steuersatz auf langfristige Kapitalgewinne niedriger als der auf kurzfristige Gewinne. Daher sind Sie gut beraten, so vorzugehen.
1. Nutzen Sie Ihre Kapitalverluste
Um die jährliche Steuer auf Kapitalgewinne zu senken, können Kapitalverluste mit Gewinnen aus demselben Jahr verrechnet werden. Doch was, wenn die Kosten den Nutzen übersteigen?
Es gibt zwei mögliche Vorgehensweisen. Sie können bis zu 3.000 US-Dollar von Ihrem zu versteuernden Einkommen abziehen, wenn Ihre Verluste Ihre Gewinne übersteigen. Verluste, die Ihr zu versteuerndes Einkommen für das Jahr übersteigen, werden vorgetragen und können von Ihrem künftig zu versteuernden Einkommen abgezogen werden.
Hier ein Beispiel: Angenommen, ein Anleger erzielt beim Verkauf einiger Aktien einen Gewinn von 5.000 $, macht beim Verkauf anderer Aktien aber einen Verlust von 20.000 $. Für Steuerzwecke kann der Kapitalverlust den Gewinn von 5.000 $ ausgleichen. Der verbleibende Kapitalverlust von 15.000 $ kann dann möglicherweise dazu verwendet werden, das zu versteuernde Einkommen zu senken.
Ein Anleger mit einem Jahreseinkommen von 50.000 $ würde im ersten Jahr nach Abzug des jährlichen Höchstbetrags für Abzüge von 3.000 $ ein Einkommen von 40.000 $ angeben. Nun unterliegen satte 47.000 $ der Besteuerung.
Die Kapitalverluste in Höhe von 12.000 US-Dollar können in den nächsten vier Jahren mit jährlich 3.000 US-Dollar steuerlich geltend gemacht werden.
2. Verstoßen Sie nicht gegen die Wash-Sale-Regel
Anleger sollten es sich gut überlegen, eine Aktie mit Verlust zu verkaufen, um den Erlös erneut in dasselbe Unternehmen zu investieren. Die Wash-Sale-Regel des IRS verbietet eine solche Abfolge von Transaktionen, wenn sie innerhalb von weniger als 30 Tagen abgeschlossen wird.
Schedule D wird verwendet, um erhebliche finanzielle Gewinne anzugeben.
Kapitalverluste können durch einen Verlustvortrag in künftigen Jahren vom steuerpflichtigen Einkommen abgezogen werden.
3. Nutzen Sie steuerbegünstigte Altersvorsorgepläne
Einzahlungen in einen Altersvorsorgeplan wie einen 401(k)-Plan oder ein Individual Retirement Account (IRA) bieten mehrere Vorteile. Einer davon ist, dass Ihr Erspartes Jahr für Jahr steuerfrei wächst. Anders gesagt: Alle Transaktionen innerhalb eines Altersvorsorgeplans sind von der jährlichen Besteuerung ausgenommen.
Auszahlungen aus den meisten Plänen werden erst besteuert, wenn das Geld tatsächlich ausgegeben wird. Wichtig ist: Die Art der Anlage beeinflusst die steuerliche Behandlung von Auszahlungen nicht.
Mit Ausnahme der Roth IRA und des Roth 401(k) unterliegen berechtigte Auszahlungen aus traditionellen Altersvorsorgekonten der Einkommensteuer.
4. Nach dem Ruhestand Geld entnehmen
Um Ihre Ersparnisse für den Ruhestand zu maximieren, sollten Sie mit dem Verkauf gewinnbringender Anlagen warten, bis Sie nicht mehr arbeiten. Wenn Ihr Einkommen im Ruhestand sinkt, zahlen Sie möglicherweise weniger Steuern auf Veräußerungsgewinne. Es ist möglich, dass Sie überhaupt keine Steuern auf Veräußerungsgewinne zahlen müssen.
Tragen Sie die Steuerlast lieber, solange Sie noch arbeiten, statt erst im Ruhestand, behalten Sie dabei aber die künftigen Folgen im Blick. Je früher der Gewinn realisiert wird, desto wahrscheinlicher wird er besteuert, weil Sie dadurch aus einer niedrigeren oder steuerfreien Steuerkategorie herausfallen könnten.
5. Achten Sie auf Ihre Haltedauer
Beachten Sie, dass ein Vermögenswert mehr als ein Jahr nach dem Kauf verkauft werden muss, damit der Gewinn als langfristiger Kapitalgewinn besteuert wird. Prüfen Sie das Handelsdatum des Erwerbs, wenn Sie ein Wertpapier verkaufen, das Sie vor etwa einem Jahr gekauft haben. Wenn Sie nur ein paar Tage warten, wird der Gewinn möglicherweise nicht als kurzfristiger Kapitalgewinn eingestuft.
Diese Timing-Strategien wirken sich natürlich bei größeren Transaktionen stärker aus als bei kleineren. Das gilt gleichermaßen, wenn Sie einem höheren oder einem niedrigeren Steuersatz unterliegen.
6. Wählen Sie Ihre Berechnungsgrundlage
Beim Kauf und Verkauf von Aktien desselben Unternehmens oder Anteilen desselben Investmentfonds zu verschiedenen Zeitpunkten – beispielsweise mithilfe des Cost-Average-Effekts – verwenden die meisten Anleger die First-in-first-out-Methode (FIFO), um die Anschaffungskosten zu ermitteln.
Last-in-first-out (LIFO), Dollar-Value-LIFO, die Durchschnittskostenmethode (nur bei Anteilen an Investmentfonds) und die spezifische Identifizierung einzelner Anteile sind die vier weiteren verfügbaren Optionen.
Die optimale Option hängt von mehreren Faktoren ab, darunter der Höhe des anzugebenden Gewinns und dem Anschaffungspreis der erworbenen Aktien oder Anteile. In komplexeren Fällen können Sie sich an eine Steuerfachkraft wenden.
Es ist nicht immer einfach herauszufinden, wie hoch Ihre „Anschaffungskosten“ sind. Bei einem Online-Broker finden Sie Ihre Kontoauszüge auf der Website Ihres Brokers. Sorgen Sie in jedem Fall dafür, dass Sie alles dokumentieren.
Ohne die ursprüngliche Kaufabrechnung oder andere Belege aus dem Kaufzeitpunkt kann es schwierig sein, das genaue Datum und die Kosten einer Wertpapiertransaktion zu ermitteln. Wenn Sie jemals Ihren genauen Gewinn oder Verlust aus dem Verkauf einer Aktie berechnen müssen, werden Sie froh sein, Ihre Abrechnungen aufbewahrt zu haben. Diese Daten sind für Schedule D erforderlich.
7. Für wohltätige Zwecke spenden
Ihre Steuerlast auf Kapitalgewinne kann sich um den Betrag Ihrer abzugsfähigen Spenden an gemeinnützige Organisationen verringern. Wenn Sie Aktien oder andere Vermögenswerte, deren Wert deutlich gestiegen ist, an gemeinnützige Organisationen spenden, kann das dazu beitragen, die Steuern auf Kapitalgewinne zu senken und einen Steuerabzug in Höhe des vollen Marktwerts der Spenden zu ermöglichen.
Wann werden Steuern auf Kapitalgewinne fällig?
Die Steuer auf Veräußerungsgewinne ist in dem Jahr fällig, in dem der Gewinn realisiert wird. Wenn Sie 2022 Aktien verkaufen und einen Gewinn von 140 US-Dollar erzielen, müssen Sie diesen Betrag in Ihrer Steuererklärung für dieses Jahr als Veräußerungsgewinn angeben.
Wird eine Anlage mit Gewinn verkauft, nachdem sie länger als ein Jahr gehalten wurde, unterliegt der Anleger der Steuer auf Kapitalgewinne. Die Gewinne werden in Schedule D angegeben.
In den Vereinigten Staaten liegt der Steuersatz auf Kapitalgewinne zwischen 0 % und 20 % Ihres steuerpflichtigen Einkommens. Für Wohlhabende ist der Steuersatz höher. Die Einkommensgrenzen werden jedes Jahr an die Inflation angepasst. (Die Steuersätze auf Kapitalgewinne für 2022 und 2023 finden Sie in den Tabellen oben.)
Gewinne aus Anlagen, die weniger als ein Jahr gehalten werden, werden als kurzfristige Gewinne bezeichnet und mit dem regulären Einkommensteuersatz besteuert. Dieser Steuersatz ist höher als der, den die meisten Menschen zahlen.
Häufig gestellte Fragen
Lassen sich Steuern auf Kapitalgewinne vermeiden?
Steuern auf Kapitalgewinne sollten Sie berücksichtigen, wenn Sie Geld anlegen und Gewinne erzielen möchten. Es gibt jedoch verschiedene legale Strategien, mit denen Sie Ihre steuerpflichtigen Kapitalgewinne senken können:
- Halten Sie die Position länger als ein Jahr.
- Denken Sie daran, dass Anlageverluste Ihre Anlagegewinne mindern können.
- Die laufenden Kosten für Ihre Anlage sollten erfasst werden.
Warum ist ein niedriger Steuersatz auf Kapitalgewinne vorteilhaft?
Viele Menschen glauben, dass ein niedriger Steuersatz auf Kapitalgewinne sie dazu bewegen würde, mehr zu sparen und in risikoreichere Anlagen wie Aktien und Anleihen zu investieren. Das Wirtschaftswachstum lässt sich direkt auf den Anstieg der Investitionen zurückführen. Mehr Kapital ermöglicht es Unternehmen, zu wachsen und Neues auszuprobieren, wodurch zusätzliche Arbeitsplätze entstehen.
Investoren, so fügen sie hinzu, geben ihr Geld nach Steuern für diese Vermögenswerte aus. Eine Steuer auf Kapitalgewinne ist eine Doppelbesteuerung, weil das zum Kauf von Aktien oder Anleihen verwendete Geld bereits als reguläres Einkommen besteuert wurde.
Warum ist ein niedriger Steuersatz auf Kapitalgewinne ein Nachteil?
Kritiker niedriger Steuersätze auf Kapitalgewinne argumentieren, dass passive Einkünfte ungerechtfertigt niedriger besteuert werden als Arbeitseinkommen. Ein niedriger Steuersatz auf Aktiengewinne bedeutet, dass die Steuerlast auf diejenigen abgewälzt wird, die tatsächlich ihren Lebensunterhalt verdienen.
Ein weiterer Streitpunkt ist, dass die Branche der Steuervermeidung am stärksten von einer Senkung des Steuersatzes auf Kapitalgewinne profitieren dürfte. Anders gesagt: Statt in neue Technologien zu investieren, stecken Unternehmen ihr Geld in niedrig besteuerte Vermögenswerte.
Wie lang ist die Haltedauer?
Ein langfristiger Veräußerungsgewinn ist der Gewinn aus dem Verkauf eines Vermögenswerts, den Sie länger als ein Jahr gehalten haben. Gewinne aus Anlagen, die länger als ein Jahr gehalten wurden, werden niedriger besteuert als Gewinne aus Anlagen mit kürzerer Haltedauer, die zum regulären Einkommensteuersatz der jeweiligen Person versteuert werden. Um von den niedrigeren Steuersätzen zu profitieren, wird daher empfohlen, Kapitalanlagen mindestens ein Jahr lang zu halten.
Was ist von der Steuer auf Kapitalgewinne ausgenommen?
Wenn ein Ausschluss von Veräußerungsgewinnen anwendbar ist, verringert sich der steuerpflichtige Gewinn. Für die meisten Menschen ist der bekannteste Ausschluss von der Steuer auf Veräußerungsgewinne der Freibetrag auf die ersten 250.000 $ (bzw. 500.000 $, wenn Sie gemeinsam veranlagt werden) des Gewinns aus dem Verkauf eines Hauptwohnsitzes, den sie besessen und in mindestens zwei der vergangenen fünf Jahre als Hauptwohnsitz genutzt haben. Wenn Sie nach dem 27. September 2010 „qualified small business stock“ erworben haben, können Sie möglicherweise den gesamten Gewinn aus dem Verkauf dieser Aktien ausschließen. Wenn die Aktien vor diesem Datum gekauft wurden, können Sie möglicherweise bis zu 50 % oder 75 % des Gewinns ausschließen.


