
Definindo o imposto sobre ganhos de capital
Qualquer lucro obtido com a venda de um ativo está sujeito a um imposto conhecido como imposto sobre ganhos de capital.
O imposto sobre ganhos de capital só é devido quando o investimento é vendido. O imposto sobre ganho de capital é calculado como a diferença entre o preço de venda do ativo e seu preço de aquisição original. Um ganho (ou prejuízo) realizado é o valor que você ganha ou perde ao vender um investimento. Já os ganhos e prejuízos não realizados ocorrem quando um investimento é mantido sem ser vendido.
Se você teve ganho de capital de curto ou longo prazo com seu investimento, isso afetará quanto de imposto você deverá pagar.
Ganho de capital de curto prazo
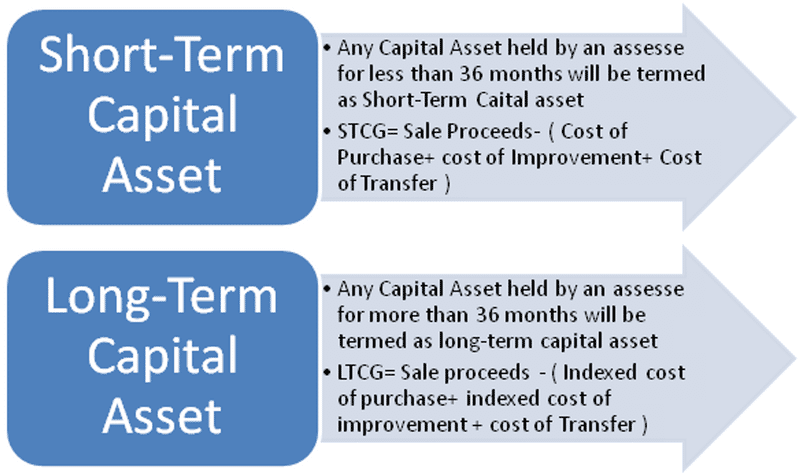
Se você vender um ativo depois de mantê-lo por um ano ou menos, estará sujeito às alíquotas de imposto sobre ganhos de capital de curto prazo.
Qualquer ganho com a venda de um ativo de capital mantido por menos de um ano é tratado como renda ordinária e sujeito à mesma alíquota de imposto aplicada ao salário. Em comparação, os impostos sobre ganhos de capital de longo prazo se baseiam em alíquotas estabelecidas, atualizadas pela inflação a cada ano; por isso, essa alíquota costuma ser mais alta.
Ganho de capital de longo prazo
As alíquotas de imposto sobre ganhos de capital de longo prazo se aplicam a ativos vendidos após um ano de propriedade.
Como funciona?
Os ganhos de capital, ou lucros, são considerados “realizados” quando ações ou outros ativos de investimento tributáveis são vendidos. Os ganhos de capital não realizados, ou seja, investimentos que ainda não foram vendidos, são isentos de tributação. Para fins fiscais, o valor das ações que um acionista possui não aumenta até que elas sejam vendidas.
Os lucros com a venda de ativos mantidos por mais de um ano estão sujeitos a uma alíquota menor de imposto sobre ganhos de capital, de acordo com a legislação tributária federal vigente dos EUA. O contribuinte pode pagar 0%, 15% ou 20%, conforme sua faixa de tributação no ano corrente.
Para a grande maioria dos contribuintes, a alíquota sobre a renda é maior do que a alíquota sobre ganhos de capital de longo prazo. Assim, há um incentivo financeiro para esperar pelo menos um ano antes de vender os investimentos e, dessa forma, se beneficiar da alíquota menor sobre os lucros obtidos.
Day traders e outras pessoas que aproveitam a rapidez e a praticidade das negociações online, incluindo quem faz vendas a descoberto, devem estar cientes de que os ganhos obtidos com a compra e a venda de ativos mantidos por menos de um ano estão sujeitos a uma alíquota maior do que os ganhos obtidos com a manutenção dos mesmos ativos no longo prazo.
Para calcular seus ganhos de capital tributáveis no ano, subtraia suas perdas de capital do total. Seu imposto deve refletir o valor total dos seus ganhos de capital. As perdas líquidas podem ser deduzidas até o limite máximo de US$ 3.000 por ano, mas as perdas excedentes podem ser transferidas para o ano fiscal seguinte.
2021 e 2022 - alíquotas do imposto sobre ganhos de capital
Para fins fiscais, o ganho com a venda de um ativo realizada no primeiro ano após a compra costuma ser considerado renda de salário ou remuneração. Na declaração de imposto de renda, você incluiria esses ganhos como “renda do trabalho” ou “renda ordinária”.
Da mesma forma, dividendos de um ativo, que representam lucro mesmo que não sejam ganhos de capital, muitas vezes são tratados da mesma maneira. Nos Estados Unidos, os dividendos são tratados como renda ordinária para quem está sujeito à alíquota de 15% ou superior.
No entanto, as regras para ganhos de capital de longo prazo são diferentes. Os lucros com a venda de ativos mantidos por mais de um ano estão sujeitos à tributação por alíquotas que variam de acordo com a renda tributável do contribuinte no ano. A cada ano, as alíquotas são ajustadas para refletir o nível atual de inflação.
As tabelas abaixo mostram as taxas em vigor em 2022 e 2023:
| Alíquotas de imposto sobre ganhos de capital de longo prazo em 2022 | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| Status de declaração | 0% | 15% | 20% |
| Solteiro | Até US$ 41.675 | De US$ 41.675 a US$ 459.750 | Acima de US$ 459.750 |
| Chefe de família | Até US$ 55.800 | De US$ 55.800 a US$ 488.500 | Acima de US$ 488.500 |
| Casados que declaram em conjunto e cônjuge sobrevivente | Até US$ 83.350 | De US$ 83.350 a US$ 517.200 | Acima de US$ 517.200 |
| Casado declarando separadamente | Até US$ 41.675 | US$ 41.675 a US$ 258.600 | Acima de US$ 258.600 |
Veja quanto você pagará de imposto sobre os lucros de ativos tributáveis mantidos por um ano ou mais.
| Alíquotas de imposto sobre ganhos de capital de longo prazo em 2023 | ㅤ | ㅤ | ㅤ |
|---|---|---|---|
| Status de declaração | 0% | 15% | 20% |
| Solteiro | Até US$ 44.625 | De US$ 44.626 a US$ 492.300 | Acima de US$ 492.300 |
| Chefe de família | Até US$ 59.750 | De US$ 59.751 a US$ 523.050 | Acima de US$ 523.050 |
| Casados que declaram em conjunto e cônjuge sobrevivente | Até US$ 89.250 | De US$ 89.251 a US$ 553.850 | Acima de US$ 553.850 |
| Casado declarando separadamente | Até US$ 44.625 | De US$ 44.626 a US$ 276.900 | Acima de US$ 276.900 |
Veja quanto você pagará sobre os lucros de ativos tributáveis mantidos por um ano ou mais.
Esta tabela mostra que as alíquotas de imposto sobre ganhos de capital de longo prazo seguem a tendência geral de tributar ganhos de capital com alíquotas menores do que a renda das pessoas físicas.
Exceções e alíquotas especiais sobre ganhos de capital
Quando se trata de impostos sobre ganhos de capital, algumas classes de ativos recebem tratamento diferente de outras.
Colecionáveis
Independentemente da sua situação financeira, o ganho obtido com a venda da sua coleção de obras de arte, antiguidades, joias, metais preciosos ou selos está sujeito a uma alíquota de 28%. A alíquota de 28% será aplicada independentemente da sua faixa de imposto efetiva. O imposto sobre ganhos de capital fica limitado a 28%, mesmo que sua faixa de imposto seja mais alta.
Imóveis ocupados pelos próprios proprietários
A venda da sua residência principal altera o tratamento tributário dos ganhos de capital com imóveis. O procedimento é o seguinte: não há cobrança de impostos sobre os primeiros US$ 250.000 em ganhos de capital obtidos por uma pessoa física (ou US$ 500.000 por um casal) com a venda da residência principal.
Para se qualificar, o vendedor deve ter sido proprietário e residido no imóvel por pelo menos dois anos.
A venda de um imóvel resulta em perdas de capital, mas, ao contrário do que ocorre com outros investimentos, essas perdas não podem ser deduzidas de ganhos posteriores.
Então, veja como isso pode funcionar. Um contribuinte solteiro que compra uma casa por US$ 200.000 e depois a vende por US$ 500.000 teria um lucro de US$ 300.000. Considerando a isenção de US$ 250.000, o ganho de capital tributável dessa pessoa seria de US$ 50.000.
Na maioria das situações, o valor do ganho de capital tributável pode ser reduzido ao incluir os custos de grandes reparos e melhorias no custo de aquisição da residência.
Imóveis para investimento
Proprietários de imóveis muitas vezes podem deduzir a despesa de depreciação de sua renda tributável à medida que o imóvel envelhece. (Essa redução se deve às condições físicas da casa e não tem relação com seu valor de mercado.)
Levar a depreciação em conta reduz o “custo” que você teve para adquirir o imóvel. Isso pode fazer com que o ganho de capital com a venda da casa seja mais tributado. Como resultado, aumenta a diferença entre o valor líquido do imóvel após as deduções e o preço de venda.
Se você comprou um edifício por US$ 100.000 e pode deduzir US$ 5.000 em depreciação, será tributado como se tivesse gastado US$ 95.000 pelo imóvel. Quando o imóvel é vendido, os US$ 5.000 são considerados uma recuperação das despesas de depreciação.
Esse valor estará sujeito à tributação à alíquota de 25%. O ganho de capital total seria de US$ 15.000 se o imóvel fosse vendido por US$ 110.000. US$ 5.000 do preço total de venda seriam considerados recuperação da economia tributária obtida anteriormente. Esse valor recuperado está sujeito à alíquota de 25%. A alíquota marginal de imposto do investidor sobre os US$ 10.000 restantes do ganho de capital seria de zero, quinze ou vinte por cento.
Exceções de investimento
O imposto sobre a renda líquida de investimentos é um tributo adicional que pessoas com renda alta talvez precisem pagar.
Se o seu MAGI (e não sua renda tributável) estiver acima dos limites estabelecidos pelo IRS, será cobrado um imposto adicional de 3,8% sobre sua renda de investimentos.
Para casais que declaram em conjunto ou contribuintes com cônjuge sobrevivente, o limite é de US$ 250.000. Para contribuintes solteiros ou que declaram como chefes de família, o valor é de US$ 200.000. Para casais que declaram separadamente, o valor é de US$ 125.000.
Calculando o imposto sobre ganhos de capital
Os ganhos ou perdas com a venda de um ativo são determinados pela comparação entre o preço de compra e o preço de venda.
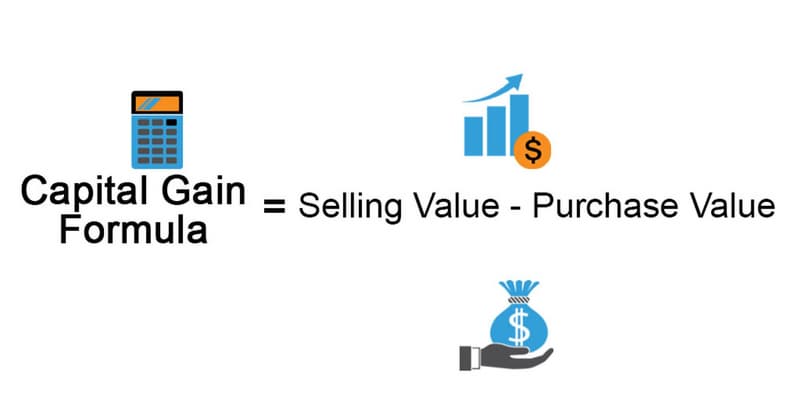
Uma perda de capital ocorre quando o valor obtido com a venda de um ativo é inferior ao investimento original do vendedor nesse ativo.
Seu imposto sobre ganhos de capital pode então ser calculado com base nesse valor. Comparar suas posições com ações classificadas por valor de mercado pode ajudar você a decidir quais posições reduzir primeiro.
Como reduzir o imposto sobre ganhos de capital
O impacto do imposto sobre ganhos de capital nos retornos dos investimentos é significativo. No entanto, existe uma estratégia legal que pode ajudar certos investidores a minimizar ou até evitar totalmente o pagamento de imposto líquido sobre ganhos de capital em determinado ano. Gerenciar o momento em que você realiza ganhos é, por si só, uma forma de gestão de risco que preserva uma parcela maior do seu retorno.
Um dos métodos mais básicos é esperar pelo menos um ano antes de vender um ativo. Em geral, a alíquota sobre ganhos de capital de longo prazo é menor do que a aplicada a ganhos de curto prazo, então seria prudente fazer isso.
1. Use suas perdas de capital
Para reduzir o imposto anual sobre ganhos de capital, as perdas de capital podem ser usadas para compensar os ganhos obtidos no mesmo ano. Mas e se os custos superarem os benefícios?
Há duas medidas possíveis. Você pode deduzir até US$ 3.000 da sua renda tributável se suas perdas excederem seus ganhos. Qualquer perda que exceda sua renda tributável no ano é carregada para os anos seguintes e pode ser deduzida da renda tributável futura.
Aqui está um exemplo: suponha que um investidor tenha um lucro de US$ 5.000 com a venda de algumas ações, mas perca US$ 20.000 com a venda de outras. Para fins fiscais, o lucro de US$ 5.000 pode ser compensado pelo prejuízo de capital. O prejuízo de capital restante, de US$ 15.000, pode então ser usado para reduzir a renda tributável.
Um investidor com renda anual de US$ 50.000 declararia US$ 40.000 após subtrair o limite anual de US$ 3.000 para deduções no primeiro ano. Nada menos que US$ 47.000 agora estão sujeitos à tributação.
Os US$ 12 mil em perdas de capital podem ser deduzidos à razão de US$ 3 mil por ano nos próximos quatro anos.
2. Não viole a regra de wash sale
Os investidores devem pensar duas vezes antes de vender uma ação com prejuízo para reinvestir os recursos na mesma empresa. A regra de wash sale do IRS proíbe essa sequência de transações se ela for concluída em menos de 30 dias.
O Schedule D é usado para declarar ganhos financeiros significativos.
É possível deduzir perdas de capital da renda tributável em anos futuros, “transportando-as” para esses anos.
3. Use planos de aposentadoria com benefícios fiscais
Contribuir para um plano de aposentadoria como um 401(k) ou uma conta individual de aposentadoria (Individual Retirement Account, IRA) traz vários benefícios. Um deles é que suas economias crescem livres de impostos ano após ano. Em outras palavras, todas as transações realizadas dentro de um plano de aposentadoria são isentas de tributação anual.
Os saques da maioria dos planos não são tributados até que o dinheiro seja efetivamente gasto. É importante observar que o tipo de investimento não afeta o tratamento tributário dos saques.
Com exceção do Roth IRA e do Roth 401(k), os saques elegíveis de contas de aposentadoria tradicionais estão sujeitos à tributação sobre a renda.
4. Resgate o dinheiro após se aposentar
Para maximizar suas economias para a aposentadoria, você deve adiar a venda de ativos com lucro até parar de trabalhar. Se sua renda cair quando você se aposentar, talvez pague menos imposto sobre ganhos de capital. É possível que você não tenha de pagar nenhum imposto sobre ganhos de capital.
Assuma a carga tributária enquanto estiver trabalhando, e não quando estiver aposentado, mas considere as consequências futuras. Quanto mais cedo o ganho for realizado, maior a probabilidade de você pagar imposto sobre ele, pois terá saído de uma faixa com tributação menor ou sem tributação.
5. Acompanhe seus períodos de manutenção
Lembre-se de que, para ser tributado como ganho de capital de longo prazo, um ativo precisa ser vendido mais de um ano após a compra. Confira a data da operação de aquisição se estiver vendendo um título que comprou há cerca de um ano. Se esperar apenas alguns dias, o ganho talvez não seja considerado um ganho de capital de curto prazo.
É claro que essas estratégias de timing têm um impacto maior em operações de grande porte do que nas pequenas. O mesmo vale tanto para quem está em uma faixa de tributação mais alta quanto para quem está em uma mais baixa.
6. Escolha sua base de comparação
Ao comprar e vender ações da mesma empresa ou cotas do mesmo fundo mútuo em diferentes datas — por exemplo, por meio de média de custo em dólar — a maioria dos investidores usa o método primeiro a entrar, primeiro a sair (FIFO) para determinar o custo de aquisição.
Último a entrar, primeiro a sair (UEPS), UEPS pelo valor em dólar, custo médio (apenas para cotas de fundos mútuos) e identificação específica de ações são as outras quatro opções disponíveis.
A melhor opção será determinada por vários fatores, incluindo o valor do ganho a ser declarado e o preço de custo das ações ou cotas compradas. Em situações mais complexas, talvez você queira conversar com um profissional da área tributária.
Nem sempre é fácil descobrir qual é o seu “preço de custo”. No caso de uma corretora online, você encontra seus extratos no site da corretora. No mínimo, mantenha um registro de tudo.
Sem o comprovante original da operação ou outra evidência da época da compra, determinar a data e o custo exatos de uma transação com um ativo pode ser uma dor de cabeça. Se algum dia você precisar calcular o lucro ou prejuízo exato com a venda de uma ação, ficará feliz por ter guardado seus extratos. Essas datas são necessárias para o Schedule D.
7. Doe para uma instituição de caridade
O imposto sobre ganhos de capital que você deve pode ser reduzido pelo valor das suas doações beneficentes dedutíveis. Doar ações ou outros ativos que tiveram uma valorização significativa para instituições de caridade pode ajudar a reduzir os impostos sobre ganhos de capital e gerar uma dedução fiscal pelo valor de mercado integral das doações realizadas.
Quando os impostos sobre ganhos de capital devem ser pagos?
O imposto sobre ganhos de capital é devido no ano em que o ganho é realizado. Se você vender ações durante 2022 e tiver um lucro de US$ 140, deverá incluir esse valor como ganho de capital na declaração de imposto de renda daquele ano.
Se um investimento for vendido com lucro após ter sido mantido por mais de um ano, o investidor estará sujeito ao imposto sobre ganhos de capital. Os impostos são declarados no Schedule D.
Nos Estados Unidos, a alíquota do imposto sobre ganhos de capital varia de 0% a 20% da sua renda tributável. A alíquota é mais alta para pessoas de alta renda. As faixas salariais são atualizadas todos os anos para acompanhar a inflação. (Para consultar as alíquotas do imposto sobre ganhos de capital em 2022 e 2023, veja as tabelas acima.)
Ganhos com investimentos mantidos por menos de um ano são chamados de ganhos de curto prazo e estão sujeitos à tributação regular do imposto de renda. Essa alíquota é maior do que a aplicada à maioria das pessoas.
Perguntas frequentes
É possível evitar impostos sobre ganhos de capital?
Os impostos sobre ganhos de capital são algo a considerar se você planeja investir dinheiro e obter lucro. No entanto, há várias estratégias legítimas que você pode usar para reduzir seus ganhos de capital tributáveis:
- Continue mantendo a posição por mais de um ano.
- Lembre-se de que perdas em investimentos podem reduzir seus ganhos.
- Os custos de manutenção do seu investimento devem ser registrados.
Por que é vantajoso ter uma alíquota baixa de imposto sobre ganhos de capital?
Muitas pessoas acreditam que uma alíquota baixa de imposto sobre ganhos de capital as incentivaria a poupar e investir em ativos mais arriscados, como ações e títulos. A expansão da economia pode ser atribuída diretamente ao aumento dos investimentos. Ter mais capital permite que as empresas cresçam e experimentem coisas novas, o que, por sua vez, gera oportunidades adicionais de emprego.
Os investidores acrescentam que estão usando sua renda após os impostos para comprar esses ativos. O imposto sobre ganhos de capital é uma forma de bitributação, pois o dinheiro usado para comprar ações ou títulos já foi tributado como renda ordinária.
Por que é uma desvantagem ter uma alíquota baixa de imposto sobre ganhos de capital?
Quem se opõe a uma alíquota baixa sobre ganhos de capital argumenta que a alíquota sobre a renda passiva é injustamente menor do que a aplicada à renda do trabalho. Uma alíquota baixa sobre ganhos com ações significa que o ônus tributário é transferido para quem realmente trabalha para ganhar a vida.
Outro ponto controverso é que o setor de planejamento tributário tende a ser o maior beneficiado por uma redução na alíquota do imposto sobre ganhos de capital. Em outras palavras, em vez de investir em novas tecnologias, as empresas estão colocando seu dinheiro em ativos com baixa tributação.
Quanto tempo dura um período de manutenção?
Um ganho de capital de longo prazo é o lucro obtido com a venda de um ativo mantido por mais de um ano. Os ganhos com investimentos mantidos por mais de um ano são tributados a uma alíquota menor do que os ganhos com investimentos mantidos por menos tempo e à alíquota regular do imposto de renda da pessoa física. Portanto, para se beneficiar das alíquotas menores, recomenda-se manter os ativos de capital por pelo menos um ano.
O que não está sujeito ao imposto sobre ganhos de capital?
Se uma exclusão de ganho de capital for aplicável, o valor do ganho tributável será reduzido. Para a maioria das pessoas, a isenção do imposto sobre ganhos de capital referente aos primeiros US$ 250.000 (ou US$ 500.000 para quem é casado e declara em conjunto) do lucro obtido com a venda de uma residência principal que possuíram e usaram como residência principal por pelo menos dois dos últimos cinco anos é a isenção mais conhecida desse imposto. Se você adquiriu “ações qualificadas de pequenas empresas” após 27 de setembro de 2010, talvez possa excluir todo o ganho com a venda dessas ações. Se as ações foram compradas antes dessa data, talvez seja possível excluir até 50% ou 75% do ganho.


