賣權的定義
稱為「賣權」的協議,賦予賣權買方在預先設定的期間內,以預先設定的價格賣出或放空一定數量標的證券的權利,但沒有義務。履約價是賣權買方可據以賣出標的證券的預先設定價格。
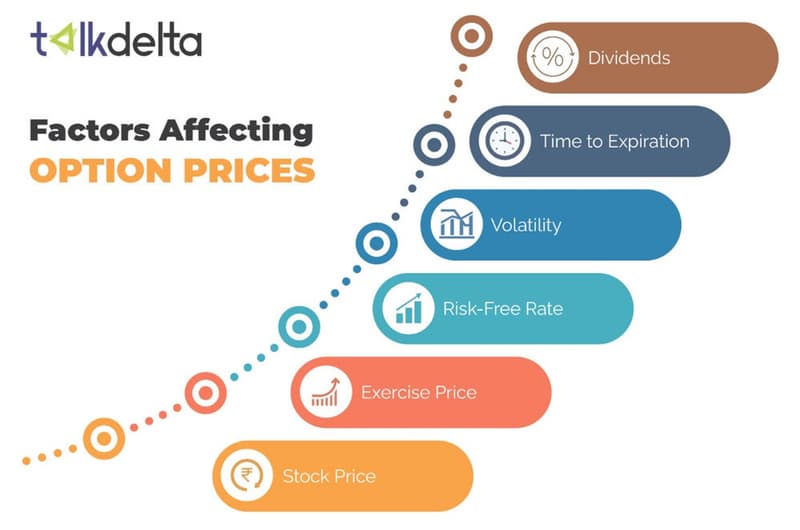
在各種標的資產上,例如股票、貨幣、債券、商品、期貨和指數,都有賣權交易。買權則與賣權不同,賦予持有人在選擇權契約到期日當天或之前,以預先約定的價格買進標的證券的權利。
運作方式為何?
當標的股票或投資標的價格下跌時,賣權會變得更有吸引力。反之,標的股票價格上漲時,賣權的價值會降低。因此,賣權常用於避險,或投機預測價格下跌。
賣權常被投資人用於保護性賣權風險管理方法,作為一種投資保險或避險工具,確保標的資產的損失不會超過特定金額。採用這種策略時,投資人會買進賣權,以防所持股票價格下跌。如果賣權被履約,投資人便會以履約價賣出股票。若投資人在未持有標的股票的情況下履約賣權,就會建立股票空頭部位。
影響賣權價格的因素
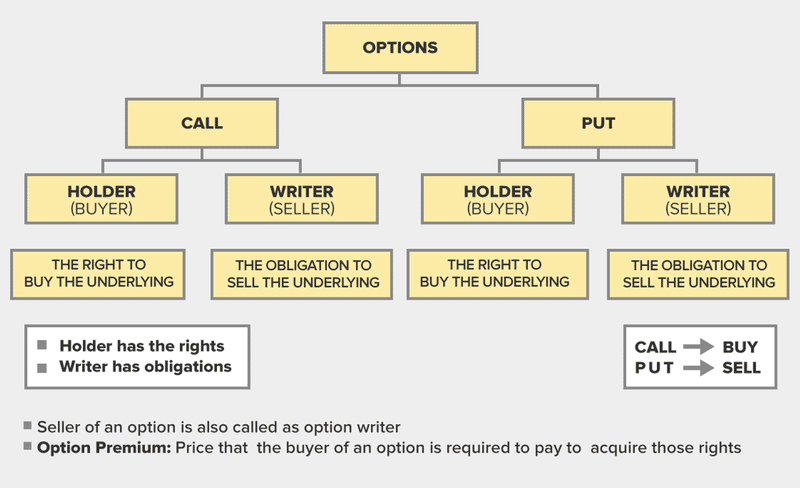
由於時間耗損的影響,賣權的價值通常會隨著到期日接近而下降。隨著從這筆交易中獲利的時間變少,選擇權越接近到期,時間耗損就越快。選擇權失去時間價值後剩下的部分,就是內含價值。標的股票價格與履約價之間的差距,決定了選擇權的內含價值。選擇權具有內含價值時,稱為價內(ITM)。
選擇權內含價值 = 標的證券市價 - 選擇權履約價
價內(ATM)或價外(OTM)的賣權毫無價值,因為沒有誘因行使。與其行使履約價不利的價外賣權,投資人也可以選擇以目前較高的市價放空該公司股票。不過,在市場狀況不差時,放空通常比買進賣權風險更高。
選擇權權利金會將時間價值(或稱外在價值)納入考量。假設賣權的履約價是 20 美元,而該選擇權的標的股票目前股價為 19 美元,這份賣權就有 1 美元的內含價值。不過,這份賣權的交易價格可能是 1.35 美元。由於標的股票的價格可能在選擇權到期前波動,額外的 0.35 美元就是時間價值。賣權價差策略由同一標的資產的不同賣權組成。
賣出賣權時,有幾項因素需要考量。評估一筆交易時,了解選擇權合約的價值與獲利能力至關重要;否則,股價可能跌破獲利門檻,讓您面臨風險。
賣權-買進
賣權對買方而言可發揮類似保險的作用。股東可以針對標的股票買進「保護性賣權」,以協助防範股價下跌造成的損失。
不過,重要的是,買進賣權的人不一定要持有標的股票。由於賣權的潛在獲利高於直接放空股票,有些投資人會買進賣權,押注特定股票的價格下跌。
若股價跌破履約價,賣權便被視為「價內」。由於股票市價低於履約價,價內賣權具有「內含價值」。接下來,客戶有兩種選擇:
- 首先,如果買方已持有該股票,就可以行使賣權合約,以履約價將股票所有權轉讓給賣權賣方。這就是「保護性賣權」的例子,因為即使股票市價下跌,賣權買方仍可按較高的履約價賣出股票,而不是按較低的市價賣出。
- 其次,買方不必出售任何標的股票,就能在到期前賣出賣權以實現其價值。
如果股價維持在履約價或以上,賣權就會處於價外,並在到期時變得毫無價值。賣權買方會因此損失全部投資,而賣權賣方則可保留收取的權利金。
買進賣權的範例:
XYZ 的股價為每股 50 美元。支付 5 美元權利金,即可賣出履約價為 50 美元、六個月後到期的賣權。一口賣權合約的總成本為 500 美元(5 美元權利金 × 100 股)。
下方圖表呈現標的股票價格處於不同水準時,買進賣權的獲利或報酬。
由於一份契約相當於 100 股,因此當股票市價低於履約價時,股價每下跌 1 美元,選擇權的總價值就會增加 100 美元。
當賣權跌破損益兩平點時,就會開始(1)獲利、(2)具有內含價值,或(3)處於「價內」狀態。您可以用履約價扣除賣權的成本,計算損益兩平點。在這個情境中,損益兩平點是 45 美元(50 美元-5 美元=45 美元)。如果股價在 45 美元到 50 美元之間,選擇權仍會有一些價值,但不會產生獲利。
如果股價維持在 50 美元履約價之上,這個選擇權就會處於價外,並且價值會下跌。因此,選擇權價值會減少,投資人的潛在損失上限為每股 5 美元的權利金,也就是買入賣權所支付的 500 美元總額。
買進賣權 vs. 放空
押注股價下跌的兩種主要方式之一,是買進賣權;如果您認為股價即將下跌,這可能很誘人。另一種方式是放空,有時也稱為放空。
當投資人「放空」一檔股票時,會向券商借入股票,按當前市價賣出以鎖定價格,之後計畫在股價下跌時買回。獲利是賣出價與買進價之間的差額。對買進賣權的人來說,吸引之處在於買進賣權的潛在報酬高於放空一家公司股票。
放空與買進賣權的範例:
投資人可以買進 XYZ 股票的賣權,履約價為 50 美元,六個月後到期,權利金為 5 美元。每口選擇權合約代表 100 股,因此一口賣權合約的成本為 500 美元。手上有 500 美元現金時,投資人可以買進一口賣權合約,或放空 10 股股價為 50 美元的 XYZ 股票。
以下顯示放空者、買進賣權者及賣出賣權者在到期時的損益概況。
| 到期時的股價 | 價格變動 | 放空者的損益 | 賣權買方的損益 | 賣權賣方的損益 |
|---|---|---|---|---|
| 70 美元 | +40% | -200 美元 | -500 美元 | 500 美元 |
| 65 美元 | +30% | -150 美元 | -500 美元 | 500 美元 |
| 60 美元 | +20% | -100 美元 | -500 美元 | 500 美元 |
| 55 美元 | +10% | -50 美元 | -500 美元 | 500 美元 |
| 50 美元 | 0% | 0 美元 | -500 美元 | 500 美元 |
| 45 美元 | -10% | 50 美元 | 0 美元 | 0 美元 |
| 40 美元 | -20% | 100 美元 | 500 美元 | -500 美元 |
| 35 美元 | -30% | 150 美元 | 1,000 美元 | -1,000 美元 |
| 30 美元 | -40% | 200 美元 | 1,500 美元 | -1,500 美元 |
| 假設沒有交易手續費 | ㅤ | ㅤ | ㅤ | ㅤ |
為什麼賣權買方會欣喜若狂?根據前述圖表,若價格下跌 40%,放空者將獲利 200 美元。
50 美元(市價)× 10 股 = 500 美元
10 股(買回)× 30 美元 = 300 美元
- 獲利 200 美元(500 美元 - 300 美元)
然而,持有賣權會放大這段下跌走勢,讓賣權持有人獲利 1,500 美元。
50 美元履約價 - 30 美元市價 = 每股獲利 20 美元
20 美元 - 5 美元(合約成本)= 每股獲利 15 美元 × 100 股,也就是 1,500 美元
- 獲利:1,500 美元
如果股價大幅下跌,買進賣權的獲利潛力高於放空。如果股價到期時未跌破履約價,買進賣權的人可能會損失全部投資;不過,損失上限為初始投資。在這種情況下,買進賣權的人最多只會損失 500 美元。
相較之下,放空股票在股價下跌時獲利較少,但只要股價下跌,這筆交易就會開始獲利。股價為 45 美元 時,這筆交易已經獲利,而買進賣權的人才剛達到損益兩平。不過,放空者最大的優勢是有更長的時間等待股價下跌。即使選擇權最終到期,只要券商帳戶裡有足夠資金支應,放空者就不必平倉。
放空最大的缺點是,如果股價繼續上漲,虧損理論上可能沒有上限。雖然目前還沒有任何股票漲到無限高,但放空者仍有虧損超過投入金額的風險。如果股價持續上漲,放空者可能需要投入更多資金,才能維持部位。
賣權-賣出
賣出賣權的人有義務以履約價買進標的股票。若要從賣權買方手中取得股票,賣權賣方的帳戶必須有足夠現金,或能使用融資。不過,除非股價低於履約價,也就是選擇權進入「價內」,否則賣權通常不會被履約。賣出賣權的人通常預期標的股票價格持平或上漲。他們賣出賣權,是在押注標的股票看漲,及/或藉此獲利。
如果到期前股價跌破履約價,這份選擇權就會處於「價內」。賣方將被指派買進股票,並須以履約價買進。
如果股價上漲或維持在履約價,賣權就會「價外」,賣出賣權的一方也能保留權利金。如果賣方想嘗試增加收入,可以再賣出一份該股票的賣權。
賣出賣權範例:
XYZ 股價為每股 50 美元,此時賣出一口賣權。履約價為 50 美元、六個月後到期的賣權,可收取 5 美元權利金。每口賣權合約總計可收取 500 美元(5 美元權利金乘以 100 股)。
下方圖表顯示賣出賣權者在不同股價下的報酬或獲利。
由於每口合約代表 100 股,股價每低於履約價 1 美元,賣方承擔的選擇權成本就會增加 100 美元。履約價減去收到的權利金,也就是每股 45 美元時,便達到損益兩平點。賣權賣方的最大獲利為每股 5 美元的權利金,總計 500 美元。如果股價維持在每股 50 美元以上,賣方就能保留全部權利金。股價下跌時,賣權會讓賣方持續虧損。
相較於賣權買方,賣權賣方承擔重大風險,獲利空間卻有限。賣權賣方最多可收取權利金,金額上限為 500 美元。然而,如果買方行使賣權,賣方就必須按履約價買進 100 股股票。如果標的股票價格跌至零,潛在損失可能超過最初的投資金額,甚至可能達到股票的全部價值。如果標的股票跌至零,此例中的賣權賣方最多可能損失 5,000 美元(每股 50 美元的履約價 × 100 股)。
賣權的優點
賣權提供更多投資與獲利方式,因此持續受到青睞。對賣權買方而言,避險或降低股價下跌風險是一大吸引力。使用賣權的其他理由包括:
- 在創造資本利得的同時,降低承擔的風險。可以透過使用賣權來降低風險。另一方面,放空者若股價進一步下跌,將面臨無限風險;而希望從 XYZ 股票下跌中獲利的投資人,只需買進一口賣權合約,就能將潛在損失限制在 500 美元。這兩種方法的收益相近,但賣權部位能降低可能的損失。
- 以某種方式賺取權利金。投資人可以賣出選擇權來獲利,適度操作時,這可能是個不錯的方法。賣出賣權以創造額外報酬可能很吸引人,尤其是在上漲行情中,賣方不太可能被指派買進股票。
- 以更理想的價格買進。 投資人會利用賣權來爭取更優惠的股票買進價格。對於想持有但目前價格太高的股票,他們可以賣出賣權。如果股價跌破賣權履約價,他們就能買進股票,並將權利金視為折扣。如果股價維持在履約價之上,他們可以保留權利金,並再次嘗試這種策略。瀏覽股票排名有助於找出適合採用此策略的優質標的。
總結
即使該證券的市場價格已下跌,賣權仍可讓持有人以固定價格賣出。因此,投機交易者和採用避險策略的人都可能從中受益。賣權和買權一樣,都是最基本的衍生性金融商品合約之一。
常見問題
買進和放空相似嗎?
雖然放空和買進選擇權都是看空策略,但兩者之間有一些重要差異。買進賣權的最大損失是支付的權利金,因此買進賣權不需要保證金帳戶,所需資金也不多。相較之下,放空的成本高出許多,而且理論上風險沒有上限,因為還要支付借券費和融資利息等費用(放空通常需要保證金帳戶)。因此,一般認為放空的風險遠高於買進賣權。
買進價內選擇權(ITM)還是價外選擇權(OTM),哪種比較好?
這主要取決於交易目標、風險承受度、可運用資金等因素。價內(ITM)賣權讓您能以較高價格賣出標的證券,因此所需投入的資金也較多。另一方面,價外(OTM)賣權到期時獲利的機率也較低,抵銷了價格較便宜的優勢。如果您不想在保護性賣權上花太多錢,並且願意承擔投資組合僅小幅下跌的風險,價外賣權或許是較好的選擇。
有可能損失買進賣權所支付的全部權利金嗎?
是的,若選擇權到期前,標的證券價格未曾跌破履約價,您可能會損失支付的全部賣權權利金。
什麼是賣出賣權?
賣出或承作賣權與買進賣權相反,會使投資人負有義務,必須按選擇權合約的履約價接收或買進標的股票。
如果資金有限,是否該考慮賣出賣權?
賣出賣權是適合資深交易者與投資人的進階選擇權策略;其他進階選擇權方法,包括賣出現金擔保賣權,也需要相當多的資金。若您剛接觸選擇權且資金有限,賣出賣權會是很危險的做法,不建議採用。


