プットオプションとは何か
「プットオプション」と呼ばれる契約は、オプションの買い手に、あらかじめ定められた期間内に、あらかじめ定められた価格で一定量の原資産証券を売却または空売りする権利を与えますが、その義務はありません。権利行使価格とは、プットオプションの買い手が原資産証券を売却できる、あらかじめ定められた価格です。
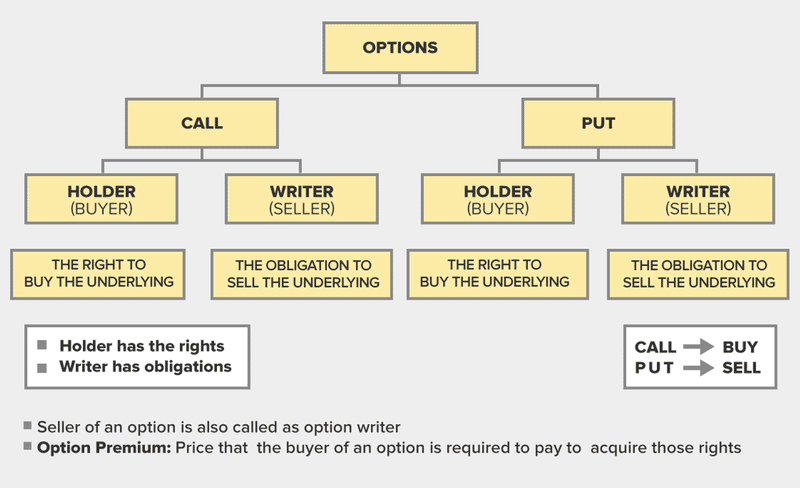
さまざまな原資産を対象に、プットオプションが取引されています。たとえば、株式、通貨、債券、コモディティ、先物、指数などがあります。コールオプションは、プットオプションとは異なり、オプション契約の満期日までに、あらかじめ定められた価格で原証券を購入する権利を保有者に与えます。
どのような仕組みですか?
原資産となる株式や投資対象の価格が下がると、プットオプションの魅力が高まります。一方、原資産となる株式の価格が上がると、プットオプションの価値は下がります。そのため、ヘッジや価格下落を見込んだ投機によく利用されます。
プットオプションは、投資家がプロテクティブ・プットによるリスク管理手法でよく利用します。この手法は、投資保険の一種、または原資産の損失が一定額を超えないようにするヘッジとして用いられます。この方法では、投資家は保有株の値下がりに備えてプットオプションを購入します。オプションが行使された場合、投資家はプットの権利行使価格で株式を売却します。原株を保有していない状態でプットオプションを行使すると、その株式のショートポジションが生じます。
プット価格に影響する要因
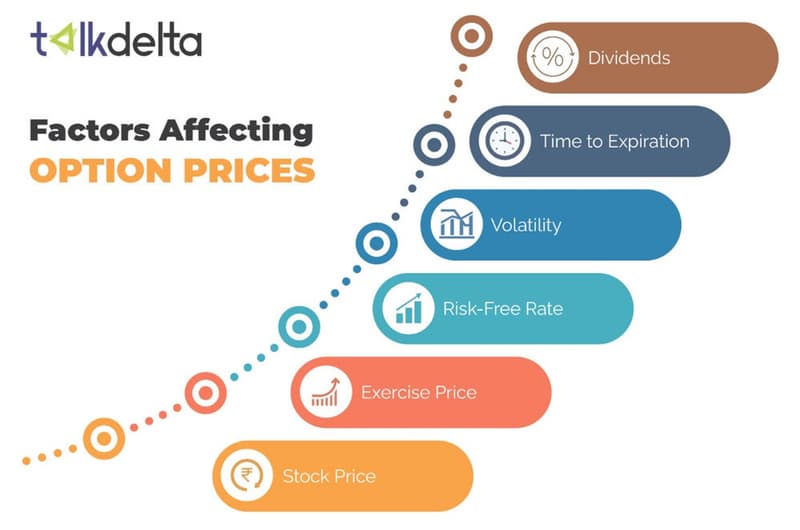
時間価値の減少により、通常、プットオプションの価値は満期が近づくにつれて低下します。取引で利益を得るための時間が短くなるため、満期が近づくほど時間価値の減少は速まります。オプションの時間価値が失われた後に残るのが、本質的価値です。株式の原資産価格と権利行使価格の差によって、オプションの本質的価値が決まります。本質的価値があるオプションは、イン・ザ・マネー(ITM)と呼ばれます。
オプションの本質的価値 = 原資産の市場価格 - 権利行使価格
イン・ザ・マネー(ATM)またはアウト・オブ・ザ・マネー(OTM)のプットオプションは、行使するメリットがないため価値がありません。不利な権利行使価格のアウト・オブ・ザ・マネーのプットオプションを行使する代わりに、投資家は現在のより高い市場価格でその会社の株を空売りできます。ただし、市場環境が悪化していない場合、空売りはプットオプションを購入するよりリスクが高いことがよくあります。
オプションプレミアムには、時間価値、つまり外在価値が含まれます。プットオプションの権利行使価格が20ドルで、そのオプションの対象となる株式が現在19ドルで取引されている場合、オプションの本質的価値は1ドルです。ただし、このプットオプションは1.35ドルで取引されることがあります。オプションの満期前に原資産である株式の価格が変動する可能性があるため、追加の0.35ドルは時間価値を表します。プットスプレッドは、同じ原資産を対象とする異なるプットオプションで構成されます。
プットオプションを売る際には、考慮すべき点がいくつかあります。取引を検討する際は、オプション契約の価値と収益性を理解することが重要です。そうしないと、株価が損益分岐点を下回るリスクがあります。
プットオプション - 買い建て
プットオプションは、買い手にとって保険のような役割を果たすことがあります。株主は、株価の下落による損失を防ぐため、保有株を対象とする「プロテクティブ・プット」を購入できます。
ただし、プットオプションの買い手が原資産となる株式を保有している必要はありません。プットオプションは株式を直接空売りするよりも大きな利益を得られる可能性があるため、特定の株価が下落すると見込んで、投機目的でプットを購入する投資家もいます。
株価が権利行使価格を下回ると、プットオプションは「イン・ザ・マネー」とみなされます。株価が権利行使価格より低いため、イン・ザ・マネーのプットオプションには「本質的価値」があります。次に、顧客には2つの選択肢があります:
- まず、買い手がすでにその株式を保有している場合、プット・オプションを行使して、権利行使価格で株式の所有権をプットの売り手に移転できます。これは「プロテクティブ・プット」の例です。株価が下落しても、プットの買い手は市場価格ではなく、より高い権利行使価格で株式を売却できます。
- 次に、プットの買い手は、満期前にプットを売却して価値を実現するために、原資産の株式を売却する必要はありません。
株価が権利行使価格以上のままなら、プットは「アウト・オブ・ザ・マネー」となり、価値のないまま満期を迎えます。この場合、プットの買い手は投資額を全額失い、売り手は受け取ったプレミアムをそのまま保持します。
プットを買う例:
XYZは1株50ドルで取引されています。5ドルのプレミアムで、権利行使価格が50ドル、満期まで6か月のプットを売ることができます。プット契約1枚の総額は500ドルです(プレミアム5ドル×100株)。
株価がさまざまな水準にある場合のプット買い手の利益またはペイオフを、以下のグラフに示しています。
1契約は100株に相当するため、株価が権利行使価格を下回ると、株価が1ドル下がるごとにオプションの合計価値は100ドル上昇します。
プットオプションの価値が損益分岐点を下回ると、(1)利益が出始める、(2)本質的価値を持つ、または(3)「イン・ザ・マネー」になる、という状態になります。権利行使価格からプットの購入費用を差し引くと、損益分岐点を計算できます。この場合の損益分岐点は45ドルです(50ドル − 5ドル = 45ドル)。株価が45ドルから50ドルの間で取引されている場合、オプションにはまだ価値がありますが、利益は出ません。
このオプションは「アウト・オブ・ザ・マネー」の状態で、株価が権利行使価格の50ドルを上回ったままだと価値が下がります。その結果、オプションの価値は低下し、投資家の損失の上限は、1株あたり5ドルのプレミアム、つまりプットオプションに支払った合計500ドルとなります。
プットオプションの購入と空売りの比較
株価下落に賭ける主な方法の一つは、プットオプションを購入することです。株価が下がりそうだと考える場合、魅力的に感じられるかもしれません。もう一つの方法は、空売りです。
投資家が株を「空売り」する場合、証券会社から株を借りて売却し、現在の市場価格を確定させたうえで、株価が下がったら(下がった場合に)買い戻す計画を立てます。利益は、売却価格と買い戻し価格の差額です。プットオプションを購入する魅力は、企業の株を空売りするよりも高いリターンを得られる可能性があることです。
空売りとプット買いの例:
投資家は、XYZ株を対象とする権利行使価格50ドル、満期まで6か月のプットオプションを、プレミアム5ドルで購入できます。オプション契約は1契約あたり100株分なので、プット契約1件の購入費用は500ドルです。手元に500ドルの現金がある場合、投資家はプット契約を1件購入するか、株価50ドルのXYZ株を10株空売りできます。
空売り手、プットの買い手、プットの売り手の満期時の損益プロファイルを以下に示します。
| 満期時の株価 | 株価の変動 | 空売りの損益 | プット買い手の損益 | プット売り手の損益 |
|---|---|---|---|---|
| $70 | +40% | -$200 | -$500 | $500 |
| $65 | +30% | -$150 | -$500 | $500 |
| $60 | +20% | -$100 | -$500 | $500 |
| $55 | +10% | -$50 | -$500 | $500 |
| $50 | 0% | $0 | -$500 | $500 |
| $45 | -10% | $50 | $0 | $0 |
| $40 | -20% | $100 | $500 | -$500 |
| $35 | -30% | $150 | $1,000 | -$1,000 |
| $30 | -40% | $200 | $1,500 | -$1,500 |
| 取引手数料がかからないと仮定 | ㅤ | ㅤ | ㅤ | ㅤ |
プットを買った投資家が大喜びするのはなぜでしょうか?前述のチャートによると、価格が40%下落すると、空売りをした投資家は200ドルの利益を得ます。
$50(市場価格)× 10株 = $500
10株(買い戻し)× $30 = $300
- 利益は$200($500 - $300)
一方、プットオプションを保有していると、その下落幅が増幅され、保有者に1,500ドルの利益が生じます。
$50の権利行使価格 - $30の市場価格 = 1株当たり$20の利益
20ドル - 5ドル(契約コスト)= 1株あたり15ドルの利益 × 100株、つまり1,500ドル
- 利益:$1,500
株価が大幅に下落した場合、プットを買う方が空売りよりも大きな利益を得られる可能性があります。満期までに株価が権利行使価格を下回らなければ、プットの買い手は投資額を全額失う可能性があります。ただし、損失は当初の投資額に限られます。このケースでプットの買い手が失う金額は500ドルを超えません。
一方、株式の空売りでは、株価が下落したときの利益は少なくなりますが、株価が下がるとすぐに取引が利益になります。株価が45ドルの時点で、空売りはすでに利益が出ていますが、プットの買い手は損益分岐点に達したところです。ただし、空売りの最大のメリットは、株価が下落するまでの猶予がより長いことです。オプションはいずれ満期を迎えますが、証券口座にポジションを維持するための資金がある限り、空売りしたポジションを決済する必要はありません。
空売りの最大のデメリットは、株価がさらに上昇した場合、理論上、損失が際限なく膨らむ可能性があることです。これまで無限大に達した株価はありませんが、空売りでは、投資に投じた金額を超える損失を被るリスクがあります。株価が上昇し続けると、空売りのポジションを維持するために、追加の資金が必要になることもあります。
プットオプションの売り
プットオプションの売り手は、原資産となる株式を権利行使価格で購入する義務を負います。プットの買い手から株式を取得するには、売り手の口座に十分な現金があるか、証拠金を利用できる必要があります。ただし通常、株価が権利行使価格を下回り、オプションが「イン・ザ・マネー」になるまでは権利行使されません。プットの売り手は通常、原資産となる株価が横ばいまたは上昇すると見込んでいます。プットオプションを売ることで、原資産となる株式の値上がりを見込んだポジションを取り、利益の獲得を目指します。
満期前に株価が権利行使価格を下回ると、オプションは「イン・ザ・マネー」となります。株式は売り手に割り当てられ、売り手は権利行使価格で購入することになります。
株価が上昇するか権利行使価格にとどまると、プットは「アウト・オブ・ザ・マネー」となり、売り手はプレミアムを保持します。収入を増やしたい場合、売り手はその株式のプットをさらに売り建てることができます。
プット売りの例:
XYZ株が1株あたり50ドルで取引されているときに、プットを売ります。権利行使価格が50ドルで満期まで6か月のプットは、プレミアム5ドルで売却できます。プット1契約の売却額は合計500ドルです(プレミアム5ドル×100株)。
下のグラフは、さまざまな株価におけるプットオプションの売り手の損益を示しています。
各契約は100株を表すため、株価が権利行使価格を1ドル下回るごとに、売り手のオプションのコストは100ドル増加します。権利行使価格から受け取ったプレミアムを差し引いた1株当たり45ドルが損益分岐点です。プットの売り手の最大利益は、1株当たり5ドル、合計500ドルのプレミアムです。株価が1株当たり50ドルを上回っていれば、プットの売り手はプレミアム全額を受け取れます。株価が下落するにつれて、プットオプションによる売り手の損失は拡大します。
プットの買い手とは対照的に、プットの売り手は利益の上限が限られている一方で、大きなリスクを負います。プットの売り手が得られる利益の上限はプレミアムで、最大500ドルです。しかし、買い手がプットオプションを行使した場合、プットの売り手は権利行使価格で株式100株を購入する義務を負います。原資産の株価がゼロまで下落した場合、損失は当初の投資額を上回る可能性があり、株式の価値全額に達することもあります。この場合、原資産の株価がゼロまで下落すると、オプションの売り手は最大5,000ドル(権利行使価格50ドル × 100株)を失う可能性があります。
プットオプションのメリット
投資や利益獲得の選択肢が広がることから、プットオプションは引き続き人気があります。プットを買う魅力の一つは、株価下落のリスクをヘッジしたり軽減したりできることです。プットオプションを利用する理由はほかにもあります。
- キャピタルゲインを得る一方で、リスクテイクを抑えましょう。 プットオプションを使えば、リスクを抑えられます。一方、空売りをする投資家は、株価がさらに下落すると無限のリスクにさらされます。これに対し、XYZ株の下落で利益を得ようとする投資家は、プット契約を1枚買うだけで、潜在的な損失を500ドルに抑えられます。どちらの方法も利益は同程度ですが、プットのポジションなら損失の可能性を抑えられます。
- プレミアムを何らかの形で利益に活用する。 投資家はオプションを売って利益を得ることができ、控えめに行えば有効なアプローチになることがあります。プットを売ると追加のリターンを狙えますが、特に株価の上昇局面では、売り手が株式を買い取ることになる可能性が低いため、魅力的に感じられることがあります。
- より魅力的な購入価格を実現する。 プットオプションは、株式をより有利な価格で購入するために投資家が利用します。保有したいものの、現在の価格が高すぎる銘柄については、プットを売ることができます。株価がプットの権利行使価格を下回れば、株式を購入し、受け取ったプレミアム分だけ実質的に割安になります。株価が権利行使価格を上回ったままであれば、プレミアムを受け取り、同じ方法を再び試すことができます。株式ランキングを見ると、この戦略に適した質の高い銘柄を見つけるのに役立ちます。
まとめ
その証券の市場価格が下落しても、プットオプションがあれば、保有者はあらかじめ決められた価格で売却できます。そのため、投機的な取引を行うトレーダーにも、ヘッジ手法にも活用される可能性があります。プットオプションは、コールオプションと並ぶ最も基本的なデリバティブ契約の一つです。
よくある質問
買いと空売りは似ていますか?
空売りとオプションの購入はいずれも弱気戦略ですが、両者には大きな違いがあります。プットの買い手が失う可能性のある金額は、支払ったプレミアムが上限です。そのため、プットの購入に証拠金口座は必要なく、少額の資金で行えます。一方、空売りは大幅にコストがかかり、株式の借入料や証拠金利息などの費用が発生するため、理論上は損失が無制限になるリスクがあります(空売りには通常、証拠金口座が必要です)。そのため、空売りはプットの購入より大幅にリスクが高いと考えられています。
イン・ザ・マネー(ITM)で買うのとアウト・オブ・ザ・マネー(OTM)で買うのは、どちらがよいですか?
取引の目標、リスク許容度、利用可能な資金など、さまざまな要因によって大きく異なります。アウト・オブ・ザ・マネー(OTM)のプットと比べ、イン・ザ・マネー(ITM)のプットでは原資産をより高い価格で売却できるため、投資額も大きくなります。ただし、OTMのプットは満期までに利益が出る可能性も低くなるため、価格が安いというメリットは相殺されます。プロテクティブ・プットにあまり資金をかけたくなく、ポートフォリオがわずかに下落するだけにとどまる可能性に賭ける覚悟があるなら、OTMのプットが最適な選択肢かもしれません。
プットオプションに支払ったプレミアムをすべて失うことはありますか?
はい、オプションの満期までに原資産となる有価証券の価格が権利行使価格を下回らなければ、プットオプションのプレミアムとして支払った金額を全額失う可能性があります。
プットオプションの売りとは?
ショート・プット(プットの売り)は、ロング・プットとは異なり、投資家にオプション契約の権利行使価格で原資産の株式を引き受ける、または購入する義務を負わせます。
資金が限られている場合、プットオプションの売りを検討すべきでしょうか?
プットの売りは、経験豊富なトレーダーや投資家向けの高度なオプション戦略です。現金担保付きプットの売りを含むほかの高度なオプション手法も、多額の資金を必要とします。オプション取引が初めてで、資金が限られている場合、プットの売りは危険を伴うため、おすすめできません。


