コールオプションとは
オプションは、その価値が別の証券や原資産に由来するため、「デリバティブ金融商品」に分類されます。ここでは、株式を原資産とする株式オプションについて説明します。
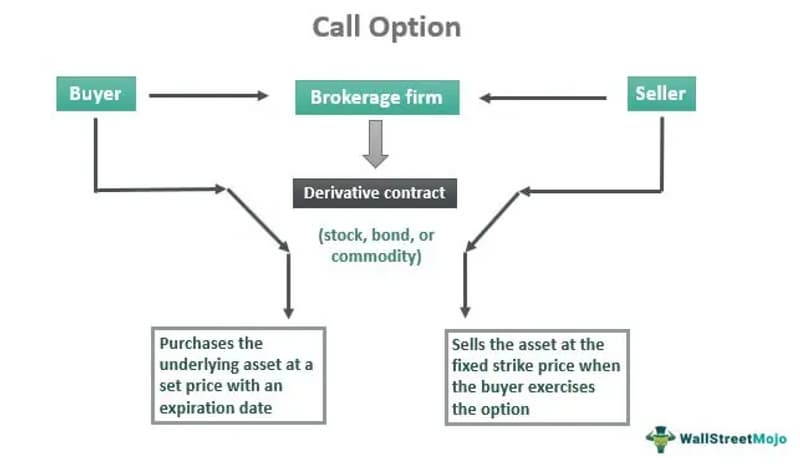
コールオプションとは、保有者に、あらかじめ定められた期間(「満期」と呼ばれます)内に、特定の原資産株式を設定価格(「権利行使価格」と呼ばれます)で購入する権利を与える契約です。ただし、購入する義務はありません。
コールオプションの買い手は、その株式を購入する権利の対価として、コールオプションの売り手に1株当たりの「プレミアム」を支払います。
各契約は、原株式100株分を表します。コールを買ったり売ったりするために、投資家が原株式を保有している必要はありません。
原資産である株式をそのまま購入するのではなく、その市場価格が上昇すると考える場合は、コールオプションの購入を検討してください。原資産である株式の市場価格が下落する、横ばいで推移する、または変わらないと考える場合は、コールオプションの売却(「ライティング」)を検討してください。
コールオプションの買い手は、原資産である株式の市場価格が有利な方向に動いた場合、コールオプションを「行使」するか、権利行使価格で原株を購入できます。アメリカンオプションは、満期日までのいつでも行使できます。一方、ヨーロピアンオプションを行使できるのは満期日のみです。
コールオプションの取引や購入も、より複雑なオプション戦略の一部となることがあります。
コールオプションの種類
コールオプションの取引は、次の2つの方法で行えます。
ロングコールオプション
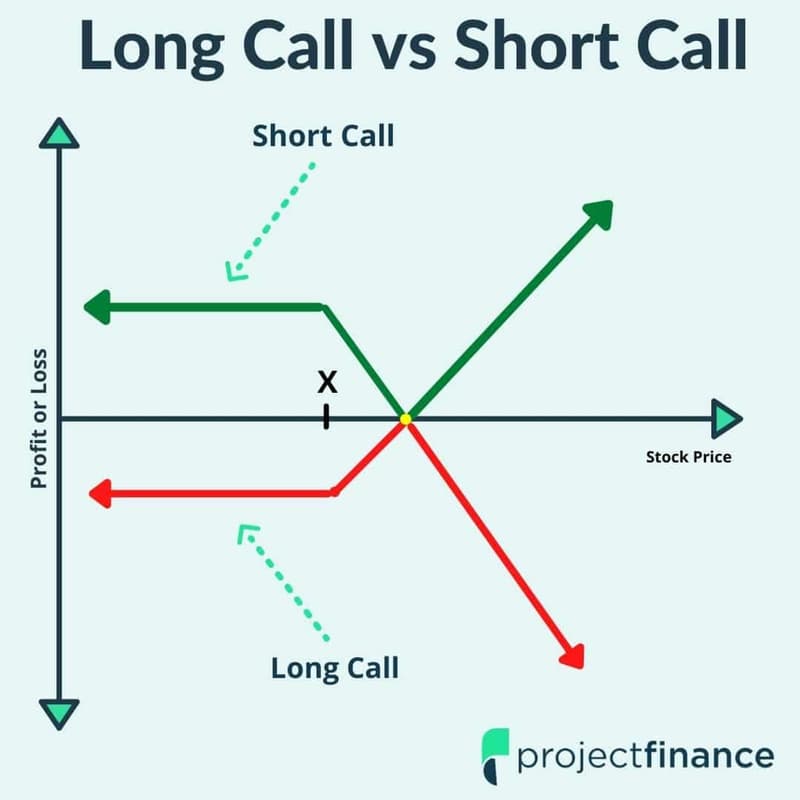
ロングコールオプションは一般的なコールオプションで、買い手に将来、権利行使価格で株式を取得する権利を与えますが、取得する義務はありません。ロングコールのメリットは、将来を予測し、株式を割安で購入できることです。たとえば、企業の決算説明会のように注目を集めるイベントを前に、ロングコールオプションを購入することがあります。ロングコールオプションの利益に上限はありませんが、損失はプレミアムに限られます。したがって、コールオプションの買い手が被る可能性のある最大損失は、オプションのプレミアムに関連する損失です。企業が市場予想を上回る好決算を発表しない場合(または市場予想に届かない場合)や、株価が下落した場合でも同じです。
コールオプションの売り
ショートコールオプションは、その名のとおり、ロングコールオプションとは逆のポジションです。ショートコールオプションの売り手は、将来、あらかじめ定めた権利行使価格で株式を売却する義務を負います。ショートコールオプションは、カバードコール、つまりオプションの売り手が対象となる株式をすでに保有している状態でのコールオプションによく利用されます。取引がうまくいかなかった場合、コールオプションによって損失を抑えられます。たとえば、コールオプションがカバードでなく(つまり、オプションの対象となる株式を保有しておらず)、株価が大幅に上昇した場合、損失は膨らみます。
コールオプションを買う
投資家がコールオプションを購入する主な目的は、強気に見ている株式から利益を得ることです。ほかにも、次のような要因があります。
- 低リスク。 この戦略では、コールオプションを買う場合、損失がプレミアムに限られるため、原資産となる株式について低リスクで投機できます。
- レバレッジ。 リスクが低いということは、レバレッジも小さいということです。プレミアムの費用だけで、株式100株を本来の価格のわずか数%で購入できます。
- 損失限定/ヘッジ。 コールオプションを購入することで、原資産である株式のショートポジションを保護できます。株価が予想外に急騰した場合でも、損失を抑えられます。その結果、コールオプションは実質的に損切りの手段として機能します。このようなリスク管理は、より幅広い逆指値注文の戦略を補完できます。
- 税金とポートフォリオ管理。 原資産の株式を実際に購入・売却しなくても、オプションを活用してポートフォリオの配分を調整できます。これは、含み益が大きい保有株へのエクスポージャーを抑えるための手段となる場合があります。ただし、オプションが権利行使されるか、売却されるか、満期を迎えるまでは、オプションの利益に課税される場合でも、何も記録されません。
コールオプションを買う場合と株式を保有する場合
株価の上昇が見込まれる場合、コールオプションの購入が魅力的に感じられるかもしれません。これは、株価上昇に賭ける代表的な2つの戦略の1つです。もう1つは、株式を直接保有することです。コールオプションの購入は、株式を現物で保有するより大きな利益につながる可能性があります。
2つのコール手法を用いた場合と、株式を直接保有した場合の投資成果を比較するため、例を見てみましょう。
XYZ株の株価は50ドルです。権利行使価格が50ドルで、満期まで6カ月のコールオプションが、プレミアム5ドルで売り出されています。オプション契約は1契約につき100株を表すため、コールオプション1契約の価格は500ドルです。手元に現金が500ドルある投資家は、コールオプションを1契約買うか、株価50ドルの株を10株買うかを選べます。
満期時における株主、コール買い手、コール売り手の損益プロファイルを以下に示します。
| 満期時の株価 | 株価の変動 | 株式保有者の損益 | コールオプションの買い手の損益 | コールオプションの売り手の損益 |
|---|---|---|---|---|
| 70ドル | +40% | 200ドル | 1,500ドル | -1,500ドル |
| 65ドル | +30% | 150ドル | 1,000ドル | -1,000ドル |
| 60ドル | +20% | 100ドル | 500ドル | -500ドル |
| 55ドル | +10% | 50ドル | 0 | 0ドル |
| 50ドル | 0% | 0ドル | -500ドル | 500ドル |
| 45ドル | -10% | -50ドル | -500ドル | 500ドル |
| 40ドル | -20% | -100ドル | -500ドル | 500ドル |
| 35ドル | -30% | -150ドル | -500ドル | 500ドル |
| 30ドル | -40% | -200ドル | -500ドル | 500ドル |
| 取引手数料なしを前提 | ㅤ | ㅤ | ㅤ | ㅤ |
株価が上昇すると、コールオプションの購入がより魅力的になるのは明らかです。株価が40%上昇して1株70ドルになれば、株主の利益は200ドルになります(市場価格70ドル − 購入価格50ドル = 1株あたり20ドルの利益 × 10株 = 利益合計200ドル)。一方、コールオプションを保有していれば、利益は1,500ドルに増えます(市場価格70ドル − 権利行使価格50ドル = 1株あたり20ドルの利益)。利益は1,500ドルです(1株あたりの利益20ドル − 契約コスト5ドル = 15ドル × 100株)。
株式を保有する代わりにコールオプションを購入すると、株価が大幅に上昇した場合、利益は大きくなります。オプションで純利益を得るには、株価が権利行使価格を、コールの売り手に支払ったプレミアムを上回る額だけ超える必要があります。上記のコールオプションの損益分岐点は、1株当たり55ドルです。
株価が権利行使価格を上回らなければ、オプションの保有者は投資額の全額を失います。ただし、コールオプションの買い手の損失は、当初の投資額に限られます。この場合、株価がどれだけ下落しても、コールオプションの買い手が失うのは最大で500ドルです。
株価が変わらない、または下落した場合、株主の損失はオプション保有者よりも小さくなります。株式を直接保有していれば、投資家は株価が反転するまで無期限に待ち続けられます。将来の決まった日に満期を迎えるオプションと比べると、これは大きな利点です。オプション取引では、株価の方向性と取引のタイミングの両方を正確に見極める必要があります。
コールオプションの売却
すでに保有しているコールオプションには、3つの選択肢があります。権利を行使して原資産を購入し、利益を得るために売却する、オプションを「価値のないまま満期を迎えさせて」支払ったプレミアムを失う(ただし、損失はそれだけです)、または満期前にオプションを売却して利益を得る、のいずれかです。
コールオプションの売却を決める理由として、次のようなものがあります。
- 利益を得る。 原資産の価値が上昇すると、プレミアム(売り手が受け取る手数料)も時間とともに増える可能性があります。オプションを売却し、その場合に得られるより高い価格との差額を利益として受け取ることもできます。
- 損失を抑える。 原資産の価格が横ばいまたは下落した場合、オプションが無価値で満期を迎える前に、プレミアムの少なくとも一部を回収するために売却することもあります。
- 手数料を節約する。 満期前に株価が上がると思っていても、オプションを行使するのではなく売却してプレミアムを受け取れば、利益に悪影響を及ぼす可能性のある手数料を避けられます。
- スリッページのリスクを避ける。 スリッページは、オプションが行使されて原資産が売却された際に、受け取る価格が想定を下回ることで発生します。
コールオプションを自ら売り建てるのも、売却する方法の一つです。売り建てたコールオプションには、主に2つの種類があります。
裸のコールオプション
この場合、保有していない原資産を対象とするコールオプションを売り建てます。選んだ満期日まで株価が上がらないと考える銘柄のオプションを売り建てるということです。買い手はその見方に反対し、あなたが作成した契約の対価として追加の金額を支払います。オプションが権利行使されずに満期を迎えた場合、プレミアム全額が利益になります。
資産の価値が上昇し、権利行使価格で買い手に100株を売らざるを得なくなった場合、株式の購入に必要な価格と権利行使価格との差額からプレミアムを差し引いた分の損失が発生します。
カバードコールオプション
すでに保有している資産を対象にコールオプションを売ると、カバードコールになります。判断の根拠となる要因は同じで、満期日までに資産の価値が下がるか、変わらないと考えています。プレミアム(買い手が支払う手数料)を受け取るには、オプションを売ります。
資産が想定どおりに推移すれば、プレミアムを保持でき、資産価値の下落を補う助けになります。資産価値が上昇した場合は、権利行使価格で買い手に資産を引き渡さなければなりません。保有を続けていれば得られたはずの利益から受け取ったプレミアムを差し引いた分を、得られなくなります。
day tradingの創業者兼CEOであるAlexander Voigtは、コールオプションの売却に警鐘を鳴らし、次のように述べています。「オプションプレミアムを受け取れることが魅力的に見えるため、いわゆる裸のオプション取引に引き付けられる投資家もいます。しかし、取引を事前にヘッジせずにオプションを売却すると、リスクは無限大になります。」
最大のリスクは、決算発表などのニュースをきっかけに、夜間に予想外の価格ギャップが生じることに伴うと、同氏は述べています。投資家はまた、コールオプションの買い手には、オプションの満期前に、権利行使価格で原株を売り手に請求する法的権利があることも認識しておく必要があります。
コールオプションのペイオフを計算する
オプションの買い手または売り手が取引によって得る利益、または被る損失を、コールオプションのペイオフといいます。コールオプションを分析する際は、権利行使価格、満期日、プレミアムの3つが主な検討要素であることを覚えておきましょう。これらの要素によって、コールオプションのペイオフが決まります。コールオプションのペイオフが発生するケースは2つあります。
コールオプションの買い手に利益をもたらす
ABC社のコールオプションを購入するために、さらに2ドル支払うとします。このオプションの権利行使価格は50ドル、満期日は11月30日です。ABCの株価が52ドルに達すると、つまり支払ったプレミアムと株式の購入価格の合計に達すると、投資の損益がゼロになります。この金額を上回る分は利益とみなされます。そのため、ABCの株価上昇による利益に上限はありません。
11月30日までにABCの株価が50ドルを下回った場合、どうなるでしょうか? オプション契約を行使しないこともできます。その場合、ABC株を購入することはありません。オプション契約では購入する権利が得られるだけで、購入する義務はないためです。この場合、損失は支払ったプレミアムに限定されます。
- 現物価格 − 権利行使価格 = ペイオフ
- ペイオフ − 支払ったプレミアム = 利益
11月30日にABCの現物価格が55ドルなら、上記の方法では利益は3ドルです。
コールオプションの売り手に利益をもたらす
コールオプションの場合、売り手の損益見通しもそれほど変わりません。同じ権利行使価格と満期日のABCのオプション契約を売る場合、価格が下がったときにのみ利益が得られます。コールがカバードかネイキッドかによって、損失は限定される場合もあれば、無限になる場合もあります。後者の場合、オプションの買い手が権利を行使すると、原資産の株式をその時点の市場価格(場合によってはそれ以上の価格)で買わざるを得ません。この場合、収入(および利益)の源泉は、オプション契約の満期時に受け取るプレミアムだけです。
ペイオフと利益を算出する式は次のとおりです:
- 現物価格 − 権利行使価格 = ペイオフ
- ペイオフ+プレミアム=利益
上記の方法によると、11月30日時点でABCの現物価格が47ドルなら、収入は1ドルです。
コールオプションのメリット
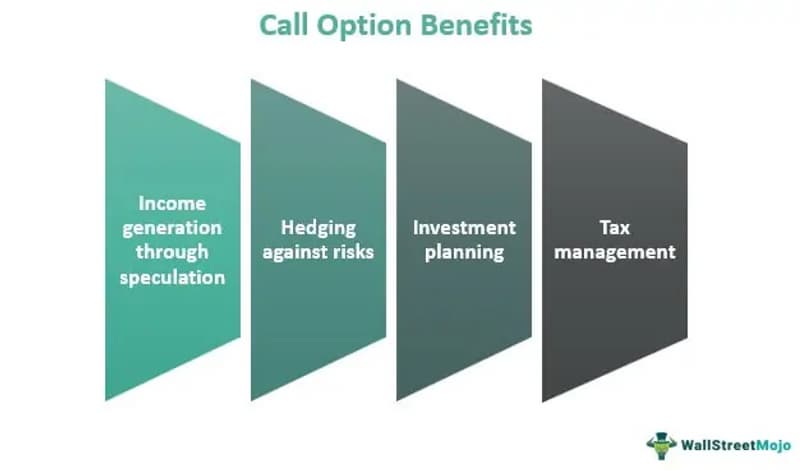
コールオプションの主な用途は、収益の獲得、投機、税務計画の3つです。
カバードコールで収入を得る
カバードコール戦略を使い、コールオプションで収益を得る投資家もいます。この戦略では、原資産となる株式を保有しながら、コールオプションを売って、相手にその株式を買う権利を与えます。投資家は、オプションが無価値のまま満期を迎えることを期待し、オプションプレミアムを受け取ります(株価が権利行使価格を下回った場合)。この方法で投資家の収入は増えますが、原資産の株価が大幅に上昇した場合に得られる利益が減る可能性もあります。
カバードコールが有効なのは、株価が権利行使価格を上回ると、オプションの買い手が権利を行使して、その権利行使価格で株を購入するためです。そのため、株価が権利行使価格を上回って上昇しても、オプションの売り手に利益は生じません。売り手にとって、受け取るプレミアムが最大利益となります。
投機目的でコールオプションを活用する
買い手は、投機的なオプション取引でコールオプションを利用することで、妥当なコストで特定の銘柄への大きなエクスポージャーを得られる可能性があります。時価総額順に並べた銘柄をスクリーニングすると、取引する契約を選ぶ前に流動性の高い原資産株を見つけるのに役立ちます。コールオプションを単独で利用した場合、株価が上昇すれば大きな利益につながる可能性があります。ただし、原資産株の価格が権利行使価格を下回ったまま満期を迎えてオプションが無価値になると、プレミアムの全額を失うリスクもあります。コールオプションの購入には、リスクが常にプレミアムに限定されるという利点があります。
投資家は複数のコールオプションを同時に買い、売ることで、コールスプレッドを組むこともできます。これにより戦略の潜在的な利益と損失に上限が設けられますが、一方のオプションの売却で受け取るプレミアムが、もう一方の購入で支払うプレミアムを相殺するため、単一のコールオプションよりコスト効率が高くなる場合もあります。
税務管理オプションの活用
投資家は、原証券を実際に購入・売却することなく、オプションを使ってポートフォリオのリバランスを行えます。
たとえば、株式XYZを100株保有する株主には、多額の未実現キャピタルゲインがある場合があります。課税対象となる事象を引き起こしたくない場合、株主は実際に株式を売却せずに、オプションを利用して原資産へのエクスポージャーを軽減できます。
前述のシナリオで株主が負担する費用は、オプション契約自体のコストのみです。
結論は?
コールオプションとは、あらかじめ定められた期間内に特定の価格で株式、債券、商品、その他の資産や金融商品を買う権利を買い手に与える金融契約です。ただし、買う義務はありません。株式、債券、商品などが原資産となります。オプションは、レバレッジを効かせた投機的な金融商品として利用されることもあります。原資産の価値が上昇すると、コールオプションの買い手は利益を得ます。コールオプションの売り手は、オプション契約の販売でプレミアムを受け取ることで利益を得られます。利益を生む戦略やコールオプションの種類によって、税務上の扱いは異なります。
よくある質問
コールオプションはどのように機能するのか?
デリバティブ契約の一例がコールオプションです。コールオプションを保有すると、あらかじめ決められた価格、つまりオプションの「権利行使価格」で一定数の株式を購入する権利が得られますが、購入する義務はありません。株価が権利行使価格を上回った場合、保有者は権利行使価格で株式を購入し、より高い市場価格で売却することで、利益を確定できます。ただし、オプションの有効期間は短いものです。その期間内に市場価格が権利行使価格を上回らなければ、オプションは価値のないまま期限切れになります。
コールオプションの購入を検討する理由は何ですか?
投資家が原資産の株式の先行きに確信を持っている、つまり「強気」である場合、コールオプションの購入を検討することがあります。レバレッジが効くため、こうした投資家にとって、コールオプションは企業の先行きに賭けるより魅力的な方法となる可能性があります。実際、オプション契約1件につき、該当する企業の株式を100株購入できる可能性があります。企業の株価が上昇すると確信している投資家にとって、コールオプションを使って間接的に株式を購入することは、購買力を高める魅力的な戦略です。
コールオプションの購入は、強気と弱気のどちらと見なされますか?
コールオプションの買いは、株価が上昇した場合にのみ買い手が利益を得られるため、強気の取引です。一方、コールオプションの売りは、株価が上昇しなければ売り手が利益を得られるため、弱気の取引です。コールの売り手の利益は、売却時に受け取るプレミアムに限られますが、買い手の利益は理論上、無制限です。
コールオプションとプットオプションの違いは何ですか?
資産は、売り手がプットオプションに基づいて売却し、買い手がコールオプションに基づいて購入することがあります。金融商品を利用すると、買い手は市場価値が上昇した際に、資産を割安な価格で取得して利益を得られます。一方、前者を利用すると、売り手は株式、債券、商品、その他の資産の現在の市場価値がどれほど低くても、将来の指定した価格で原資産を売却できます。
コールオプションの実例とは?
Microsoftの株価が1株108ドルだとします。株式の配当金に加えて収益を得たいと考えており、同社の株式を100株保有しています。また、今後1カ月間に株価が1株115ドルを超える可能性は低いと考えています。
翌月限のコールオプションを見ると、権利行使価格115のコールが37セントで取引されています。そのため、コールオプションを1枚売ると、プレミアムとして37ドル(37セント×100株)を受け取れます。これは年率換算で約4%の収入に相当します。
株価が115ドルを上回ると、オプションの買い手は権利を行使し、あなたは1株115ドルで株式100株を引き渡す必要があります。1株あたり7ドルの利益は得られますが、115ドルを超える値上がり益を得る機会は逃します。株価が115ドルを上回らなければ、株式を保有し続け、プレミアム収入の37ドルも得られます。


