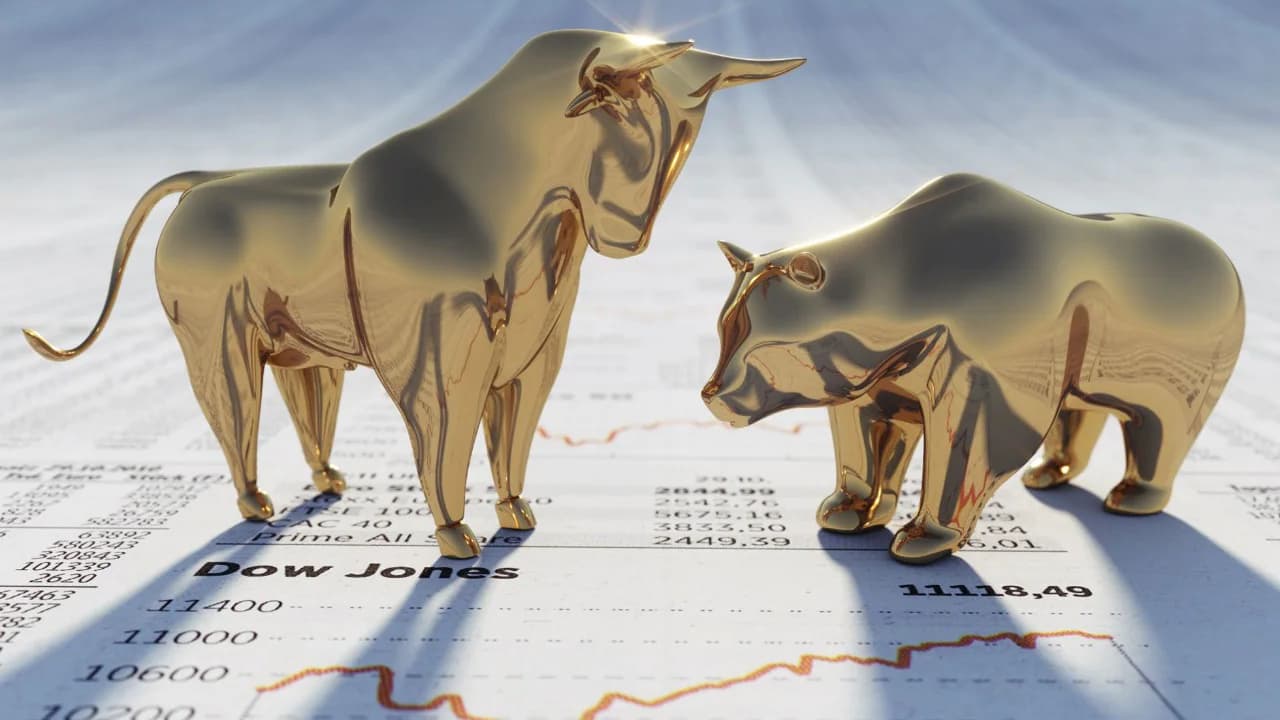
強気相場と弱気相場の定義
市場が拡大し、経済環境が概ね良好な状態は、強気相場と呼ばれます。経済が縮小し、大半の株式の価値が下落している状態になると、弱気相場が形成されます。これらの用語は、市場に対する投資家の見方や、それによって生じる経済動向を表す際にも使われます。投資家の姿勢は金融市場に大きな影響を与えるためです。
株価の着実な上昇は、強気相場の特徴です。株式市場における強気相場とは、企業の株価が上昇することを指します。このような状況では、投資家は上昇傾向が長期にわたって続くと考えることがよくあります。通常、国の経済は堅調で、雇用率も高い水準にあります。
一方、弱気相場とは、相場が下落している状態を指します。直近の高値から20%以上下落していない限り、通常は本格的な「弱気」相場とは呼ばれません。相場が悪化すると、株価は継続的に下落します。その結果、投資家が今後も続くと予想する下落傾向が生まれ、下落の連鎖につながります。弱気相場では、企業が従業員の解雇を始め、経済の減速や失業率の上昇を招きます。
こうした市場はどのようにして生まれるのでしょうか?
強気相場と弱気相場は、株式全般の上昇または下落を反映したものにすぎません。そのため、株価に影響を与えるものはすべて、市場が強気相場か弱気相場かにも影響します。以下は、強気相場や弱気相場を引き起こしたり、その兆候となったりする、相場を動かす典型的な要因です:
- 雇用:企業がより多くの人を採用するため、強気相場では雇用が増加する傾向があります。一方、弱気相場では、企業が経費削減のために従業員を解雇するため、雇用が減少する傾向があります。
- 金利:市場を活性化させるため、米連邦準備制度は借入金利を低く維持することがあります。一方、借入コストを高めるためにFRBが金利を引き上げることもあり、その場合、経済成長は鈍化します。
- 国際投資:海外からの投資や他国からの商品需要が増えることで、経済が拡大することがあります。しかし、海外からの投資が減少すると、その国の経済や株価に悪影響を及ぼす可能性があります。
- 自信:精神力で困難を乗り越える能力。投資家の熱意は、株式を購入または売却する大きな動機となり、市場の動きに影響を与えることがあります。資金があり、経済が正しい方向または誤った方向に進んでいると考える投資家は、トレンドを強めるような行動を取ることがあります。
強気相場や弱気相場は、投資家に影響を及ぼすことがあります。また、強気相場と弱気相場は、互いに行き来しながら補完し合う、切り離せないサイクルを繰り返します(強気相場の後には通常、弱気相場が続き、その逆もあることにお気づきでしょう)。投資家は感情に左右されるため、強気相場と弱気相場は投資における感情の表れです。投資家は、こうした状況が起きていることを認識するよう努めるべきです。株式市場を乗り切る鍵は、強気相場と弱気相場がどのようにプラスおよびマイナスのトレンドを反映しているかを理解することです。
強気相場と弱気相場で考慮すべき要因
株価の動きによって強気相場か弱気相場かが区別されますが、投資家が知っておくべき特徴はほかにもあります。
証券の需給
強気相場では、証券への需要が大きい一方で、供給は少なくなります。言い換えると、資産を買いたい投資家は多いものの、売る準備ができている投資家はそれほど多くありません。投資家が限られた株式を奪い合うため、その結果、株価は上昇します。
弱気相場ではその逆で、買おうとする人より売ろうとする人のほうが多くなります。需要を大幅に上回る供給があるため、株価は下落します。
市場心理
投資家の心理や気分は、市場が上昇するか暴落するかに影響します。市場の動きは、人々が市場をどう捉え、どう反応するかによって左右されるためです。投資家心理と株式市場のパフォーマンスは相互に影響し合います。投資家は利益を得ることを期待して、進んで強気相場に参加します。
弱気相場では市場心理が悪化し、投資家は株式市場の回復を待つ間、資金を株式から債券などの確定利付商品へ移し始めます。つまり、株価の下落によって投資家の信頼感が揺らぎます。その結果、投資家は資金を市場に戻さず、資金流出が増加し、全体的な価格の下落につながります。
経済活動の変化
株式市場と経済は密接に関係しています。取引所で株式が売買される企業は、より広い経済の中で事業を展開しているためです。
低迷する経済は弱気相場と関連しています。消費者の支出が十分でないため、大半の企業は巨額の利益を計上できません。利益の減少は、株式の市場評価に直接影響します。
強気相場では、逆のことが起こります。人々は増えた資産を使う意欲も、その余裕も高まります。これによって経済が活性化し、力強さを増します。
市場の変化を評価する
市場がイベントに対して短期的にどう反応するかだけでなく、長期的にどう推移するかも、強気か弱気かを判断する材料になります。小さな値動きは、現在のトレンドや市場の調整を反映しているにすぎません。より長い期間で見て初めて、強気相場になるのか弱気相場になるのかを予測できます。
ただし、市場の長期的な値動きがすべて強気または弱気に分類できるわけではありません。市場が方向性を探る間、一時的に停滞することもあります。この場合、上昇と下落が続いても実質的に相殺され、市場動向は横ばいになります。
あらゆる相場での立ち回り方
強気相場では、トレンドの早い段階でできるだけ早く株式を購入し、価格がピークに達した後に売却して、値上がり益を得るのが理想的です。
強気相場では、投資家が余裕を持って積極的に株式投資を増やし、利益を得る可能性が高まるため、損失は短期間で最小限にとどまるはずです。
ただし、価格が下落し続け、下落の終わりが見えないことも多いため、弱気相場では損失が生じる可能性が高くなります。回復を見込んで投資することを選んだとしても、当初は損失を被る可能性が高いでしょう。そのため、利益の大半は空売りや、債券などのより安全性の高い資産を通じて得られる可能性があります。
市場の動向の変化に業績があまり左右されないディフェンシブ株も、投資家にとって選択肢の一つです。ディフェンシブ株は、景気の後退局面でも拡大局面でも安定しています。政府が所有していることの多い企業で、たとえば公益事業などが該当します。景気にかかわらず不可欠なサービスを提供しているため、人々はこうした企業の株を購入します。
弱気相場で売りポジションを取り、価格の下落から利益を得ることも、投資家にとって有利になる場合があります。実現する方法はいくつかあり、空売り、プットオプションの購入、インバース型上場投資信託(ETF)の購入などがあります。
強気相場と弱気相場にどう向き合うか
安く買って高く売ることは、投資の最も基本的な格言です。つまり、一般的には弱気相場で買い、強気相場で売るということです。しかし、強気相場が続くと、投資家が株式市場に殺到し、保有株を利益確定できるのは次の強気相場になってからという場合もあります。多くの場合、投資家は相場への信頼を失い、損失を確定して、まだ弱気相場のうちに市場から退出します。ただし、注意点があります。企業の基礎的条件を調べず、価格だけを根拠に下落相場で株を選ぶと、判断を誤るおそれがあります。
弱気相場で買うときは、落ちてくるナイフをつかむのか、マンゴーを受け止めるのかを見極める必要があります。つまり、弱気相場で株を買う際は、ファンダメンタルズが健全な企業を選ぶべきです。そうしなければ、落ちてくるナイフのような株(例:Kingfisher Airlines)をつかむリスクがあります。
2006年、Kingfisher Airlinesの株価は76インドルピーで取引されていました。2007年には一時300インドルピーを超えましたが、その後急落し、以前の水準を取り戻すことはありませんでした。2018年5月30日に上場廃止となったため、株主は最終的に投資額のすべてを失うことになりました。これは、投資時に企業に関する基本的な情報が見落とされたことで、長期にわたる損失につながった、リスクの高い投資の典型例です。株を購入する前に、その投資に価値があったかどうかを確認しておくのが理想的でした。
一方、堅調なファンダメンタルズを持つ企業であるICICI Bankは、購入を検討していれば、良好なリターンをもたらしていたかもしれません。ICICI Bankの株価は2019年12月にINR 549.5に達した後、2020年3月にはINR 284まで急落しました。その後、緩やかに上昇し、2021年2月にはINR 674、同年10月にはINR 841.7に達しました。さらに、2022年3月にはINR 653.8まで下落しましたが、その後再び徐々に上昇し、2022年4月にはINR 747となりました。
ICICI Bankの堅実なファンダメンタルズを背景に、株価は過去1年間にわたって着実に上昇し、500以上の水準を維持していることがわかります。2017年に購入の機会をつかんでいれば、得られていた成果です。
金融目的で正確な市場予測を行うのは、経験豊富な市場の専門家にとっても容易ではありません。そのため投資家は、大きな損失を避けながら強気相場と弱気相場の両方を最大限に活用できるよう、計画的に少しずつ投資する必要があります。1999年12月に、最も歴史の古い株式投資信託の一つであるHDFC Flexi Cap Fundに1万インドルピーのSIPを始め、2008年、2014年、2015年、2020年の弱気相場でも投資を続けていた場合、2022年5月31日までに投資額は3,340万インドルピーに増えていたことになります。一方、Nifty 50では1,410万インドルピーでした。
これは、時間の経過とともにルピーコスト平均法の効果が高まったためです。市場の状況にかかわらず、SIP方式で毎月10,000インドルピーを投資し、複数の口数を購入しました。口数の価値は時間とともに上昇しました。つまり、相場が下落している時期にはより多くの口数を購入でき、上昇相場ではその価値が高まりました。
長期的な視点で投資するのであれば、今どの市場局面にいるかを心配する必要はありません。何より大切なのは、長期的な視点を持つことです。市場は上昇と下落を繰り返し、強気相場や弱気相場の局面があります。その道のりをどのように乗り越えるかによって、最終的に利益を得ることもあれば、損失を被ることもあります。
過去には強気相場と弱気相場があったのでしょうか?
現代の株式市場の歴史は、強気相場と弱気相場の繰り返し、つまり株式が平均して20%超上昇した後、20%超下落する好況と不況の時期としてまとめられます。米国株は取引の長期的な推移を見ると、一般に上昇してきましたが、上昇と下落は絶えず繰り返されています。第二次世界大戦の終結以降、投資家は11回の強気相場を経験し、いずれも最終的に弱気相場へと移行しました。
近年の強気相場と弱気相場
強気相場と弱気相場には長い歴史がありますが、20世紀にもすでにいくつかの大きな相場がありました。たとえば、2008年の金融危機は、主に不動産市場での投機と返済困難な債務によって引き起こされ、株式市場の急落につながりました。S&P 500は1年余りで価値の半分以上を失い、株式市場の歴史における短い期間を弱気相場へと変えるには十分でした。
金融危機が収束し、政府による金融機関の救済策が実施され、企業が回復するなか、市場の底(トラフ)からの景気回復が2009年3月に始まりました。それ以降の100カ月超の間に、S&P 500の価値は3倍になりました。景気後退のピークから10年以上が経過した後も、米国では2020年初頭まで大幅な強気相場が続きました。実際、第二次世界大戦以降、この強気相場の期間は最長でした。
新型コロナウイルスの感染拡大とそれに伴う経済の混乱により、2020年2月から3月にかけてS&P 500は前例のない下落に見舞われました。しかし、政府の景気刺激策法案の成立や投資家の楽観的な見方を背景に、S&P 500は反発して前例のない上昇を記録し、過去最高水準で取引を終えました。S&P 500は2020年3月から8月にかけて54%を超える上昇となり、強気相場の流れを維持しました。
この歴史的な拡大にもかかわらず、全米経済研究所(NBER)の公式発表によると、米国経済は2020年6月に縮小しました。
知っておきたいその他の強気相場・弱気相場
主な強気相場と弱気相場、そしてそれらを後押しした要因の一部を見ていきましょう(引き続きS&P 500を例にします)。
- 第二次世界大戦後の「平時の好況」(強気相場): S&P 500は、1950年代末から第二次世界大戦後の「平時の好況」(強気相場)が始まるまでの約50カ月間に、85%上昇しました。
- 1960年代初頭(弱気相場): 市場が冷え込み始めると、S&P 500は1年足らずで30%超下落しました。当時の投資家は、過去10年間で市場が急速に発展しすぎたと感じていました。
- 1980年代の企業活動(強気相場): 規制緩和、合併・買収、市場の活況により、企業利益は2倍以上に増加し、S&P 500を押し上げました。
- 1987年の暴落(弱気相場): よく知られるブラックマンデーの暴落には、インフレへの懸念や自動売買が影響しました。最終的に、S&P 500は数か月のうちに価値の3分の1を失い、その後再び上昇しました。
- 1990年代のインターネット1.0(強気相場): インターネットの登場に伴い、消費者向けの初期デジタル企業への投資が進み、この10年間でS&P 500は約417%上昇しました。これは、現在の強気相場が始まる前に最もよく知られた、最も長い強気相場の一つでした。
- 2000年のインターネット・バブル崩壊(弱気相場): 事業戦略が十分に整っていない企業に投資家が資金をつぎ込んだことで、市場は急激に縮小しました。上場した初期のインターネット企業が株価に見合う利益を上げられなかったため、S&P 500は2年足らずで37%下落しました。
なぜ「ブル」と「ベア」という名前なのですか?
市場の上昇と下落の両方が、どのようにしてこうした象徴的な動物で表されるようになったのかについては、さまざまな見解があります。簡単に言えば、自然と人類の歴史に由来するという説明が最も広く受け入れられています。
「自然」の議論
私たちは動物学者ではありませんが、雄牛は角で上に突き上げることが多く、クマは爪で下に押し下げるのが一般的です。こうしたイメージは市場の動きを表すものとして定着し、株価が上昇しているときには力強い雄牛が突進し、市場が下落しているときには強大なクマがたたきつける様子を思い浮かべられるようになりました。
「歴史」に基づく主張
この話は熊の毛皮から始まります。具体的には、熊の毛皮です。ほかの多くの動物の毛皮と同様、熊の毛皮は植民地時代を通じて盛んな取引の対象でした。需要に応えるため、商人はまだ手に入れていない熊の毛皮を売ることがありました。そのため、注文を満たすために熊の毛皮を買う必要が生じ、価格が下がることを望むようになりました。熊の毛皮の価格下落を望んだことから、商人は「ベア(弱気筋)」と呼ばれるようになりました。あらゆる「陰」には「陽」が必要だったため、弱気なベアとは正反対の存在がブル(強気筋)でした。
金融に由来する言葉で、屋外の動物とは関係ないと考える人もいます。「ブル」という言葉は、動物を指す言葉ではなく、ロンドン証券取引所で生まれた可能性があります。近代世界で最も早く正式に認められた証券取引所の一つである17世紀のロンドン証券取引所には、市場が好転したことを示す掲示板があり、「ブル」はその考えを表す略称としてすぐに使われるようになりました。
よくある質問
強気相場は弱気相場よりどれくらい長く続くのでしょうか?
弱気相場は短期間で終わることがよくあります。弱気相場の期間は通常289日、約9.6カ月です。これに対し、強気相場は通常991日、約2.7年続きます。弱気相場の間隔は、長期平均で3.6年です。
弱気相場と強気相場では、どちらに投資するのがよいでしょうか?
弱気相場とは、株価が長期にわたって20%以上下落する局面で、楽観が相場を動かす強気相場とは正反対に、悲観によって動きます。弱気相場は景気後退や失業率の上昇時に起こることがありますが、強気相場は一般に景気の力強さを背景にしています。
弱気相場で好調な株は?
生活必需品、公益事業、ヘルスケア、さらには一部の不動産株は、ディフェンシブと見なされ、弱気相場に最も強い銘柄を擁するセクターの例です。


