Definición de la venta en corto
La venta en corto, un método de negociación o inversión, apuesta a que bajará el precio de una acción u otro valor. Solo los operadores e inversionistas con experiencia deberían usar este método sofisticado.
Los inversionistas o gestores de portafolio pueden usar las ventas en corto como cobertura contra el riesgo de caída de una posición larga en el mismo valor o en uno comparable, mientras que los operadores pueden usarlas con fines especulativos. La especulación es una forma sofisticada de operar que conlleva un alto riesgo potencial. Una operación más frecuente es la cobertura, que consiste en tomar una posición opuesta para reducir la exposición al riesgo.
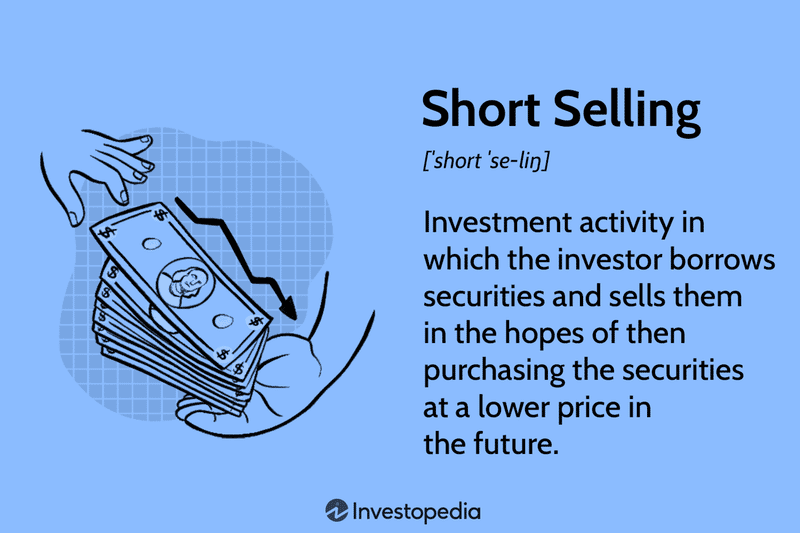
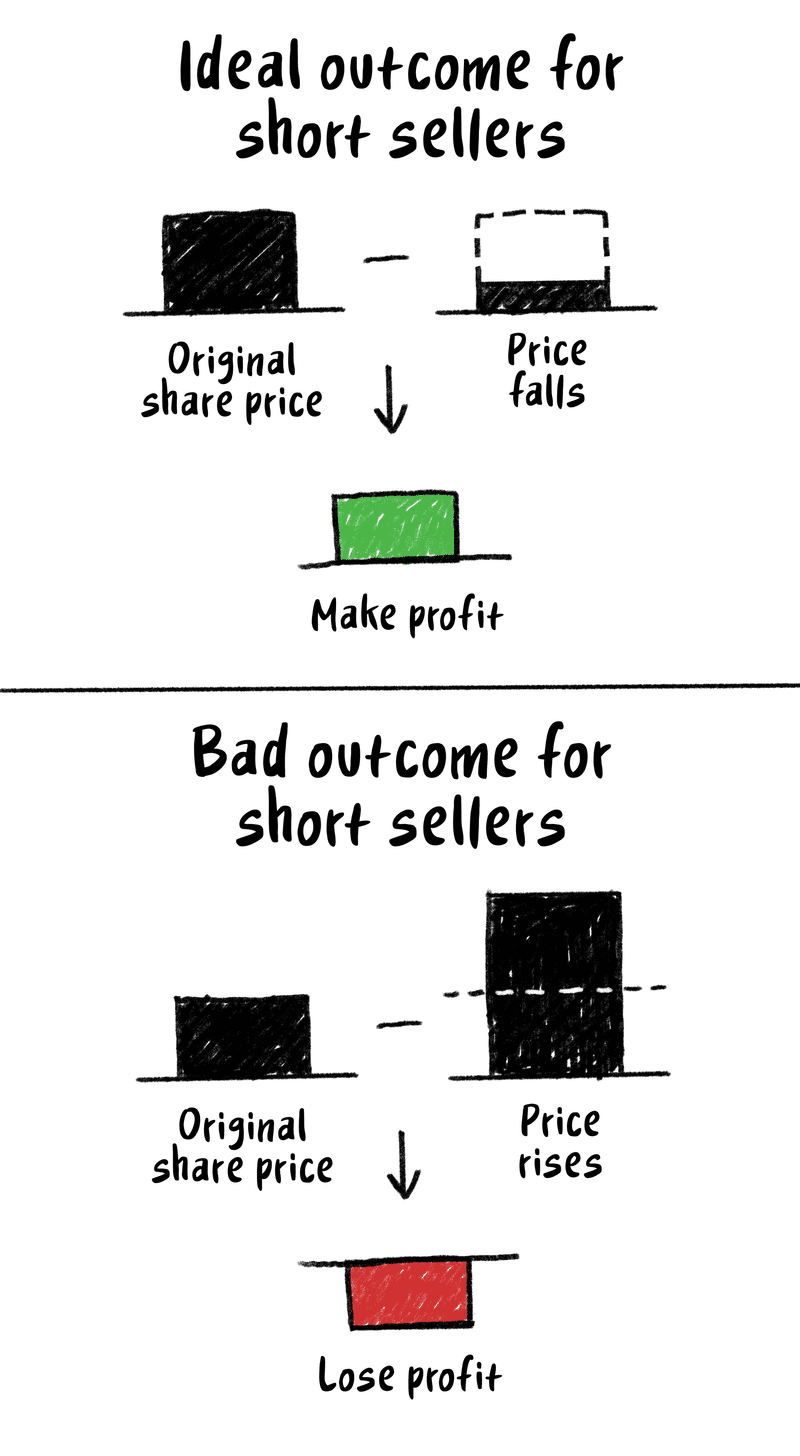
En una venta en corto, se establece una posición al obtener acciones prestadas de una empresa u otro activo cuyo valor el inversionista espera que baje. Después, el inversionista vende esas acciones prestadas a compradores dispuestos a pagar el precio vigente. El operador espera que el precio siga bajando para poder recomprar las acciones prestadas por menos dinero antes de tener que devolverlas. Como el precio de cualquier activo podría subir hasta el infinito, el riesgo de pérdida en una venta en corto es prácticamente ilimitado.
¿Cómo funciona?
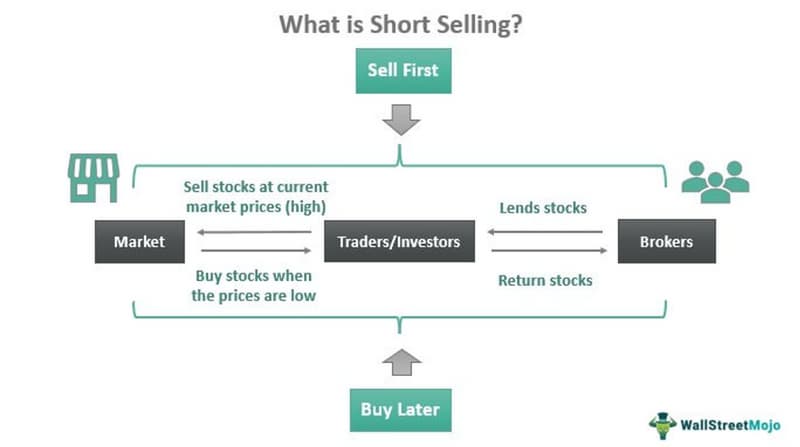
Cuando un vendedor realiza una venta en corto, abre una posición corta al tomar prestadas acciones, generalmente de un broker, con la intención de recomprarlas con una ganancia si el precio baja. Como no se pueden vender acciones que no existen, es necesario tomarlas prestadas. Para cerrar una posición corta, el operador compra las acciones en el mercado, idealmente a un precio menor que el valor al que las tomó prestadas originalmente, y luego las vende de nuevo al prestamista o al broker. El operador debe tener en cuenta cualquier interés o comisión que cobre el broker.
Un inversionista necesita una cuenta de margen para abrir una posición corta y, mientras la posición esté abierta, suele tener que pagar intereses sobre el valor de las acciones prestadas. Además, la Reserva Federal, la Bolsa de Valores de Nueva York (NYSE) y la Autoridad Reguladora de la Industria Financiera (FINRA), que hace cumplir las normas y regulaciones aplicables a los brokers registrados y a las firmas de corretaje en Estados Unidos, han establecido montos mínimos que deben mantenerse en la cuenta de margen (conocidos como margen de mantenimiento). Si el valor de la cuenta de un inversionista cae por debajo del margen de mantenimiento, deberá depositar más dinero o el broker podría vender la posición.
El broker se encarga de encontrar acciones que se puedan tomar en préstamo y devolverlas al concluir la operación. Con la mayoría de los brokers, puedes abrir y cerrar la operación desde las interfaces de trading habituales. Sin embargo, cada broker tendrá requisitos que debes cumplir antes de que te permita operar con margen.
¿Cómo se vende una acción en corto?
Mientras que comprar una acción requiere solo unos cuantos clics, el proceso para venderla en corto implica varios pasos. Además, la mayoría de los inversionistas no puede decidir de repente empezar a vender acciones en corto. A continuación, encontrarás una guía paso a paso sobre cómo vender acciones en corto:
- Abre una cuenta de margen con tu broker. Una cuenta de margen, que te permite pedir dinero prestado para comprar acciones, es necesaria para vender acciones en corto. Antes de empezar a operar con margen, debes cumplir los requisitos mínimos establecidos por la Financial Industry Regulatory Authority (FINRA), el organismo regulador de la industria financiera. Ten en cuenta que, a menudo, la ley federal exige que quienes venden acciones en corto tengan un saldo inicial en la cuenta de margen equivalente al 150% del valor de las acciones vendidas en corto, y que mantengan un margen de mantenimiento que suele ser del 30%.
- Analiza posibles acciones para vender en corto. Debes encontrar una oportunidad estudiando acciones después de que tu broker te autorice a venderlas en corto. Filtrar acciones clasificadas por capitalización de mercado puede ayudarte a identificar posibles candidatas antes de analizarlas más a fondo. Debido a la posibilidad de sufrir pérdidas, es fundamental desarrollar una tesis sólida sobre por qué bajaría el precio de la acción y respaldarla con un análisis cuidadoso de la empresa y de sus acciones.
- Diseña una estrategia para operar en corto. Debes planear cómo entrar en la operación y, aún más importante, cómo salir con ganancias, teniendo en cuenta las comisiones y los intereses que pagarás por el monto prestado, antes de ejecutar cualquier parte de la operación. Como una venta en corto parte de la idea de que los precios bajarán, también debes tener una estrategia de respaldo para limitar las pérdidas si el precio de la acción sube.
- Realiza la venta en corto. Después de completar los pasos mencionados, es hora de financiar tu apuesta. Usar órdenes stop para las transacciones puede facilitar que ejecutes la operación según lo previsto, sin dejar que las emociones influyan en tus decisiones.
Ventajas y desventajas de las ventas en corto
Si quien vende en corto predice incorrectamente el movimiento del precio, podría perder dinero. Si un operador compra acciones, solo puede perder toda su inversión si el precio de las acciones baja a cero.
Sin embargo, quien vende una acción en corto corre el riesgo de perder considerablemente más que su inversión inicial. El riesgo se debe a que el precio de una acción no tiene límite superior y puede subir «hasta el infinito y más allá», para usar una frase de Buzz Lightyear, otro personaje de dibujos animados. Además, el operador tuvo que mantener fondos en la cuenta de margen mientras mantuvo las acciones. Incluso si todo sale según lo planeado, al calcular sus ganancias debe incluir el costo de los intereses del margen.
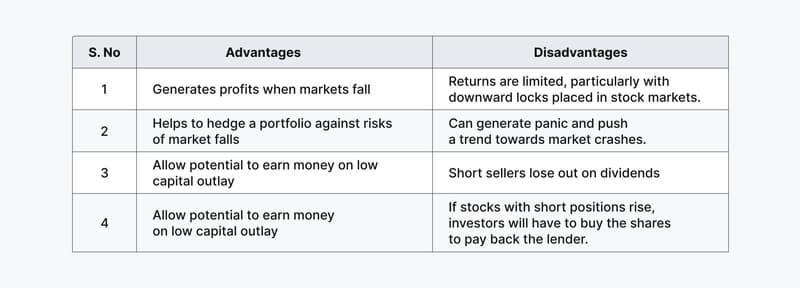
Ventajas
- Potencial de grandes ganancias
- Se requiere poco dinero por adelantado.
- Posibles inversiones apalancadas
- Cubrirse frente a otras posiciones
Desventajas
- Pérdidas que podrían prolongarse indefinidamente
- Se requiere una cuenta de margen.
- Intereses de margen acumulados
- Short squeezes
Si muchos otros operadores también están apostando a la baja contra la empresa o la acción tiene poco volumen de negociación, quien vende en corto puede tener problemas para conseguir suficientes acciones para recomprarlas cuando llegue el momento de cerrar la posición. Por el contrario, si el mercado o una acción en particular empieza a dispararse, quienes venden en corto pueden verse atrapados en un ciclo de short squeeze.
Por otro lado, las tácticas de alto riesgo también pueden generar altos rendimientos. Las ventas en corto no son la excepción. Quienes venden en corto y utilizan margen para iniciar operaciones pueden obtener buenos rendimientos sobre su inversión (ROI) si pronostican correctamente los movimientos de precios. El apalancamiento es posible gracias al uso de margen, lo que significa que el operador necesitó depositar menos dinero al inicio. Las ventas en corto pueden ser una estrategia de cobertura prudente y de bajo costo que actúe como contrapeso a otros activos del portafolio.
En general, los inversionistas principiantes deberían evitar las ventas en corto hasta adquirir más experiencia en el trading. Sin embargo, como hay menos probabilidades de que se produzca un short squeeze, vender en corto mediante ETF es una estrategia un poco más segura.
Evaluación de los riesgos
Hay muchos riesgos asociados con las ventas en corto:
1. Pérdidas potencialmente ilimitadas.
Cuando compras acciones (tienes una posición larga), tu pérdida potencial se limita a tu inversión inicial. Sin embargo, el precio de una acción puede seguir subiendo si la vendes en corto. Esto significa que no hay un límite máximo para la suma que tendrías que pagar para reemplazar las acciones prestadas.
Por ejemplo, si abres una posición corta de 100 acciones de XYZ a $80, pero la acción sube a $100 en vez de bajar, tendrás que gastar $10,000 para devolver las acciones que pediste prestadas, con una pérdida de $2,000 en la operación. Las órdenes stop pueden reducir este riesgo, pero están lejos de ser infalibles.
Las pérdidas de los vendedores en corto pueden ser especialmente elevadas durante un «short squeeze», que ocurre cuando una empresa con muchas posiciones cortas aumenta inesperadamente de valor y desencadena una reacción en cadena de alzas de precios, a medida que cada vez más vendedores en corto se ven obligados a comprar las acciones para cerrar sus posiciones. Cada ola de compras impulsa aún más el precio de las acciones y perjudica a quienes todavía mantienen posiciones cortas.
2. Un cambio repentino en las comisiones.
Como ya se mencionó, los factores de oferta y demanda suelen afectar el costo de pedir prestada una acción. Por ejemplo, podrías cerrar sesión una noche con una posición corta sujeta a una tasa de interés del 20% y regresar a la mañana siguiente para descubrir que subió al 85%. Podrías darte cuenta de que, como resultado, ya no te conviene mantener abierta la posición. La situación sería mucho peor si el precio de la acción que vendiste en corto subiera al mismo tiempo que la tasa de interés correspondiente, lo que aumentaría el costo de mantenerla.
3. Pagos de dividendos.
Los pagos de dividendos por acciones prestadas no les corresponden a los vendedores en corto. Cualquier dividendo pagado se entrega al propietario de las acciones después de retirarlo de la cuenta del vendedor en corto en la fecha de pago. Para evitar pagar un dividendo, algunos vendedores en corto deciden limitar sus pérdidas antes de la fecha exdividendo de la acción. (Recuerda que la fecha exdividendo es el primer día en que el precio de una acción ya no incluye el costo de un dividendo declarado. Esto se debe a que el propietario de las acciones debe el valor del próximo pago de dividendos).
4. Llamadas de margen.
Según la empresa y los valores específicos que tengas, tu broker puede exigirte que deposites fondos o activos adicionales de inmediato para cubrir la diferencia si el valor de la garantía en tu cuenta de margen cae por debajo del requisito mínimo de capital, que suele ser del 30% al 35% del valor de las acciones adquiridas con dinero prestado.
Por ejemplo, suponiendo un requisito de capital propio del 30% ($8,000 x.30), necesitarás $2,400 en tu cuenta de margen mientras tus 100 acciones de XYZ sigan cotizando a $80 cada una. Sin embargo, si la acción sube repentinamente a $100, necesitarás $3,000 ($10,000 x.30) y quizá tengas o no los $600 necesarios para cubrir esa diferencia.
Tu broker puede cerrar posiciones abiertas para reducir el saldo de tu cuenta al mínimo requerido si no atiendes la llamada de margen.
Venta en corto como cobertura
Además de la especulación, la venta en corto cumple una función útil de cobertura, que suele considerarse una versión más segura y respetable de las ventas en corto. El objetivo principal de la cobertura es proteger, mientras que la especulación se centra exclusivamente en obtener ganancias. Esto convierte a la venta en corto en una herramienta valiosa, aunque avanzada, de gestión de riesgos para inversionistas experimentados. La cobertura se utiliza para proteger las ganancias o reducir las pérdidas de un portafolio, pero, como es costosa, la gran mayoría de los inversionistas individuales no suele considerarla.
La cobertura implica dos costos. Por un lado, está el costo real de establecerla, que incluye las comisiones por ventas en corto o las primas de los contratos de opciones de protección. Si los mercados siguen subiendo, también está el costo de oportunidad de limitar las ganancias del portafolio. Para ilustrarlo de forma sencilla, supongamos que se cubre el 50% de un portafolio que se parece mucho al índice S&P 500 (S&P 500). Si el índice sube un 15% durante los próximos 12 meses, el portafolio solo obtendría aproximadamente la mitad de esa ganancia, es decir, un 7.5%.
Métricas de ventas en corto
La actividad de ventas en corto de una acción se monitorea con las siguientes dos métricas:
- Razón de interés en corto (SIR)— Conocido comúnmente como porcentaje de acciones en corto, calcula cuántas acciones se están vendiendo en corto actualmente en relación con cuántas están disponibles o «en circulación» en el mercado. Es probable que el precio de una acción con un SIR extremadamente alto esté bajando o que parezca sobrevaluada.
- La razón entre el interés en corto y el volumen— El número total de acciones vendidas en corto dividido entre el volumen diario de negociación habitual de la acción se conoce como la razón entre el interés en corto y el volumen, también llamada razón de días para cubrir. Un número alto de días para cubrir es otra señal bajista para una acción.
Los inversionistas pueden determinar si el sentimiento general hacia una acción es alcista o negativo usando cualquiera de dos criterios de venta en corto.
Por ejemplo, los negocios de energía de General Electric Co. (GE) empezaron a afectar negativamente el desempeño de toda la empresa después de que los precios del petróleo cayeran en 2014. Cuando los vendedores en corto empezaron a anticipar un desplome de la acción a finales de 2015, el porcentaje de posiciones cortas aumentó de menos del 1% a más del 3.5%. El precio de la acción de GE alcanzó un máximo de $33 por acción a mediados de 2016, momento en que empezó a caer. Los vendedores en corto que tuvieron la suerte de vender la acción en corto cerca de su máximo en julio de 2016 habrían obtenido una ganancia de $23 por acción para cuando GE cayó a $10 por acción en febrero de 2019.
Venta en corto – la condición ideal
En la venta en corto, el momento es fundamental. Una ganancia considerable en una empresa puede desaparecer en cuestión de días o semanas si no alcanza las expectativas de ganancias o ocurre otro hecho desfavorable, porque las acciones suelen bajar mucho más rápido de lo que suben. Por eso, quien vende en corto debe elegir el momento de la operación casi a la perfección. Como es posible que una parte considerable de la caída de la acción ya haya ocurrido, entrar demasiado tarde puede generar un costo de oportunidad significativo en forma de ganancias no obtenidas.
Por otro lado, si se abre la operación demasiado pronto, puede ser difícil mantener la posición corta debido a los costos asociados y a las posibles pérdidas, que se dispararían si la acción sube rápidamente.
La probabilidad de que una venta en corto tenga éxito aumenta en ciertos casos, por ejemplo:
Durante un mercado bajista
Durante un mercado bajista, la tendencia principal de un mercado bursátil o de una industria es a la baja. Por eso, los operadores que siguen el dicho «la tendencia es tu amiga» tienen más posibilidades de ganar dinero con ventas en corto durante un mercado bajista que durante uno alcista. Como ocurrió en el mercado bajista global de 2008–09, quienes venden en corto prosperan cuando la caída del mercado es rápida, generalizada y pronunciada, porque pueden obtener ganancias inesperadas.
Cuando los fundamentos de una acción o del mercado se deterioran
Diversos factores, como un crecimiento más lento de los ingresos o las ganancias, problemas cada vez mayores en la empresa o el aumento de los costos de los insumos que presiona los márgenes, entre otros, podrían provocar un deterioro de los fundamentos de una acción. En el mercado en general, el deterioro de los fundamentos podría reflejarse en una serie de datos más débiles que apunten a una posible desaceleración económica, acontecimientos geopolíticos desfavorables, como la amenaza de una guerra, o indicadores técnicos bajistas, como nuevos máximos con un volumen decreciente y un deterioro de la amplitud del mercado.
Los vendedores en corto con experiencia preferirían esperar a que se establezca la tendencia negativa antes de abrir posiciones en corto, en lugar de hacerlo anticipándose a una caída. Esto se debe a que una empresa o el mercado podrían seguir subiendo durante varias semanas o meses pese al deterioro de sus fundamentos, como suele ocurrir en las etapas finales de un mercado alcista.
Los indicadores técnicos confirman la tendencia bajista
Cuando varios indicadores técnicos respaldan la tendencia bajista, es posible que las ventas en corto también tengan más probabilidades de éxito. Una ruptura por debajo de un nivel de soporte importante a largo plazo o un cruce bajista de medias móviles, como el «cruce de la muerte», son ejemplos de estos indicadores. Cuando la media móvil de 50 días de una acción cae por debajo de su media móvil de 200 días, se trata de un ejemplo de cruce bajista de medias móviles. Una media móvil no es más que el precio promedio de una acción durante un periodo predeterminado. Si el precio actual cruza la media, ya sea al alza o a la baja, esto puede indicar una nueva tendencia de precios.
Las valuaciones alcanzan niveles elevados en medio de un optimismo desbordado
En ocasiones, las valuaciones de ciertas industrias o del mercado en general pueden alcanzar niveles extremadamente altos debido al optimismo desmedido sobre las perspectivas a largo plazo de esas industrias o de la economía en su conjunto. Los expertos del mercado llaman a esta etapa del ciclo de inversión «valuado como si todo fuera perfecto», porque saben que los inversionistas terminarán decepcionados cuando no se cumplan sus altas expectativas. Los vendedores en corto con experiencia pueden esperar a que el mercado o el sector pierda impulso y comience su fase bajista antes de abrir posiciones cortas.
Las teorías económicas desarrolladas por el célebre economista británico John Maynard Keynes siguen vigentes. La frase de Keynes que resulta especialmente aplicable a las ventas en corto es: «El mercado puede seguir siendo irracional durante más tiempo del que tú puedes mantenerte solvente». Cuando se presentan todos los elementos mencionados anteriormente, las ventas en corto son más ventajosas.
Venta en corto al descubierto
En general, los inversionistas no pueden vender una acción en corto a menos que puedan tomar prestadas las acciones necesarias o demostrar que podrán obtenerlas dentro del plazo de liquidación de la venta en corto (el día de la operación más dos días hábiles).
La venta en corto ilegal de acciones que el inversionista nunca adquirió realmente se conoce como venta en corto al descubierto. Quienes realizan ventas en corto al descubierto ganan dinero vendiendo acciones que no están disponibles o que no existen. Anticipan que las acciones estarán disponibles antes de que cierre el plazo de compensación, lo que les permite cerrar su posición corta antes de que siquiera se complete la venta original.
Como las ventas en corto al descubierto pueden salir muy mal de diversas maneras y perjudicar a la contraparte inocente, están prohibidas en Estados Unidos. Una llamada de margen puede obligar al vendedor en corto al descubierto a cerrar su apuesta antes de adquirir las acciones, o quizá no pueda comprarlas dentro del plazo de liquidación.
Esto podría derivar en un incumplimiento de entrega, en cuyo caso la contraparte de la operación simplemente es víctima de una estafa: paga dinero por acciones con la esperanza de recibirlas o recuperar su dinero.
Venta en corto: un ejemplo del mundo real
Los acontecimientos inesperados en las noticias pueden provocar un short squeeze, que puede obligar a los vendedores en corto a comprar a cualquier precio para cumplir con sus obligaciones de margen. Por ejemplo, después de un short squeeze masivo en octubre de 2008, Volkswagen superó brevemente a Apple como la empresa que cotizaba en bolsa más valiosa del mundo.
En 2008, los inversionistas sabían que Porsche intentaba aumentar su participación en Volkswagen y adquirir una participación mayoritaria. Los vendedores en corto apostaron fuertemente contra las acciones porque creían que perderían valor si Porsche tomaba el control de la empresa. La repentina revelación de Porsche de que había comprado en secreto más del 70% de la empresa mediante derivados desencadenó un gran ciclo de retroalimentación, en el que los vendedores en corto compraron acciones para cerrar sus posiciones.
Debido a que Porsche controlaba otro 70% de Volkswagen y una entidad gubernamental poseía el 20% de la compañía y no tenía interés en vender, había relativamente pocas acciones disponibles en el mercado (flotante) para recomprar, lo que puso en desventaja a los vendedores en corto. En esencia, la acción pasó de mediados de los 200 dólares a más de 1,000, ya que tanto el interés en corto como la razón de días para cubrir se dispararon de la noche a la mañana.
Los episodios de short squeeze suelen disiparse rápidamente y, en unos cuantos meses, las acciones de Volkswagen habían vuelto a su rango habitual.
Preguntas frecuentes
¿Por qué se define como «venta en corto»?
Una posición corta es una apuesta contra el mercado que genera ganancias cuando bajan los precios. Se abre una posición así al vender en corto. Esto contrasta con una posición larga, que consiste en comprar un activo con la expectativa de que su precio suba.
¿Por qué los vendedores en corto piden dinero prestado?
Algo que no existe no se puede vender. Quien vende en corto primero debe localizar algunas de las acciones en circulación de una empresa, porque solo hay cierta cantidad disponible para la venta. Por eso, toma prestadas esas acciones de un inversionista que ya las posee y le paga intereses al prestamista. Con frecuencia, su broker facilita este proceso en segundo plano. Los costos por intereses asociados con la venta en corto serán más altos si hay pocas acciones disponibles para vender en corto (es decir, si es difícil tomarlas prestadas).
¿Se considera que vender en corto es una mala opción?
Aunque algunas personas creen que apostar contra el mercado no es ético, la mayoría de los economistas y expertos financieros coincide en que las ventas en corto aportan liquidez al mercado y contribuyen al descubrimiento de precios, lo que aumenta su eficiencia.
¿Se puede vender en corto desde una cuenta de corretaje?
Muchos brokers permiten vender en corto desde cuentas individuales, pero primero debes abrir una cuenta de margen.
¿Qué es un short squeeze?
Como las ventas en corto se realizan con margen, incluso pérdidas muy pequeñas pueden generar llamadas de margen cada vez mayores. Si no puede cubrir una llamada de margen, quien vende en corto debe recomprar las acciones a precios cada vez más altos. Esto eleva aún más el precio de la acción.


