Definición de operaciones con información privilegiada
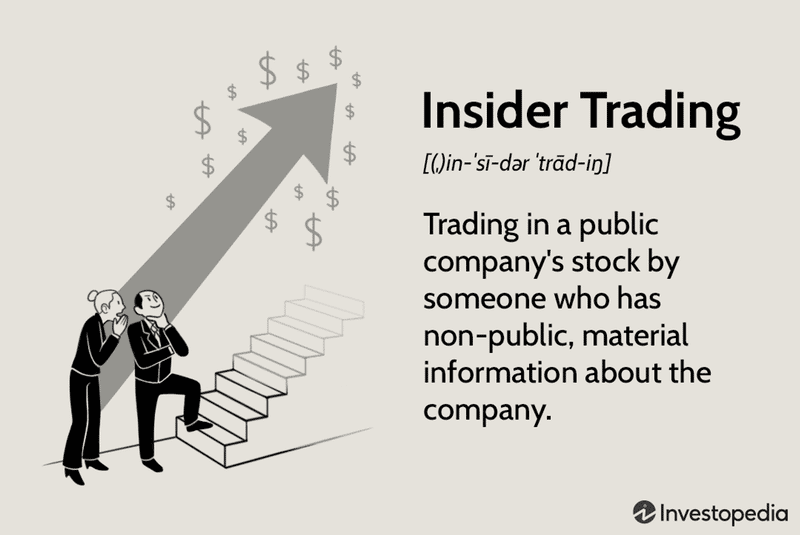
La práctica de comprar o vender acciones u otros valores con base en información que no es pública se conoce como uso de información privilegiada. Constituye un claro abuso de confianza u otro delito relacionado con la confianza. En estas situaciones, el operador obtiene ganancias al usar información privilegiada. Esto infringe regulaciones importantes cuyo objetivo es que el mercado sea equitativo para todos sus participantes.
El uso de información privilegiada ha estado presente en numerosos casos de alto perfil a lo largo de los años, pero muchas personas aún no tienen claro en qué consiste.
Cuando se realiza una operación con base en información «relevante» que no se ha hecho pública, se conoce como uso de información privilegiada. En el mercado, cualquier hecho que pudiera afectar el precio de las acciones de una empresa se considera información relevante. En términos legales, se trata de cualquier información que, de conocerse, podría influir en la decisión de comprar o vender algo.
Estos detalles le dan al inversionista una ventaja competitiva al comprar o vender acciones. Como muy pocas personas tienen esa ventaja, se genera una ventaja injusta. En cambio, los inversionistas individuales pueden investigar datos públicos —como las acciones clasificadas por capitalización de mercado— para tomar decisiones informadas sin infringir la ley.
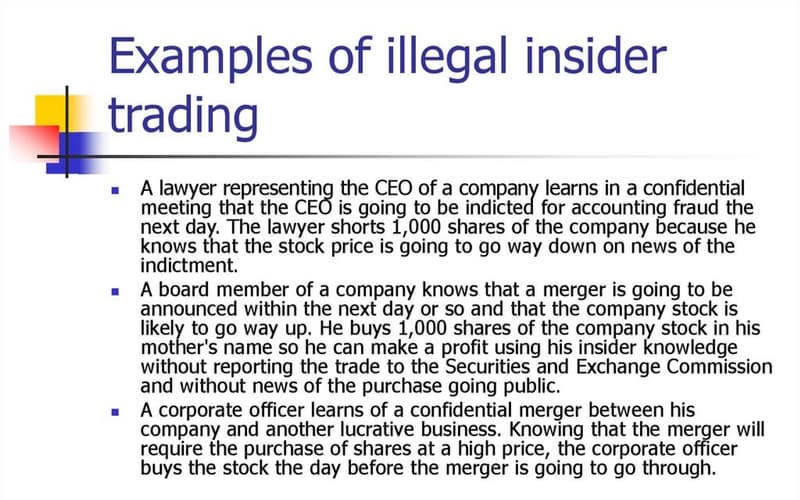
Por lo general, el operador debe tener un deber fiduciario con otra persona, grupo, sociedad anónima, sociedad colectiva, empresa u otra entidad. Estas obligaciones se aplican a una amplia variedad de participantes del mercado, incluidos los intermediarios bursátiles y otros agentes que ejecutan operaciones en nombre de un cliente. Si compras o vendes acciones con base en información a la que nadie más tiene acceso, mientras tienes un deber fiduciario con otra persona, podrías meterte en problemas.
¿Cómo funcionan las operaciones con información privilegiada?
Una persona puede obtener ganancias o evitar una pérdida gracias a información privilegiada. En cualquier caso, se trata de un abuso de la experiencia o autoridad de esa persona.
Como ofrece una ventaja injusta, es ilegal. Los inversionistas que están «al tanto» tienen más posibilidades de obtener ganancias. A los demás, que no tienen acceso a esta información privilegiada, no se les ofrece la misma oportunidad.
Entre quienes han sido procesados y declarados culpables por uso de información privilegiada se encuentran ejecutivos de empresas, empleados y funcionarios públicos. Cualquier persona que revele información privilegiada a otra persona también podría ser acusada y declarada culpable.
En situaciones en las que no existe un deber fiduciario, aun así puede haber uso de información privilegiada. En estos casos, el delito suele salir a la luz como resultado de un delito previo. El espionaje corporativo puede ser uno de esos delitos. Un grupo delictivo organizado puede usar una institución financiera o jurídica para acceder a datos confidenciales. Si se descubre, cualquier persona involucrada podría ser acusada de uso de información privilegiada. También podría ser declarada culpable de otros delitos relacionados.
El uso de información privilegiada no siempre está prohibido. La Comisión de Bolsa y Valores de Estados Unidos (SEC) considera diversos elementos antes de acusar a alguien de uso de información privilegiada. La SEC debe demostrar principalmente que:
El demandado tenía la intención de obtener un beneficio personal al comprar o vender acciones basándose en información privilegiada, cuando tenía un deber fiduciario hacia la sociedad.
Historia del uso de información privilegiada
La reputación del uso de información privilegiada no siempre fue tan mala. A principios del siglo XX, no era ilegal ni siquiera estaba mal visto. De hecho, en una decisión de la Suprema Corte, se describió anteriormente como un «beneficio» de ser ejecutivo.
Tras el desplome del mercado bursátil de 1929 y la Gran Depresión, los métodos de negociación quedaron bajo un mayor escrutinio. Diversas decisiones judiciales y regulaciones limitaron el uso de información privilegiada; algunas incluso impusieron sanciones severas a quienes incurrían en esta práctica. No hubo un organismo encargado de formular leyes propiamente dichas sobre el tema hasta 1934, cuando se estableció la SEC y se aprobó la Ley del Mercado de Valores.
La Ley no prohibía expresamente el uso de información privilegiada ni lo definía, pero la SEC pudo ilegalizar varias conductas específicas mediante una serie de regulaciones. Se adoptó una regla que abarcaba las compras, además de las ventas, ya que la ley prohibía cualquier fraude cometido durante la venta de acciones. El resultado fue un conjunto fragmentado de reglas difíciles de seguir. Por ello, la capacidad de la SEC para hacer cumplir las reglas era limitada.
Eso ha cambiado desde entonces. Según la SEC, cientos de personas y expertos financieros, incluidos abogados, directivos de empresas y gestores de fondos de cobertura, han sido acusados de participar en operaciones con información privilegiada.
Ejemplos de operaciones con información privilegiada
Martha Stewart
Otras personas, además de los directores corporativos, también pueden ser declaradas culpables de uso de información privilegiada. Por su participación en el caso de ImClone de 2001, la SEC acusó a Martha Stewart en 2003 de fraude de valores, incluido el uso de información privilegiada, y de obstrucción de la justicia.
Según información del corredor de bolsa de Merrill Lynch, Peter Bacanovic, Stewart vendió más de 4,000 acciones de la empresa biotecnológica ImClone Systems. Después de que Samuel Waksal, director ejecutivo de ImClone Systems, liquidara todas sus acciones de la empresa, Bacanovic le dio una pista. Esto ocurrió al mismo tiempo que ImClone esperaba noticias de la Administración de Alimentos y Medicamentos (FDA) sobre la aprobación de su tratamiento contra el cáncer, Erbitux.
La FDA rechazó el medicamento de ImClone poco después de estas ventas, lo que provocó que el precio de sus acciones cayera un 16% en un solo día. La venta anticipada de Stewart evitó que sufriera una pérdida de $45,673. Sin embargo, realizó la venta a raíz de un aviso que recibió sobre la venta de acciones de Waksal; esta información no era del conocimiento general. Tras un juicio en 2004, Stewart fue acusada de delitos menores, entre ellos obstrucción de la justicia, conspiración y mentir a agentes federales. Stewart pasó cinco meses en una prisión federal.
Amazon
Brett Kennedy, ex analista financiero de Amazon.com Inc. (AMZN), fue acusado de uso de información privilegiada en septiembre de 2017. Las autoridades sostienen que, antes del anuncio, Kennedy le proporcionó a Maziar Rezakhani, también egresado de la Universidad de Washington, información sobre los resultados financieros de Amazon del primer trimestre de 2015. Rezakhani le pagó a Kennedy $10,000 a cambio de esos datos. Según la SEC, Rezakhani obtuvo ganancias de $115,997 al operar acciones de Amazon después de recibir un dato de Kennedy en un caso relacionado.
¿Se considera ilegal el uso de información privilegiada?
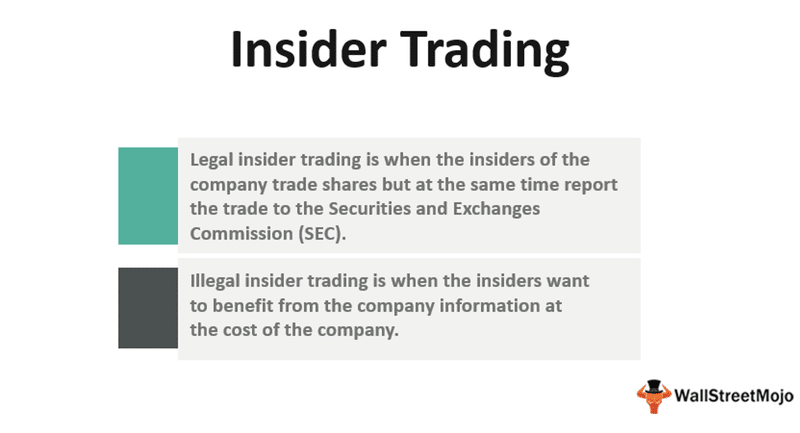
Aunque la expresión «uso de información privilegiada» suele tener una connotación negativa, no todo uso de información privilegiada está prohibido. Las personas que trabajan para empresas y participan en sus operaciones comerciales compran y venden acciones de esas empresas con frecuencia, siempre que cumplan con los requisitos de divulgación y supervisión de la Comisión de Bolsa y Valores (SEC). Además, no es ilegal simplemente tener conocimiento de una empresa. Sin embargo, apropiarse indebidamente de esta información no pública podría constituir el uso de información confidencial para obtener una ventaja frente a la competencia, lo cual está prohibido.
Se considera persona con información privilegiada a quien tiene información importante sobre una empresa que no está disponible para el público en general. En este contexto, normalmente se hace referencia a los directivos, miembros del consejo de administración y accionistas importantes de una empresa. Sin embargo, también incluye a contadores, abogados y cualquier otra persona que tenga información capaz de alterar el valor de mercado de una empresa.
No necesariamente está prohibido que las personas con información privilegiada compren y vendan acciones de sus propias empresas. Sin embargo, deben informar a la SEC sobre sus operaciones.
No hay nada de malo, por ejemplo, en que el director financiero de una empresa decida vender parte de sus acciones para pagar la colegiatura universitaria de su hijo. Sin embargo, vender las acciones justo antes de la publicación del informe trimestral probablemente sería ilegal si el director financiero sabe que la empresa no alcanzó su meta de ganancias. La SEC probablemente investigaría la transacción y decidiría si presenta cargos por uso de información privilegiada o no.
También sería ilegal que el director financiero compartiera información sobre el decepcionante informe de resultados con un familiar, un amigo, su peluquero o cualquier persona al azar en el metro. El uso de información privilegiada puede ocurrir incluso si una persona no es una persona con información privilegiada. Una persona puede ser declarada culpable de uso de información privilegiada si realiza operaciones para beneficio propio basándose en información privilegiada. Esto ocurre con frecuencia cuando una persona con una obligación fiduciaria, como un empleado de un despacho jurídico, obtiene información sobre la empresa. Si se determina que violó su obligación fiduciaria al usar esa información para negociar acciones de la empresa, corre el riesgo de ir a la cárcel.
¿Cómo es ilegal el uso de información privilegiada?
La Ley del Mercado de Valores de 1934 declaró formalmente ilegal operar con base en información privilegiada. La frase relacionada con el fraude bursátil aparece en la Sección 10 de esa ley. Al promulgar la Regla 10b-5, que amplía la definición para incluir la compra de acciones, la SEC aclaró aún más la ley.
Sin embargo, ciertos tipos de operaciones con información privilegiada siempre han estado prohibidos por el derecho consuetudinario. En 1909, la Corte Suprema de Estados Unidos declaró que un director de una empresa no puede vender acciones a una persona sin informarle de una medida próxima que reduciría su valor. En el caso Strong v. Repide, el máximo tribunal dictaminó que esa conducta constituía fraude y engaño conforme al derecho consuetudinario.
¿Por qué es ilegal el uso de información privilegiada?
Mantener la equidad en los mercados de valores es uno de los objetivos de la Comisión de Bolsa y Valores (SEC). Las personas con información privilegiada tienen una ventaja competitiva frente a otros operadores si pueden actuar con base en esa información. «Proteger a los inversionistas, mantener mercados justos, ordenados y eficientes, y facilitar la formación de capital» es el objetivo declarado de la SEC.
Imagina pasar horas leyendo, haciendo cálculos y creando modelos financieros. Con base en todos los datos disponibles, esa persona decide si compra o vende una acción. Un contador de la empresa en cuestión es amigo de otra persona. Después de jugar tenis, esta persona recibe un dato sobre las ganancias de la empresa. Este segundo individuo, que no ha investigado nada, está mejor informado sobre la dirección que tomará próximamente el precio de la acción.
Lo mismo ocurre con alguien que trabaja en una casa de bolsa y puede tener acceso a información que otros operadores desconocen. O considera a un funcionario del gobierno que vende en corto acciones de una empresa justo antes de negarle una autorización. Con base en información asimétrica, una persona podría obtener ganancias de distintas maneras. A la mayoría de los inversionistas esto no les parece un arreglo justo. Una de las principales responsabilidades de la SEC es investigar y combatir el uso de información privilegiada. Evitar estos riesgos legales forma parte de una buena gestión del riesgo para cualquier inversionista.
Uso indebido de información privilegiada vs. información privilegiada
Una persona vinculada con las actividades comerciales de una empresa tiene acceso a información que el público en general no conoce. Como las operaciones ilegales con información privilegiada solo ocurren cuando se usa información privilegiada para obtener ganancias o evitar pérdidas, esta información no pública solo es importante si divulgarla cambia la percepción del mercado sobre el valor de la empresa.
Las operaciones de insiders tienen mala reputación. Sin embargo, estas ocurren cada vez que un empleado de una empresa compra o vende acciones de la compañía. Las operaciones de insiders son aceptables siempre que se reporten debidamente y no impliquen el uso de información privilegiada para aumentar las ganancias o reducir las pérdidas. En cambio, las operaciones con información privilegiada ocurren cuando un operador aprovecha información interna para obtener una ventaja sobre otros operadores.
¿Cuándo es legal operar con información privilegiada?
La forma más eficaz de prevenir el uso de información privilegiada es prohibir que los directivos de una empresa realicen operaciones con acciones de su propia organización. Sin embargo, ni siquiera esto cubriría todos los casos. La prohibición también tendría que aplicarse a las familias de los directores ejecutivos. Incluso así, los amigos, los familiares de esos amigos e incluso los conocidos ocasionales todavía podrían usar información no pública obtenida de esos ejecutivos.
Además, es posible que los propietarios de una empresa tengan acceso a información sobre el rumbo del negocio que otros desconocen. Sin embargo, prohibir la venta de acciones de una corporación contradiría los principios fundamentales del mercado bursátil.
Los operadores deben evaluar continuamente la confiabilidad de la información y analizarla a partir de diversas fuentes. Algunas personas han afirmado que no debería haber ninguna norma contra el uso de información privilegiada, entre ellas el fallecido economista Milton Freidman. Él creía que permitir el uso de información privilegiada aceleraría la divulgación pública de información, lo cual consideraba positivo.
Otros sostienen que la supervisión puede ayudar a frenar el engaño y el fraude generalizados que socavan la equidad del mercado. Al crear un plan de venta de acciones y presentarlo ante la SEC, las personas con información privilegiada pueden defenderse de acusaciones de uso indebido de información privilegiada.
Por ejemplo, un director ejecutivo (CEO) que está por jubilarse podría tener un calendario establecido para ejercer sus opciones sobre acciones durante varios años, similar en principio a promediar el costo en dólares al abrir o cerrar una posición. Puede hacer público ese plan para protegerse. El plan también puede ayudarle a defenderse de acusaciones de uso de información privilegiada si una transacción coincide con un acontecimiento importante del mercado.
Preguntas frecuentes
¿El término «operaciones con información privilegiada» tiene una connotación negativa?
Debido a la percepción de que es injusto para el inversionista común, el término «uso de información privilegiada» suele tener una connotación negativa. En esencia, se refiere a que alguien que posee información relevante y no pública sobre las acciones de una empresa que cotiza en bolsa opere con esas acciones. Según cumpla o no con las regulaciones de la SEC, el uso de información privilegiada puede ser legal o ilegal.
¿Cuándo se considera legal el uso de información privilegiada?
Cada semana se realizan operaciones legales de personas con información privilegiada en el mercado bursátil. El intento de la SEC por mantener un mercado justo está en el centro de la cuestión de su legalidad. En términos generales, las personas con información privilegiada de una empresa pueden negociar acciones de esta siempre que informen oportunamente estas operaciones a la SEC. La Ley del Mercado de Valores de 1934 marcó el inicio de la divulgación legal de las operaciones relacionadas con acciones. Por ejemplo, los directores y accionistas importantes deben informar sus tenencias, operaciones y cambios en la propiedad.
Operaciones con información privilegiada: ¿cuáles son las sanciones?
Operar con base en información material no pública está prohibido por la regulación de la SEC 17 CFR 240.10b5-1, también conocida como la regla 10b5-1. Si se infringe esta ley, puede haber consecuencias tanto penales como civiles. Al utilizar información privilegiada, la persona podría enfrentar multas de hasta $5 millones o tres veces sus ganancias o pérdidas. Además, corre el riesgo de recibir una sanción penal que podría ir desde libertad condicional hasta 20 años de cárcel. Las empresas también pueden recibir multas de hasta $25 millones por infringir las normas sobre uso de información privilegiada.
¿Cuál es un ejemplo notable de uso de información privilegiada?
Estados Unidos contra O'Hagan
En 1988, James O'Hagan trabajaba como abogado en Dorsey & Whitney. Grand Metropolitan PLC, que tenía la intención de lanzar una oferta pública de adquisición de Pillsbury, fue representada inicialmente por el bufete. Con esta información, O'Hagan compró una cantidad considerable de opciones sobre acciones de la empresa. Preveía que, una vez que se hiciera pública la oferta, el valor de las opciones se dispararía. Más adelante, en el momento oportuno, vendió sus opciones. Ganó 4.3 millones de dólares.
Con base en información que no estaba disponible para el público en general, decidió comprar las opciones. Lo hizo sin informar a su empresa. Fue declarado culpable de 57 cargos. Sin embargo, en apelación se revocó su condena.
¿Qué significa el uso de información privilegiada para los inversionistas?
Las sanciones por uso de información privilegiada suelen incluir multas y penas de prisión. La sanción puede ser una u otra, aunque con frecuencia incluye ambas. La gravedad del caso determina el castigo específico.
Un caso puede tener otras consecuencias, que pueden ser profesionales, financieras o, con frecuencia, ambas. La SEC ha tomado medidas para prohibir que las personas que participan en operaciones ilegales ocupen cargos en los consejos de administración de empresas que cotizan en bolsa.


