Qué es un fondo de cobertura
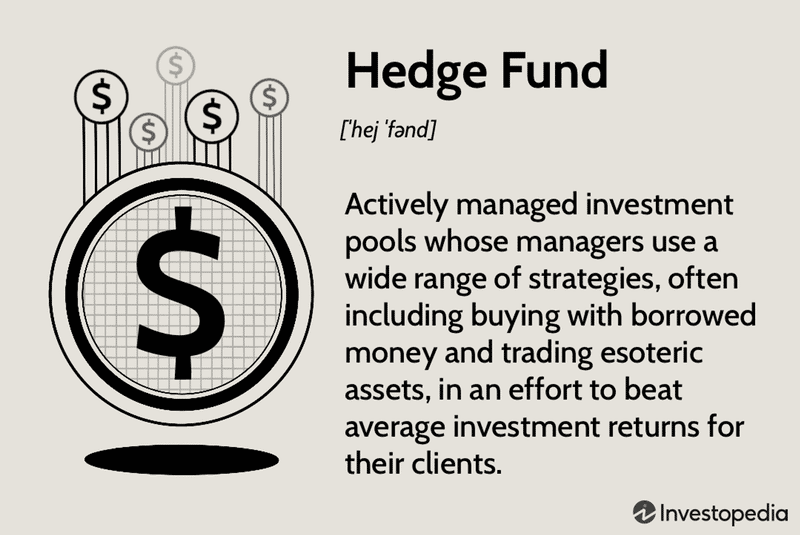
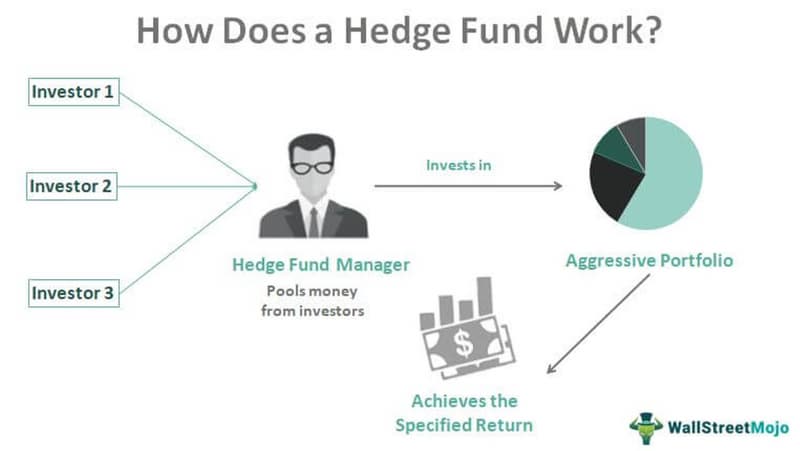
Un fondo de cobertura es una sociedad en comandita de inversionistas privados cuyo capital administran gestores de fondos con experiencia. Estos gestores emplean diversas estrategias, como pedir dinero prestado o invertir en activos no tradicionales, para generar rendimientos superiores al promedio.
La inversión en fondos de cobertura suele considerarse una alternativa de inversión riesgosa, ya que normalmente exige una inversión mínima elevada o un patrimonio neto mínimo y suele dirigirse a clientes acaudalados.
Entender los fondos de cobertura
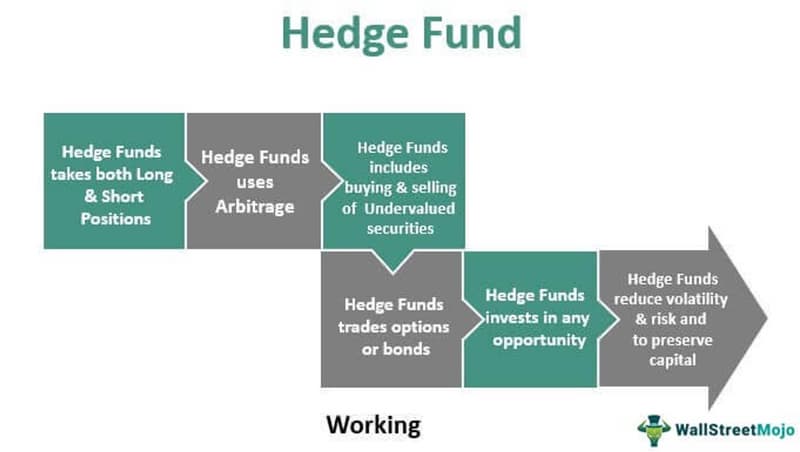
Al invertir una parte de los activos del fondo en sentido contrario a su objetivo principal, el administrador suele crear una posición de cobertura para contrarrestar posibles pérdidas en las principales inversiones del fondo.
Para compensar las pérdidas en las acciones cíclicas con los rendimientos de las empresas no cíclicas, un fondo de cobertura concentrado en una industria cíclica, como la de viajes, puede invertir parte de sus activos en un sector no cíclico, como el energético.
Los fondos de cobertura invierten en derivados como opciones y contratos de futuros, emplean técnicas más riesgosas y usan apalancamiento en sus posiciones. La reputación de sus gestores en el exclusivo mundo de la inversión en fondos de cobertura es un gran atractivo para muchos fondos de cobertura.
Por lo general, se considera que un inversionista en un fondo de cobertura es un inversionista acreditado, lo que requiere un nivel mínimo de ingresos o activos. Los inversionistas institucionales, como los fondos de pensiones, las compañías de seguros y las personas con un alto patrimonio, son inversionistas típicos.
Las inversiones en fondos de cobertura se consideran ilíquidas, ya que es común que exista un período de bloqueo, es decir, el requisito de que los inversionistas mantengan su dinero en el fondo durante al menos un año. Además, es posible que solo se permitan retiros ocasionalmente, por ejemplo, cada trimestre o cada dos años.
Tipos de fondos de cobertura
Los fondos de cobertura se enfocan en inversiones cuidadosamente seleccionadas y grupos de valores con potencial de generar rendimientos. Estos son cuatro subtipos comunes de fondos de cobertura:
- Los fondos de cobertura de macro global son vehículos de inversión gestionados activamente que buscan obtener ganancias de las fluctuaciones significativas del mercado provocadas por acontecimientos políticos o económicos.
- Un fondo de cobertura de renta variable de alcance mundial o enfocado en un país puede invertir en acciones rentables y protegerse de las caídas del mercado de renta variable mediante la venta en corto de acciones o índices bursátiles sobrevaluados.
- Al aprovechar ineficiencias en los precios o los diferenciales, un fondo de cobertura de valor relativo busca obtener ganancias de las variaciones breves en los precios de valores comparables.
- Un fondo de cobertura activista invierte en empresas con la intención de elevar el precio de sus acciones al exigir recortes de gastos, reorganizaciones de activos o la sustitución del consejo de administración.
¿Cuáles son algunas de las estrategias populares de los fondos de cobertura?
Estas son algunas de las estrategias más populares de los fondos de cobertura:
- Acciones long/short: La estrategia long/short en acciones genera ganancias al aprovechar los movimientos de precios previstos, que pueden ser al alza o a la baja. Esta técnica vende en corto acciones que se consideran caras y compra posiciones largas en acciones que se cree que están relativamente subvaluadas.
- Neutralidad del mercado de renta variable (EMN): Una estrategia de inversión en la que el administrador busca aprovechar las variaciones de precios de las acciones al mantener la misma cantidad de posiciones largas y cortas en acciones estrechamente relacionadas se conoce como neutralidad del mercado de renta variable (EMN). Estas empresas pueden pertenecer al mismo sector, industria o país, o simplemente compartir características, como la capitalización de mercado, y tener una fuerte correlación histórica. Tanto si el mercado en general es alcista como bajista, los fondos EMN están diseñados para ofrecer buenos rendimientos.
- Arbitraje de fusiones: Para generar ganancias libres de riesgo, el arbitraje de fusiones, también conocido como arbitraje de riesgo, consiste en comprar y vender simultáneamente acciones de dos empresas que se fusionan. Quien realiza arbitraje de fusiones evalúa la probabilidad de que la fusión no se concrete según lo previsto o no se concrete en absoluto.
- Macro global: Una estrategia macro global basaba sus posiciones principalmente en las ideologías políticas y económicas generales de distintos países o en sus principios macroeconómicos. Las posiciones largas y cortas en los mercados de renta variable, renta fija, divisas, materias primas y futuros son ejemplos de posibles posiciones.
- Arbitraje de volatilidad: Esta estrategia busca obtener ganancias de la discrepancia entre la volatilidad futura esperada del precio de un activo y la volatilidad implícita de las opciones basadas en ese activo. Un ejemplo de activo sería una acción. Además, puede buscar que los diferenciales de volatilidad se amplíen o se reduzcan hasta alcanzar los niveles esperados. Para este método se utilizan opciones y otros contratos derivados.
- Arbitraje de bonos convertibles: consiste en mantener simultáneamente posiciones largas y cortas en la acción subyacente y en un bono convertible. Al cubrir adecuadamente sus apuestas largas y cortas, quien realiza el arbitraje espera beneficiarse de la volatilidad del mercado.
La estrategia de fondos de fondos, que combina y compara diversos fondos de cobertura y vehículos de inversión colectiva, es otra táctica popular. Esta combinación de clases de activos y métodos de inversión busca ofrecer un rendimiento de inversión más constante a largo plazo que cualquiera de los fondos por separado. La combinación de estrategias y fondos subyacentes puede utilizarse para gestionar los rendimientos, el riesgo y la volatilidad.
Fondos de cobertura: ¿cómo ganan dinero?
A través de su firma A.W. Jones & Co., se atribuye al financiero australiano Alfred Winslow Jones la creación del primer fondo de cobertura en 1949. Recaudó $100,000 para crear un fondo al que llamó modelo de acciones largas y cortas, que buscaba usar la venta en corto para reducir el riesgo asociado con la inversión en acciones a largo plazo.
Jones se convirtió en 1952 en el primer gestor de inversiones en combinar las ventas en corto, el uso del apalancamiento y una estructura de remuneración basada en el desempeño, cuando transformó su fondo en una sociedad en comandita e introdujo una comisión de incentivo del 20% como compensación para el socio administrador.
La estructura de comisiones «2 y 20» que suelen usar actualmente los fondos de cobertura consiste en una comisión por rendimiento del 20% y una comisión de administración del 2%.
La comisión de administración se determina según el valor neto de los activos de las participaciones de cada inversionista; por lo tanto, una inversión de 1 millón de dólares generaría una comisión de administración de 20,000 dólares ese año, que se usaría para financiar las operaciones del fondo de cobertura y pagar al administrador del fondo.
La comisión por desempeño suele representar el 20% de las ganancias. El fondo recibe una comisión de $40,000 si una inversión de $1 millón aumenta a $1.2 millones en un año.
Características y objetivos de los fondos de cobertura
La neutralidad frente a la dirección del mercado de la mayoría de los fondos mutuos es un tema recurrente. Los equipos de gestión de los fondos de cobertura se parecen más a operadores que a inversionistas tradicionales, porque prevén ganar dinero independientemente de los movimientos del mercado. Algunos fondos mutuos utilizan estas estrategias más que otros; sin embargo, no todos recurren realmente a la cobertura.
Los fondos de cobertura se diferencian de los vehículos de inversión colectiva convencionales en varios aspectos importantes, sobre todo por las restricciones de acceso para los inversionistas.
Inversionistas acreditados o calificados
Los inversionistas en fondos de cobertura normalmente deben tener un patrimonio neto de al menos $1 millón o ingresos anuales superiores a $200,000 durante los dos años anteriores.
Los inversionistas en fondos de cobertura deben tener un patrimonio neto de al menos $1 millón.
Mayor flexibilidad de inversión
La única limitación al universo de inversión de un fondo de cobertura es su mandato. Un fondo de cobertura puede comprar cualquier activo, incluidos terrenos, bienes raíces, derivados, divisas y otros activos alternativos. En cambio, los fondos de inversión suelen tener que limitarse a acciones o bonos.
Uso frecuente del apalancamiento
Como quedó demostrado durante la Gran Recesión, los fondos de cobertura recurren con frecuencia al apalancamiento, es decir, al dinero prestado, para aumentar sus rendimientos, lo que posiblemente los expone a una variedad mucho más amplia de riesgos de inversión. Debido a sus altos niveles de apalancamiento y a su mayor exposición a los CDO, los fondos de cobertura se vieron particularmente afectados durante la crisis de las hipotecas subprime.
Estructura de comisiones
Los fondos de cobertura cobran una comisión por desempeño y un ratio de gastos. La estructura de comisiones típica se conoce como «dos y veinte» (2 y 20) y consiste en una comisión de administración de activos del 2% y una participación del 20% en las ganancias realizadas.
Los fondos de cobertura tienen otras características distintivas, pero, como son vehículos de inversión privados disponibles solo para inversionistas acaudalados, en esencia pueden hacer lo que quieran, siempre que sean transparentes con los inversionistas sobre su enfoque.
Puede parecer muy arriesgado tener tanta libertad, y sin duda puede serlo. Los fondos de cobertura han formado parte de algunos de los desastres financieros más dramáticos. Dicho esto, la flexibilidad que se les permite ha ayudado a algunos de los mejores gestores de dinero a generar rendimientos extraordinarios a largo plazo.
Estructura 2 y 20
El otro componente del esquema de compensación de los gestores —el 2 y 20, que utiliza la gran mayoría de los fondos de cobertura— es el que recibe más críticas.
La estructura de comisiones 2 y 20, como se explicó anteriormente, le da al administrador del fondo de cobertura el 2% de los activos y el 20% de las ganancias cada año. El 2% es lo que recibe críticas, y es fácil entender por qué. El administrador del fondo de cobertura sigue cobrando una comisión del 2% sobre los activos bajo administración (AUM), incluso si pierde dinero. Un administrador a cargo de un fondo de $1,000 millones puede ganar $20 millones al año sin hacer nada. Peor aún es el administrador del fondo que se queda con $20 millones mientras pierde dinero con su fondo. Después, tiene que justificar por qué bajó el valor de las cuentas a pesar de haber recibido $20 millones. Es difícil de defender y, por lo general, no lo logra.
En el caso hipotético mencionado anteriormente, el fondo no cobraba una comisión por administración de activos, sino que se quedaba con una parte mayor de las ganancias (25% en lugar de 20%). Como resultado, quien administra un fondo de cobertura tiene la oportunidad de aumentar su patrimonio trabajando en conjunto con los inversionistas del fondo, en vez de hacerlo en su contra. En el mundo de los fondos de cobertura actual, esta estructura sin comisión por administración de activos es, lamentablemente, poco común. Aunque muchos fondos están empezando a cambiar a una estructura de 1 y 20, la estructura de 2 y 20 sigue predominando.
Beneficios de los fondos de cobertura
En comparación con los fondos de inversión tradicionales, los fondos de cobertura tienen ciertas ventajas valiosas. Entre las ventajas de los fondos de cobertura que vale la pena destacar se encuentran:
- Estrategias de inversión que pueden generar ganancias tanto cuando los mercados de acciones y bonos suben como cuando caen.
- La reducción de la volatilidad y del riesgo general en carteras balanceadas
- Un aumento en los rendimientos
- Una amplia variedad de tipos de inversión permite a los inversionistas adaptar su plan de inversión a la medida.
- Acceso a algunos de los gestores de inversiones más capacitados del mundo
Ventajas
- Ganancias tanto en mercados alcistas como bajistas
- Los portafolios equilibrados reducen la volatilidad y el riesgo.
- Hay varios tipos de inversión disponibles.
- Los principales gestores de inversiones supervisan
Desventajas de los fondos de cobertura
Por supuesto, los fondos de cobertura también conllevan riesgos:
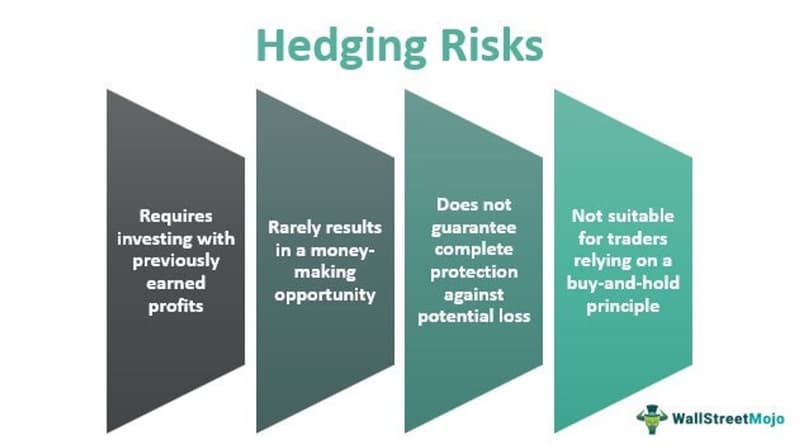
- Corren el riesgo de sufrir pérdidas considerables cuando optan por estrategias de inversión concentradas.
- A diferencia de los fondos mutuos, los fondos de cobertura suelen ser mucho menos líquidos.
- A menudo, los inversionistas deben mantener su dinero bloqueado durante varios años.
- Apalancarse o pedir dinero prestado puede convertir una pérdida que habría sido muy pequeña en una pérdida considerable.
Fondo de inversión vs. fondo de cobertura
Los fondos de cobertura se diferencian de los fondos de inversión y no están sujetos al mismo nivel de regulación estricta por parte de la Comisión de Bolsa y Valores (SEC).
Los fondos de inversión, disponibles para el público en general y los inversionistas individuales, son una opción práctica y económica para crear un portafolio diversificado de acciones, bonos o inversiones a corto plazo.
Solo los inversionistas acreditados —aquellos con ingresos anuales superiores a $200,000 o un patrimonio neto mayor a $1 millón, sin contar su residencia principal— pueden aportar dinero a los fondos de cobertura. Se considera que estos inversionistas pueden gestionar los posibles riesgos que se permite asumir a los fondos de cobertura.
Mientras que los fondos de inversión utilizan acciones o bonos como instrumentos para sus planes de inversión a largo plazo, los fondos de cobertura pueden invertir en bienes raíces, acciones, derivados y divisas.
Los fondos de cobertura suelen limitar las opciones para rescatar participaciones y con frecuencia imponen un período de bloqueo de un año antes de permitir su reembolso, a diferencia de los fondos mutuos, donde los inversionistas pueden optar por vender sus participaciones en cualquier momento.
Los fondos de cobertura utilizan una estructura de comisión por administración del 2% y comisión por desempeño del 20%. Para el inversionista promedio, el ratio de gastos de todos los fondos de inversión y fondos cotizados en bolsa en 2021 fue de 0.40%.
Fondos de cobertura y sus sociedades
Los objetivos de un fondo de cobertura son reducir el riesgo y aumentar las ganancias de las inversiones. Hay algunas similitudes entre la estructura de los fondos de cobertura y la de los fondos mutuos, así como entre sus objetivos, pero eso es todo. En comparación con los fondos mutuos, por lo general se considera que los fondos de cobertura son más agresivos, riesgosos y exclusivos. En un fondo de cobertura, el socio general administra el fondo de acuerdo con su estrategia, mientras que los socios comanditarios aportan el capital para los activos.
El uso de estrategias de negociación que los administradores de fondos pueden emplear es lo que da nombre a los fondos de cobertura. Los administradores pueden protegerse y, en línea con el objetivo de estos vehículos de generar ganancias, comprar acciones en posiciones largas (si prevén un alza del mercado) o venderlas en corto (si prevén un desplome del mercado), acciones (si prevén una caída). Aunque se usan tácticas de cobertura para reducir el riesgo, la mayoría de las personas cree que estas operaciones implican mayores riesgos.
Cuando reconocidos gestores de fondos dejaron el negocio de los fondos de inversión en la década de 1990 para buscar fama y riqueza como gestores de fondos de cobertura, estos despegaron. Según el Informe global de fondos de cobertura de Preqin de 2019, el sector se ha expandido significativamente desde entonces y sus activos totales bajo administración (AUM) superaban los 3.25 billones de dólares.
Además, ahora hay más fondos de cobertura activos. En Estados Unidos, en 2021 habrá 3,635 fondos de cobertura, un aumento de 2.5% respecto a 2020.
Una mirada retrospectiva al fondo de cobertura original
El primer fondo de cobertura se creó en 1949 por iniciativa de Alfred Winslow Jones, un exescritor y sociólogo, y su empresa, A.W. Jones & Co. A principios de ese año, mientras escribía un artículo sobre patrones financieros, Jones se sintió motivado a probar la gestión de inversiones. Al vender en corto otras acciones, buscaba reducir el riesgo asociado con mantener inversiones en acciones a largo plazo, mientras reunía $100,000 (incluidos $40,000 de su propio bolsillo).
Hoy en día, esta innovación en la inversión se conoce como el paradigma tradicional de inversión long/short en acciones. Jones también usó apalancamiento para aumentar los rendimientos. En 1952, cambió la estructura organizativa del vehículo de inversión: pasó de ser una sociedad general a una sociedad limitada y añadió una comisión de incentivo del 20% como remuneración para el socio administrador. Jones consolidó su estatus como padre de los fondos de cobertura al convertirse en el primer administrador de fondos en combinar las ventas en corto, el uso de apalancamiento, el riesgo compartido mediante una sociedad con otros inversionistas y una estructura de compensación basada en el éxito de la inversión.
Ejemplos de fondos de cobertura
Los fondos de cobertura más conocidos en 2022 incluyen:
- Con 55 años de historia y más de 50 mil millones de dólares en activos bajo gestión, Elliot Management Corporation (AUM). Sus principales inversiones se concentran en la industria energética.
- Con más de 235,000 millones de dólares en activos bajo gestión y un rendimiento del 32% durante el primer semestre de 2022, Bridgewater Associates es líder del mercado a escala mundial.
- El principal objetivo de Man Group es la inversión responsable, que promueve al hacer que sus fondos cumplan con los objetivos de inversión ESG en materia ambiental, social y de gobernanza. Ofrece una variedad de fondos de renta variable long-short, fondos de mercados privados, fondos inmobiliarios, fondos multiactivo y fondos de renta fija.
Fondos de cobertura y regulación
En comparación con otros tipos de vehículos de inversión, los fondos de cobertura están sujetos a menos supervisión de la Comisión de Bolsa y Valores de Estados Unidos (SEC). Esto se debe a que las personas de alto patrimonio neto que cumplen con los requisitos de patrimonio mencionados anteriormente son las principales fuentes de financiamiento de los fondos de cobertura; a menudo se les conoce como inversionistas acreditados o calificados. La normativa de valores de Estados Unidos exige que al menos la mayoría de los participantes de un fondo de cobertura sean inversionistas calificados, aunque algunos fondos operan con inversionistas no acreditados. La SEC exime a los fondos de cobertura del mismo nivel de escrutinio regulatorio porque considera que sus inversionistas tienen suficiente patrimonio y conocimientos para comprender y gestionar los posibles riesgos asociados con su mandato y sus técnicas de inversión más amplios.
Sin embargo, los fondos de cobertura han adquirido tanta importancia y poder que la SEC está comenzando a prestarles más atención. Según la mayoría de las estimaciones, actualmente hay miles de fondos de cobertura activos, que administran más de $1 billón en activos. Además, las autoridades reguladoras están intensificando las medidas contra las infracciones, como el uso de información privilegiada, que ocurre con mayor frecuencia. Los fondos de cobertura con al menos $100 millones en activos de renta variable de EE. UU. también deben presentar informes trimestrales Form 13F en los que divulgan sus posiciones; consulta nuestra guía sobre cómo leer una presentación 13F para saber qué revelan estos informes.
Factores a considerar
Al investigar para encontrar fondos de cobertura que se ajusten a sus objetivos de inversión, los inversionistas suelen tener en cuenta el tamaño del fondo o la empresa, su historial y trayectoria, la inversión mínima necesaria para participar y las condiciones de reembolso del fondo.
Al decidir invertir en un fondo de cobertura, los inversionistas también deben considerar lo siguiente, según la SEC:
- Lee la documentación y los acuerdos del fondo de cobertura para conocer más sobre cómo invertir en el fondo, sus estrategias, su ubicación y los riesgos asociados con la inversión.
- Identifica el nivel de riesgo asociado con las estrategias de inversión que utiliza el fondo y cómo se relaciona con tus propios objetivos de inversión, plazos y tolerancia al riesgo.
- Descubre si el fondo utiliza estrategias de inversión especulativas o apalancadas, que suelen implicar el uso tanto del capital de los inversionistas como de fondos prestados para realizar inversiones.
- Examina los posibles conflictos de interés que hayan reportado los gestores de fondos de cobertura e investiga su historial y reputación.
- Conocer cómo se valoran los activos de un fondo es importante porque los fondos de cobertura a veces invierten en valores extremadamente ilíquidos, y esa valoración influye en las comisiones de sus administradores.
- Identifica los métodos que se usan para calcular el rendimiento de un fondo y si toman en cuenta el efectivo o los activos que ha recibido, en lugar de la estimación del administrador sobre el cambio de valor.
- Identifica cualquier restricción sobre el plazo que tienes para rescatar tus acciones.
En conclusión
Invertir en fondos de cobertura se considera una opción de inversión alternativa riesgosa y requiere una inversión mínima elevada para los inversionistas certificados o un patrimonio neto alto. Las estrategias de los fondos de cobertura incluyen invertir en valores de deuda y capital, materias primas, divisas, derivados y bienes raíces. Estos fondos están sujetos a una regulación poco estricta de la SEC y cobran una comisión por rendimiento del 20% y una comisión de administración del 2%.
Preguntas frecuentes
¿Qué herramientas pueden usar los inversionistas para comparar el desempeño de los fondos de cobertura?
Los inversionistas comparan fondos mediante la tasa de rendimiento anualizada para identificar aquellos con rendimientos previstos elevados. Pueden encontrar un conjunto de fondos que emplean un enfoque similar usando software analítico, como Morningstar, para definir reglas para una estrategia determinada.
¿Se pueden comparar los fondos de cobertura con otras inversiones?
Los fondos mutuos, los fondos cotizados en bolsa (ETF) y los fondos de cobertura reúnen dinero aportado por numerosos inversionistas con el objetivo de generar ganancias para ellos mismos y sus clientes.
Los fondos de cobertura son administrados activamente por profesionales que compran y venden inversiones específicas con el objetivo declarado de superar los rendimientos del mercado o los de un sector o índice de mercado en particular. Buscan obtener las mayores ganancias posibles, aunque eso implique asumir los mayores riesgos. Están menos estrictamente regulados que productos similares y tienen libertad para invertir en activos poco convencionales, como opciones y derivados, en los que los fondos mutuos no pueden invertir.
¿Por qué la gente considera invertir en fondos de cobertura?
Un inversionista adinerado con los recursos para diversificar su portafolio invirtiendo en un fondo de cobertura podría sentirse atraído por este debido a la reputación del administrador, los activos específicos en los que invierte o el enfoque innovador que utiliza.
¿Qué cambio regulatorio importante para los fondos de cobertura ocurrió recientemente?
Tras la promulgación de la Jumpstart Our Business Startups Act (JOBS) en abril de 2012, el sector de los fondos de cobertura experimentó uno de los cambios regulatorios más importantes. El objetivo fundamental de la JOBS Act era impulsar el financiamiento de pequeñas empresas en Estados Unidos mediante la flexibilización de las regulaciones sobre valores.
Los fondos de cobertura también se vieron significativamente afectados por la JOBS Act. La restricción a la publicidad de los fondos de cobertura se derogó en septiembre de 2013. Los fondos de cobertura todavía solo pueden aceptar aportaciones de inversionistas autorizados, pero la SEC aprobó una medida para flexibilizar las restricciones a su capacidad para anunciarse. Ampliar el grupo de inversionistas a los que pueden acceder y permitir que los fondos de cobertura busquen inversionistas contribuiría, de hecho, al crecimiento de las pequeñas empresas.
¿Qué fondos de cobertura destacados conviene tener en cuenta?
Entre los fondos de cobertura más destacados de hoy se encuentra Renaissance Technologies, fundado por Jim Simons, un prodigio de las matemáticas. Renaissance se enfoca en el trading sistemático mediante modelos cuantitativos desarrollados con métodos matemáticos y estadísticos. Gregory Zuckerman, colaborador especial de The Wall Street Journal, afirma que Renaissance ha generado rendimientos anuales promedio del 66% desde 1988 (39% netos de costos).