Definición de un inversionista institucional
Una empresa u organización que administra inversiones en nombre de otras personas se conoce como un inversionista institucional. Algunos ejemplos son las aseguradoras, los fondos mutuos y los fondos de pensiones. Las ballenas de Wall Street son inversionistas institucionales porque compran y venden con frecuencia enormes bloques de acciones, bonos u otros valores.
Además, se considera que este grupo tiene más conocimientos que el inversionista minorista típico y, en algunos casos, está sujeto a reglas menos estrictas.
¿Cómo operan?
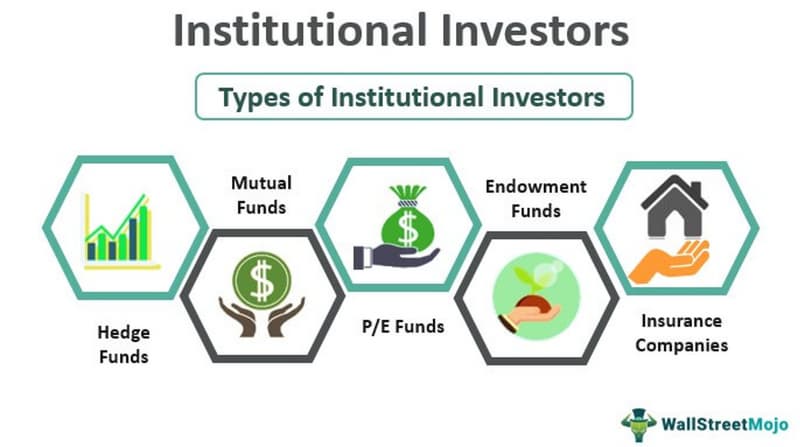
En nombre de sus clientes, usuarios, miembros o accionistas, un inversionista institucional compra, vende y administra acciones, bonos y otros activos financieros. Los fondos patrimoniales, los bancos comerciales, los fondos mutuos, los fondos de cobertura, los fondos de pensiones y las compañías de seguros son las seis categorías principales de inversionistas institucionales. Como se considera que los inversionistas institucionales están mejor informados y pueden protegerse mejor que los inversionistas promedio, están sujetos a menos normas de protección que estos.
Los inversionistas minoristas carecen de los recursos y los conocimientos especializados necesarios para investigar a fondo la variedad de alternativas de inversión disponibles para los inversionistas institucionales. Las instituciones realizan un porcentaje considerable de las transacciones en las principales bolsas y tienen un impacto significativo en el valor de los instrumentos financieros, ya que mueven las posiciones más grandes y son la principal fuerza detrás de la oferta y la demanda en los mercados de valores. En realidad, actualmente las instituciones realizan más del 90% de todas las operaciones bursátiles.
Los inversionistas minoristas suelen consultar los informes regulatorios que los inversionistas institucionales presentan ante la Comisión de Bolsa y Valores (SEC), en particular sus informes trimestrales 13F, para determinar qué valores comprar directamente, ya que los inversionistas institucionales pueden influir en los mercados. Dicho de otro modo, algunos inversionistas intentan imitar las compras de los inversionistas institucionales al adoptar las mismas posiciones que el llamado «dinero inteligente», y usan recursos como las mayores operaciones de fondos de WSR para seguir sus movimientos. Nuestra guía sobre cómo leer un informe 13F explica qué buscar en cada informe.
Los distintos tipos de inversionistas institucionales
Los inversionistas institucionales adoptan distintas formas en el mercado. Cada uno se especializa en ciertas clases de activos y utiliza estrategias de inversión propias.
Fondos de cobertura
Una de las categorías más conocidas de inversionistas institucionales del sector financiero son los fondos de cobertura. Blackrock, AQR Capital Management y Bridgewater Associates son algunos de los fondos de cobertura más grandes del mundo. Como su nombre lo indica, el objetivo principal de un fondo de cobertura es protegerse contra las pérdidas en todo el mercado bursátil. Esto suele lograrse manteniendo posiciones largas y cortas en distintos valores.
Por lo general, los fondos de cobertura no aceptan inversiones de inversionistas minoristas y tienen requisitos estrictos para sus inversionistas. Para invertir en un fondo de cobertura, debes ser un inversionista acreditado.
La falta de liquidez es una característica distintiva de las inversiones realizadas a través de fondos de cobertura. Como resultado, sus inversionistas tienen que mantener la inversión durante más tiempo, sin poder retirar su dinero ni venderla. Además, los fondos de cobertura suelen emplear una estrategia de inversión concentrada, en la que asignan cantidades desproporcionadamente grandes de dinero a un número reducido de activos, lo que los hace más vulnerables a ganancias y pérdidas mayores. Por eso, los fondos de cobertura se consideran inversiones más riesgosas.
Fondos mutuos
Otro vehículo de inversión común es un fondo mutuo. Las inversiones subyacentes de un fondo mutuo pueden incluir acciones, bonos, fondos y otros valores. La mayoría de los fondos mutuos invierte en acciones líquidas que se negocian fácilmente. Algunos de los gestores de fondos mutuos más conocidos del mundo son Vanguard, JP Morgan y Fidelity Investments.
Los fondos mutuos son inversiones bien diversificadas que abarcan distintos mercados, sectores y empresas. Gracias a la diversificación, están diseñados para reducir el riesgo de pérdidas de capital para sus inversionistas. La mayoría no exige una inversión mínima y está al alcance de inversionistas individuales o minoristas, incluso con una inversión inicial pequeña. Los fondos mutuos tienen varias características atractivas, como bajas barreras de entrada, un perfil de riesgo más bajo y su idoneidad para inversionistas principiantes.
Capital privado y capital de riesgo
Las instituciones que invierten en empresas privadas que no cotizan en bolsa se conocen como fondos de capital privado («PE»). La inversión suele ser ilíquida, ya que su duración —normalmente superior a cinco años— es muy larga. Debido al alto monto mínimo de inversión, las instituciones de PE suelen dirigirse exclusivamente a personas de alto patrimonio como clientes y pueden ofrecer a los inversionistas acceso a empresas privadas que pasan desapercibidas.
Un tipo de financiamiento de capital privado conocido como capital de riesgo (VC) suele financiar startups, empresas en etapas iniciales y negocios en desarrollo con un gran potencial de crecimiento. El objetivo habitual de un fondo de capital de riesgo es invertir en startups en etapas iniciales con la intención de aumentar su valuación mediante varias rondas de financiamiento, con la meta final de realizar una oferta pública inicial (IPO). Sequoia Capital, Softbank y Andreessen Horowitz son algunos fondos de capital de riesgo conocidos que han respaldado startups exitosas como Facebook, Airbnb y Über, entre otras. Las inversiones en capital privado (PE) y capital de riesgo (VC) se consideran de alto riesgo.
Una aseguradora
Los planes de seguro que vende una aseguradora, que suelen clasificarse en seguros de vida y seguros de daños, requieren que sus clientes paguen primas periódicamente. Una parte de las primas recaudadas suele invertirse a largo plazo para generar rendimientos y pagar reclamaciones. Estas compañías invierten en diversos productos financieros, como bonos gubernamentales, bonos de largo plazo e instrumentos de deuda de corto plazo protegidos contra la inflación.
Prudential PLC, Allianz SE y Axa S.A. Insurance son algunos de los mayores proveedores de seguros del mundo.
Fondos patrimoniales
Las universidades, los hospitales, las fundaciones benéficas y otras organizaciones sin fines de lucro a veces crean fondos patrimoniales para administrar sus finanzas, que normalmente provienen de donaciones y no se necesitan de inmediato. Por lo general, las actividades de los beneficiarios, como ofrecer becas o financiar eventos benéficos, se financian con los ingresos de las inversiones.
Fondos de pensiones
Los fondos de pensiones se crean con el apoyo financiero de los planes de pensiones. Como su principal objetivo es proporcionar ingresos estables a los pensionados al jubilarse, el dinero recaudado suele destinarse a inversiones que generan ingresos y ofrecen seguridad financiera.
Los fondos de pensiones suelen invertir únicamente en fondos bien diversificados, bonos gubernamentales de bajo riesgo, acciones de gran capitalización y activos inmobiliarios estables, ya que tienen una baja tolerancia al riesgo. El Central Provident Fund (CPF) de Singapur, el Government Pension Fund de Noruega y el California State Teachers Retirement System son algunos ejemplos conocidos de fondos de pensiones.
Comprender el impacto de los inversionistas institucionales
Creador de mercado
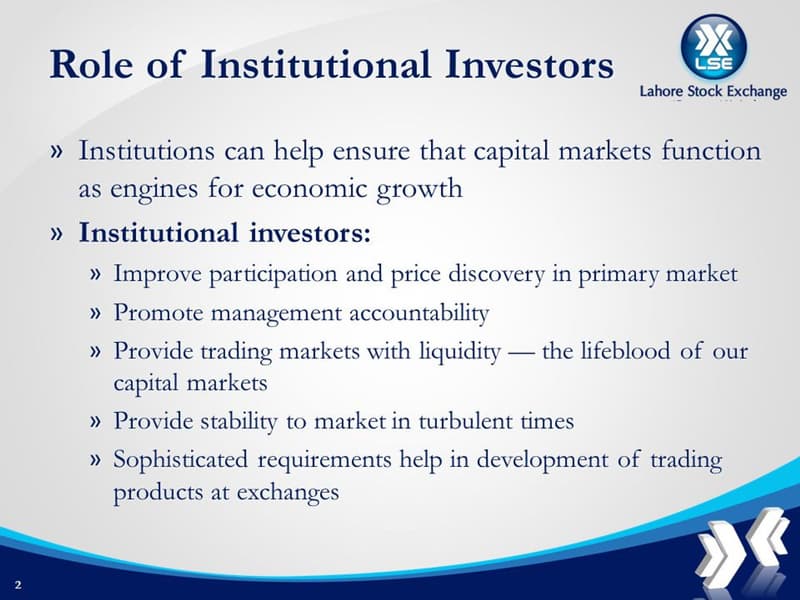
El mercado financiero les da mucha influencia a los inversionistas institucionales, y estos pueden tener un gran impacto en los movimientos de precios de ciertos valores. También poseen participaciones importantes en empresas que cotizan en bolsa. Un análisis de Harvard Business Review encontró que los inversionistas institucionales poseen cerca del 80% de las acciones del índice S&P 500, una participación valuada en alrededor de 21.7 billones de dólares estadounidenses. Además, organizaciones financieras como State Street, Blackrock y Vanguard son los tres principales accionistas de la mayoría de las empresas del Dow 30.
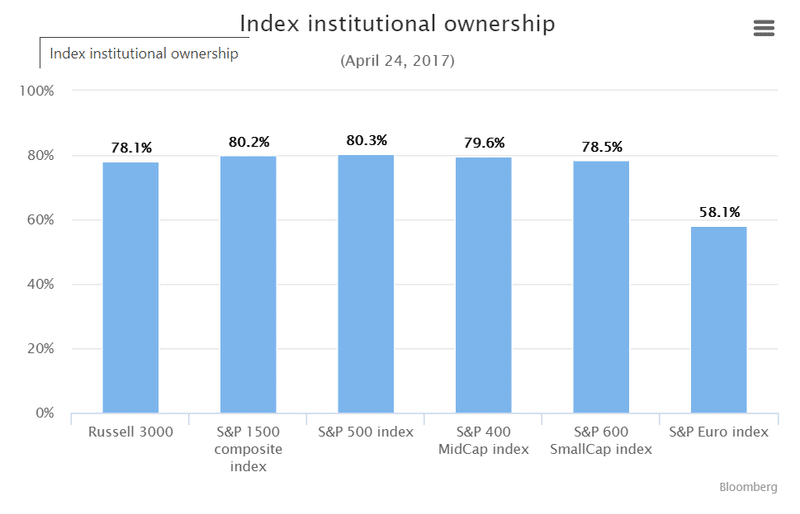
Los mercados financieros dependen en gran medida de los inversionistas institucionales, ya que financian a las empresas y aportan liquidez a los activos financieros que negocian. Además, al mejorar la transparencia de la gestión y el descubrimiento de precios, contribuyen a una mayor eficiencia del mercado.
Gobierno corporativo
Los inversionistas institucionales realizan aportes económicos y también participan activamente en el fortalecimiento de los estándares de gobierno corporativo. Un informe de investigación del profesor de Derecho Empresarial de UCLA Stephen Bainbridge sostiene que, como los inversionistas institucionales asumen compromisos financieros mucho mayores que los inversionistas comunes, tienen más incentivos para especializarse en el seguimiento y monitoreo de sus activos. Esta práctica ha impulsado a las empresas a operar conforme a las pautas de un buen gobierno corporativo.
Además, los inversionistas institucionales que poseen una cantidad considerable de acciones tienen más influencia para exigir a la administración de las empresas que rinda cuentas por las actividades que ponen en riesgo los intereses y el bienestar de los accionistas. Cuando el desempeño de una empresa disminuye, los inversionistas institucionales pueden impulsar cambios favorables en la composición del consejo, ya que poseen una cantidad considerable de acciones y derechos de voto de la empresa.
En otras palabras, los inversionistas institucionales aportan a las empresas en las que invierten mucho más que dinero: también les ofrecen asesoría, contactos y apoyo que pueden ser útiles.
Beneficios de los inversionistas institucionales
1) Comisiones más bajas
Los inversionistas institucionales suelen operar con acciones de alto volumen y participar únicamente en transacciones de gran magnitud, definidas como operaciones en bloque que involucran al menos 10,000 acciones y una cantidad considerable de capital. Gracias a su escala y poder adquisitivo, pueden negociar costos de transacción más bajos y mejores condiciones para sus activos. Además, podrían no estar sujetos a cargos como los de comercialización o distribución.
2) Acceso a valores
Los inversionistas institucionales tienen acceso a oportunidades de inversión únicas. Estas operaciones pueden requerir mucho dinero, como las de bienes raíces comerciales, efectivo o contratos de futuros, que normalmente están fuera del alcance de los inversionistas individuales.
Otras transacciones, como las ofertas públicas iniciales (IPO), los futuros y los swaps, solo están disponibles para inversionistas institucionales debido a su complejidad y alto nivel de riesgo. Se considera que los inversionistas institucionales cuentan con las habilidades, la experiencia y la capacidad necesarias para protegerse de los riesgos. En Estados Unidos, los inversionistas institucionales pueden adquirir colocaciones privadas conforme a la Regla 506 del Reglamento D como inversionistas acreditados. Sin embargo, la coinversión también permite que los inversionistas individuales o minoristas accedan a oportunidades de inversión especiales. Por ejemplo, la coinversión en bienes raíces permite que los inversionistas comunes participen en oportunidades inmobiliarias institucionales.
3) Recursos y orientación profesional
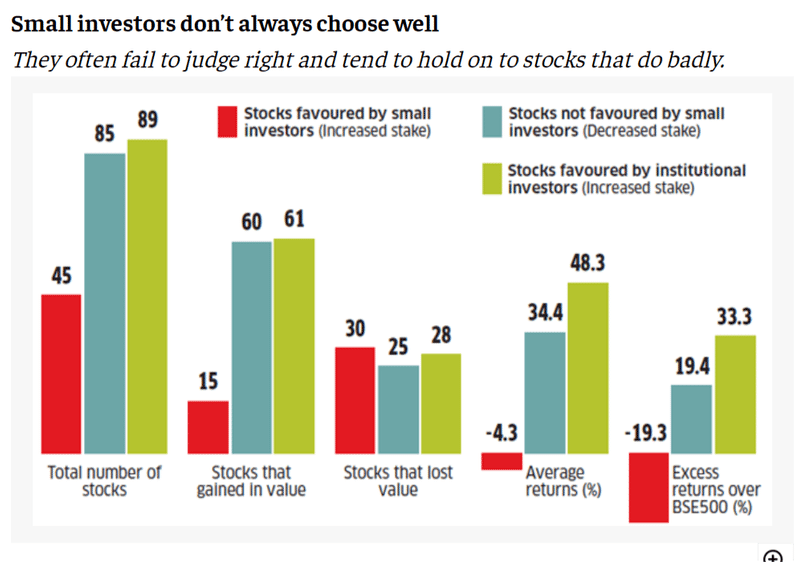
Los gestores de fondos institucionales suelen ser profesionales de inversión con amplia experiencia. En comparación con los inversionistas individuales, es menos probable que estos gestores experimentados se dejen llevar por la codicia o el miedo al invertir. Una de las principales causas por las que los inversionistas minoristas pierden dinero son las emociones. Además, los inversionistas institucionales tienen acceso a tecnología y herramientas analíticas más sofisticadas, lo que les permite realizar análisis financieros más precisos al evaluar sus posibilidades de inversión.
Inversionistas institucionales vs. inversionistas minoristas
Los mercados de bonos, opciones, materias primas, divisas, contratos de futuros y acciones son solo algunos en los que participan inversionistas minoristas e institucionales. Sin embargo, algunos mercados están más orientados a los inversionistas institucionales que a los inversionistas individuales, debido a la estructura de los activos y a la forma en que se realizan las transacciones. Los mercados de swaps y contratos forward son ejemplos de mercados dirigidos principalmente a inversionistas institucionales.
Se sabe que los inversionistas institucionales realizan operaciones en bloque de 10,000 acciones o más, mientras que los inversionistas minoristas suelen comprar y vender acciones en lotes de 100 acciones o más.
En ocasiones, los inversionistas institucionales se abstienen de comprar acciones de empresas más pequeñas por dos motivos relacionados con el mayor volumen y tamaño de sus operaciones. En primer lugar, comprar o vender cantidades significativas de una acción de una empresa muy pequeña y con poca bursatilidad puede provocar rápidamente un desequilibrio entre la oferta y la demanda, lo que haría que el precio de las acciones subiera o bajara.
Además, los inversionistas institucionales suelen evitar tener una participación considerable en una empresa, porque hacerlo podría ser ilegal. Por ejemplo, existen límites al porcentaje de valores con derecho a voto que pueden poseer los fondos mutuos, los fondos de capital fijo y los fondos cotizados en bolsa (ETF) registrados como fondos diversificados.
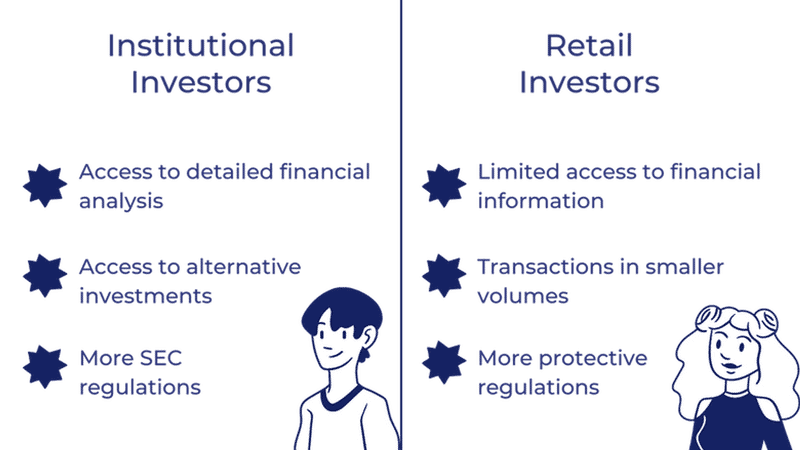
| Inversionista institucional | Inversionista minorista | |
|---|---|---|
| Fondos | Invierte enormes cantidades de dinero mancomunado en las empresas y organizaciones en las que participa | Se limita a la cantidad que una persona puede destinar a operar e invertir |
| Impacto potencial en las operaciones | Las posiciones grandes y las transacciones frecuentes pueden provocar movimientos repentinos de precios que toman por sorpresa a otros inversionistas y pueden llevar a todo un mercado en direcciones inesperadas | Por lo general, las operaciones de menor tamaño y menos frecuentes tienen poco efecto adverso en los movimientos del mercado |
| Operaciones emocionales | Menos problemáticas gracias a la experiencia y los conocimientos sobre inversión y los mercados, la educación y el acceso inmediato a comentarios y consejos | Pueden ocurrir por falta de educación sobre inversiones y de información oportuna sobre el mercado; pueden tener un impacto positivo o negativo en los mercados si suficientes personas realizan operaciones de gran volumen |
| Ejemplo de tipo/tamaño de transacción | Operaciones en bloque de 10,000 acciones o más | Lotes redondos de 100 acciones o más |
| Regulaciones de protección | Sujeto a una regulación menos estricta debido a su experiencia y conocimientos en inversiones | Sujeto a una regulación más estricta debido a la experiencia y educación que se le atribuyen |
| Límites | Es poco probable que limite las compras a empresas de un tamaño o nivel de precio por acción específicos | Es más probable que invierta en acciones de empresas con precios por acción más bajos para poder hacer más compras y diversificar |
| Ventaja informativa | Acceso a una amplia investigación de mercado, información actualizada al minuto y comentarios de especialistas | El acceso a una gran cantidad de información brinda menos acceso a la información reservada para inversionistas institucionales |
Comprender los riesgos de la inversión institucional
Te expones a los siguientes riesgos al tratar con inversionistas institucionales:
- Demasiado dinero: Aunque parezca inusual, muchas instituciones administran una cantidad excesiva de dinero. No pueden comprar acciones de menor capitalización e incluso pueden mover los precios de las acciones más grandes. No tienen la libertad de un inversionista individual y deben tener mucho cuidado al decidir dónde invertir.
- El riesgo asociado con la gestión activa: La mayoría de las instituciones utiliza las recomendaciones de los gestores para invertir dinero activamente, en lugar de hacerlo de forma pasiva (como se mencionó anteriormente con respecto a los ETF).
- Comisiones: Las comisiones pueden arruinar cualquier inversión. Los inversionistas institucionales cobran comisiones que pueden ir del 0.1% al 50% de las ganancias obtenidas. Wall Street sabe cómo estructurar acuerdos para asegurarse de cobrar —independientemente de los rendimientos—, pero ningún enfoque es infalible.
Los mercados de inversión
Aun teniendo en cuenta las preocupaciones mencionadas, los inversionistas institucionales siguen siendo fundamentales para el mercado. Sin ellos, sencillamente no existiría. Los creadores de mercado aumentan la liquidez y reducen los costos de transacción en todas las bolsas con un alto volumen de operaciones.
Imaginemos, a modo de ejemplo, que quieres comprar acciones de Nike. Cuando haces la orden con tu bróker, lo más probable es que se ejecute de inmediato. Eso no se debe a que hayas hecho la orden por casualidad al mismo tiempo que alguien que justo quiere vender la misma cantidad de acciones. Se debe a un creador de mercado que aprobó la operación. En el mercado, los creadores de mercado negocian acciones durante todo el día. Compran acciones de una parte y de inmediato se las venden a otra. Ganan dinero con el diferencial entre los precios de compra y venta, en lugar de buscar obtener ganancias con las operaciones.
Cuando vendes una acción, recibes el precio de compra (bid). Cuando la compras, pagas el precio de venta (ask). Por lo general, estos precios solo se diferencian por unos centavos, si es que hay alguna diferencia. Cada día, los creadores de mercado procesan potencialmente millones de transacciones y fijan el diferencial entre el precio de compra y el de venta. Cuantos más creadores de mercado compitan por las acciones y mayor sea el volumen de negociación, menor será ese diferencial. El diferencial es mayor en las acciones que se negocian con menos frecuencia, pero aun así vale la pena porque quizá no podrías comprarlas sin él.
En resumen
Los grandes jugadores de Wall Street, los inversionistas institucionales, tienen el poder de influir en los mercados mediante sus enormes operaciones en bloque. Este grupo suele estar sujeto a menos supervisión regulatoria y, por lo general, se considera más sofisticado que los inversionistas minoristas. Los inversionistas institucionales normalmente no invierten sus propios fondos; en cambio, eligen inversiones en nombre de accionistas, clientes u otras partes interesadas.
Preguntas frecuentes
¿Cómo ganan dinero los inversionistas institucionales?
Los rendimientos de las inversiones no benefician de inmediato a los inversionistas institucionales, porque invierten en nombre de otras personas. Estos inversionistas reciben una compensación por administrar las inversiones mediante comisiones de gestión de activos o una parte de las ganancias si las inversiones alcanzan ciertos objetivos de rendimiento.
¿Las oficinas familiares se consideran inversionistas institucionales?
Al igual que los inversionistas institucionales, las oficinas familiares invierten y administran activos en nombre de las familias que representan. A diferencia de los inversionistas institucionales, no administran inversiones de otras personas y, a menudo, solo administran las inversiones de un cliente: la familia que representan.
¿Qué porcentaje de los inversionistas son institucionales?
Es difícil estimar el número total de inversionistas que realmente están activos, tanto institucionales como minoristas. En la Bolsa de Valores de Nueva York, se sabe que los inversionistas institucionales representan más del 85% del volumen de operaciones.
¿Cuál es la definición de un fondo minorista?
Un fondo de inversión creado pensando en el inversionista minorista se conoce como fondo minorista. Un fondo mutuo o un fondo cotizado en bolsa (ETF) es un ejemplo de fondo minorista. Las opciones de inversión de los fondos minoristas no están dirigidas principalmente a los inversionistas institucionales. Estos fondos operan en un mercado libre. A menudo, no exigen un saldo mínimo, pero pueden tener costos de mantenimiento elevados (en comparación con los que cobran los fondos institucionales).
¿Son importantes los inversionistas institucionales?
Los mercados financieros dependen en gran medida de los inversionistas institucionales, ya que financian a las empresas y aportan liquidez a los activos financieros que negocian. Además, al mejorar la transparencia de la gestión y el descubrimiento de precios, contribuyen a aumentar la eficiencia del mercado.