기관투자자란?
다른 사람을 대신해 투자를 운용하는 기업이나 조직을 기관투자자라고 해요. 예를 들면 보험사, 뮤추얼 펀드, 연금 제도 등이 있어요. 월가의 큰손은 기관투자자예요. 주식, 채권 또는 기타 증권을 엄청난 규모로 자주 사고팔기 때문이에요.
또한 이 집단은 일반적인 개인 투자자보다 더 많은 지식을 갖춘 것으로 여겨지고, 경우에 따라서는 더 완화된 규제를 적용받아요.
어떻게 운영되나요?
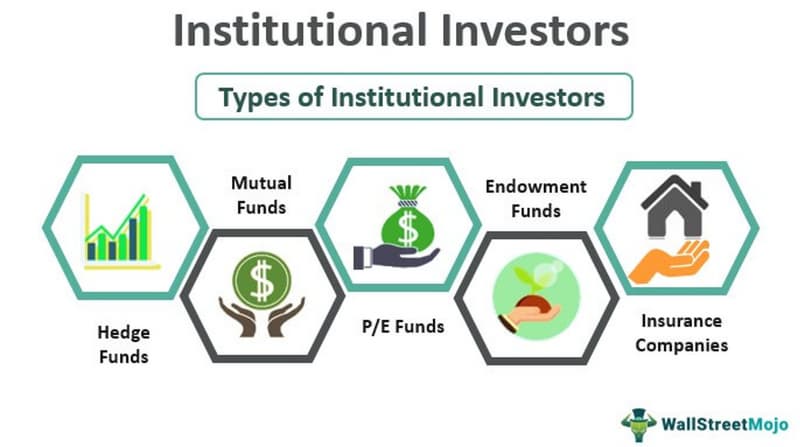
의뢰인, 고객, 회원 또는 주주를 대신해 기관투자자는 주식, 채권 및 기타 금융자산을 매입·매도하고 관리해요. 기금, 상업은행, 뮤추얼 펀드, 헤지펀드, 연기금, 보험회사는 기관투자자의 6가지 주요 유형이에요. 기관투자자는 일반 투자자보다 더 많이 알고 자신을 더 잘 보호할 수 있다고 여겨지기 때문에, 일반 투자자보다 보호 규제를 덜 받아요.
개인 투자자는 기관투자자가 이용할 수 있는 다양한 투자 대안을 심층적으로 조사하는 데 필요한 자원과 전문 지식이 부족해요. 기관투자자는 주요 거래소에서 상당한 비중의 거래를 수행하고, 증권 시장의 수급을 좌우하는 가장 큰 영향력을 지니며 가장 큰 포지션을 운용하기 때문에 증권 가격에 큰 영향을 미쳐요. 실제로 현재 전체 주식 거래의 90% 이상은 기관투자자가 수행해요.
개인 투자자들은 기관투자자가 시장에 영향을 미칠 수 있기 때문에 어떤 증권을 직접 매수해야 할지 파악하기 위해 미국 증권거래위원회(SEC)에 제출한 기관투자자의 규제 공시를 자주 살펴봐요. 특히 분기별 13F 공시가 대표적이에요. 다시 말해, 일부 투자자는 WSR의 대형 펀드 매매와 같은 자료를 활용해 이들을 추적하고, 이른바 ‘스마트 머니’와 같은 포지션을 취해 기관투자자의 매수를 모방하려고 해요. 13F 공시를 읽는 방법에 관한 가이드에서는 각 보고서에서 무엇을 살펴봐야 하는지 알려드려요.
기관투자자의 다양한 유형
시장에는 다양한 형태의 기관투자자가 있어요. 각 기관투자자는 자산군별로 전문성을 갖추고 고유한 투자 방식을 활용해요.
헤지펀드
금융 부문에서 가장 잘 알려진 기관투자자 유형 중 하나가 헤지펀드예요. Blackrock, AQR Capital Management, 그리고 Bridgewater Associates는 세계에서 가장 큰 헤지펀드 중 일부예요. 이름에서 알 수 있듯이 헤지펀드의 주된 목표는 주식시장 전체의 손실에 대비해 ‘헤지’하는 거예요. 이를 위해 여러 증권에 대해 롱 포지션과 숏 포지션을 모두 보유하는 경우가 많아요.
헤지펀드는 일반적으로 개인 투자자의 가입을 받지 않으며, 투자자에게 엄격한 기준을 적용해요. 헤지펀드에 투자하려면 적격 투자자여야 해요.
환금성이 낮다는 점은 헤지펀드 투자의 특징 중 하나예요. 따라서 헤지펀드 투자자는 투자금을 현금화하거나 매도할 수 있는 선택권 없이 더 오랜 기간 보유해야 해요. 또한 헤지펀드는 적은 수의 자산에 자금을 불균형적으로 큰 비중으로 배분하는 집중 투자 전략을 자주 사용해요. 이 때문에 큰 수익과 손실이 발생할 가능성이 더 커져요. 따라서 헤지펀드는 더 위험한 투자로 여겨져요.
뮤추얼 펀드
또 다른 일반적인 투자 수단은 뮤추얼 펀드예요. 뮤추얼 펀드의 기초 투자 자산에는 주식, 채권, 펀드 및 기타 증권이 포함될 수 있어요. 대부분의 뮤추얼 펀드는 쉽게 거래할 수 있는 유동성 높은 주식에 투자해요. 세계에서 가장 잘 알려진 뮤추얼 펀드 운용사로는 Vanguard, JP Morgan, Fidelity Investments가 있어요.
뮤추얼 펀드는 다양한 시장, 섹터, 기업에 투자해 폭넓게 분산된 투자 상품이에요. 분산 투자를 통해 투자자의 원금 손실 위험을 낮추도록 설계돼 있어요. 대부분의 뮤추얼 펀드는 최소 투자 기준이 없어, 개인 투자자도 적은 초기 투자금으로 이용할 수 있어요. 진입 장벽이 낮고 위험도가 비교적 낮으며 초보 투자자에게 적합하다는 점 등 여러 가지 매력이 있어요.
사모펀드와 벤처캐피털
상장되지 않은 비상장 기업에 투자하는 기관은 사모투자펀드(PE)라고 해요. 투자 기간이 보통 5년을 넘을 만큼 길기 때문에 투자는 유동성이 낮은 경우가 많아요. 최소 투자 금액이 높아 PE 기관은 일반적으로 고액 자산가만 고객으로 삼으며, 투자자에게 아직 주목받지 못한 비상장 기업에 투자할 기회를 제공할 수 있어요.
벤처캐피털(VC)은 사모펀드 금융의 한 유형으로, 스타트업과 초기 단계 기업, 성장 잠재력이 큰 기업에 자금을 제공하는 경우가 많아요. VC의 일반적인 목표는 여러 차례의 투자 라운드를 통해 기업 가치를 높이고, 궁극적으로는 기업공개(IPO)를 추진하기 위해 스타트업에 초기 투자하는 거예요. Sequoia Capital, Softbank, Andreessen Horowitz는 Facebook, Airbnb, Über 등 성공적인 스타트업을 지원해 온 잘 알려진 벤처캐피털 회사예요. PE와 VC 투자는 고위험 투자로 여겨져요.
보험사
보험회사가 판매하는 보험 상품은 흔히 생명보험과 손해보험으로 나뉘며, 고객은 보험료를 정기적으로 납부해야 해요. 보험회사는 보험료로 거둔 금액의 일부를 장기적으로 투자해 수익을 내고 보험금을 지급해요. 이들 회사는 국채, 만기가 긴 채권, 물가 상승을 헤지하는 단기 국채 등 다양한 금융상품에 투자해요.
Prudential PLC, Allianz SE, Axa S.A. Insurance는 세계 최대 보험사 중 몇 곳이에요.
기부금 운용 기금
대학, 병원, 자선 재단 및 기타 비영리 단체는 재정을 관리하기 위해 기부금으로 조성되며 당장 사용할 필요가 없는 경우가 많은 기부금 운용 기금을 만들기도 해요. 일반적으로 장학금 제공이나 자선 행사 지원과 같은 수혜자 활동은 투자 운용 수익으로 충당해요.
연기금
연기금은 연금 제도의 재정 지원을 받아 조성돼요. 연기금의 주요 목적은 은퇴 후 연금 수급자에게 안정적인 소득을 제공하는 것이므로, 모인 자금은 소득을 창출하고 재무적으로 안정적인 투자처에 배분되는 경우가 많아요.
연기금은 위험 감수 성향이 낮아 분산 투자가 잘 된 펀드, 저위험 국채, 대형주, 안정적인 부동산 자산에만 투자하는 경우가 많아요. 잘 알려진 연기금으로는 싱가포르의 Central Provident Fund(CPF), 노르웨이 정부연기금, California State Teachers Retirement System 등이 있어요.
기관투자자의 영향력 이해하기
시장조성자
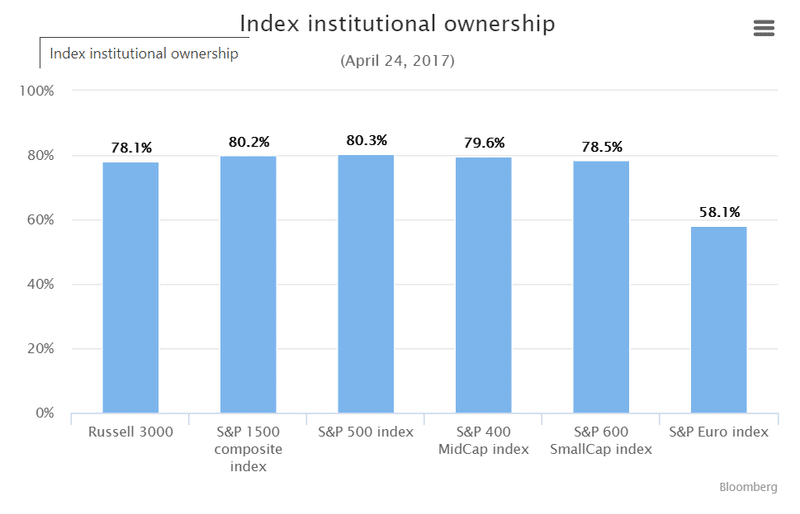
기관투자자들은 금융시장에서 상당한 영향력을 행사하며, 특정 증권의 가격 움직임에 큰 영향을 미칠 수 있어요. 또한 상장 기업의 지분을 상당한 규모로 보유하고 있어요. Harvard Business Review의 분석에 따르면 기관투자자들은 S&P 500 지수에 포함된 주식의 약 80%를 보유하고 있으며, 그 가치는 약 21조 7,000억 달러에 달해요. 또한 State Street, Blackrock, Vanguard와 같은 금융기관은 Dow 30 기업 대부분의 최대 주주 세 곳이에요.
금융시장은 기업에 자금을 공급하고 거래하는 금융자산에 유동성을 제공하는 기관투자자에 크게 의존해요. 또한 기업 경영의 투명성과 가격 발견 기능을 높여 시장 효율성 향상에도 기여해요.
기업 지배구조
기관투자자는 경제적 기여를 할 뿐만 아니라 기업 지배구조 기준을 높이는 데도 적극적으로 참여해요. UCLA 경영대학원 법학 교수 Stephen Bainbridge의 연구 보고서에 따르면, 기관투자자는 일반 투자자보다 훨씬 큰 규모의 자금을 투자하기 때문에 보유 자산을 추적하고 모니터링하는 전문가가 되려는 동기가 더 커요. 이러한 관행은 기업이 건전한 기업 지배구조 지침에 따라 운영되도록 이끌었어요.
또한 주식을 상당량 보유한 기관투자자는 주주의 이익과 복지를 위태롭게 하는 활동에 대해 기업 경영진에게 책임을 물을 수 있는 영향력이 더 커요. 회사 실적이 하락하면, 기관투자자는 회사 주식과 의결권을 상당량 보유하고 있기 때문에 이사회 구성을 개선할 수 있어요.
즉, 기관투자자는 투자한 기업에 자금만 제공하는 것이 아니라 도움이 될 수 있는 조언과 네트워크, 지원도 제공해요.
기관투자자의 장점
1) 수수료 절감
기관투자자는 일반적으로 거래량이 많은 주식을 거래하고 대규모 거래에만 참여해요. 여기서 대규모 거래란 최소 10,000주를 거래하고 상당한 자본이 투입되는 블록 거래를 말해요. 규모와 구매력을 바탕으로 거래 비용을 낮추고 보유 자산에 더 유리한 조건을 협상할 수 있어요. 또한 마케팅 비용이나 판매 수수료 같은 비용을 부담하지 않을 수도 있어요.
2) 증권 접근권한
기관투자자는 특별한 투자 기회에 접근할 수 있어요. 이런 거래에는 상업용 부동산, 자금 또는 선물 계약처럼 많은 돈이 필요할 수 있어 일반 투자자는 보통 참여하기 어려워요.
기업공개(IPO), 선물, 스왑과 같은 다른 거래는 복잡하고 위험성이 높아 기관투자자만 이용할 수 있어요. 기관투자자는 위험으로부터 자신을 보호할 기술과 경험, 역량을 갖춘 것으로 여겨져요. 미국에서는 기관투자자가 Regulation D의 Rule 506에 따라 적격 투자자로서 사모 투자에 참여할 수 있어요. 하지만 공동 투자 덕분에 개인 투자자도 특별한 투자 기회에 접근할 수 있어요. 예를 들어 부동산 공동 투자를 통해 일반 투자자도 기관투자자에게 열려 있는 부동산 투자 기회에 참여할 수 있어요.
3) 자료 및 전문가 안내
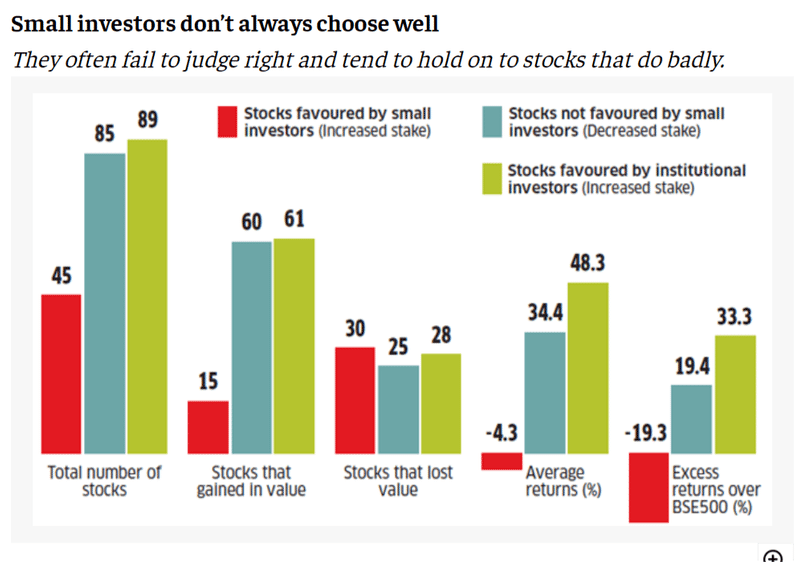
기관 펀드 매니저는 대체로 경험이 풍부한 투자 전문가예요. 개인 투자자와 비교하면, 경험이 풍부한 이들 매니저는 투자할 때 탐욕이나 두려움에 휘둘릴 가능성이 낮아요. 개인 투자자가 손실을 보는 주요 원인 중 하나는 감정이에요. 또한 기관투자자는 더 정교한 기술과 분석 도구를 이용할 수 있어, 투자 기회를 평가할 때 재무 분석을 더 정확하게 할 수 있어요.
기관투자자와 개인 투자자 비교
채권, 옵션, 원자재, 통화, 선물 계약, 주식 시장 등은 개인 투자자와 기관투자자가 참여하는 여러 시장 중 일부예요. 하지만 자산의 구조와 거래 방식 때문에 일반 투자자보다 기관투자자를 중심으로 운영되는 시장도 있어요. 스왑 시장과 선도 시장은 주로 기관투자자를 대상으로 하는 시장의 예예요.
기관투자자는 10,000주 이상의 대량 거래를 하는 것으로 알려져 있고, 개인 투자자는 100주 이상의 정수 단위로 주식을 매수하고 매도하는 것으로 알려져 있어요.
기관투자자들은 거래 규모가 크기 때문에 두 가지 이유로 소규모 기업의 주식을 사지 않는 경우가 있어요. 첫째, 거래가 뜸한 소형주를 대량으로 매수하거나 매도하면 수급 불균형이 빠르게 발생해 주가가 오르거나 내릴 수 있어요.
또한 기관투자자들은 기업의 상당한 지분을 보유하는 것이 법에 어긋날 수 있어 이를 피하는 경우가 많아요. 예를 들어, 분산형 펀드로 등록된 뮤추얼 펀드, 폐쇄형 펀드, 상장지수펀드(ETF)가 보유할 수 있는 의결권 증권의 비율에는 제한이 있어요.
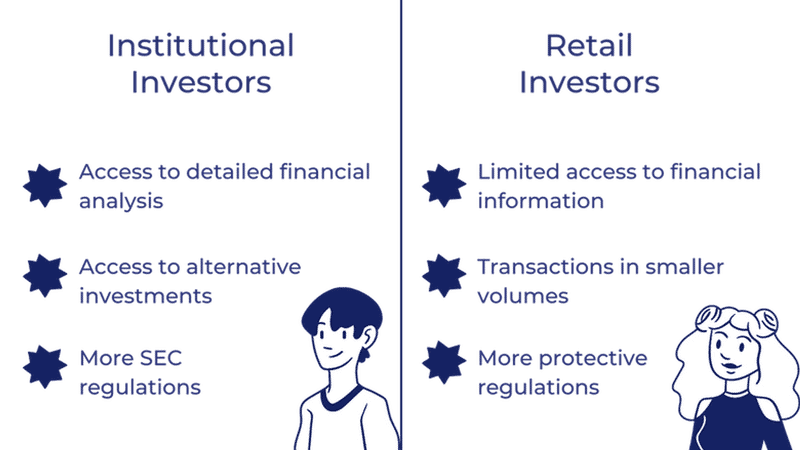
| 기관투자자 | 개인 투자자 | |
|---|---|---|
| 펀드 | 막대한 자금을 모아 투자 대상 기업과 기관에 투자해요 | 개인이 거래와 투자에 배정할 수 있는 금액으로 제한돼요 |
| 잠재적 거래 영향 | 대규모 포지션과 잦은 거래는 다른 투자자들이 예상하지 못한 급격한 가격 변동을 일으키고, 시장 전체를 예상치 못한 방향으로 움직일 수 있어요 | 일반적으로 거래 규모가 작고 거래 빈도가 낮으면 시장 움직임에 미치는 부정적 영향이 거의 없어요 |
| 감정적 매매 | 투자 및 시장 경험과 전문성, 교육, 피드백과 조언에 즉시 접근할 수 있어 문제가 될 가능성이 낮아요 | 투자 교육과 쉽게 얻을 수 있는 시장 피드백이 부족해 발생할 수 있어요. 충분히 많은 개인이 상당한 규모로 매매하면 시장에 긍정적 또는 부정적 영향을 미칠 수 있어요 |
| 거래 유형/규모 예시 | 10,000주 이상의 블록 거래 | 100주 이상의 라운드 랏 |
| 보호 규제 | 투자 전문성과 지식으로 인해 보호 수준이 낮은 규제를 적용받음 | 경험과 교육 수준에 대한 인식으로 인해 보호 수준이 더 높은 규제를 적용받음 |
| 제한 사항 | 특정 기업 규모나 주가 수준에 따라 매수를 제한할 가능성이 낮음 | 분산 투자를 위해 더 많은 주식을 매수할 수 있도록 주가가 낮은 기업의 주식에 투자할 가능성이 높음 |
| 정보 우위 | 광범위한 시장 조사와 최신 시장 정보, 전문가 의견에 접근할 수 있음 | 풍부한 정보를 얻을 수 있지만 기관투자자에게만 제공되는 정보에는 접근하기 어려움 |
기관투자에 따르는 위험 이해하기
기관투자자와 거래할 때는 다음과 같은 위험을 감수하게 돼요:
- 운용 자금이 너무 많음: 다소 의외로 보일 수 있지만, 많은 기관은 지나치게 많은 자금을 운용해요. 소형주를 매수하기 어렵고, 대형주에서도 시장에 영향을 미칠 수 있어요. 개인 투자자처럼 자유롭게 투자할 수 없기 때문에 어디에 투자할지 신중하게 결정해야 해요.
- 액티브 운용과 관련된 위험: 대부분의 기관은 (앞서 ETF와 관련해 언급한 것처럼) 패시브로 투자하는 대신 운용사의 권고에 따라 자금을 액티브로 투자해요.
- 수수료: 수수료는 어떤 투자든 망칠 수 있어요. 기관투자자들은 투자 수익의 0.1%에서 50%까지 수수료로 청구할 수 있어요. 월가는 수익률과 관계없이 대가를 받을 수 있도록 계약을 구성하는 방법을 알고 있지만, 어떤 방식도 완벽하지는 않아요.
투자 시장
앞서 언급한 우려를 고려하더라도 기관투자자는 여전히 시장에서 중요한 역할을 해요. 기관투자자가 없다면 시장은 실제로 존재할 수 없어요. 시장조성자는 거래가 활발한 모든 거래소에서 유동성을 높이고 거래 비용을 낮춰요.
예를 들어, Nike 주식을 매수하고 싶다고 가정해 볼게요. 브로커에 주문을 넣으면 대개 바로 체결돼요. 누군가 우연히 같은 시점에 같은 수량의 주식을 팔고 싶어 해서 주문이 체결되는 건 아니에요. 거래를 승인한 시장조성자 덕분이에요. 시장에서 시장조성자는 하루 종일 주식을 거래해요. 한쪽에서 주식을 매수한 뒤 즉시 다른 쪽에 팔아요. 거래 자체에서 수익을 얻으려 하기보다는 매수·매도 호가 차이로 수익을 내요.
주식을 팔면 매수 호가를 받아요. 살 때는 매도 호가를 지불해요. 두 가격의 차이는 보통 몇 센트에 불과하고, 거의 차이가 없을 때도 있어요. 시장조성자들은 매일 잠재적으로 수백만 건의 거래를 처리하고 스프레드를 정해요. 거래량이 많을수록 더 많은 시장조성자가 해당 주식의 거래를 놓고 경쟁해 매수·매도 호가 차이가 줄어들어요. 거래가 드문 주식은 스프레드가 더 크지만, 스프레드가 없다면 주식을 사지 못할 수도 있으므로 여전히 의미가 있어요.
요약하면
월가의 큰손인 기관투자자는 대규모 블록 거래를 통해 시장에 영향을 미칠 수 있어요. 기관투자자는 규제 감독을 덜 받는 경우가 많고, 일반적으로 개인 투자자보다 투자에 더 정통한 것으로 여겨져요. 기관투자자는 보통 자기 자금으로 투자하지 않고, 주주나 고객 또는 기타 이해관계자를 대신해 투자 대상을 선택해요.
자주 묻는 질문
기관투자자는 어떻게 수익을 내나요?
기관투자자는 다른 사람들을 대신해 투자하기 때문에 투자 수익이 곧바로 기관투자자에게 돌아가지는 않아요. 기관투자자는 자산운용 수수료를 받거나, 투자 성과가 특정 기준을 충족하면 이익의 일부를 받는 방식으로 보수를 받아요.
패밀리 오피스도 기관투자자에 포함되나요?
기관투자자와 마찬가지로 패밀리 오피스는 자신들이 대표하는 가족을 대신해 자산을 투자하고 관리해요. 기관투자자와 달리 다른 사람의 투자를 관리하지 않으며, 대개 자신들이 대표하는 가족 한 곳의 투자만 관리해요.
투자자 중 기관투자자의 비율은 얼마인가요?
실제로 활동 중인 기관투자자와 개인 투자자의 총수를 추정하기는 어려워요. 뉴욕증권거래소에서는 기관투자자가 거래량의 85% 이상을 차지하는 것으로 알려져 있어요.
개인 투자자용 펀드란 무엇인가요?
소액 개인 투자자를 염두에 두고 조성된 투자 펀드를 개인 투자자용 펀드라고 해요. 뮤추얼 펀드나 상장지수펀드(ETF)가 개인 투자자용 펀드의 예예요. 기관투자자는 개인 투자자용 펀드의 주요 대상 고객이 아니에요. 개인 투자자용 펀드는 자유 시장에서 거래돼요. 최소 잔액 요건은 없는 경우가 많지만, 기관투자자용 펀드보다 유지 비용이 높을 수 있어요.
기관투자자는 중요한가요?
금융시장은 기업에 자금을 공급하고 거래되는 금융자산에 유동성을 제공하는 기관투자자에 크게 의존해요. 또한 경영진의 투명성과 가격 발견 기능을 높여 시장 효율성 향상에 기여해요.