Was ist ein institutioneller Anleger?
Ein Unternehmen oder eine Organisation, die Anlagen im Auftrag anderer verwaltet, wird als institutioneller Anleger bezeichnet. Dazu gehören Versicherungsunternehmen, Investmentfonds und Pensionsfonds. Die großen Fische an der Wall Street sind institutionelle Anleger, da sie häufig riesige Pakete von Aktien, Anleihen oder anderen Wertpapieren kaufen und verkaufen.
Darüber hinaus gilt die Gruppe als sachkundiger als der typische Privatanleger und unterliegt in manchen Fällen weniger strengen Vorschriften.
Wie funktionieren sie?
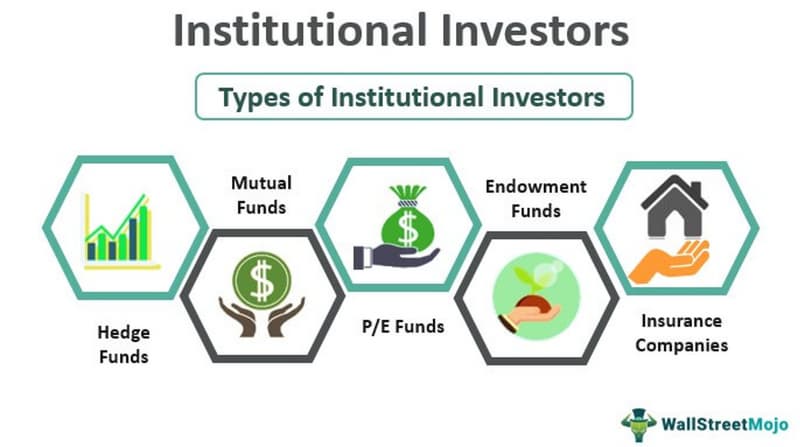
Im Auftrag ihrer Kunden, Mitglieder oder Anteilseigner kaufen, verkaufen und verwalten institutionelle Anleger Aktien, Anleihen und andere Finanzanlagen. Stiftungsfonds, Geschäftsbanken, Investmentfonds, Hedgefonds, Pensionsfonds und Versicherungsunternehmen sind die sechs Hauptkategorien institutioneller Anleger. Da davon ausgegangen wird, dass institutionelle Anleger besser informiert sind und sich besser schützen können als durchschnittliche Anleger, unterliegen sie weniger Schutzvorschriften als diese.
Privatanlegern fehlen die Ressourcen und das Fachwissen, um die vielfältigen Anlagemöglichkeiten, die institutionellen Anlegern zur Verfügung stehen, eingehend zu untersuchen. Institutionen wickeln einen erheblichen Anteil der Transaktionen an großen Börsen ab und beeinflussen den Wert von Wertpapieren maßgeblich, da sie die größten Positionen bewegen und an den Wertpapiermärkten den größten Einfluss auf Angebot und Nachfrage haben. Tatsächlich werden mittlerweile mehr als 90 % des gesamten Aktienhandels von Institutionen abgewickelt.
Privatanleger prüfen häufig die regulatorischen Meldungen institutioneller Anleger bei der Securities and Exchange Commission (SEC) – insbesondere ihre vierteljährlichen 13F-Meldungen –, um herauszufinden, welche Wertpapiere sie direkt kaufen sollten, da institutionelle Anleger die Märkte beeinflussen können. Anders ausgedrückt: Manche Anleger versuchen, die Käufe institutioneller Anleger nachzuahmen, indem sie dieselben Positionen wie das sogenannte „Smart Money“ eingehen und Ressourcen wie WSRs größte Fondsgeschäfte nutzen, um diese zu verfolgen. Unser Leitfaden dazu, wie Sie eine 13F-Meldung lesen, zeigt, worauf Sie in jedem Bericht achten sollten.
Die verschiedenen Arten institutioneller Anleger
Am Markt gibt es verschiedene Arten institutioneller Anleger. Sie sind jeweils auf bestimmte Anlageklassen spezialisiert und verfolgen eigene Anlagestrategien.
Hedgefonds
Eine der bekanntesten Kategorien institutioneller Anleger im Finanzsektor sind Hedgefonds. Blackrock, AQR Capital Management und Bridgewater Associates zählen zu den größten Hedgefonds der Welt. Wie der Name schon sagt, besteht das Hauptziel eines Hedgefonds darin, sich gegen Verluste am gesamten Aktienmarkt abzusichern. Dies wird häufig erreicht, indem Long- und Short-Positionen in verschiedenen Wertpapieren gehalten werden.
Hedgefonds nehmen normalerweise keine Zeichnungen von Privatanlegern an und stellen strenge Anforderungen an ihre Anleger. Um bei einem Hedgefonds investieren zu können, müssen Sie als akkreditierter Anleger gelten.
Illiquidität ist ein Merkmal, das Anlagen über Hedgefonds von anderen Investments unterscheidet. Daher müssen Anleger in Hedgefonds ihre Anlage länger halten, ohne sie einlösen oder verkaufen zu können. Außerdem verfolgen Hedgefonds häufig eine konzentrierte Anlagestrategie, bei der Kapital in unverhältnismäßig großen Beträgen auf wenige Vermögenswerte verteilt wird. Dadurch sind sie anfälliger für größere Gewinne und Verluste. Hedgefonds gelten daher als risikoreichere Anlage.
Investmentfonds
Ein weiteres typisches Anlagevehikel ist ein Investmentfonds. Zu den zugrunde liegenden Anlagen eines Investmentfonds können Aktien, Anleihen, Fonds und andere Wertpapiere gehören. Die meisten Investmentfonds investieren in liquide Aktien, die leicht handelbar sind. Zu den bekanntesten Investmentfondsmanagern der Welt zählen Vanguard, JP Morgan und Fidelity Investments.
Investmentfonds sind breit diversifizierte Anlagen, die verschiedene Märkte, Branchen und Unternehmen abdecken. Durch Diversifizierung sollen sie das Risiko von Kapitalverlusten für ihre Anleger senken. Für die meisten Investmentfonds gibt es keine Mindestanlage, sodass auch Privatanleger bereits mit einem geringen Anfangsbetrag investieren können. Investmentfonds bieten mehrere attraktive Eigenschaften, darunter niedrige Einstiegshürden, ein geringeres Risikoprofil und ihre Eignung für Anleger ohne viel Erfahrung.
Private Equity und Venture Capital
Institutionen, die in private, nicht börsennotierte Unternehmen investieren, werden als Private-Equity-Fonds („PE“) bezeichnet. Die Anlage ist häufig illiquide, da ihre Laufzeit – die normalerweise mehr als fünf Jahre beträgt – sehr lang ist. Aufgrund der hohen Mindestanlage richten sich PE-Institutionen in der Regel ausschließlich an vermögende Privatpersonen und können Anlegern Zugang zu wenig beachteten privaten Unternehmen bieten.
Eine Form der Private-Equity-Finanzierung, bekannt als Venture Capital (VC), finanziert häufig Start-ups, Unternehmen in der Frühphase und aufstrebende Firmen mit hohem Wachstumspotenzial. Ein VC investiert üblicherweise frühzeitig in Start-ups und will deren Bewertung durch mehrere Finanzierungsrunden steigern. Das langfristige Ziel ist oft ein Börsengang (IPO). Sequoia Capital, Softbank und Andreessen Horowitz sind einige bekannte Venture-Capital-Firmen, die erfolgreiche Start-ups wie Facebook, Airbnb und Über finanziert haben. Investitionen in PE und VC gelten als risikoreich.
Ein Versicherungsanbieter
Die Versicherungsprodukte, die ein Versicherungsunternehmen anbietet und die häufig in Lebens- und Nichtlebensversicherungen unterteilt werden, erfordern regelmäßige Beitragszahlungen der Kunden. Ein Teil der eingenommenen Beiträge wird häufig langfristig investiert, um Renditen zu erzielen und Versicherungsleistungen auszuzahlen. Diese Unternehmen investieren in verschiedene Finanzprodukte, etwa Staatsanleihen, langlaufende Anleihen und inflationsgeschützte Schatzwechsel.
Prudential PLC, Allianz SE und Axa S.A. Insurance gehören zu den größten Versicherungsunternehmen weltweit.
Stiftungsfonds
Hochschulen, Krankenhäuser, gemeinnützige Stiftungen und andere gemeinnützige Organisationen legen manchmal Stiftungsfonds an, um ihre Finanzen zu verwalten. Diese stammen in der Regel aus Spenden und werden nicht sofort benötigt. Üblicherweise werden Aktivitäten der Begünstigten, etwa die Vergabe von Stipendien oder die Finanzierung wohltätiger Veranstaltungen, aus den Erträgen der Kapitalanlagen finanziert.
Pensionsfonds
Pensionsfonds werden mit Mitteln aus Altersversorgungssystemen eingerichtet. Da ihr Hauptziel darin besteht, Rentnern im Ruhestand ein regelmäßiges Einkommen zu sichern, werden die eingezahlten Gelder häufig in ertragsgenerierende und finanziell sichere Anlagen investiert.
Pensionsfonds investieren aufgrund ihrer geringen Risikobereitschaft oft nur in breit diversifizierte Fonds, risikoarme Staatsanleihen, Aktien mit hoher Marktkapitalisierung und stabile Immobilienwerte. Der Central Provident Fund (CPF) in Singapur, der Government Pension Fund of Norway und das California State Teachers Retirement System sind einige bekannte Beispiele für Pensionsfonds.
Die Auswirkungen institutioneller Anleger verstehen
Market Maker
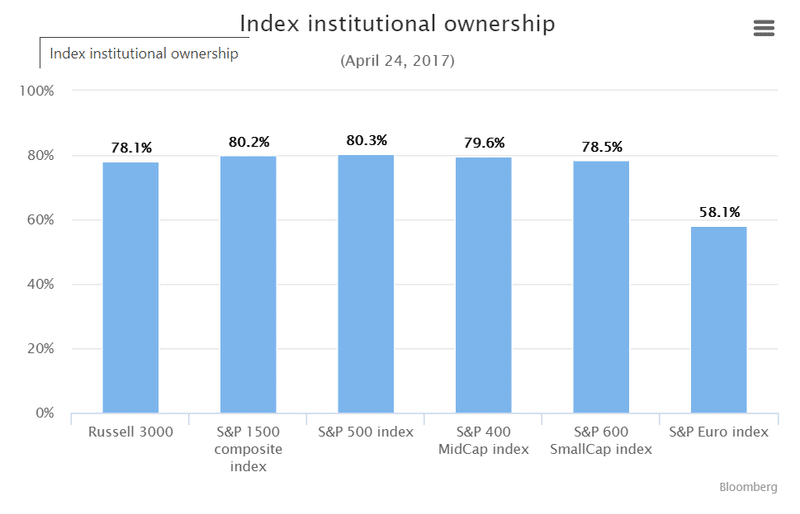
Institutionelle Anleger haben an den Finanzmärkten großen Einfluss und können die Kursentwicklung bestimmter Wertpapiere stark beeinflussen. Außerdem halten sie beträchtliche Anteile an börsennotierten Unternehmen. Eine Analyse der Harvard Business Review ergab, dass institutionelle Anleger etwa 80 % der Aktien im S&P 500 halten – mit einem Wert von rund 21,7 Billionen US-Dollar. Zudem sind Finanzunternehmen wie State Street, Blackrock und Vanguard die drei größten Anteilseigner der meisten Unternehmen im Dow 30.
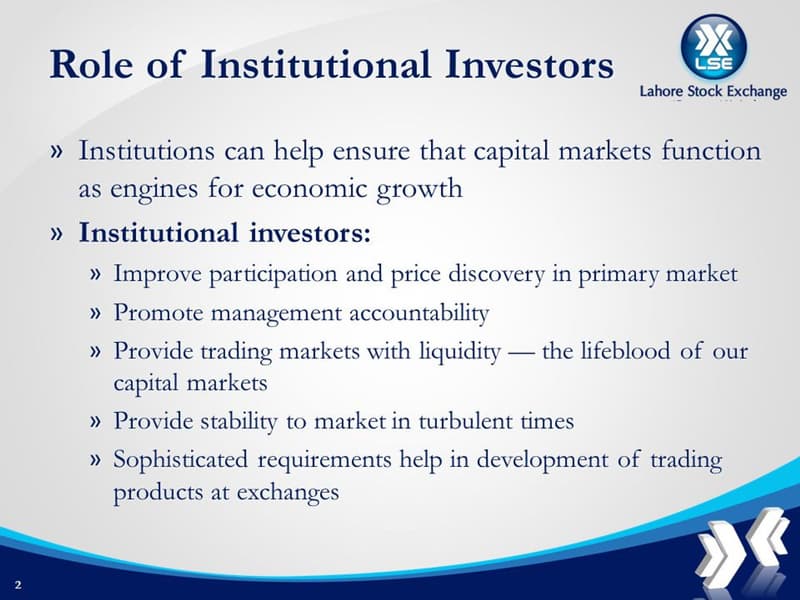
Finanzmärkte sind stark auf institutionelle Anleger angewiesen, da sie Unternehmen finanzieren und den von ihnen gehandelten Finanzanlagen Liquidität bereitstellen. Zudem tragen sie durch mehr Transparenz in der Unternehmensführung und eine bessere Preisfindung zu einer höheren Markteffizienz bei.
Corporate Governance
Institutionelle Anleger leisten wirtschaftliche Beiträge und beteiligen sich aktiv daran, die Standards der Corporate Governance zu verbessern. In einem Forschungsbericht behauptet Stephen Bainbridge, Professor für Wirtschaftsrecht an der UCLA, dass institutionelle Anleger aufgrund ihrer deutlich höheren finanziellen Investitionen stärker dazu motiviert sind, Experten darin zu werden, ihre Vermögenswerte zu verfolgen und zu überwachen. Dadurch wurden Unternehmen dazu bewegt, sich an den Leitlinien guter Corporate Governance zu orientieren.
Institutionelle Anleger, die eine beträchtliche Anzahl der Aktien halten, haben außerdem mehr Einfluss darauf, das Management von Unternehmen für Aktivitäten zur Rechenschaft zu ziehen, die die Interessen und das Wohlergehen der Aktionäre gefährden. Wenn die Geschäftsentwicklung eines Unternehmens nachlässt, können institutionelle Anleger vorteilhafte Änderungen an der Zusammensetzung des Verwaltungsrats vornehmen, da sie eine beträchtliche Anzahl der Aktien und Stimmrechte des Unternehmens besitzen.
Mit anderen Worten: Institutionelle Anleger bieten den Unternehmen, in die sie investieren, mehr als nur Geld. Sie stellen auch Beratung, Netzwerke und Unterstützung bereit, die hilfreich sein können.
Vorteile institutioneller Anleger
1) Niedrigere Gebühren
Institutionelle Anleger handeln in der Regel mit Aktien mit hohem Handelsvolumen und beteiligen sich nur an sehr großen Transaktionen. Als Block Trades gelten Transaktionen mit mindestens 10.000 Aktien und einem beträchtlichen Kapitaleinsatz. Aufgrund ihrer Größe und Kaufkraft können sie niedrigere Transaktionskosten und bessere Konditionen für ihre Anlagen aushandeln. Außerdem müssen institutionelle Anleger möglicherweise keine Gebühren wie Marketing- oder Vertriebskosten zahlen.
2) Zugang zu Wertpapieren
Institutionelle Anleger haben Zugang zu einzigartigen Anlagemöglichkeiten. Für solche Geschäfte kann viel Kapital erforderlich sein, etwa bei Gewerbeimmobilien, Geldanlagen oder Terminkontrakten, die für Privatanleger normalerweise nicht infrage kommen.
Andere Transaktionen wie Börsengänge (IPOs), Futures und Swaps stehen aufgrund ihrer Komplexität und ihres hohen Risikos nur institutionellen Anlegern offen. Es wird davon ausgegangen, dass institutionelle Anleger über die nötigen Kenntnisse, Erfahrungen und Möglichkeiten verfügen, um sich vor Risiken zu schützen. Nach Rule 506 der Regulation D können institutionelle Anleger in den Vereinigten Staaten als akkreditierte Anleger Privatplatzierungen erwerben. Co-Investments ermöglichen jedoch auch Privatanlegern den Zugang zu besonderen Anlagemöglichkeiten. So können Privatanleger beispielsweise durch Co-Investments in Immobilien an institutionellen Immobilienprojekten teilnehmen.
3) Ressourcen und professionelle Beratung
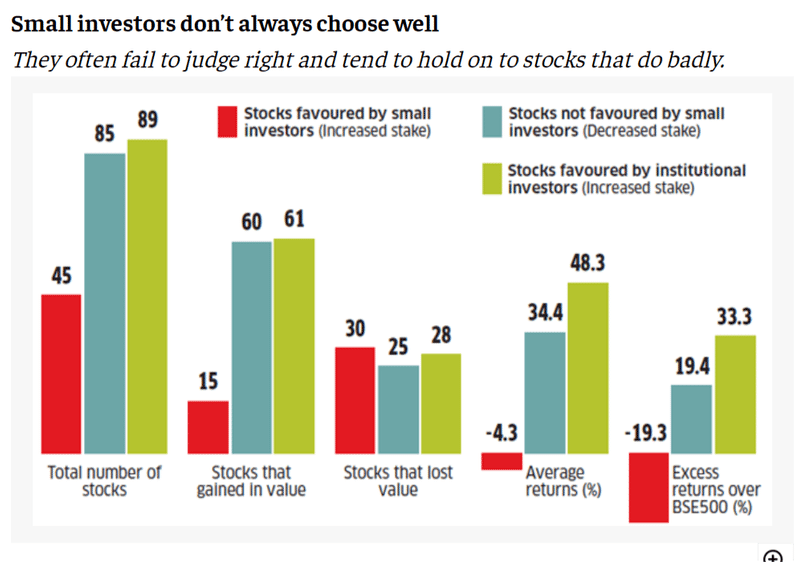
Institutionelle Fondsmanager sind in der Regel erfahrene Anlagefachleute. Im Vergleich zu Privatanlegern neigen diese erfahrenen Manager bei Anlageentscheidungen weniger dazu, sich von Gier oder Angst leiten zu lassen. Emotionen sind einer der Hauptgründe, warum Privatanleger Geld verlieren. Außerdem haben institutionelle Anleger Zugang zu ausgefeilterer Technologie und besseren Analysewerkzeugen. Dadurch können sie bei der Bewertung ihrer Anlagemöglichkeiten genauere Finanzanalysen durchführen.
Institutionelle Anleger vs. Privatanleger
Märkte für Anleihen, Optionen, Rohstoffe, Währungen, Terminkontrakte und Aktien sind nur einige der Märkte, an denen Privatanleger und institutionelle Anleger aktiv sind. Aufgrund der Struktur der Vermögenswerte und der Art und Weise, wie Transaktionen abgewickelt werden, richten sich manche Märkte jedoch eher an institutionelle Anleger als an gewöhnliche Anleger. Die Swap- und Forward-Märkte sind Beispiele für Märkte, die sich in erster Linie an institutionelle Anleger richten.
Institutionelle Anleger tätigen häufig Blockgeschäfte mit 10.000 Aktien oder mehr, während Privatanleger Aktien bekanntermaßen in Standardhandelslosen von 100 Aktien oder mehr kaufen und verkaufen.
Institutionelle Anleger verzichten gelegentlich aus zwei Gründen auf den Kauf von Aktien kleinerer Unternehmen: Ihre Handelsvolumina und Ordergrößen sind größer. Erstens kann der Kauf oder Verkauf erheblicher Mengen einer kleinen, wenig gehandelten Aktie rasch zu einem Ungleichgewicht von Angebot und Nachfrage führen, wodurch die Aktienkurse steigen oder fallen.
Außerdem vermeiden institutionelle Anleger häufig eine größere Beteiligung an einem Unternehmen, da dies möglicherweise rechtswidrig wäre. So ist beispielsweise der Anteil stimmberechtigter Wertpapiere begrenzt, den Investmentfonds, geschlossene Fonds und börsengehandelte Fonds (ETFs), die als diversifizierte Fonds registriert sind, besitzen dürfen.
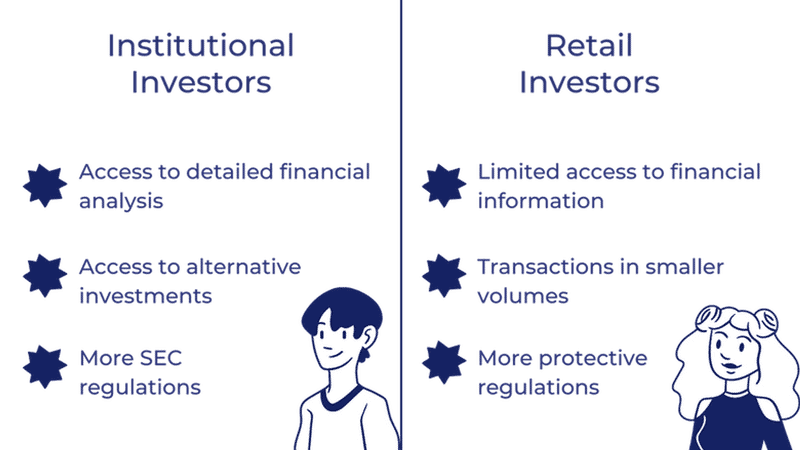
| Institutioneller Anleger | Privatanleger | |
|---|---|---|
| Fonds | Enorme gebündelte Geldbeträge gehören den Unternehmen und Organisationen, in die der Fonds investiert | Begrenzt auf den Betrag, den eine Einzelperson für Handel und Investitionen einsetzen kann |
| Mögliche Auswirkungen auf den Handel | Große Positionen und häufige Transaktionen können zu plötzlichen Kursbewegungen führen, die andere Anleger nicht erwarten, und einen ganzen Markt in unerwartete Richtungen bewegen | Kleinere Handelsvolumina und seltenerer Handel haben in der Regel kaum nachteilige Auswirkungen auf die Marktbewegungen |
| Emotionales Trading | Aufgrund von Anlage- und Markterfahrung, Fachkenntnissen, Bildung sowie sofortigem Zugang zu Rückmeldungen und Beratung weniger problematisch | Kann aufgrund mangelnder Anlagebildung und fehlender leicht verfügbarer Marktrückmeldungen auftreten; kann sich positiv oder negativ auf die Märkte auswirken, wenn genügend Einzelpersonen in erheblichem Umfang handeln |
| Beispiel für Transaktionsart/-größe | Blockgeschäfte ab 10.000 Aktien | Standardhandelslose ab 100 Aktien |
| Schutzvorschriften | Aufgrund von Anlagekenntnissen und Fachwissen weniger strengen Vorschriften unterworfen | Aufgrund der vermuteten Erfahrung und Ausbildung strengeren Vorschriften unterworfen |
| Grenzen | Beschränken Käufe wahrscheinlich nicht auf eine bestimmte Unternehmensgröße oder ein bestimmtes Aktienkursniveau | Investieren eher in Aktien von Unternehmen mit niedrigeren Aktienkursen, um zur Diversifizierung mehr Käufe tätigen zu können |
| Informationsvorsprung | Zugang zu umfangreicher Marktforschung, aktuellen Markteinblicken und Expertenfeedback | Zugang zu einer Fülle von Informationen; weniger Zugang zu den Informationen, die institutionellen Anlegern vorbehalten sind |
Die Risiken institutioneller Investitionen verstehen
Wenn Sie mit institutionellen Anlegern Geschäfte machen, gehen Sie folgende Risiken ein:
- Zu viel Kapital: So ungewöhnlich es auch erscheinen mag: Viele Institutionen verwalten übermäßig viel Kapital. Sie können keine kleineren Aktien kaufen und können sogar dazu führen, dass größere Aktien den Markt beeinflussen. Ihnen fehlt die Freiheit eines Privatanlegers, und sie müssen sehr genau darauf achten, wo sie investieren.
- Risiko im Zusammenhang mit aktivem Management: Die meisten Institutionen nutzen die Empfehlungen von Managern, um Geld aktiv statt passiv anzulegen (wie oben im Zusammenhang mit ETFs erwähnt).
- Gebühren: Gebühren können jede Anlage zunichtemachen. Institutionelle Anleger verlangen Provisionen, die zwischen 0,1 % und 50 % der erzielten Gewinne ausmachen können. Die Wall Street weiß, wie sie Vereinbarungen so gestaltet, dass sie bezahlt wird – unabhängig von der Rendite –, doch keine Methode ist unfehlbar.
Die Anlagemärkte
Trotz der genannten Bedenken sind institutionelle Anleger für den Markt weiterhin unverzichtbar. Ohne sie gäbe es ihn tatsächlich nicht. Market Maker erhöhen die Liquidität und senken die Transaktionskosten an jeder Börse mit hohem Handelsvolumen.
Stellen wir uns zur Veranschaulichung vor, Sie möchten Nike-Aktien kaufen. Wenn Sie die Order bei Ihrem Broker aufgeben, wird sie höchstwahrscheinlich sofort ausgeführt. Das liegt nicht daran, dass Sie die Order zufällig gleichzeitig mit jemandem aufgegeben haben, der praktischerweise dieselbe Anzahl an Aktien verkaufen möchte. Sondern an einem Market Maker, der den Handel genehmigt hat. An der Börse handeln Market Maker den ganzen Tag mit Aktien. Sie kaufen Aktien von einer Partei und verkaufen sie sofort an eine andere. Sie verdienen an der Geld-Brief-Spanne, statt mit den Trades Gewinne erzielen zu wollen.
Beim Verkauf erhalten Sie den Geldkurs der Aktie. Beim Kauf zahlen Sie den Briefkurs. Diese liegen in der Regel nur wenige Cent auseinander, wenn überhaupt. Market Maker wickeln täglich möglicherweise Millionen von Transaktionen ab und legen den Spread fest. Je höher das Handelsvolumen, desto mehr Market Maker konkurrieren um die Aktien, wodurch sich die Geld-Brief-Spanne verringert. Bei seltener gehandelten Aktien ist der Spread größer, doch er lohnt sich trotzdem, denn ohne ihn könnten Sie die Aktie möglicherweise nicht kaufen.
Zusammenfassung
Die großen Fische an der Wall Street – institutionelle Anleger – können mit ihren enormen Blockgeschäften die Märkte beeinflussen. Sie unterliegen häufig einer weniger strengen Aufsicht und gelten allgemein als versierter als Privatanleger. Institutionelle Anleger investieren in der Regel nicht ihr eigenes Kapital, sondern wählen Anlagen im Namen von Aktionären, Kunden oder anderen Interessengruppen aus.
Häufig gestellte Fragen
Wie verdienen institutionelle Anleger ihr Geld?
Anlageerträge kommen institutionellen Anlegern nicht unmittelbar zugute, da sie im Auftrag anderer investieren. Diese Anleger werden für die Verwaltung von Anlagen durch Vermögensverwaltungsgebühren oder eine Beteiligung an den Gewinnen vergütet, wenn die Anlagen bestimmte Leistungsbenchmarks erreichen.
Gelten Family Offices als institutionelle Anleger?
Ähnlich wie institutionelle Anleger investieren Family Offices und verwalten Vermögen im Auftrag der Familien, die sie vertreten. Anders als institutionelle Anleger verwalten sie keine Anlagen anderer Personen und kümmern sich oft nur um die Anlagen eines einzigen Kunden: der Familie, die sie vertreten.
Wie viel Prozent der Anleger sind institutionelle Anleger?
Die Gesamtzahl der tatsächlichen, aktiven Anleger – sowohl institutioneller als auch privater – lässt sich nur schwer schätzen. An der New York Stock Exchange entfallen bekanntermaßen mehr als 85 % des Handelsvolumens auf institutionelle Anleger.
Was ist ein Publikumsfonds?
Ein Investmentfonds, der für Kleinanleger konzipiert ist, wird als Publikumsfonds bezeichnet. Ein Investmentfonds oder ein börsengehandelter Fonds (ETF) ist ein Beispiel für einen Publikumsfonds. Institutionelle Anleger sind nicht die primäre Zielgruppe der Anlagemöglichkeiten von Publikumsfonds. Sie handeln auf einem freien Markt. Häufig ist kein Mindestguthaben erforderlich, dafür können jedoch hohe Verwaltungskosten anfallen (im Vergleich zu den Kosten institutioneller Fonds).
Sind institutionelle Anleger wichtig?
Finanzmärkte sind in hohem Maße auf institutionelle Anleger angewiesen, da sie Unternehmen finanzieren und den von ihnen gehandelten Finanzanlagen Liquidität bereitstellen. Darüber hinaus tragen sie durch mehr Transparenz im Management und eine bessere Preisfindung zu einer höheren Markteffizienz bei.