ヘッジファンドとは
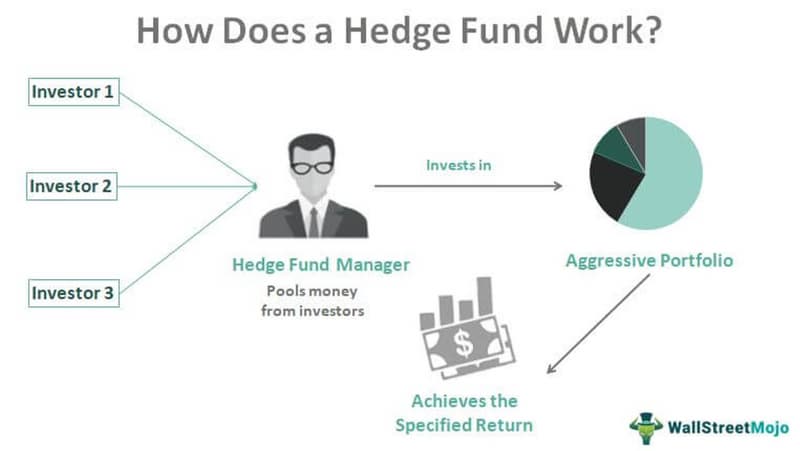
ヘッジファンドは、経験豊富なファンドマネージャーが資金を運用する個人投資家のリミテッド・パートナーシップです。ファンドマネージャーは、資金を借り入れたり、従来とは異なる資産を取引したりするなど、さまざまな手法を用いて、平均を上回る投資収益を目指します。
ヘッジファンドへの投資は、最低投資額や純資産額の要件が高く、富裕層を主な対象としていることが多いため、リスクの高いオルタナティブ投資の選択肢と見なされることがよくあります。
ヘッジファンドを理解する
ファンドの資産の一部を主な投資目的とは反対方向に投資することで、運用者はコア保有銘柄の損失を相殺するため、頻繁にヘッジポジションを構築します。
景気変動の影響を受けにくい企業のリターンで景気敏感株の損失を補うため、旅行業界など景気変動の影響を受けやすい業界に重点を置くヘッジファンドは、エネルギーなど景気変動の影響を受けにくいセクターに資産の一部を投資することがあります。
ヘッジファンドは、オプションや先物などのデリバティブに投資し、よりリスクの高い手法を用いて、保有資産にレバレッジをかけます。ヘッジファンド投資の閉鎖的な世界における運用者の評判は、多くのヘッジファンドにとって大きな魅力となっています。
ヘッジファンドに投資する人は通常、一定以上の収入または資産を必要とする適格投資家とみなされます。一般的な投資家には、年金基金や保険会社、資産家などの機関投資家が含まれます。
ヘッジファンドへの投資は、流動性が低いと見なされています。ロックアップ期間、つまり投資家が少なくとも1年間ファンドに資金を預けておく必要がある期間が一般的だからです。また、資金の引き出しが認められるのは、四半期ごとや2年ごとなど、限られた時期に限られる場合があります。
ヘッジファンドの種類
ヘッジファンドは、リターンが期待できる投資先や有価証券の組み合わせを慎重に選び、投資します。代表的なヘッジファンドのサブタイプは次の4つです。
- グローバル・マクロ・ヘッジファンドは、政治や経済の出来事によって生じる大きな市場変動から利益を得ることを目指す、アクティブ運用型の投資ファンドです。
- 世界各国または特定の国を対象とする株式ヘッジファンドは、収益性の高い銘柄に投資する一方、割高な株式や株価指数を空売りして、株式市場の下落リスクを抑えることがあります。
- 価格やスプレッドの非効率性を利用し、相対価値型ヘッジファンドは、比較可能な証券の価格に生じる短期的な変動から利益を得ようとします。
- アクティビスト・ヘッジファンドは、経費の削減や資産の再編、取締役会の刷新を求めることで株価の上昇を目指し、企業に投資します。
人気のあるヘッジファンド戦略にはどのようなものがありますか?
人気の高いヘッジファンド戦略には、次のようなものがあります:
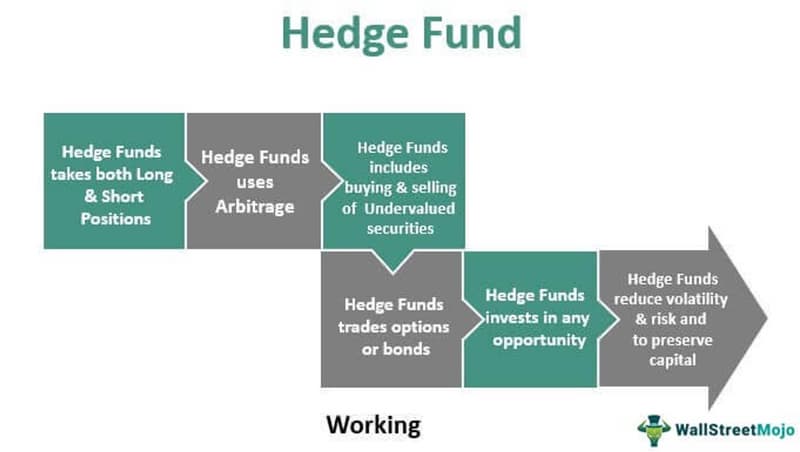
- ロング・ショート株式戦略:株価が上昇または下落するとの予測を利用して利益を狙います。この手法では、割高とみられる株式を空売りし、相対的に割安と考えられる株式を買い持ちします。
- 株式マーケット・ニュートラル(EMN): 株式マーケット・ニュートラル(EMN)とは、密接に関連する銘柄のロングとショートのポジションを同数保有し、株価の変動を利用して利益を得ようとする投資戦略です。こうした企業は、同じセクター、業種、国に属している場合もあれば、時価総額のように共通する特徴を持ち、過去に強い相関関係が見られるだけの場合もあります。市場全体が強気か弱気かにかかわらず、EMNファンドは良好なリターンを目指して運用されます。
- 合併アービトラージ:リスクなしで利益を得るため、リスクアービトラージとも呼ばれる合併アービトラージでは、合併する2社の株式を同時に買い、売ります。合併アービトラージを行う投資家は、合併が予定どおりに完了しない、あるいはまったく成立しない可能性を評価します。
- グローバル・マクロ: グローバル・マクロ戦略では、各国の一般的な政治・経済思想やマクロ経済の基本方針を主な判断材料として保有資産を決定します。株式、債券、通貨、コモディティ、先物市場におけるロング・ポジションやショート・ポジションなどが、保有資産の例です。
- ボラティリティ・アービトラージ:この戦略は、資産の将来の予想価格変動率と、その資産を対象とするオプションのインプライド・ボラティリティ(予想変動率)の差から利益を得ることを目指します。資産の例としては株式が挙げられます。また、ボラティリティ・スプレッドが予想水準に向けて拡大または縮小するかを見極める場合もあります。この手法では、オプションやその他のデリバティブ契約を利用します。
- 転換社債アービトラージ:転換社債アービトラージでは、原株と転換社債のロング・ポジションとショート・ポジションを同時に保有します。ロングとショートのポジションを適切にヘッジすることで、裁定取引を行う投資家は市場の ボラティリティから利益を得ることを期待します。
複数のヘッジファンドや集団投資ビークルを組み合わせて比較するファンド・オブ・ファンズ手法も、よく用いられる戦略の一つです。さまざまな資産クラスと投資手法を組み合わせることで、個々のファンドよりも長期的に安定した投資リターンを目指します。複数の投資手法やファンドの組み合わせは、リターン、リスク、ボラティリティの管理に活用できます。
ヘッジファンドはどのように利益を上げるのか?
オーストラリアの金融家Alfred Winslow Jonesは、自身の会社A.W. Jones & Co.を通じて、1949年に初のヘッジファンドを創設したとされています。彼は10万ドルを集め、「ロング・ショート株式モデル」と呼ぶファンドを設立しました。このモデルは、空売りを活用して長期的な株式投資に伴うリスクの軽減を目指すものでした。
Jonesは1952年、ファンドをリミテッド・パートナーシップに変更し、業務執行パートナーへの報酬として20%の成功報酬を導入したことで、空売り、レバレッジの活用、運用成績に連動する報酬体系を組み合わせた最初の運用者となりました。
現在、ヘッジファンドで一般的に採用されている「2 and 20」の報酬体系は、成功報酬20%と運用報酬2%で構成されています。
運用報酬は各投資家の持分の純資産価値に基づいて決まります。そのため、100万ドルを投資した場合、その年の運用報酬は2万ドルとなり、ヘッジファンドの運営費やファンドマネージャーへの報酬に充てられます。
成功報酬は通常、利益の20%です。100万ドルの投資額が1年間で120万ドルに増えた場合、ファンドに4万ドルの成功報酬を支払います。
ヘッジファンドの特徴と目的
多くの投資信託に共通するテーマが、市場の方向性に左右されない姿勢です。ヘッジファンドの運用チームは、従来型の投資家というよりトレーダーに近く、市場の動きにかかわらず利益を上げることを見込んでいます。投資信託の中には、他よりもこうした戦略を多く用いるものもありますが、すべての投資信託が実際にヘッジを行っているわけではありません。
ヘッジファンドは、投資家が参加できる範囲が限られている点をはじめ、従来型の合同運用商品とはいくつかの重要な点で異なります。
認定投資家または適格投資家
ヘッジファンドに投資する人は通常、純資産が少なくとも100万ドルあるか、過去2年間の年間所得が20万ドルを超えている必要があります。
ヘッジファンドに投資する投資家は、純資産が少なくとも100万ドル必要です。
投資の柔軟性が向上
ヘッジファンドの投資対象を制限する唯一の要素は、その運用方針です。土地、不動産、デリバティブ、通貨、その他のオルタナティブ資産など、あらゆる資産をヘッジファンドは購入できます。一方、投資信託は通常、株式や債券に投資対象が限られます。
レバレッジを頻繁に活用する
大不況の際に示されたように、ヘッジファンドはリターンを高めるためにレバレッジ、つまり借入資金を頻繁に活用し、より幅広い投資リスクにさらされる可能性があります。高いレバレッジとCDOへのエクスポージャーの増加により、ヘッジファンドはサブプライム危機の際に特に大きな打撃を受けました。
手数料体系
ヘッジファンドは、成功報酬と経費率の両方を徴収します。一般的な報酬体系は「ツー・アンド・トゥエンティ(2 and 20)」と呼ばれ、資産運用報酬2%と実現利益の20%を受け取る仕組みです。
ヘッジファンドにはほかにもさまざまな特徴がありますが、富裕層の投資家しか利用できない非公開の投資手段であるため、投資家に運用方針を透明性をもって開示していれば、基本的にどのような運用もできます。
これほど大きな裁量を認めるのは非常に危険に思えるかもしれませんし、実際に危険な場合もあります。ヘッジファンドは、金融史上でも特に深刻な危機のいくつかに関わってきました。一方で、ヘッジファンドに与えられた柔軟性によって、優れた資産運用者の中には、長期にわたり驚異的なリターンを上げてきた人もいます。
2・20の報酬体系
マネージャー報酬体系のもう一つの要素であり、大多数のヘッジファンドが採用している「2 and 20」は、最も批判の的になっています。
前述の「2 and 20」の報酬体系では、ヘッジファンドマネージャーは毎年、運用資産の2%と利益の20%を受け取ります。批判の対象となるのは2%の部分で、その理由は簡単にわかります。損失を出しても、ヘッジファンドマネージャーは運用資産残高に対する2%の手数料を受け取ります。10億ドルのファンドを運用するマネージャーは、何もしなくても年間2,000万ドルを得る可能性があります。さらに悪いのは、ファンドで損失を出しながら2,000万ドルを受け取るマネージャーです。そのうえ、2,000万ドルを受け取ったにもかかわらず口座残高が減少した理由を説明しなければなりません。納得してもらうのは難しく、たいていうまくいきません。
先ほどの仮定の例では、ファンドは資産運用報酬を請求せず、その代わりにより高い成功報酬(20%ではなく25%)を受け取っていました。その結果、ヘッジファンドの運用者は、ファンドの投資家と対立するのではなく協力しながら、資産を増やす機会を得られます。現在のヘッジファンド業界では、資産運用報酬を設けないこの仕組みは残念ながら一般的ではありません。多くのファンドが「1%+20%」の報酬体系に切り替え始めている一方で、「2%+20%」の仕組みが依然として主流です。
ヘッジファンドのメリット
従来型の投資ファンドと比べると、ヘッジファンドにはいくつかの注目すべき利点があります。特筆すべきヘッジファンドの利点は次のとおりです。
- 株式・債券市場が急騰する局面でも急落する局面でも利益を生み出せる投資戦略
- バランス型ポートフォリオにおけるボラティリティと全体的なリスクの低下
- リターンの向上
- 幅広い投資対象があるため、投資家は投資計画を細かくカスタマイズできます。
- 世界有数の優れた投資運用者へのアクセス
メリット
- 好況・急落のいずれの市場でも利益を上げる
- バランスの取れたポートフォリオは、価格変動とリスクを抑えます。
- さまざまな種類の投資があります。
- トップクラスの投資マネージャーが運用する
ヘッジファンドのデメリット
もちろん、ヘッジファンドにもリスクがあります:
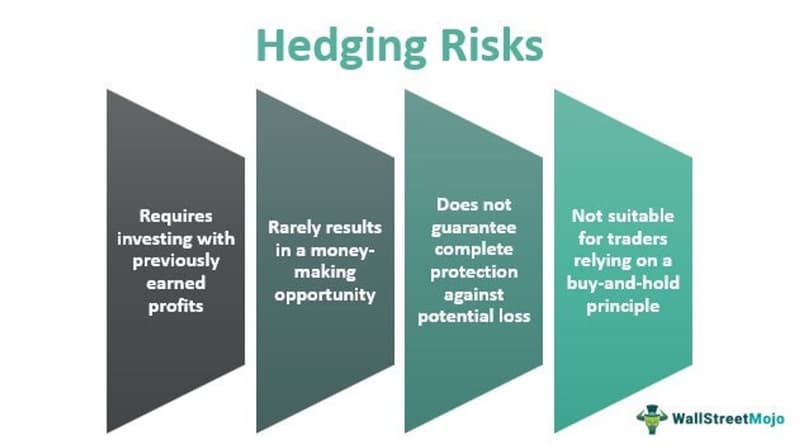
- 集中投資戦略を選ぶと、大きな損失を被るリスクがあります。
- 投資信託と比べると、ヘッジファンドは流動性が大幅に低いことがよくあります。
- 投資家は、数年間資金をロックアップするよう求められることがよくあります。
- レバレッジをかけたり資金を借りたりすると、ごくわずかで済んだはずの損失が、大きな損失になることがあります。
投資信託とヘッジファンド
ヘッジファンドは投資信託とは異なり、米国証券取引委員会(SEC)による同じ水準の厳格な規制を受けていません。
一般の人や個人投資家が利用できる投資信託は、株式、債券、短期金融商品を組み合わせた分散投資ポートフォリオを構築するための、実用的で費用対効果の高い選択肢です。
年収が20万ドルを超える、または主たる住居を除く純資産が100万ドルを超える適格投資家だけが、ヘッジファンドに資金を投じることができます。こうした投資家は、ヘッジファンドが負うことを認められている潜在的なリスクを管理できると考えられています。
投資信託は長期投資の対象として株式や債券を活用する一方、ヘッジファンドは不動産、株式、デリバティブ、通貨にも投資できます。
投資家がいつでも持ち分を売却できる投資信託とは異なり、ヘッジファンドでは持ち分の解約が制限されることが多く、解約金が支払われるまでに1年間のロックアップ期間が設けられることもよくあります。
2%の運用報酬と20%の成功報酬からなる報酬体系は、ヘッジファンドで採用されています。一般的な投資家が負担する投資信託と上場投資信託(ETF)全体の経費率は、2021年に0.40%でした。
ヘッジファンドとそのパートナーシップ構造
ヘッジファンドの目的は、リスクを抑え、投資収益を高めることです。この仕組みと投資信託には、目的や構造にいくつか共通点がありますが、共通しているのはその程度です。投資信託と比べると、ヘッジファンドは一般に、より積極的でリスクが高く、参加できる投資家も限られていると考えられています。ヘッジファンドでは、ジェネラル・パートナーがファンドの戦略に沿って運用し、リミテッド・パートナーが資産のための資金を提供します。
ファンドマネージャーに認められている取引戦略を活用することから、ヘッジファンドという名称が付けられています。運用者は、利益を生み出すというこうしたファンドの目的に沿って、市場の上昇を見込む場合は株式を買い持ちし、市場の暴落を見込む場合は株式を空売りすることで、リスクを抑えることができます(下落を見込む場合も同様です)。ヘッジ手法はリスクを下げるために使われますが、こうした行動にはより大きな危険が伴うと多くの人が考えています。
1990年代に著名な資産運用者が、名声と富を求めて投資信託業界を離れ、ヘッジファンド運用者として活動するようになると、ヘッジファンドは急成長しました。2019年のPreqinグローバル・ヘッジファンド・レポートによると、業界はその後大きく拡大し、運用資産総額(AUM)は3兆2,500億ドルを超えています。
さらに、現在は活動中のヘッジファンドも増えています。米国では2021年にヘッジファンドが3,635本となり、2020年比で2.5%増える見込みです。
元祖ヘッジファンドを振り返る
最初のヘッジファンドは1949年、元ライターで社会学者のAlfred Winslow Jonesと、彼が経営するA.W. Jones & Co.によって設立されました。その年の初め、金融の動向に関する記事を書いていたJonesは、資産運用を試してみようと思い立ちました。10万ドル(うち4万ドルは自己資金)を集め、他の株を空売りすることで、株式を買い持ちする投資に伴うリスクを抑えようとしました。
現在、投資におけるこの画期的な手法は、伝統的な株式ロング・ショート戦略と呼ばれています。Jonesはレバレッジも活用して、リターンの向上を図りました。1952年には投資ビークルの組織形態を変更し、ジェネラル・パートナーシップからリミテッド・パートナーシップに移行するとともに、業務執行パートナーの報酬として20%の成功報酬を導入しました。Jonesは、空売り、レバレッジの活用、他の投資家とのパートナーシップによるリスクの分担、そして投資成果に基づく報酬体系を初めて組み合わせた資産運用者となり、ヘッジファンドの父としての地位を確立しました。
ヘッジファンドの例
2022年時点で、最もよく知られているヘッジファンドには次のようなものがあります:
- 55年の歴史を持ち、運用資産が500億ドルを超えるElliot Management Corporation(AUM)。主な投資先はエネルギー業界です。
- 運用資産が2,350億ドルを超え、2022年上半期のリターンが32%に達したBridgewater Associatesは、世界市場をリードする存在です。
- Man Groupの主な目標は責任ある投資であり、傘下ファンドを環境・社会・ガバナンス(ESG)投資の目標に適合させることで実現しています。ロング・ショート株式ファンド、プライベートマーケットファンド、不動産ファンド、マルチアセットファンド、債券ファンドなど、さまざまなファンドを提供しています。
ヘッジファンドと規制
他の種類の投資ビークルと比べて、ヘッジファンドは米国証券取引委員会(SEC)による監督が比較的緩やかです。これは、前述の純資産要件を満たす富裕層がヘッジファンドの主な資金提供者であり、一般に適格投資家または認定投資家と呼ばれているためです。米国の証券規制では、一部のファンドが非認定投資家を受け入れて運営されている場合でも、ヘッジファンドの参加者の過半数を適格投資家とすることが求められています。SECは、ヘッジファンドが幅広い投資方針や手法に伴う潜在的なリスクを理解し、管理できるだけの資産と知識を投資家が備えていると考えているため、ヘッジファンドを同様の規制上の審査の対象外としています。
しかし、ヘッジファンドは非常に重要な存在となり、影響力も強まっているため、SECは注目を強め始めています。大半の推計によると、現在、数千のヘッジファンドが活動しており、1兆ドルを超える資産を運用しています。また、インサイダー取引などの違反がより頻繁に起きていることから、規制当局は取り締まりを強化しています。米国株の資産が少なくとも1億ドルあるヘッジファンドは、保有銘柄を開示する四半期ごとのForm 13F報告書も提出しなければなりません。これらの報告書から何がわかるのか、13F報告書の読み方についてのガイドをご覧ください。
考慮すべき要因
投資家は、自身の投資目標に合ったヘッジファンドを探すために調査を行う際、ファンドや事業の規模、運用実績や存続期間、投資に必要な最低金額、解約条件などを考慮することがよくあります。
SEC(米国証券取引委員会)によると、ヘッジファンドへの投資を検討する際、投資家はさらに以下の点を考慮する必要があります:
- ヘッジファンドの書類や契約書を読み、ファンドへの投資方法、運用戦略、所在地、投資に伴うリスクについて詳しく確認しましょう。
- ファンドが用いる投資戦略に伴うリスクの程度を把握し、それがご自身の投資目標、投資期間、リスク許容度とどのように関係するかを理解しましょう。
- そのファンドが投機的またはレバレッジを活用した投資戦略を採用しているかどうかを確認しましょう。こうした戦略では、多くの場合、投資家の資金と借入金の両方を使って投資を行います。
- ヘッジファンドの運用者が報告している利益相反の可能性を確認し、運用者の経歴や評判についても調べましょう。
- ファンドの資産がどのように評価されるかを知ることは重要です。ヘッジファンドは流動性が極めて低い有価証券に投資することがあり、運用会社の報酬はファンド資産の評価額に左右されるためです。
- ファンドの運用成績の算出方法を把握し、運用者が推定した価値の変動ではなく、ファンドが受け取った現金や資産を考慮しているかどうかを確認します。
- 持ち分を解約できる期間に制限がないか確認しましょう。
まとめ
ヘッジファンドへの投資は、リスクの高い代替投資とみなされ、適格投資家または一定以上の純資産を持つ投資家に限られるほか、最低投資額も高額です。ヘッジファンドの戦略には、債券や株式、コモディティ、通貨、デリバティブ、不動産への投資が含まれます。ヘッジファンドはSECの規制が緩く、運用報酬2%と成功報酬20%の報酬体系で運営されています。
よくある質問
投資家はヘッジファンドの運用成績を比較するために、どのようなツールを利用できますか?
投資家は、予測リターンが高いファンドを見つけるために、年率リターンを比較します。Morningstarのような分析ソフトウェアで特定の戦略のルールを設定すると、同様のアプローチを採用するファンド群を見つけられます。
ヘッジファンドは他の投資と比較できますか?
投資信託、上場投資信託(ETF)、ヘッジファンドはいずれも、多数の投資家から資金を集め、自らと顧客の双方に利益をもたらすことを目指す仕組みです。
ヘッジファンドは、専門家が積極的に運用し、特定の投資対象を売買するファンドです。市場全体や特定の市場セクター、指数のリターンを上回ることを掲げています。最大限の利益を目指す一方で、そのために大きなリスクを取ります。同様の商品と比べて規制が緩やかで、投資信託では投資できないオプションやデリバティブなどの特殊な投資対象にも投資できます。
ヘッジファンドへの投資を検討する人がいるのはなぜですか?
ヘッジファンドに分散投資できる資金力のある富裕層の投資家は、運用者の評判、投資対象となる特定の資産、あるいは採用している革新的な運用手法に惹かれることがあります。
最近、ヘッジファンドにどのような重要な規制変更がありましたか?
2012年4月にJOBS法(Jumpstart Our Business Startups Act)が成立した後、ヘッジファンド業界では、最も大きな規制変更の一つが行われました。JOBS法の基本的な目的は、証券規制を緩和して、米国の中小企業の資金調達を促進することでした。
ヘッジファンドもJOBS法の影響を大きく受けました。ヘッジファンドの広告を制限する規則は、2013年9月に撤廃されました。ヘッジファンドが出資を受け入れられるのは、引き続き認定投資家に限られますが、SECは広告活動に関する制限を緩和する申し立てを認めました。投資資金へのアクセスを広げ、ヘッジファンドが投資家を募れるようにすることは、実際に中小企業の成長を後押しするでしょう。
注目すべきヘッジファンドにはどのようなものがありますか?
今日注目されるヘッジファンドには、数学の天才Jim Simonsが設立したRenaissance Technologiesがあります。Renaissanceは、数学や統計学を用いて開発した定量モデルに基づくシステム取引を中心に行っています。The Wall Street Journalの特別寄稿者Gregory Zuckermanによると、Renaissanceは1988年以降、年平均66%の利益を上げています(コスト控除後では39%)。