株式市場のボラティリティとは
株式市場全体の価値がどの程度上下するかは、ボラティリティによって測定されます。また、市場全体だけでなく、個別の株式もボラティリティが高いと見なされることがあります。より具体的には、資産価格が平均価格からどの程度乖離しているかを用いて、ボラティリティを判断できます。ボラティリティを表すためによく使われる統計指標は、標準偏差です。
予測できない外部要因が発生すると、株式市場のボラティリティが高まることがあります。例えば、新型コロナウイルス感染症のパンデミック初期には、主要株価指数が日々5%を超えて上昇したり下落したりしていました。通常は、1日で1%を超えて動くことはあまりありません。先行きが誰にも分からなかったため、買いと売りが激しく繰り返されました。
ほかの銘柄より値動きの大きい銘柄もあります。優良企業の株価は大きく変動することが少ない一方、急成長中のハイテク株は大きく変動することがあります。ハイテク株はボラティリティが高く、優良株は中程度だと考えられています。ボラティリティには「中程度」と呼ばれる水準があります。また、四半期決算の発表などの重要なイベントを前に、株価のボラティリティが高まることもあります。一般的なボラティリティの水準は業種によって大きく異なるため、投資する前にセクター別に銘柄を比較して、通常の水準を把握できます。
恐怖感は、弱気相場や株式市場の暴落、その他の大幅な下落局面で高まることがよくあります。恐怖は一般にボラティリティと関連づけられます。しかし、ボラティリティは方向性を示すものではありません。価格変動の大きさを数値化するだけです。ボラティリティは、最近の不確実性を測る指標と考えることができます。
インプライド・ボラティリティは、投資家が将来の資産価格の変動率をどの程度と予想しているかを示す数値です。一方、ヒストリカル・ボラティリティは、過去に資産価格がどの程度変動したかを示します。プット・オプションとコール・オプションの価格を使って、インプライド・ボラティリティを算出できます。
ボラティリティは重要ですか?
ボラティリティの仕組みを理解することで、株式市場全体の状況を把握しやすくなり、個々の投資に伴うリスクを評価して、成長目標やリスク許容度にぴったり合った株式ポートフォリオを構築できます。この理解に、銘柄のアナリストの目標株価を組み合わせれば、現在のボラティリティが予想価値の実質的な変化を反映しているかどうかを判断する助けになります。
ただし、リスクとボラティリティは同じものではないことを理解することが重要です。毎日の取引で安く買って高く売りたい株式トレーダーにとって、ボラティリティとリスクは密接に関係しています。退職が近い人など、近いうちに投資資産を売却する可能性がある人にとっても、ボラティリティは重要です。しかし、株式を長期間保有することの多い長期投資家にとって、そうした企業の株価が日々変動することは、あまり関係ありません。資産を将来に向けて非常に長い期間にわたって成長させるなら、ボラティリティは単なるノイズにすぎません。
それでも、長期投資のリスクは、株価の変動性よりも、企業の成長性を見誤ったり、その成長に対して高すぎる価格を支払ったりすることに深く関係しています。それでも、株式市場の変動性は、すべての投資家が理解しておくべき重要な概念です。
ボラティリティの計算
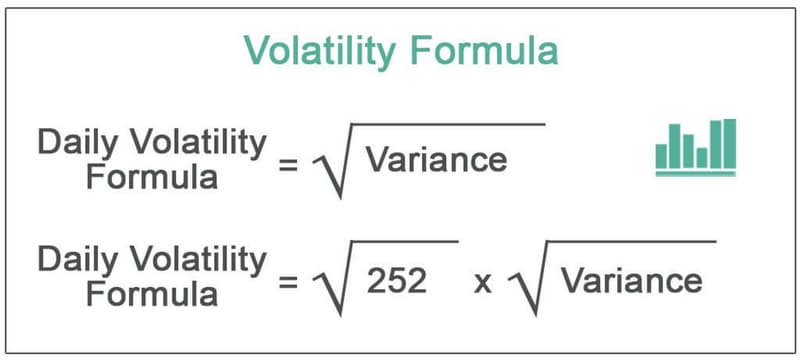
ボラティリティの計算では、分散と標準偏差(標準偏差は分散の平方根)を用いることがよくあります。ボラティリティは一定期間における変動を表すため、対象期間数の平方根を標準偏差に掛けるだけです。
vol = σ√T
ここで:
- v = 一定期間のボラティリティ
- σ = リターンの標準偏差
- T = 指定した期間内の期間数
簡単にするため、月ごとの株価の終値が1ドルから10ドルの範囲だとします。たとえば、1か月目の終値は1ドル、2か月目は2ドルというように続きます。以下に示す5つの手順で分散を計算します。
- データセットの平均値を求めます。これは、すべての値を合計し、その結果をデータの個数で割る計算です。1ドル、2ドル、3、…、10ドルを合計すると、55ドルになります。データには10個の数値が含まれているため、これを10で割ります。その結果、平均価格は5.50ドルになります。
- 各データ点と平均値との差を求めます。これは一般に偏差と呼ばれます。例を見てみましょう。10ドル - 5.50ドル = 4.50ドル、9ドル - 5.50ドル = 3.50ドル。同じように計算を続け、最初のデータ値である1ドルまで求めます。数値がマイナスになることもあります。各値が必要になるため、こうした計算はスプレッドシートで行うことがよくあります。
- 偏差を二乗するため、結果として負の数はなくなります。
- 偏差の二乗を合計します。この例では、結果は82.5です。
- データ値の総数を、分散の二乗の合計(82.5)で割ります。
この場合の差は8.25ドルです。標準偏差を計算するには、平方根を求めます。結果は2.87ドルです。このリスク指標は、平均価格を中心に値がどのように分布しているかを示します。価格が平均からどの程度変動する可能性があるかを把握するのに役立ちます。
価格の正規分布からデータ値をランダムに選んだ場合、その68%は標準偏差1つ分の範囲内に収まります。この例では、データ値の95%が標準偏差2つ分の範囲内(2×2.87)に、99.7%が標準偏差3つ分の範囲内(3×2.87)に収まります。ただし、この場合、1ドルから10ドルまでの値は、ベルカーブに沿ってランダムに分布するのではなく、均等に分布しています。そのため、予測される割合である68%・95%・99.7%は当てはまりません。この欠点があるものの、価格リターンのデータセットは、ここで示した例よりも正規分布(ベルカーブ)に近い形になることが多いため、トレーダーは通常、標準偏差を用います。
VIXの定義
「恐怖指数」とも呼ばれるVIXは、株式市場のボラティリティを測る指標として最もよく知られています。S&P 500オプションの取引状況をもとに、今後30日間の株価の動きに対する投資家の予想を測ります。VIXは、市場参加者が今後1カ月間にS&P 500の価格が上下にどの程度変動すると見込んでいるかを示します。
一般に、VIXが高いほどオプションの価格も高くなります。これにはいくつかの要因があります。まず、プットは、特定の時点に特定の価格で株式(この例ではS&P 500)を売る権利を投資家に与えるオプションの一種です。S&P 500の価値が下落する可能性が高まるほど、プットの需要は高まり、価格も上昇します。保有するプットの売却価格を下回る水準までS&P 500が下落すると、利益が得られます。
株式市場が全般に下落傾向にあるときは、通常、価格が上下に大きく変動するため、こうしたプットオプションの価値上昇は、予想される市場の下落、ひいてはボラティリティの先行指標となります。
VIXが歴史的に20台前半の水準にある場合、S&P 500の成長率は通常、平均成長率から20%を超えて乖離しません。しかし、過去10年間でVIXは低下しました。
イリノイ州ネイパービルのCFP、Freddy Garcia氏によると、「これはおそらく、過去10年間の長期的な強気相場によって、市場参加者の間に油断が生じたためです」。市場が緊迫すると、投資家が投資ポートフォリオを守るための保険を急いで買い求めるなか、VIXは一時的に40台や50台を記録します。2020年3月、新型コロナウイルスへの経済的な懸念が広がり始めると、VIXは82.69の高値に達しました。
ボラティリティの種類とは?
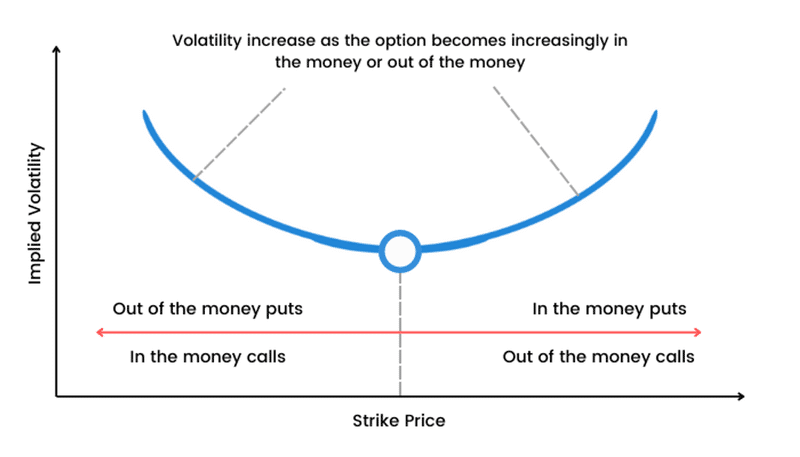
インプライド・ボラティリティ
オプション取引を行うトレーダーにとって重要な指標が、予想変動率とも呼ばれるインプライド・ボラティリティ(IV)です。その名のとおり、市場が将来どの程度変動するかを予測するのに役立ちます。また、この考え方を使うことで、トレーダーは確率を算出できます。ただし、これは科学とみなすべきものではないため、将来の市場の動きを予測できるわけではないことを念頭に置くことが大切です。
過去のボラティリティとは異なり、将来のボラティリティの予測を反映するインプライド・ボラティリティは、オプション価格から算出されます。インプライド・ボラティリティであるため、トレーダーは過去の実績を将来の実績の予測に利用できません。その代わり、オプションの市場での可能性を評価する必要があります。
オプション取引では、インプライド・ボラティリティが重要な要素です。
ヒストリカル・ボラティリティ
ヒストリカル・ボラティリティ(HV)は、統計的ボラティリティとも呼ばれ、あらかじめ定められた期間における価格変動を測定し、原資産の変動幅を推定します。インプライド・ボラティリティと比べると、過去のデータに基づく指標であるため、あまり使われていません。
ヒストリカル・ボラティリティが上昇すると、投資対象の価格は通常より大きく変動します。何かが変化する、またはすでに変化したという見方が現在あります。一方、ヒストリカル・ボラティリティが低下している場合は、不確実性がすべてなくなり、状況が正常に戻ったことを示します。
この推定値は日中の値動きに基づく場合もありますが、値動きを2つの終値の差として測定することがよくあります。過去のボラティリティは、オプション取引の想定期間に応じて、10〜180取引日の期間で算出できます。
市場のボラティリティはどの程度が正常?
市場では、ボラティリティが高まる時期が定期的に訪れます。投資家として、年間を通じて平均リターンから15%程度変動することを想定しておく必要があります。
Linebergerによると、5年ごとに約30%の市場下落が起こると想定できます。「この程度の変動はよくあることです。これに耐えられないなら、株式投資家になるべきではありません」。
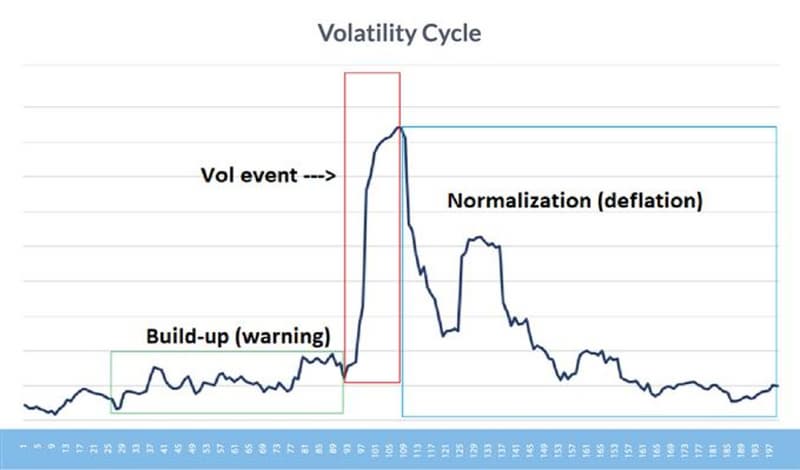
株式市場は概ね落ち着いていますが、平均を上回る市場の変動が短期間に散発的に起こります。一般に、株価が常に変動しているわけではなく、長い間大きな動きがない状態が続いた後、短期間に値動きが急激に大きくなります。このようなときは、ボラティリティの平均値が通常より高くなります。
弱気相場(下落傾向の市場)では、価格が予測しにくく、通常は下落する動きが頻繁に見られます。一方、強気相場(上昇傾向の市場)では、一般にボラティリティは小さくなります。
「これがその仕組みです」とLineberger氏は言います。そして、それに対応できれば、年間でインフレ率の約3倍のリターンを得る喜びを味わえます。私ができる最善の助言は、価格変動を受け入れ、それがよくあることだと認識することです。
市場の変動にはどう対処できますか?
ポートフォリオの値動きに対しては、さまざまな対応が考えられます。しかし、確かなことが一つあります。市場が大幅に下落した後に、専門家はパニック売りを勧めていません。
シュワブ金融リサーチセンターの専門家によると、1970年以降、株式市場が20%以上下落した後の最初の12カ月間に、株式は最も大きく上昇しました。そのため、底値で市場から撤退し、再び投資するまで待っていた場合、大きな反発による上昇を逃し、失った資産価値を取り戻せなかった可能性もあります。
市場の変動に不安を感じるときは、代わりに次の方法を試してみてください:
長期的な計画を忘れない
バランスよく分散されたポートフォリオは、投資が長期的な取り組みであることから、まさにこうした時期を念頭に置いて構築されたものです。近いうちにお金が必要なら、すぐに引き出すのが難しくなるほど価格が変動する可能性のある市場には投資しないでください。一方、長期的な目標に向けて大きく成長するには、価格変動は避けて通れない要素です。
オハイオ州ハドソンのファイナンシャルプランナー、Gage Paul氏(CFP)によると、「ボラティリティは、長期的な目標を達成できる可能性が最も高い資産に投資する際に支払うコストです」。これは想定されるものであり、こうした目標を達成するためのコストと考えることもできます。
市場のボラティリティをチャンスと捉える
市場が下落している局面で、どれくらい株を購入できるか考えてみましょう。そうすることで、市場の変動による心理的な負担に対処しやすくなるかもしれません。
Garciaによると、ボラティリティが高い時期は、これらの株を割安な価格で購入する機会になります。特に、過去数年間に利益を上げてきた銘柄の場合はそうです。
たとえば、10年以上にわたって着実に成長した後でも、2020年の弱気相場では、1カ月前の価格のほぼ3分の1でS&P 500指数連動型ファンドを購入できた可能性があります。年末までに、投資額は安値から約65%、年初から約14%増加していたでしょう。
健康上の緊急事態に備える資金を確保する
投資を売却する必要がない限り、市場の変動は大きな問題ではありません。売却が必要になったときに、弱気相場の中で売らざるを得ない可能性があるためです。そのため、投資家は生活費の3〜6か月分を賄える緊急資金を確保しておくことが重要です。
市場が不安定な時期について、Wirickはこう説明します。「お客様が現金の必要を満たすために投資資産を売却しなくて済むよう、適切な緊急資金を確保しています。」「これにより、お客様は安心できます。」
退職が近い場合、ファイナンシャルプランナーは、より大きな安全網として、市場と連動しない資産を最大2年分確保することを勧めています。これには、債券、現金、生命保険の解約返戻金、ホームエクイティ信用枠、自宅の持ち分を担保にした住宅ローンが含まれます。
メリーランド州タウソンのファイナンシャルカウンセラー、CFPのBenjamin Offit氏によると、「市場が下落しているときは、それらから資金を引き出し、ポートフォリオから引き出すのは市場が回復するまで待ちます。」
必要に応じて、ポートフォリオをリバランスしましょう。
市場の変動によって投資価値が急激に変化することがあるため、上下に大きく変動する期間の後には、資産配分が目標比率からずれる可能性があります。
こうしたタイミングでポートフォリオをリバランスし、投資目標や希望するリスク水準に合った状態に戻しましょう。リバランスでは、意図せずポートフォリオに占める割合が大きくなりすぎた資産クラスを一部売却し、その代金で割合が小さくなりすぎた資産クラスを買い増します。資産配分が当初の目標配分から5%以上ずれたら、リバランスを検討するとよいでしょう。
資産クラスの乖離が20%を超える場合は、リバランスも検討するとよいでしょう。たとえば、新興国株式をポートフォリオの10%にすることを目標としていても、大きな相場変動の後に新興国株式の割合が8%や12%になっている場合は、保有資産の調整を検討してもよいでしょう。
結論
市場が不安定な時期に不安を感じるのはよくあることです。帳簿上で大きな損失、あるいは小さな損失が出ているのを見ると、動揺するかもしれません。しかし、最終的には、市場の混乱は投資につきものの一面であり、投資先の企業は危機に対応していくということを心に留めておく必要があります。
Lineberger氏によると、「企業は非常に回復力があり、どんな問題が起きても対処するのが得意です。」「恐怖に屈してしまいたくなるかもしれませんが、冷静さを保つようお勧めします。歴史が指針になります。忍耐強く規律を守る人にとって、歴史は非常に大きな成果をもたらしてきました。大不況やボラティリティの高い時期も含め、米国株式市場の長期的な年平均リターンは約10%です。」
よくある質問
ボラティリティの数学的な定義とは?
ボラティリティとは、データが時間の経過とともに平均値の周りにどのように分布しているかを示す統計指標です。標準偏差に期間の総数Tの平方根を掛けて算出します。金融では、市場価格の変動を年率で表します。
ボラティリティとリスクは同じですか?
ボラティリティはリスクを表す際によく使われますが、必ずしもそうとは限りません。リスクとは損失を被る可能性であり、ボラティリティとは価格変動の大きさと速さです。価格変動幅が大きくなることで損失の可能性も高まる場合、リスクは増します。
市場にボラティリティがあるのは良いことですか?
リスク許容度や投資スタイルによって、ボラティリティはメリットにもデメリットにもなります。長期投資家にとってボラティリティは問題を引き起こすことがありますが、デイトレーダーやオプション取引を行う人にとっては、取引機会の増加につながることがよくあります。
ボラティリティが高いとはどういう意味ですか?
ボラティリティが高いときは、価格が上下に急速かつ大幅に動いています。
ボラティリティの例にはどのようなものがありますか?
ある投資家が、退職後に備えてポートフォリオを組み立てているとします。今後数年以内に退職する予定のため、値動きが小さく、安定したリターンが期待できる株式を探しています。そこで、2社を比較検討します。
- ABC Corp.のボラティリティはS&P 500指数よりわずかに低く、ベータ係数は0.78です。
- XYZ, Inc.はベータ係数が1.45で、S&P 500指数よりも値動きが大きいです。
リスクを抑えたい投資家は、価格変動が小さく、短期的な価値を予測しやすいため、ポートフォリオに組み入れる銘柄として企業の株式を選ぶでしょう。


