Volatilität am Aktienmarkt definieren
Das Ausmaß, in dem der Wert des Aktienmarkts insgesamt steigt und fällt, wird anhand seiner Volatilität gemessen. Außerdem können auch einzelne Aktien im Verhältnis zum Gesamtmarkt als volatil gelten. Genauer gesagt lässt sich die Volatilität anhand des Ausmaßes bestimmen, in dem der Preis eines Vermögenswerts von seinem Durchschnittspreis abweicht. Die statistische Kennzahl, die häufig zur Darstellung der Volatilität verwendet wird, ist die Standardabweichung.
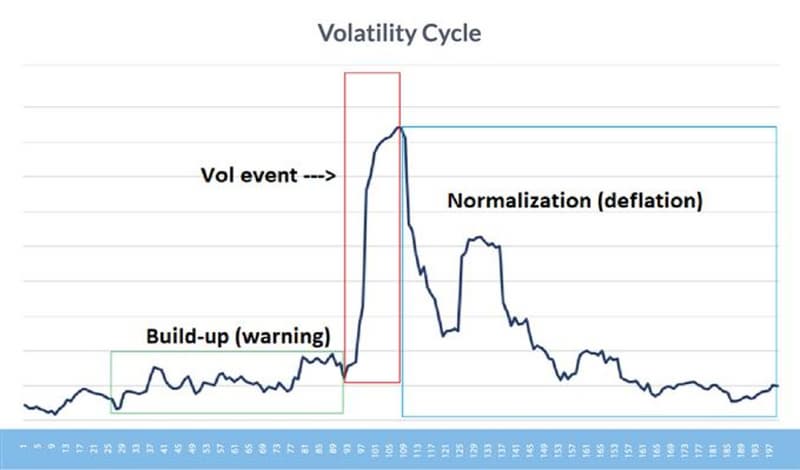
Wenn unerwartete externe Ereignisse eintreten, kann die Volatilität an den Aktienmärkten zunehmen. So stiegen und fielen die wichtigsten Marktindizes in den frühen Phasen der COVID-19-Pandemie regelmäßig an jedem Tag um mehr als 5 %, während sie sich normalerweise an einem einzelnen Tag nicht um mehr als 1 % bewegten. Da niemand wusste, was passieren würde, kam es zu hektischen Käufen und Verkäufen.
Manche Aktien sind volatiler als andere. Der Kurs einer Blue-Chip-Aktie weist möglicherweise nur wenige größere Veränderungen auf, während das bei einer stark gestiegenen Tech-Aktie anders sein kann. Tech-Aktien gelten als sehr volatil, Blue-Chip-Aktien dagegen als moderat volatil. Dazwischen liegt der mittlere Volatilitätsbereich. Die Volatilität einer Aktie kann auch rund um wichtige Ereignisse steigen, etwa bei Quartalszahlen. Da die typische Volatilität je nach Branche stark variiert, können Sie Aktien nach Sektor vergleichen, um vor einer Anlage ein Gefühl dafür zu bekommen, was normal ist.
Die Angst nimmt während Bärenmärkten, Börsencrashs und anderen starken Kursrückgängen häufig zu. Angst wird oft mit Volatilität in Verbindung gebracht. Volatilität sagt jedoch nichts über die Richtung aus. Sie gibt lediglich das Ausmaß der Kursbewegungen an. Volatilität kann als Maß für die jüngste Unsicherheit betrachtet werden.
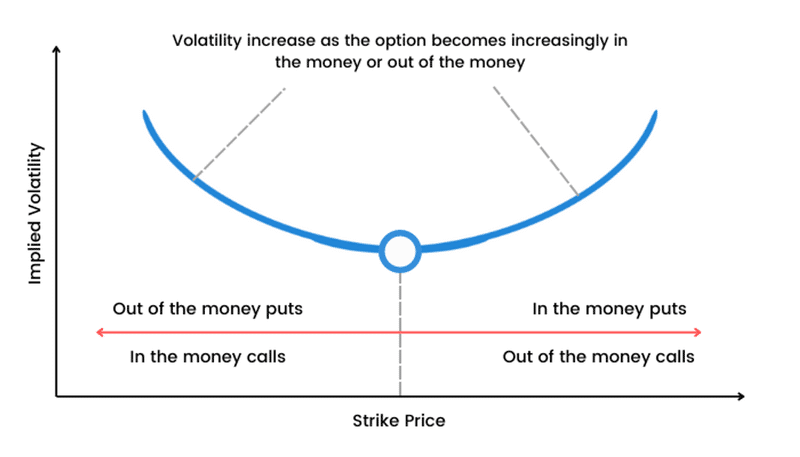
Während die implizite Volatilität angibt, wie stark Anleger die Kursschwankungen eines Vermögenswerts in der Zukunft erwarten, misst die historische Volatilität, wie stark dessen Kurs in der Vergangenheit geschwankt hat. Die Preise von Put- und Call-Optionen können zur Berechnung der impliziten Volatilität herangezogen werden.
Ist Volatilität wichtig?
Wenn Sie verstehen, wie Volatilität funktioniert, können Sie den Gesamtzustand des Aktienmarkts besser einschätzen, das mit einer bestimmten Anlage verbundene Risiko bewerten und ein Aktienportfolio zusammenstellen, das gut zu Ihren Wachstumszielen und Ihrer Risikobereitschaft passt. Wenn Sie dieses Verständnis mit den Kurszielen von Analysten für eine Aktie kombinieren, können Sie besser beurteilen, ob die aktuelle Volatilität eine tatsächliche Veränderung des erwarteten Werts widerspiegelt.
Doch es ist entscheidend zu verstehen, dass Risiko und Volatilität nicht dasselbe sind. Für Aktienhändler, die an jedem Handelstag günstig kaufen und teuer verkaufen möchten, hängen Volatilität und Risiko eng zusammen. Für Menschen, die ihre Anlagen möglicherweise bald verkaufen müssen, darunter auch Personen kurz vor dem Ruhestand, ist Volatilität ebenfalls wichtig. Die täglichen Kursschwankungen dieser Unternehmen sind jedoch für langfristig orientierte Anleger, die Aktien oft über lange Zeiträume halten, kaum relevant. Wenn Sie Ihr Vermögen sehr lange wachsen lassen, ist Volatilität lediglich Rauschen.
Die Risiken langfristigen Investierens hängen jedoch stärker damit zusammen, das Wachstumspotenzial eines Unternehmens falsch einzuschätzen oder zu viel für dieses Wachstum zu bezahlen, als mit der Volatilität. Dennoch ist die Volatilität am Aktienmarkt ein zentrales Konzept, das alle Anleger verstehen müssen.
Volatilität berechnen
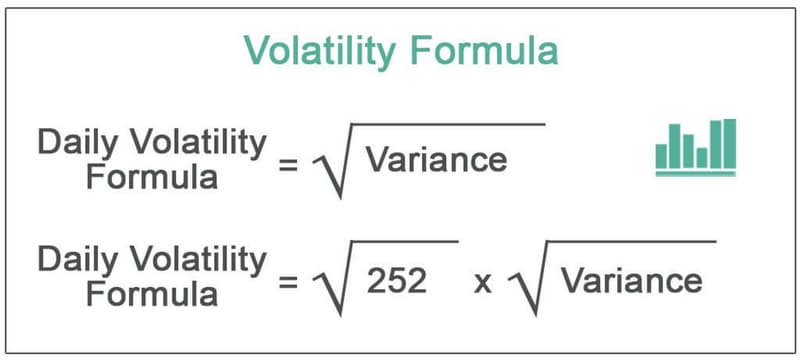
Bei der Berechnung der Volatilität werden häufig Varianz und Standardabweichung verwendet (die Standardabweichung ist die Quadratwurzel der Varianz). Multiplizieren Sie die Standardabweichung einfach mit der Quadratwurzel der Anzahl der betrachteten Perioden, da die Volatilität Veränderungen über einen bestimmten Zeitraum darstellt.
vol = σ√T
Dabei gilt:
- v = Volatilität über einen bestimmten Zeitraum
- σ = Standardabweichung der Renditen
- T = Anzahl der Perioden im angegebenen Zeithorizont
Nehmen wir der Einfachheit halber an, dass die monatlichen Schlusskurse einer Aktie zwischen 1 und 10 US-Dollar liegen. Beispielsweise liegt der Schlusskurs im ersten Monat bei 1 US-Dollar, im zweiten bei 2 US-Dollar und so weiter. Berechnen Sie die Varianz mithilfe der fünf unten gezeigten Verfahren.
- Ermitteln Sie den Mittelwert des Datensatzes. Dazu addieren Sie alle Werte und teilen das Ergebnis anschließend durch deren Anzahl. Die Summe von 1 $, 2 $, 3 usw. bis 10 $ beträgt 55 $. Da unser Datensatz 10 Zahlen enthält, wird dieser Wert durch 10 geteilt. Daraus ergibt sich ein durchschnittlicher Preis bzw. Mittelwert von 5,50 $.
- Ermitteln Sie die Abweichung jedes Datenpunkts vom Mittelwert. Diese wird häufig als Abweichung bezeichnet. Betrachten Sie folgende Beispiele: 10 $ − 5,50 $ = 4,50 $; 9 $ − 5,50 $ = 3,50 $. So geht es weiter bis zum allerersten Datenwert von 1 $. Zahlen können negativ sein. Diese Berechnungen werden häufig in einer Tabellenkalkulation durchgeführt, da jeder einzelne Wert benötigt wird.
- Die Abweichungen werden quadriert. Dadurch werden negative Zahlen beseitigt.
- Die quadrierten Abweichungen sollten addiert werden. Das Ergebnis in unserem Beispiel beträgt 82,5.
- Dividieren Sie die Gesamtzahl der Datenwerte durch die Summe der quadrierten Varianzen (82,5).
Die Differenz, die sich in dieser Situation ergibt, beträgt 8,25 $. Um die Standardabweichung zu berechnen, zieht man die Quadratwurzel. Das ergibt 2,87 $. Dieser Risikoindikator zeigt, wie die Werte um den Durchschnittspreis verteilt sind. Er gibt Tradern eine Vorstellung davon, wie stark ein Preis vom Durchschnitt abweichen könnte.
68 % aller Datenwerte, die zufällig aus einer Normalverteilung von Preisen ausgewählt werden, liegen innerhalb einer Standardabweichung. In unserem Fall liegen 95 % der Datenwerte innerhalb von zwei Standardabweichungen (2 × 2,87) und 99,7 % aller Werte innerhalb von drei Standardabweichungen (3 × 2,87). In diesem Beispiel sind die Werte zwischen 1 und 10 US-Dollar gleichmäßig verteilt und nicht zufällig entlang einer Glockenkurve gestreut. Daher treffen die vorhergesagten Prozentwerte von 68 %–95 %–99,7 % nicht zu. Trotz dieses Nachteils verwenden Trader in der Regel die Standardabweichung, da Datensätze zu Preisrenditen häufig eher einer Normalverteilung (Glockenkurve) ähneln als in dem angeführten Beispiel.
VIX-Definition
Der VIX, auch als „Angstindex“ bekannt, ist der bekannteste Indikator für die Volatilität am Aktienmarkt. Auf Grundlage des Handels mit Optionen auf den S&P 500 misst er, welche Kursbewegungen Anleger in den folgenden 30 Tagen erwarten. Der VIX zeigt, wie stark die Marktteilnehmer mit Schwankungen der S&P-500-Kurse im Laufe des folgenden Monats rechnen – nach oben oder nach unten.
Im Allgemeinen kosten Optionen umso mehr, je höher der VIX ist. Das hat mehrere Gründe: Erstens sollten Sie bedenken, dass Puts eine Art Option sind, mit der sich Händler verpflichten können, Aktien – in diesem Beispiel des S&P 500 – zu einem bestimmten Preis und Zeitpunkt zu verkaufen. Je wahrscheinlicher es wird, dass der S&P 500 an Wert verliert, desto begehrter (und teurer) werden diese Puts. Sie erzielen Gewinne, wenn der S&P 500 unter den Verkaufspreis ihrer Puts fällt.
Da der Aktienmarkt bei einem allgemein fallenden Trend typischerweise stärkere Kursschwankungen nach oben oder unten verzeichnet, wird der steigende Wert dieser Put-Optionen zum Frühindikator für erwartete Marktrückgänge – und damit auch für Volatilität.
Der S&P 500 weicht bei einem VIX im historisch niedrigen Bereich der 20er typischerweise um höchstens 20 % von seiner durchschnittlichen Wachstumsrate ab. In den vergangenen zehn Jahren ist der VIX jedoch gesunken.
Laut Freddy Garcia, einem CFP aus Naperville, Illinois, „war dies höchstwahrscheinlich auf den langfristigen Bullenmarkt im vergangenen Jahrzehnt zurückzuführen, der bei den Marktteilnehmern zu Selbstzufriedenheit geführt hat.“ Wenn die Märkte angespannt sind, steigt der VIX vorübergehend auf Werte in den 40ern oder 50ern, während Anleger sich beeilen, ihre Portfolios abzusichern. Als sich im März 2020 die wirtschaftliche Sorge wegen des Coronavirus auszubreiten begann, erreichte der VIX einen Höchststand von 82,69.
Welche Arten von Volatilität gibt es?
Implizite Volatilität
Ein wichtiger Indikator für Optionshändler ist die implizite Volatilität (IV), auch als prognostizierte Volatilität bekannt. Wie der Name schon sagt, können sie damit einschätzen, wie volatil der Markt in Zukunft sein wird. Darüber hinaus bietet dieses Konzept Händlern eine Möglichkeit, Wahrscheinlichkeiten zu berechnen. Dabei ist wichtig zu bedenken, dass die IV nicht als Wissenschaft betrachtet werden sollte und daher nicht vorhersagen kann, wie sich der Markt in Zukunft verhalten wird.
Im Gegensatz zur historischen Volatilität wird die implizite Volatilität, die Prognosen zur künftigen Volatilität widerspiegelt, aus dem Preis einer Option abgeleitet. Da sie implizit ist, können Händler die vergangene Wertentwicklung nicht als Indikator für die künftige Wertentwicklung heranziehen. Stattdessen müssen sie das Marktpotenzial der Option einschätzen.
Beim Optionshandel ist die implizite Volatilität ein entscheidender Faktor.
Historische Volatilität
Die historische Volatilität (HV), auch als statistische Volatilität bezeichnet, misst Preisänderungen über festgelegte Zeiträume, um die Schwankungen der Basiswerte einzuschätzen. Im Vergleich zur impliziten Volatilität wird diese Kennzahl seltener verwendet, da sie rückwärtsgerichtet ist.
Der Kurs einer Anlage schwankt stärker als üblich, wenn die historische Volatilität zunimmt. Derzeit wird erwartet, dass sich etwas ändern wird oder sich bereits geändert hat. Sinkt die historische Volatilität hingegen, deutet das darauf hin, dass alle Unsicherheit beseitigt wurde und sich die Lage wieder normalisiert hat.
Obwohl diese Schätzung auf Intraday-Schwankungen beruhen kann, misst sie Kursbewegungen häufig als Differenz zwischen zwei Schlusskursen. Die historische Volatilität lässt sich in Schritten von 10 bis 180 Handelstagen berechnen, je nach erwarteter Laufzeit des Optionsgeschäfts.
Marktvolatilität – wie viel ist normal?
Die Märkte erleben regelmäßig Phasen erhöhter Volatilität. Als Anleger sollten Sie im Laufe eines Jahres mit einer Schwankung von 15 % gegenüber den durchschnittlichen Renditen rechnen.
Laut Lineberger können Sie etwa alle fünf Jahre mit einem Marktrückgang von rund 30 % rechnen. „Diese Art von Volatilität ist normal; wenn Sie das nicht verkraften können, sollten Sie wirklich nicht in Aktien investieren.“
Der Aktienmarkt verläuft meist ruhig, unterbrochen von sporadischen, kürzeren Phasen überdurchschnittlicher Marktvolatilität. Aktienkurse schwanken im Allgemeinen nicht ständig. Stattdessen wechseln sich längere Phasen geringer Bewegung mit kurzen Ausschlägen der Kursbewegungen ab. In diesen Phasen liegt die durchschnittliche Volatilität höher als üblich.
Bärenmärkte (Abwärtstrends) weisen häufig unvorhersehbare, meist nach unten gerichtete Kursbewegungen auf, während Bullenmärkte (Aufwärtstrends) normalerweise nur geringe Volatilität aufweisen.
„So funktioniert es“, sagt Lineberger. Und wenn Sie damit umgehen können, können Sie sich daran erfreuen, jährlich ungefähr eine Rendite zu erzielen, die dreimal so hoch ist wie die Inflationsrate. Der beste Rat, den ich geben kann, ist, Volatilität zu akzeptieren und zu erkennen, dass sie ganz normal ist.
Wie können Sie mit Marktvolatilität umgehen?
Auf die Höhen und Tiefen Ihres Portfolios können Sie auf unterschiedliche Weise reagieren. Eines ist jedoch sicher: Nach einem deutlichen Marktrückgang raten Experten nicht zu panikartigen Verkäufen.
Laut Experten des Schwab Center for Financial Research erzielten Aktien in den ersten zwölf Monaten nach einem Rückgang des Aktienmarkts um mindestens 20 % seit 1970 die größten Gewinne. Wenn Sie am Tiefpunkt ausgestiegen wären und dann mit dem Wiedereinstieg gewartet hätten, hätten Sie große Erholungen verpasst. Möglicherweise hätten Ihre Anlagen ihren verlorenen Wert nie wieder erreicht.
Probieren Sie stattdessen eine dieser Methoden aus, wenn Sie die Marktschwankungen verunsichern:
Behalten Sie Ihren langfristigen Plan im Blick
Ein gut ausgewogenes, diversifiziertes Portfolio wurde mit Blick auf Zeiten wie diese geschaffen, denn Investieren ist ein langfristiges Unterfangen. Wenn Sie Ihr Geld bald benötigen, sollten Sie es nicht am Markt anlegen, wo Volatilität es erschweren kann, es kurzfristig wieder abzuziehen. Für beträchtliches Wachstum bei langfristigen Zielen ist Volatilität jedoch ein notwendiger Bestandteil des Weges.
Laut Gage Paul, CFP, einem Finanzplaner in Hudson, Ohio, ist „Volatilität der Preis, den Sie zahlen, wenn Sie in Vermögenswerte investieren, die Ihnen die größte Chance bieten, langfristige Ziele zu erreichen.“ Sie ist zu erwarten und kann als Preis für das Erreichen dieser Ziele angesehen werden.
Sehen Sie Marktvolatilität als Chance an
Überlegen Sie, wie viele Aktien Sie kaufen können, wenn sich der Markt in einem Abschwung befindet. Das kann Ihnen helfen, mental mit der Marktvolatilität umzugehen.
Garcia zufolge bieten volatile Marktphasen uns tatsächlich die Gelegenheit, diese Aktien zu einem niedrigeren Preis zu kaufen, insbesondere Aktien, die in den vergangenen Jahren profitabel waren.
So hätten Sie beispielsweise nach mehr als einem Jahrzehnt stetigen Wachstums während des Bärenmarkts 2020 Anteile an einem S&P-500-Indexfonds für fast ein Drittel des Preises kaufen können, den sie einen Monat zuvor gekostet hatten. Bis zum Jahresende wäre Ihre Anlage gegenüber ihrem Tiefstand um etwa 65 % und gegenüber dem Jahresanfang um 14 % gestiegen.
Halten Sie einen Notfallfonds für Gesundheitskosten bereit
Marktturbulenzen sind kein Grund zur Sorge, solange Sie eine Anlage nicht verkaufen müssen, denn dann könnten Sie gezwungen sein, dies in einem Bärenmarkt zu tun. Deshalb ist es für Anleger entscheidend, einen Notgroschen zu haben, der die Lebenshaltungskosten für drei bis sechs Monate abdeckt.
In Zeiten der Marktvolatilität erklärt Wirick: „Wir legen einen angemessenen Notfallfonds zurück, damit sich Kunden keine Sorgen machen müssen, Anlagen verkaufen zu müssen, um ihren Liquiditätsbedarf zu decken.“ „Das gibt den Kunden Sicherheit.“
Finanzplaner empfehlen, bei einem bevorstehenden Ruhestand ein noch größeres Polster zu haben – bis hin zu Vermögenswerten außerhalb des Marktes im Umfang von zwei Jahresausgaben. Dazu zählen Anleihen, Bargeld, der Rückkaufswert von Lebensversicherungen, durch das Eigenkapital des Hauses besicherte Kreditlinien und Hypotheken, bei denen dieses Eigenkapital als Sicherheit dient.
Laut Benjamin Offit, CFP, einem Finanzberater in Towson, Maryland, gilt: „Wenn der Markt fällt, entnehmen Sie daraus Geld und warten Sie, bis sich der Markt erholt hat, bevor Sie Geld aus Ihrem Portfolio entnehmen.“
Passen Sie Ihr Portfolio bei Bedarf neu an.
Da Marktschwankungen zu abrupten Veränderungen der Anlagewerte führen können, kann Ihre Vermögensaufteilung nach Phasen rascher Schwankungen in beide Richtungen von der angestrebten Aufteilung abweichen.
In solchen Zeiten sollten Sie Ihr Portfolio neu ausbalancieren, damit es wieder Ihren Anlagezielen und Ihrer bevorzugten Risikohöhe entspricht. Beim Rebalancing sollten Sie einen Teil der Anlageklasse verkaufen, deren Anteil an Ihrem Portfolio unbeabsichtigt zu groß geworden ist, und mit dem Erlös mehr von der Anlageklasse kaufen, deren Anteil zu stark geschrumpft ist. Weicht Ihre Aufteilung um 5 % oder mehr von Ihrer ursprünglichen Zielaufteilung ab, ist ein Rebalancing sinnvoll.
Wenn eine Anlageklasse um mehr als 20 % abweicht, könnten Sie Ihr Portfolio ebenfalls neu ausrichten. Sie könnten Ihre Bestände anpassen wollen, wenn Ihr Ziel beispielsweise darin besteht, dass Aktien aus Schwellenländern 10 % Ihres Portfolios ausmachen, Sie aber nach einer erheblichen Marktbewegung feststellen, dass ihr Anteil eher bei 8 % oder 12 % liegt.
Das Wichtigste
In Zeiten volatiler Märkte besorgt zu sein, ist ganz normal. Erhebliche – oder sogar geringfügige – Verluste auf dem Papier zu sehen, kann beunruhigend sein. Letztlich müssen Sie jedoch bedenken, dass Marktturbulenzen ein normaler Bestandteil des Investierens sind und dass die Unternehmen, in die Sie investieren, auf eine Krise reagieren werden.
Laut Lineberger: „Unternehmen sind äußerst widerstandsfähig; sie können hervorragend mit allen möglichen Problemen umgehen, die gerade auftreten.“ „Auch wenn es verlockend sein mag, dieser Angst nachzugeben, würde ich den Menschen raten, die Ruhe zu bewahren. Die Geschichte dient uns als Wegweiser und hat sich für diejenigen, die geduldig und diszipliniert sind, als äußerst hilfreich erwiesen. Selbst während der Großen Rezession und in anderen Zeiten hoher Volatilität lagen die langfristigen durchschnittlichen Jahresrenditen am US-Aktienmarkt bei etwa 10 %.“
Häufig gestellte Fragen
Wie lautet die mathematische Definition von Volatilität?
Volatilität ist eine statistische Kennzahl dafür, wie sich Daten im Zeitverlauf um ihren Mittelwert verteilen. Sie wird berechnet, indem die Standardabweichung mit der Quadratwurzel der Gesamtzahl der Zeitperioden T multipliziert wird. Im Finanzwesen bildet sie diese Schwankungen der Marktpreise auf Jahresbasis ab.
Sind Volatilität und Risiko dasselbe?
Obwohl Volatilität häufig zur Beschreibung von Risiko herangezogen wird, ist das nicht immer zutreffend. Risiko bezeichnet die Möglichkeit, einen Verlust zu erleiden, während Volatilität Ausmaß und Geschwindigkeit von Kursbewegungen beschreibt. Das Risiko steigt, wenn diese stärkeren Kursschwankungen zugleich die Wahrscheinlichkeit von Verlusten erhöhen.
Ist Volatilität gut für einen Markt?
Je nach Ihrer Risikobereitschaft und der Art, wie Sie handeln, kann Volatilität gut oder schlecht für Sie sein. Für langfristig orientierte Anleger kann sie problematisch sein, für Daytrader und Optionshändler bedeutet sie jedoch häufig mehr Handelsgelegenheiten.
Was bedeutet hohe Volatilität?
Bei hoher Volatilität bewegen sich die Kurse schnell und stark in beide Richtungen.
Was sind Beispiele für Volatilität?
Nehmen wir an, eine Anlegerin stellt ein Portfolio für den Ruhestand zusammen. Sie sucht Aktien mit geringer Volatilität und stabilen Renditen, da sie in den nächsten Jahren in den Ruhestand gehen möchte. Sie zieht zwei Unternehmen in Betracht:
- ABC Corp. ist geringfügig weniger volatil als der S&P 500 und weist einen Beta-Koeffizienten von 0,78 auf.
- XYZ, Inc. ist deutlich volatiler als der S&P-500-Index und weist einen Beta-Koeffizienten von 1,45 auf.
Ein Anleger mit geringerer Risikobereitschaft würde eine Kapitalgesellschaft in sein Portfolio aufnehmen, da sie eine geringere Volatilität und eine bessere kurzfristige Vorhersagbarkeit des Werts bietet.


