Was ist ein Peer-Vergleich?
Eine der beliebtesten und anerkanntesten Methoden der Aktienanalyse, die sowohl professionelle Analysten als auch Privatanleger nutzen, ist der Peer-Vergleich. Er hat sich als schnell und präzise erwiesen und zeigt, welche Aktien überbewertet sein könnten und welche sich ideal für eine Aufnahme ins Portfolio eignen.
Peer-Vergleiche sind nach wie vor ein wichtiges Instrument, um unterbewertete Aktien zu finden. Andere Methoden wie die Discounted-Cashflow-Analyse oder die technische Analyse können jedoch ebenfalls dabei helfen, einzuschätzen, ob sich ein Kauf lohnt. Lesen Sie weiter, um zu erfahren, wie Peer-Vergleiche funktionieren und wie sie sich von anderen Analysemethoden unterscheiden.
Ist es wichtig, eine Aktie mit ihren Peers zu vergleichen?
Als Anleger im 21. Jahrhundert stehen Ihnen vielfältige Möglichkeiten offen. In jedem Bereich gibt es zahlreiche Anlageoptionen, selbst wenn Sie Aktien bevorzugen. Die Zeiten der Monopole sind vorbei. Auch innerhalb derselben Branche gibt es viele Marktteilnehmer. Durch den zunehmenden Wettbewerb ist das Management proaktiver geworden. In einer solchen Situation kann Ihnen der Vergleich von Aktien aus derselben Branche dabei helfen, die beste Anlageentscheidung zu treffen.
Wie vergleichen Sie Aktien?
Es gibt zwei Ansätze zur Aktienanalyse.
1. Kennzahlenanalyse (quantitativ)
Bei der Kennzahlenanalyse geht es darum, die wichtigsten Kennzahlen zu berechnen, die die Fundamentaldaten der Aktie für Sie abbilden. Dazu gehören unter anderem Kennzahlen wie die Eigenkapitalrendite (ROE), das Kurs-Gewinn-Verhältnis (KGV), das Fremdkapital-Eigenkapital-Verhältnis (D/E) und der Leverage.
Wenn Sie die Kennzahlen der Aktie berechnet haben, können Sie sie mit den Kennzahlen anderer Aktien desselben Sektors vergleichen.
Relative Bewertung
Die relative Bewertung, die bei einer Peer-Group-Analyse in der Regel der erste Schritt ist, bewertet ein Unternehmen, indem standardisierte Bewertungskennzahlen mit denen ähnlicher Unternehmen verglichen werden. Das ist eigentlich recht einfach: Wählen Sie zunächst geeignete Kennzahlen aus, etwa das Kurs-Gewinn-Verhältnis (KGV), das Kurs-Umsatz-Verhältnis (KUV), das Verhältnis von Unternehmenswert zu EBITDA (EV/EBITDA) oder andere Kennzahlen, die Sie für die Anlageentscheidung für relevant halten. Ermitteln Sie anschließend diese Kennzahlen für jedes Unternehmen der Vergleichsgruppe und vergleichen Sie sie miteinander.
Andere Unternehmen derselben Branche bilden häufig die Vergleichsgruppe. Die Vergleichsunternehmen können jedoch auch anhand spezifischer Merkmale des Unternehmens ausgewählt werden, etwa seiner Phase im Lebenszyklus. Die relativen Bewertungen des Quick-Service-Restaurantsektors sind in der folgenden Abbildung 1 dargestellt.
| Name | Ticker | KGV | Kurs-Umsatz-Verhältnis | EV/EBITDA |
|---|---|---|---|---|
| McDonald's Corp | MCD | 36 | 8,8 | 22,0 |
| Yum! Brands Inc. | YUM | 38 | 6,0 | 25,3 |
| Wendy's International Inc. | WEN | 41 | 2,8 | 15,3 |
| Durchschnitt | k. A. | 38,3 | 5,9 | 20,9 |
Abbildung 1, Stand 2020
Die meisten Bewertungskennzahlen lassen sich einfach berechnen. Daher stellt sich die Frage, wie die Kennzahlen eines Unternehmens im Vergleich zu denen seiner Wettbewerber ausfallen sollten. Anders gesagt: Sollte die Bewertung des Unternehmens über oder unter der durchschnittlichen Branchenbewertung liegen, und wenn ja, um wie viel?
Ein Unternehmen, Chipotle Mexican Grill, wird anhand aller drei Bewertungskennzahlen mit deutlich höheren Multiplikatoren bewertet als die übrigen in Abbildung 1 genannten Unternehmen. Würden alle zum Vergleich herangezogenen Unternehmen allein anhand dieser Kennzahlen ähnlich bewertet, würden wir Chipotle logischerweise verkaufen wollen (oder zumindest vom Kauf absehen). Diese einfache Analyse könnte jedoch fehlerhaft sein, da wir davon ausgehen müssen, dass jedes Unternehmen angesichts seiner jeweiligen Rahmenbedingungen anders bewertet werden sollte.
Die Gruppe wird zur Berechnung durchschnittlicher Bewertungen herangezogen. Anschließend müssen wir jedoch entscheiden, wie jedes Unternehmen im Verhältnis zu den anderen bewertet werden sollte. Dazu messen wir die qualitativen Merkmale der betreffenden Unternehmen anhand von Kennzahlen wie Verschuldungs- und Rentabilitätskennzahlen.
Verschuldungs- und Rentabilitätskennzahlen
Kennzahlen zu Verschuldung und Rentabilität allein zeigen bei einer Peer-Group-Analyse nicht den fairen Wert eines Unternehmens. Sie können Anlegern jedoch zeigen, wie ein Unternehmen im Vergleich zu seinen Wettbewerbern bewertet werden sollte.
Das deutet darauf hin, dass Unternehmen X Geld möglicherweise nicht so schnell in Gewinne umwandeln kann wie seine Konkurrenten. Wenn Sie wissen, dass die Eigenkapitalrendite (ROE) bei Unternehmen X 10 % beträgt, während die übrigen direkten Wettbewerber auf 15 % kommen, sollte Unternehmen X mit einem niedrigeren Bewertungsmultiplikator als seine Vergleichsunternehmen bewertet werden.
Natürlich sollte ein Anleger, bevor er beurteilt, wie ein Unternehmen im Vergleich zu seinen Wettbewerbern abschneidet, verschiedene Kennzahlen berücksichtigen, darunter ROE, Eigenkapitalrendite (ROE), Gesamtkapitalrendite (ROA), Bruttomarge, operative Marge, Gewinnmarge, das Verhältnis von Fremd- zu Eigenkapital und weitere Kennzahlen, die für die spezifische Situation oder Branche eines Unternehmens relevant sein können.
Die erwarteten Wachstumsraten der betreffenden Unternehmen sind ebenfalls sehr wichtig. Ein Unternehmen kann mit deutlich höheren Bewertungsmultiplikatoren als seine Wettbewerber bewertet werden, wenn sein erwartetes Gewinnwachstum auch nur geringfügig höher ist. Obwohl das prognostizierte Gewinnwachstum letztlich der entscheidende Faktor ist, können junge Unternehmen und Branchen dem erwarteten Umsatzwachstum ebenfalls großes Gewicht beimessen, da sie möglicherweise noch einige Zeit nicht profitabel sein werden.
| Name | Ticker | ROE | ROA | Bruttomarge | Operative Marge | Gewinnmarge | Fremdkapital/Eigenkapital | Erwartetes jährliches Gewinnwachstum |
|---|---|---|---|---|---|---|---|---|
| McDonald's Corp. | MCD | 302 % | 9 % | 51 % | 38 % | 25 % | 0,2 | 18 % |
| Yum! Brands Inc. | YUM | k. A. | 15 % | 48 % | 29 % | 16 % | 0,3 | 13 % |
| Wendy's International Inc. | WEN | 24 % | 2 % | 36 % | 17 % | 7 % | 0,5 | 15 % |
| Durchschnitt | -- | 163 % | 9 % | 45 % | 28 % | 16 % | 0,3 | 15 % |
Abbildung 2, Stand 2020
Abbildung 2 veranschaulicht die große Bandbreite an KPIs für Schnellrestaurants. Eine höhere Eigenkapitalrendite (ROE), Gesamtkapitalrendite (ROA), Bruttomarge, operative Marge und Gewinnmarge weisen auf eine höhere Effizienz und/oder bessere operative Bedingungen hin. Das verbessert die Bewertung. Ein höherer Verschuldungsgrad steht aufgrund der stärkeren Fremdfinanzierung und der daraus resultierenden niedrigeren Bewertung für ein höheres Risiko.
Die wichtigste Kennzahl, das erwartete Gewinnwachstum, hat in der Regel den größten Einfluss auf die Bewertung. Wie wir sehen, wird Chipotle anhand des aktuellen Aktienkurses tatsächlich höher bewertet als die übrigen Unternehmen – gemessen am KGV, KUV und EV/EBITDA. Das liegt daran, dass das erwartete Gewinnwachstum von Chipotle deutlich über dem Branchendurchschnitt liegt (siehe Abbildung 1). Der einzige Indikator in der obigen Tabelle, der sich nicht anhand der Finanzberichte der Unternehmen ermitteln lässt, ist das erwartete Gewinnwachstum.
Diese Gewinnwachstumszahl in Abbildung 2 basiert auf den Konsensprognosen von Analysten. Ein Vergleich dieser Prognosen mit den Kurszielen der Analysten für eine Aktie kann hilfreichen Kontext liefern, um zu beurteilen, ob ein Bewertungsaufschlag gerechtfertigt ist. Privatanleger können zwar eigene Modelle zum Gewinnwachstum erstellen, sollten dabei jedoch sehr sorgfältig vorgehen, um möglichst genaue Schätzungen zu erhalten, da diese Variable die Bewertung erheblich beeinflusst.
Unterbewertete Aktien erkennen
Der nächste Schritt besteht darin, unterbewertete Aktien zu identifizieren, indem diese Kennzahlen mit aktuellen Bewertungskennzahlen kombiniert werden. Untersuchen Sie dazu den Verschuldungsgrad, die Rentabilität und weitere relevante Variablen, um Unternehmen zu ermitteln, die höher als der Branchendurchschnitt bewertet werden sollten. Vergleichen Sie anschließend diese Prognosen mit den tatsächlichen Marktbewertungen. Diese Analyse legt nahe, dass ein Wertpapier eine gute Kaufgelegenheit darstellen könnte, wenn seine aktuelle Bewertung unter dem zu liegen scheint, was als angemessen gilt.
So einfach, wie es zunächst scheint, ist es jedoch selten. Die meisten Anleger betrachten diese Methode eher als Kunst denn als Wissenschaft, obwohl einige quantitative ökonometrische Analysen einsetzen, um anhand der Kennzahlen möglichst genau abzuschätzen, wie ein Unternehmen bewertet werden sollte. Auch qualitative Aspekte müssen berücksichtigt werden.
2. Management- und Unternehmensanalyse (qualitativ)
Ein Unternehmen mag nach außen erfolgreich erscheinen, doch seine Geschäftsführung könnte Geheimnisse verbergen, durch die Sie Ihr hart verdientes Geld verlieren könnten. Aufgrund mangelhaften Managements sind Aktien wie Satyam Computers und Yes Bank eingebrochen.
Wenn Sie sie mit anderen Aktien vergleichen, sollten Sie auf Folgendes achten, um dies zu verhindern:
- Die Analyse der Ziele des Managements und der Zukunftsaussichten des Unternehmens ist entscheidend.
- Die Offenheit des Managements zeigt sich an der Transparenz des Entscheidungsprozesses.
- Sie können die Jahresberichte auf der Unternehmenswebsite einsehen. Die Absichten des Managements und anstehende Projekte werden in diesem Bericht separat behandelt.
- CSR-Initiativen können Aufschluss über die Aufrichtigkeit des Managementteams geben.
- Investitionen sind mit Unternehmen besser, die sich an ESG-Kriterien halten.
.
Qualitative Faktoren
Aufgrund von Faktoren, die sich nicht aus ihren Finanzberichten ablesen lassen, schneiden manche Unternehmen besser oder schlechter ab als ihre Wettbewerber. Da jede Organisation auf die Führung und die Vision ihrer Manager angewiesen ist – beides kann sich letztlich auf das Geschäftsergebnis auswirken –, zählt die Qualität des Managements zu den qualitativen Faktoren, die am intensivsten untersucht wurden.
Die besten Unternehmen verfügen über ein stabiles Führungsteam und umfassende Fachkenntnisse. So können sie den Weggang einer oder zweier Führungskräfte verkraften, ohne dass ihr Geschäftsbetrieb oder ihre Gesamtstrategie erheblich beeinträchtigt wird. Bestimmte Faktoren sollen die Risiken für Anleger verringern. So sollen Corporate-Governance-Verfahren beispielsweise sicherstellen, dass die Interessen der Aktionäre geschützt werden.
Die Five-Forces-Analyse nach Porter ist eine weitere weit verbreitete Methode zur Untersuchung qualitativer Merkmale. Die fünf Kräfte sind:
- Potenzielle neue Wettbewerber
- Bedrohung durch Ersatzprodukte
- Verhandlungsmacht der Lieferanten
- Verhandlungsmacht der Käufer
- Wettbewerb in der Branche, in der das Unternehmen tätig ist
Wie diese fünf Kräfte zusammenwirken, kann die langfristigen Erfolgsaussichten eines Unternehmens beeinflussen.
Ist ein Unternehmen im Vergleich zu seinen Wettbewerbern besser oder schlechter aufgestellt, sollte es mit einem höheren oder niedrigeren Bewertungsmultiplikator bewertet werden. Auch Verschuldung und Rentabilität sollten berücksichtigt werden. Werden all diese Kennzahlen und qualitativen Faktoren einbezogen, kann die Aktie unterbewertet sein, wenn ihre aktuelle Bewertung unter dem angemessenen Niveau liegt.
Ein Vergleich der wichtigsten Kennzahlen
Die Prinzipien und die Berechnung von Kennzahlen können schwer verständlich sein, insbesondere für Anleger ohne betriebswirtschaftlichen Hintergrund. Diese Kennzahlen finden Sie leicht in zahlreichen Quellen. Kennzahlen zu Aktien und Branchendurchschnitte sind verfügbar. Sie müssen sie nur analysieren und mit anderen Aktien vergleichen. Die wichtigsten Kennzahlen für den Vergleich sind unten aufgeführt, zusammen mit Erläuterungen zu ihrer Bedeutung:
Kurs-Buchwert-Verhältnis (P/B)
Der Wert der Vermögenswerte in der Bilanz eines Unternehmens wird als Buchwert bezeichnet. Der Aktienkurs entspricht dem aktuellen Marktwert der Aktie. Das Kurs-Buchwert-Verhältnis (KBV) zeigt, wie viel Anleger im Verhältnis zum Buchwert bereit sind, für eine einzelne Aktie zu zahlen.
- Höher als bei Vergleichsunternehmen: Die Aktie ist überbewertet oder verfügt über eine gewisse Monopolstellung.
- Niedriger als bei vergleichbaren Unternehmen: Entweder ist die Aktie unterbewertet oder die Anleger vertrauen weniger auf das Urteilsvermögen des Managements.
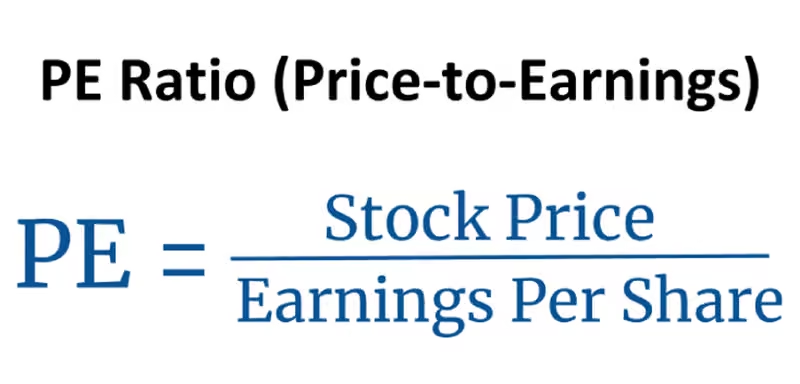
Kurs-Gewinn-Verhältnis (KGV) pro Aktie (P/E)
Der Gewinn je Aktie (EPS) bezeichnet den Nettogewinn nach Steuern. Das Kurs-Gewinn-Verhältnis (KGV) zeigt, mit welchem Vielfachen des Gewinns Anleger bereit sind, eine einzelne Aktie zu bezahlen.
- Höher als bei vergleichbaren Unternehmen: Entweder ist die Aktie überbewertet oder Anleger erwarten ein stärkeres künftiges Gewinnwachstum.
- Niedriger als bei den Vergleichsunternehmen: Die Aktie ist unterbewertet oder Anleger zweifeln am Potenzial des Unternehmens, künftig finanziell erfolgreich zu sein.
Verschuldungsgrad (Debt-to-Equity-Ratio, D/E)
Kredite, die ein Unternehmen bei Banken und anderen Finanzinstituten aufgenommen hat, werden als Fremdkapital bezeichnet. Das von den Aktionären investierte Kapital wird als Eigenkapital bezeichnet. Fremdkapital ist kostengünstiger und gewährt keine Stimmrechte. Dadurch erzielt das Unternehmen höhere Gewinne.
Infolgedessen entscheiden sich Unternehmen dafür, mehr Schulden aufzunehmen. Obwohl ein Verschuldungsgrad von 2:1 ideal ist, können je nach Branche unterschiedliche Anforderungen gelten.
- Höher als bei Vergleichsunternehmen: Eine Investition in das Unternehmen ist zu riskant, da es einen erheblichen Teil seiner Erträge an die Kreditgeber abführen muss. Es ist gesetzlich verpflichtet, seine Kredite fristgerecht zurückzuzahlen. Macht das Unternehmen Verluste, müssen die Kredite aus dem Vermögen der Aktionäre zurückgezahlt werden.
- Niedriger als bei Vergleichsunternehmen: Da ein Kreditausfall unwahrscheinlich ist, ist eine Investition in das Unternehmen mit einem geringeren Risiko verbunden.
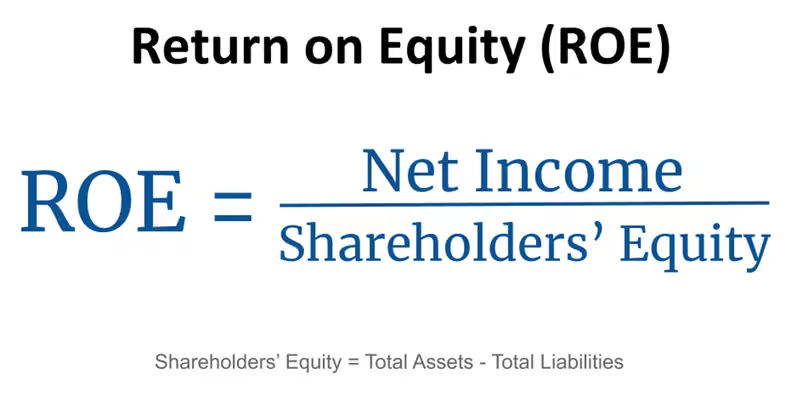
Eigenkapitalrendite (ROE)
Der Nettogewinn wird anhand der Eigenkapitalrendite (ROE) als Prozentsatz des Buchwerts des Aktienkapitals ausgewiesen. Nehmen wir an, Ihr Unternehmen erzielt einen Nettogewinn von Rs. 1.000.000 und verfügt über ein Aktienkapital von Rs. 10.000.000. Die ROE beträgt also 10 % [(1,000,00,000 / 10,00,000) mal 100].
- Höher als bei Vergleichsunternehmen: Das deutet darauf hin, dass das Unternehmen sein Kapital effektiv einsetzt. Mit weniger Barmitteln erzielt es höhere Gewinne.
- Niedriger als Vergleichsunternehmen: Dies deutet darauf hin, dass das Unternehmen sein Kapital nicht effizient einsetzt.
Zinsdeckungsgrad
Diese Kennzahl zeigt, wie oft das Ergebnis die Zinskosten decken kann. Die Formel lautet: EBIT (Ergebnis vor Zinsen und Steuern) / Zinsaufwand.
- Höher als bei Vergleichsunternehmen: Das Unternehmen kann die Zinszahlungen problemlos aus seinen Gewinnen decken.
- Niedriger als bei Vergleichsunternehmen: Das Unternehmen hätte Schwierigkeiten, seine Zinsaufwendungen zu decken.
Discounted-Cashflow-Analyse vs. Peer-Vergleich
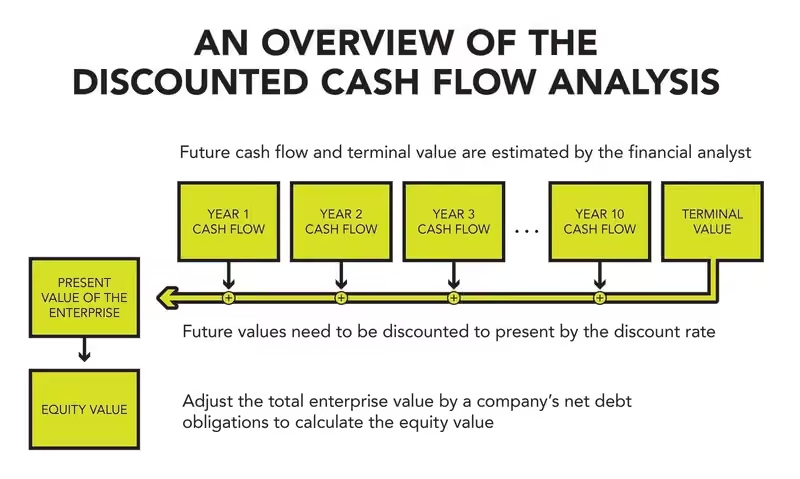
Auch wenn wir hier nicht näher auf die Discounted-Cashflow-Analyse (DCF) eingehen, gibt es einen wichtigen Unterschied zwischen DCF- und Peer-Vergleichsmethoden. Peer-Vergleiche beruhen auf der Annahme, dass vergleichbare Unternehmen insgesamt angemessen bewertet sind. Ist das nicht der Fall, könnte der gesamte Sektor steigen oder fallen und damit alle Aktien beeinflussen.
Ein Anleger hätte bei einer Peer-Group-Analyse der Internetbranche im Jahr 2000 möglicherweise eine Aktie mit dem Potenzial entdeckt, ihre Vergleichswerte zu übertreffen. Diese Schlussfolgerung wäre jedoch fehlerhaft gewesen, da die gesamte Peer Group der Aktie überbewertet war und in den folgenden Jahren stark an Wert verlor. Da die Branche insgesamt niedriger bewertet wurde, wäre wahrscheinlich auch jedes Wertpapier weiter gefallen, das damals als besonders attraktiv galt.
Bei korrekter Anwendung ist die Discounted-Cashflow-Methode von diesem Problem nicht betroffen. Theoretisch lässt sich mit dieser Methode ein Unternehmen bewerten, ohne den Wert vergleichbarer Unternehmen oder sogar des Gesamtmarkts zu berücksichtigen, da die DCF-Bewertung nicht davon abhängt, wie ein Unternehmen im Verhältnis zu anderen bewertet wird. Beide Ansätze erfordern jedoch viel Ermessensspielraum und Urteilsvermögen und müssen sorgfältig angewendet werden, um zuverlässige Ergebnisse zu liefern.
Zusammenfassung
Bei der Analyse einer Aktie ist es entscheidend, das Unternehmen gründlich zu recherchieren. Die Finanzunterlagen spiegeln zwar die finanzielle Gesundheit des Unternehmens wider, doch Sie sollten seine weiteren Wettbewerbsvorteile nicht außer Acht lassen. Das vollständige Bild erhalten Sie nur, wenn Sie versuchen, ein Unternehmen im Vergleich zu seinen Wettbewerbern zu bewerten. Ressourcen, mit denen Sie Aktien nach Sektor vergleichen können, erleichtern solche Peer-Analysen in großem Umfang. In der Geschäftswelt konkurriert das Unternehmen auch fortlaufend mit anderen in seiner Branche. Wenn wir alle erforderlichen Kennzahlen berücksichtigen und sämtliche Faktoren vergleichen, können wir bessere Entscheidungen treffen. Ob Sie Gewinn machen oder Geld verlieren, hängt davon ab, für welche Aktie Sie sich entscheiden.
Häufig gestellte Fragen
Wie lässt sich eine Peer-Gruppe bilden?
Schritt 1: Listen Sie die Unternehmen auf, die in derselben Branche oder Unterbranche tätig sind.
Schritt 2: Sehen Sie sich den Geschäftsbericht des Unternehmens an.
Schritt 3: Analysieren Sie die Jahresberichte der Wettbewerber.
Schritt 4: Prüfen Sie Fachzeitschriften, um weitere Wettbewerber zu identifizieren.
Schritt 5: Prüfen Sie, ob die Einnahmequellen der Vergleichsunternehmen mit denen des betreffenden Unternehmens übereinstimmen.
Wie können Sie die relative Stärke nutzen, um zwei Aktien zu vergleichen?
Zur Berechnung des Indikators für den Vergleich der relativen Stärke wird der Kurs eines Wertpapiers durch den Kurs eines anderen Wertpapiers geteilt. Das Ergebnis dieser Division ist das Verhältnis zwischen den beiden Wertpapieren.
Wie lassen sich zwei Aktien vergleichen?
Die Kennzahlenanalyse der Finanzberichte einzelner Unternehmen ist eine der besten Möglichkeiten, zwei Unternehmen miteinander zu vergleichen. Um die Zusammenhänge zwischen den einzelnen Zahlen in den Finanzberichten zu ermitteln, betrachtet eine Kennzahlenanalyse verschiedene Werte, etwa den Nettogewinn oder die Gesamtausgaben.
Ist es wichtig, Aktien mit ihren Wettbewerbern zu vergleichen?
Der Peer-Vergleich zählt zu den beliebtesten und weithin anerkannten Methoden der Aktienanalyse, die sowohl professionelle Analysten als auch Privatanleger nutzen. Er hat sich als schnell und präzise erwiesen und zeigt, welche Aktien möglicherweise überbewertet sind und welche sich ideal zur Ergänzung eines Portfolios eignen könnten.
Welche Kennzahl eignet sich für den Vergleich von Aktien?
Sehen Sie sich das Kurs-Gewinn-Verhältnis des Unternehmens an, das den Aktienkurs mit dem Gewinn je Aktie vergleicht. Sie können herausfinden, wie riskant eine Aktie ist, indem Sie das Beta eines Unternehmens im Verhältnis zum restlichen Markt betrachten. Investieren Sie in Aktien mit hoher Rendite, wenn Sie Ihr Geld sicher anlegen möchten.


