¿Qué es la comparación con pares?
Uno de los métodos de análisis de acciones más populares y reconocidos, utilizado tanto por analistas profesionales como por inversionistas minoristas, es la comparación con pares. Ha demostrado ser rápido y preciso para identificar qué acciones podrían estar sobrevaluadas y cuáles podrían ser una buena incorporación a un portafolio.
La comparación con pares sigue siendo una herramienta crucial para identificar acciones baratas, aunque también pueden usarse otras técnicas, como el flujo de efectivo descontado o el análisis técnico, para determinar si vale la pena comprar una acción. Sigue leyendo para descubrir cómo funciona la comparación con pares y cómo se compara con otras técnicas de análisis.
¿Es importante comparar una acción con sus pares?
Como inversionista del siglo XXI, tienes muchas opciones. Hay numerosas oportunidades de inversión en cada sector, incluso si prefieres invertir en acciones. Los días de los monopolios quedaron atrás. Dentro de una misma industria, hay muchos participantes del mercado. La administración de las empresas se ha vuelto más proactiva debido al aumento de la competencia. En una situación así, comparar acciones de la misma industria podría ayudarte a tomar la mejor decisión de inversión.
¿Cómo comparar acciones?
Hay dos enfoques para analizar acciones.
1. Análisis de razones financieras (cuantitativo)
El análisis de razones financieras explica cómo calcular las principales razones financieras que reflejan los fundamentos de una acción. Entre ellas se incluyen métricas como el rendimiento sobre el capital (ROE), la razón precio/utilidad (P/U), la razón deuda/capital (D/E) y el apalancamiento, entre otras.
Cuando hayas calculado las razones de la acción, puedes compararlos con los de otras acciones del mismo sector.
Valoración relativa
La valuación relativa, que suele ser el primer paso de un análisis comparativo entre empresas similares, consiste en valorar una empresa comparando métricas de valuación estandarizadas con las de empresas similares. En realidad, es bastante sencillo: Para empezar, selecciona los múltiplos relevantes, como precio/utilidad (P/U), precio/ventas (P/S), valor de la empresa/EBITDA (EV/EBITDA) u otros que consideres pertinentes para la decisión de inversión. Luego, busca estos múltiplos para cada empresa del grupo de comparables y compáralos entre sí.
Otras empresas de la misma industria suelen conformar el grupo de comparables, aunque también se pueden seleccionar según las características específicas de la empresa, como la etapa en la que se encuentra en su ciclo de vida. La Figura 1 muestra las valuaciones relativas del sector de restaurantes de servicio rápido.
| Nombre | Ticker | P/U | P/S | EV/EBITDA |
|---|---|---|---|---|
| McDonald's Corp | MCD | 36 | 8.8 | 22.0 |
| Yum! Brands Inc. | YUM | 38 | 6.0 | 25.3 |
| Wendy's International Inc. | WEN | 41 | 2.8 | 15.3 |
| Promedio | N/D | 38.3 | 5.9 | 20.9 |
Figura 1, datos a 2020
La mayoría de las métricas de valuación son fáciles de calcular, así que la pregunta es cómo deberían compararse las métricas de una empresa con las de sus competidores. En otras palabras, ¿la valuación de la empresa debería ser mayor o menor que el promedio de la industria, y por cuánto?
Una empresa, Chipotle Mexican Grill, tiene múltiplos de valoración mucho más altos que el resto del grupo según las tres métricas de valoración, entre las compañías mencionadas en la Figura 1. Si todas las empresas utilizadas para la comparación tuvieran valoraciones similares basadas únicamente en estos parámetros, naturalmente querríamos vender Chipotle (o al menos evitar comprarla). Sin embargo, este análisis directo podría ser erróneo, ya que debemos suponer que cada empresa debería evaluarse de manera distinta, considerando sus circunstancias particulares.
El grupo se utiliza para calcular las valuaciones promedio, pero después debemos decidir cómo se debe valuar cada empresa en relación con las demás. Para ello, medimos las características cualitativas de las empresas en cuestión mediante indicadores como el apalancamiento y la rentabilidad.
Métricas de apalancamiento y rentabilidad
Las medidas de apalancamiento y rentabilidad por sí solas no revelan el valor razonable de una empresa al compararla con sus pares, pero pueden mostrarte cómo debería valorarse en relación con sus competidores.
Esto indica que Company X quizá no convierta el dinero en ganancias tan rápidamente como sus rivales. Si sabes que tiene un rendimiento sobre el capital (ROE) del 10%, mientras que sus competidores más cercanos tienen un ROE del 15%, Company X debería valuarse a un múltiplo menor que sus pares.
Por supuesto, antes de decidir cómo se compara una empresa con sus pares, un inversionista debe considerar varios indicadores, incluidos el ROE, el rendimiento sobre el capital (ROE), el rendimiento sobre los activos (ROA), el margen bruto, el margen operativo, el margen de utilidad, la razón deuda-capital y otros que puedan ser pertinentes según las circunstancias específicas o el sector de la empresa.
Las tasas de crecimiento previstas de las empresas en cuestión también son muy importantes. Una empresa puede valorarse con múltiplos mucho mayores que los de sus competidores si se espera que sus ganancias crezcan aunque sea un poco más rápido. Aunque el crecimiento previsto de las ganancias es, en última instancia, el factor clave, las empresas y los sectores emergentes también pueden dar mucho peso al crecimiento esperado de las ventas, ya que quizá pasen varios años antes de que sean rentables.
| Nombre | Ticker | ROE | ROA | Margen bruto | Margen operativo | Margen de utilidad | Deuda/capital | Crecimiento anual esperado de las ganancias |
|---|---|---|---|---|---|---|---|---|
| McDonald's Corp. | MCD | 302% | 9% | 51% | 38% | 25% | 0.2 | 18% |
| Yum! Brands Inc. | YUM | N/D | 15% | 48% | 29% | 16% | 0.3 | 13% |
| Wendy's International Inc. | WEN | 24% | 2% | 36% | 17% | 7% | 0.5 | 15% |
| Promedio | -- | 163% | 9% | 45% | 28% | 16% | 0.3 | 15% |
Figura 2, datos a 2020
La Figura 2 ilustra la amplia variedad de indicadores clave de desempeño para los restaurantes de servicio rápido. Una mayor eficiencia o mejores condiciones operativas se reflejan en un ROE, ROA, margen bruto, margen operativo y margen de utilidad más altos. Esto mejorará la valuación. Debido al mayor apalancamiento y, por consiguiente, a una valuación más baja, una razón deuda-capital más alta indica un mayor riesgo.
La métrica más crucial, el crecimiento esperado de las ganancias, suele tener el mayor impacto en la valuación. Como podemos ver, según el precio actual de sus acciones, Chipotle tiene una valuación más alta que las demás empresas según las métricas P/U, P/S y EV/EBITDA. Esto se debe a que el crecimiento esperado de sus ganancias es mucho mayor que el promedio de la industria (ver la Figura 1). El único indicador de la tabla anterior que no se puede determinar a partir de los estados financieros de las empresas es el crecimiento esperado de las ganancias.
Esta cifra de crecimiento de las ganancias de la Figura 2 se deriva de los pronósticos de consenso de los analistas. Comparar esos pronósticos con los precios objetivo de los analistas para una acción puede aportar un contexto útil al evaluar si se justifica una valuación superior. Aunque los inversionistas individuales pueden crear sus propios modelos de crecimiento de las ganancias, deben tener mucho cuidado para mantener estimaciones precisas, ya que esta variable tiene un impacto considerable en la valuación.
Cómo identificar acciones subvaluadas
La siguiente etapa consiste en identificar acciones subvaluadas al combinar estas medidas con los múltiplos de valuación actuales. Para ello, analiza el apalancamiento, la rentabilidad y otras variables pertinentes con el fin de identificar las empresas que deberían tener una valuación superior al promedio de la industria; luego, compara esas estimaciones con las valuaciones reales del mercado. Este análisis sugiere que, si la valuación actual es inferior a lo que parece razonable, la acción podría representar una buena oportunidad de compra.
Sin embargo, rara vez es tan sencillo como parece. La mayoría de los inversionistas considera que este método es más un arte que una ciencia, aunque algunos recurren a la investigación econométrica cuantitativa para intentar predecir con precisión cuánto debería valer una empresa según sus métricas. También deben tomarse en cuenta factores cualitativos.
2. Análisis de la administración y del negocio (cualitativo)
Una empresa puede parecer exitosa por fuera, pero su administración podría estar ocultando secretos que podrían hacerte perder el dinero que tanto te costó ganar. Debido a una administración deficiente, las acciones de empresas como Satyam Computers y Yes Bank se desplomaron.
Al compararlas con otras acciones, ten en cuenta lo siguiente para evitarlo:
- Analizar los objetivos de la dirección y las perspectivas futuras de la empresa es fundamental.
- La apertura de la administración se refleja en la transparencia del proceso de toma de decisiones.
- Puedes consultar los informes anuales disponibles en el sitio web de la empresa. Las intenciones de la dirección y los próximos proyectos se abordan por separado en este informe.
- Las iniciativas de responsabilidad social corporativa podrían revelar la sinceridad del equipo directivo.
- Las inversiones son mejores con empresas que cumplen con los criterios ESG
.
Factores cualitativos
Según factores ajenos a sus cuentas financieras, algunas empresas están en una mejor o peor posición que sus competidoras. Como toda organización depende de sus directivos para el liderazgo y la visión, aspectos que con el tiempo pueden afectar sus resultados financieros, la calidad de la gestión es uno de los factores cualitativos que más se han investigado.
Las mejores empresas cuentan con un equipo directivo estable y una amplia experiencia que les permite sobrellevar la salida de uno o dos altos ejecutivos sin que sus operaciones ni su estrategia general sufran un contratiempo importante. Algunas variables buscan reducir los riesgos a los que están expuestos los inversionistas; por ejemplo, los procedimientos de gobierno corporativo están diseñados para garantizar la protección de los intereses de los accionistas.
El análisis de las cinco fuerzas de Porter es otro método muy utilizado para examinar características cualitativas. Estas son las cinco fuerzas:
- Una posible nueva incorporación
- Amenaza de reemplazo
- Poder de negociación de los proveedores
- Poder de negociación de los compradores
- Competencia del mercado en el sector en el que opera la empresa
La forma en que estas cinco fuerzas se combinan puede influir en las posibilidades de éxito de una empresa a largo plazo.
Si una empresa está en una posición mejor o peor que la de sus competidores, debería valorarse con un múltiplo más alto o más bajo, al igual que deben analizarse el apalancamiento y los indicadores de rentabilidad. Después de considerar todos estos indicadores y los factores cualitativos, una acción podría estar subvaluada si su valoración actual es inferior a lo que parece razonable.
Comparación de las principales razones financieras
Los principios y los cálculos de razones financieras pueden ser difíciles de comprender, especialmente para quienes invierten sin tener formación en negocios. Es fácil encontrar estas razones en numerosas fuentes. Hay información disponible sobre las razones financieras de las acciones y los promedios de la industria. Solo tienes que analizarlas y compararlas con las de otras acciones. A continuación, se presentan las razones esenciales que debes comparar, junto con una explicación de su significado:
Precio/valor en libros (P/VL)
El valor de los activos que aparecen en el balance general de una empresa se conoce como valor en libros. El precio es el valor de mercado actual de la acción. La razón precio/valor en libros muestra cuánto están dispuestos a pagar los inversionistas por una acción en relación con su valor en libros.
- Superior a sus pares: La acción está sobrevaluada o tiene cierto grado de monopolio.
- Por debajo de sus pares: la acción está subvaluada o los inversionistas confían menos en el criterio de la administración.
Relación precio/utilidad (P/U)
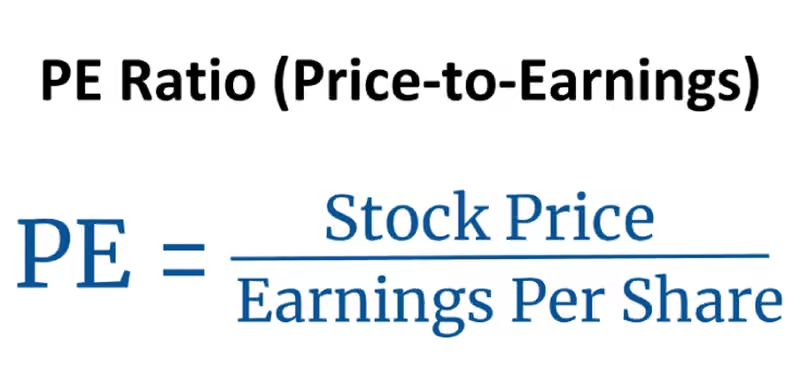
Las ganancias por acción son el término usado para describir la utilidad neta después de impuestos (UPA). La razón precio/utilidad (P/U) muestra el múltiplo de las ganancias que los inversionistas están dispuestos a pagar por una sola acción.
- Por encima de sus pares: la acción está sobrevaluada o los inversionistas anticipan un mayor crecimiento futuro de las ganancias.
- Por debajo de sus pares: La acción está subvaluada o los inversionistas dudan del potencial de la empresa para lograr el éxito financiero en el futuro.
Deuda a capital (D/E)
Los préstamos que una empresa obtiene de bancos y otras instituciones financieras se conocen como deuda. El capital que invierten los accionistas se conoce como capital contable. La deuda es menos costosa y no otorga derechos de voto. Como resultado, la empresa genera mayores ganancias.
Como resultado, las empresas optan por asumir más deuda. Aunque una razón deuda-capital de 2:1 es ideal, los distintos sectores pueden tener requisitos diferentes.
- Superior a sus pares: Invertir en la empresa es demasiado arriesgado porque debe destinar una parte considerable de sus ingresos a los prestamistas. Tiene la obligación legal de pagar sus préstamos según lo previsto. Si la empresa registra pérdidas, los préstamos deben pagarse con el patrimonio de los accionistas.
- Menor que el de sus pares: Como hay pocas probabilidades de que la empresa incumpla el pago de un préstamo, invertir en ella conlleva un menor riesgo.
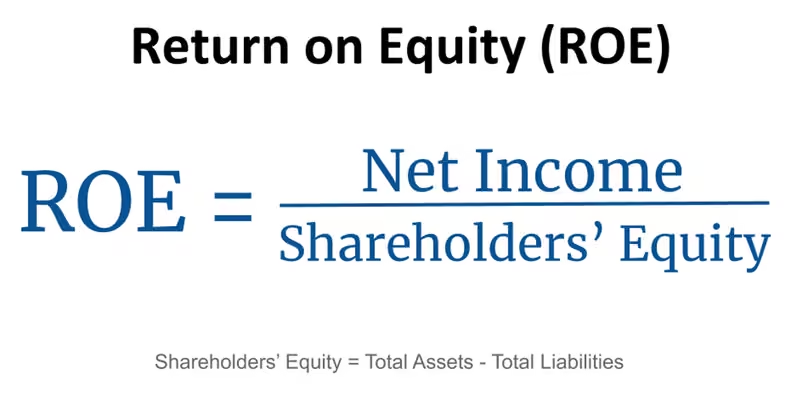
Rendimiento sobre el capital (ROE)
El rendimiento sobre el capital (ROE) expresa los ingresos netos como porcentaje del valor en libros del capital social. Supongamos que tu empresa tiene una ganancia neta de Rs. 1,000,000 y un capital social de Rs. 10,000,000. Entonces, el ROE es igual al 10% [(1,000,00,000 / 10,00,000) multiplicado por 100].
- Por encima de sus pares: Esto indica que la empresa está aprovechando eficazmente su capital. Con menos efectivo, genera mayores ganancias.
- Por debajo de sus pares: Esto indica que la empresa no está utilizando su capital de manera eficiente.
Razón de cobertura de intereses
Esta razón muestra cuántas veces las ganancias pueden cubrir los gastos por intereses. La fórmula es EBIT (utilidad antes de intereses e impuestos) / gastos por intereses.
- Mejor que sus pares: La empresa puede cubrir fácilmente los pagos de intereses con sus utilidades.
- Por debajo de sus pares: La empresa tendría dificultades para cubrir sus gastos por intereses.
Análisis de flujo de efectivo descontado vs. comparación con pares
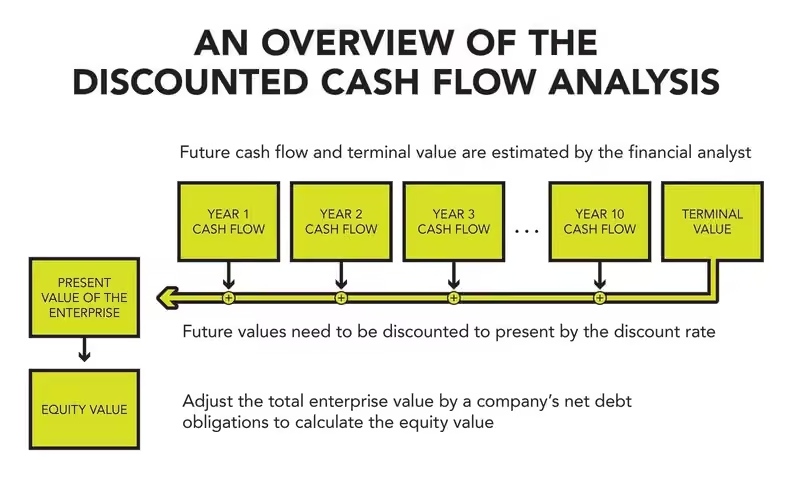
Aunque aquí no profundizaremos en el análisis de flujo de efectivo descontado (DCF), conviene señalar una diferencia importante entre el DCF y los métodos de comparación con pares. La comparación con pares parte de la idea de que, en general, están valuadas correctamente. Si no es así, todo el sector podría subir o bajar, lo que afectaría a todas las acciones.
Un inversionista que analizara la industria de internet en 2000 mediante la comparación con pares podría haber descubierto una acción con potencial para superar a sus pares. Sin embargo, este razonamiento habría sido erróneo porque todo el grupo de empresas comparables de esa acción estaba sobrevaluado y cayó con fuerza durante los años siguientes. Como la industria pasó a valorarse en general a múltiplos más bajos, cualquier valor que en ese momento se considerara el más atractivo probablemente también habría bajado.
Si se aplica correctamente, el flujo de efectivo descontado no es vulnerable a este problema. En teoría, este método puede valorar una empresa sin tomar en cuenta el valor de sus comparables ni siquiera el del mercado en general, porque el DCF no depende de cómo se valora una empresa en relación con otras. Sin embargo, ambos enfoques requieren mucho criterio y discreción, y deben aplicarse con cuidado para producir resultados confiables.
Resumen
Es fundamental investigar a fondo la empresa al analizar una acción. Aunque la salud financiera de la empresa se refleja en sus registros financieros, no debes pasar por alto sus otras ventajas competitivas. No tendrás un panorama completo a menos que intentes evaluar una empresa en relación con sus competidores. Los recursos que te permiten comparar acciones por sector pueden facilitar este tipo de análisis comparativo a gran escala. En el mundo empresarial, la compañía también compite continuamente con otras del sector. Podríamos tomar mejores decisiones si consideráramos todas las métricas necesarias y comparáramos todos los factores. Elegir la acción adecuada determinará si ganas o pierdes dinero.
Preguntas frecuentes
¿Cómo se puede formar un grupo de empresas comparables?
Paso 1: Enumera las empresas que pertenecen a la misma industria o subindustria.
Paso 2: Revisa el informe anual de la empresa.
Paso 3: Analiza los informes anuales de tus competidores.
Paso 4: Revisa publicaciones especializadas del sector para identificar a otros competidores.
Paso 5: Verifica que las fuentes de ingresos de las empresas comparables sean las mismas que las de la empresa relevante.
¿Cómo puedes usar la fortaleza relativa para comparar dos acciones?
Para calcular el indicador de comparación de fortaleza relativa, hay que dividir el precio de un valor entre el precio de otro. El resultado de esta división es el cociente, o relación, entre ambos valores.
¿Cómo se pueden comparar dos acciones?
El análisis de razones financieras de cada empresa es una de las mejores formas de comparar dos organizaciones. Para determinar la relación entre las distintas cifras de los estados financieros, este análisis compara datos como la utilidad neta o los gastos totales.
¿Es importante comparar las acciones con sus pares?
Uno de los métodos de análisis de acciones más populares y reconocidos, utilizado tanto por analistas profesionales como por inversionistas individuales, es la comparación con pares. Ha demostrado ser rápida y precisa para identificar qué acciones podrían estar sobrevaluadas y cuáles podrían ser ideales para añadir a un portafolio.
¿Qué razón financiera es útil analizar al comparar acciones?
Observa la razón precio/utilidad de la empresa, que compara el precio de la acción con las utilidades por acción. Puedes averiguar qué tan riesgosa es una acción al comparar la beta de la empresa con la del resto del mercado. Invierte en acciones con un alto rendimiento si quieres poner tu dinero en un lugar seguro.