Definición de ratios financieros
Para obtener información útil sobre una empresa, se construyen razones financieras a partir de valores numéricos recopilados de estados financieros. El análisis cuantitativo se utiliza para evaluar la liquidez, el apalancamiento, el crecimiento, los márgenes, la rentabilidad, las tasas de rendimiento, la valuación y otros factores, usando los datos de los estados financieros de una empresa, que incluyen el balance general, el estado de resultados y el estado de flujo de efectivo.
Categorías de razones financieras
Las siguientes categorías se utilizan para clasificar las razones financieras:
Razones de liquidez
Las medidas financieras conocidas como razones de liquidez evalúan la capacidad de una empresa para pagar sus deudas tanto a corto como a largo plazo.
Indicadores de apalancamiento financiero
Los indicadores de apalancamiento cuantifican el capital obtenido mediante deuda. En otras palabras, se utilizan para evaluar la cantidad de deuda que tiene una organización.
Razones de eficiencia
Los índices de eficiencia, a menudo llamados índices de actividad, se utilizan para evaluar qué tan eficazmente una empresa usa sus recursos y activos.
Razones de rentabilidad
Los índices de rentabilidad miden la capacidad de una empresa para generar ganancias en relación con sus ventas, los activos de su balance general, los gastos operativos y el capital contable.
Razones de valor de mercado
Los múltiplos de valor de mercado se usan para evaluar el precio por acción de una empresa, y recursos como las acciones clasificadas por capitalización de mercado pueden ayudar a poner esas cifras en contexto.
Análisis de razones financieras: ¿para qué sirve?
1. Seguimiento del desempeño de la empresa
Para identificar tendencias que podrían estar surgiendo dentro de una empresa, se calculan razones financieras específicas para cada periodo y se da seguimiento a sus cambios a lo largo del tiempo. Por ejemplo, un aumento en la razón de deuda sobre activos puede indicar que una empresa está muy endeudada y que eventualmente podría estar en riesgo de incumplir sus obligaciones.
2. Permite comparar el desempeño de las empresas
Es posible determinar si a una empresa le está yendo mejor o peor que al promedio de la industria al comparar sus razones financieras con las de sus principales competidores. Un analista o inversionista puede identificar qué empresa utiliza sus activos de manera más eficaz al comparar el rendimiento sobre los activos de distintas empresas.
Tanto los socios internos como los externos de la organización utilizan razones financieras:
- Usuarios externos: Entre los usuarios externos se incluyen analistas financieros, pequeños inversionistas, acreedores, competidores, organismos fiscales y reguladores, y observadores de la industria.
- Usuarios internos: el grupo directivo, el personal y los propietarios.
3. Evaluación de la eficiencia operativa de las empresas
Podemos analizar el nivel de eficiencia de una empresa con ayuda de ciertos índices, como la rotación de inventario, la rotación de activos fijos y la rotación de cuentas por cobrar. Estos índices se pueden comparar con los de otras empresas del mismo sector para determinar cuáles se administran mejor. También permiten evaluar la capacidad de una empresa para usar sus activos y generar ingresos. En tercer lugar, examinan varias características de la empresa, como cuánto tiempo suele tardar en recuperar el dinero de sus acreedores o en convertir el inventario en efectivo. Por eso, los índices de eficiencia son importantes: pueden aumentar la rentabilidad.
4. La liquidez de las firmas
La capacidad de una empresa para cumplir con sus obligaciones a corto plazo depende de su liquidez. Hablamos de compromisos de corto plazo, préstamos que pueden liquidarse en un año o del ciclo operativo. Por ejemplo, salarios pendientes de pago, diversas cuentas por pagar, impuestos, facturas pendientes, etc. La liquidez de las empresas se mide con las razones circulante y rápida.
5. Ayuda a identificar los riesgos del negocio de la empresa
Una de las ventajas más importantes del análisis de razones financieras es que permite comprender mejor el negocio de una empresa. Al calcular sus niveles de apalancamiento (financiero y operativo), la empresa puede entender el riesgo de su negocio, es decir, cómo la estructura de sus costos fijos y su deuda pendiente afecta su rentabilidad.
6. Para la planificación y las proyecciones futuras de la empresa
Al identificar tendencias, los analistas y gestores pueden ayudar a las partes interesadas externas, como los inversionistas, a tomar decisiones cruciales sobre el futuro. Por ejemplo, pueden determinar si invertir en un proyecto.
Tipos de razones financieras
1. Utilidad por acción (UPA)
La utilidad de una empresa se divide entre el número de acciones ordinarias en circulación para obtener las ganancias por acción (EPS). Esta cifra se usa para evaluar la rentabilidad de una empresa. Es habitual que las empresas publiquen un EPS ajustado por gastos inusuales y una posible dilución de acciones.
Cuanto más rentable se considera una empresa, mayor es su utilidad por acción (UPA).
Cómo determinar las ganancias por acción (EPS)
La utilidad neta, comúnmente llamada ganancias o utilidades, se calcula dividiendo la utilidad neta entre el número de acciones en circulación. En un cálculo más complejo, se modifican el numerador y el denominador para tomar en cuenta las acciones que podrían emitirse por opciones, deuda convertible o warrants. Si se modifica el numerador de la ecuación para tomar en cuenta las operaciones en curso, el cálculo se vuelve mucho más pertinente.
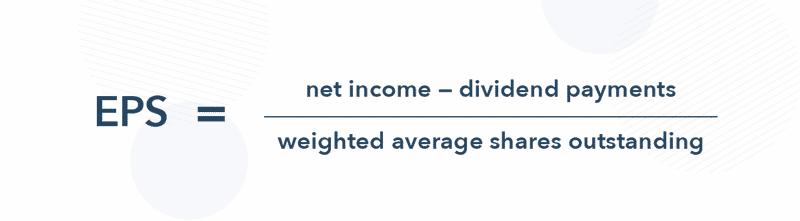
El balance general y el estado de resultados se utilizan para determinar la cantidad de acciones ordinarias en circulación al cierre del período, dividendos pagados sobre acciones preferentes (si los hubiera) y la utilidad neta o las ganancias. Como la cantidad de acciones ordinarias puede fluctuar con el tiempo, es más preciso utilizar un promedio ponderado para el período que se informa.
El promedio ponderado de acciones en circulación debe tomar en cuenta los dividendos en acciones y los splits al determinar el total de acciones en circulación. Algunas fuentes de datos pueden facilitar el cálculo al utilizar el total de acciones en circulación al final de un periodo.
¿Para qué sirve la UPA?
Una de las métricas más importantes para evaluar la rentabilidad absoluta de una empresa son las ganancias por acción. Esta métrica desempeña un papel importante en la determinación de la relación precio/ganancias (P/E), donde las EPS corresponden a la «E» de P/E. Un inversionista puede determinar el valor de una acción según cuánto está dispuesto a pagar el mercado por cada dólar de ganancias, dividiendo el precio de la acción de una empresa entre sus ganancias por acción.
Uno de los diversos indicadores que puedes usar para elegir acciones es la utilidad por acción (EPS). Si te interesa operar o invertir en acciones, el siguiente paso es elegir un bróker que se adapte a tu estilo de inversión.
Como los accionistas comunes no tienen acceso directo a las ganancias, comparar las ganancias por acción en términos absolutos quizá no signifique mucho para los inversionistas. En cambio, para evaluar el valor de las ganancias y su confianza en el crecimiento futuro, los inversionistas comparan las ganancias por acción con el precio de la acción.
2. Relación precio-utilidad (P/U)
La razón para valorar una empresa que compara el precio actual de sus acciones con sus ganancias por acción se llama relación precio/ganancias (EPS). El múltiplo precio/ganancias o los múltiplos de ganancias son otros nombres para esta relación.
Los inversionistas y analistas usan los múltiplos precio-utilidad (P/U) para evaluar el valor relativo de las acciones de una empresa en una comparación en igualdad de condiciones. También pueden usarse para comparar una empresa con su desempeño pasado, o para comparar mercados amplios a lo largo del tiempo o entre sí. Las estimaciones de P/U pueden ser proyectadas o retrospectivas (basadas en resultados pasados).
Cálculo del múltiplo precio/utilidad
En este proceso se utilizan la siguiente fórmula y el siguiente cálculo:
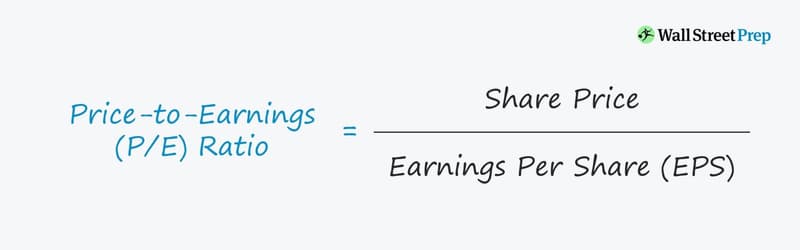
Simplemente divide el precio actual de la acción entre las ganancias por acción (EPS) para obtener el múltiplo P/E.
El precio actual de la acción (P) se puede determinar fácilmente ingresando el símbolo bursátil de una empresa en cualquier sitio web financiero; sin embargo, aunque esta métrica muestra el precio que los inversionistas deben pagar actualmente por una acción, el EPS es un poco menos claro.
Hay dos tipos principales de utilidad por acción (UPA). En Wall Street, TTM significa «últimos 12 meses». Esta cifra refleja el desempeño de la empresa durante los últimos 12 meses. El segundo tipo de UPA aparece en los informes de resultados de las empresas, que suelen incluir proyecciones de UPA. Estas representan la mejor estimación de la empresa sobre sus ganancias futuras. Estas distintas versiones de la UPA sirven, respectivamente, de base para los múltiplos precio/utilidad históricos y proyectados.
¿Cómo funciona la relación precio-utilidad (P/U)?
Uno de los métodos más populares que usan los inversionistas y analistas para estimar el valor relativo de una acción es la relación precio-utilidad (P/U). La relación P/U de una acción puede usarse para evaluar si está sobrevaluada o subvaluada. También se puede comparar la relación P/U de una empresa con la de otras acciones del mismo sector o con la del mercado en general, como el índice S&P 500. Los inversionistas suelen complementar este análisis con un vistazo a los precios objetivo de los analistas para estimar hacia dónde espera el mercado que se dirija el precio.
En ocasiones, los analistas interesados en los patrones de valuación a largo plazo toman en cuenta las métricas P/E 10 o P/E 30, que promedian, respectivamente, las ganancias de los últimos 10 o 30 años. Estas mediciones de largo plazo pueden considerar las fluctuaciones del ciclo económico, por lo que se usan con frecuencia al intentar determinar el valor general de índices bursátiles como el S&P 500.
El múltiplo precio/utilidad (P/U) del S&P 500 ha variado desde un mínimo de aproximadamente 5 veces (en 1917) hasta más de 120 veces (en 2009, justo antes de la crisis financiera). El P/U promedio de largo plazo del S&P 500 es de aproximadamente 16 veces, lo que significa que las acciones que componen el índice se valoran a un múltiplo 16 veces mayor que sus ganancias promedio ponderadas.
3. Rendimiento sobre el capital (ROE)
Una métrica del desempeño financiero conocida como rendimiento sobre el capital (ROE) se obtiene al dividir la utilidad neta entre el capital contable. El ROE también se conoce como rendimiento sobre los activos netos, ya que el capital contable se determina restando la deuda de una empresa de sus activos.
El ROE se considera un indicador de la rentabilidad de una empresa y de su capacidad para generar ganancias. Cuanto mayor sea el ROE, más eficaz será la administración de la empresa para generar ingresos y crecimiento a partir del capital propio.
Cálculo del ROE
Cálculo del ROE. Antes de distribuir dividendos a los accionistas comunes, después de pagar a los accionistas preferentes y antes de pagar intereses a los prestamistas, se calcula la utilidad neta.
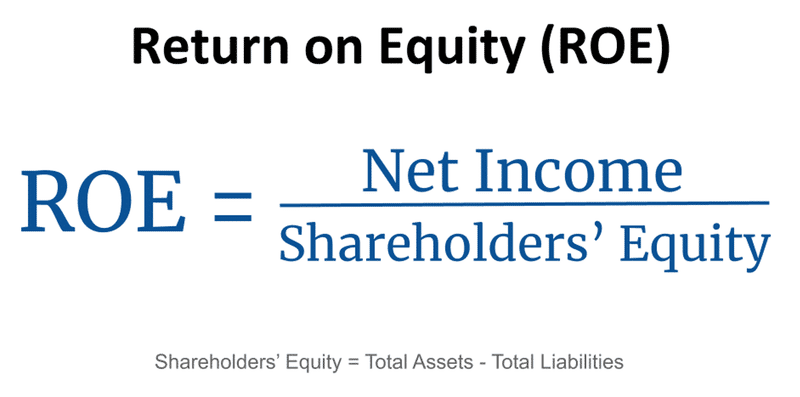
La utilidad neta es la suma de los ingresos, los gastos netos y los impuestos de una empresa durante un periodo específico. Para calcular el capital contable promedio de los accionistas, se suma el capital contable al inicio del periodo. El periodo deberá comenzar y concluir al mismo tiempo que el periodo en el que se genera la utilidad neta.
El estado de resultados incluye la utilidad neta del año fiscal completo más reciente, a menudo conocida como los últimos 12 meses, que representa el total de las actividades financieras durante ese periodo. El balance general, que muestra el saldo acumulado de todos los cambios en los activos y pasivos de una empresa a lo largo del tiempo, es donde los inversionistas pueden consultar el capital contable de la empresa.
Debido a la discrepancia entre el estado de resultados y el balance general, se considera una buena práctica calcular el ROE con el capital contable promedio de un periodo.
La relación entre el ROE y el rendimiento de las acciones
Si el indicador está, en términos generales, en línea con el promedio de su grupo de empresas comparables o ligeramente por encima, el ROE puede usarse para determinar las tasas de crecimiento sostenible y de crecimiento de los dividendos. Aunque puede haber algunas dificultades, el ROE puede ser un punto de partida útil para elaborar proyecciones futuras de la tasa de crecimiento de una acción y de la tasa de crecimiento de sus dividendos. Estas dos fórmulas dependen una de la otra y pueden usarse para comparar empresas con mayor facilidad.
Al dividir el ROE entre la tasa de retención de la empresa, se puede calcular su tasa de crecimiento futura. La tasa de retención es el porcentaje de la utilidad neta que una empresa conserva o reinvierte para impulsar su crecimiento futuro.
4. Razón deuda-capital
La razón deuda-capital sirve como indicador del apalancamiento financiero de una organización. Para determinarla, se divide la deuda con intereses de la empresa, que incluye pasivos a corto y largo plazo, entre el capital total. El capital total comprende toda la deuda con intereses más el capital contable de los accionistas, que puede incluir valores como acciones ordinarias, acciones preferentes y participaciones no controladoras.
La suma de toda la deuda que genera intereses y el capital contable de los accionistas, que puede incluir valores como acciones ordinarias, acciones preferentes e intereses minoritarios, se denomina capital total.
Cómo calcular la razón deuda-capital
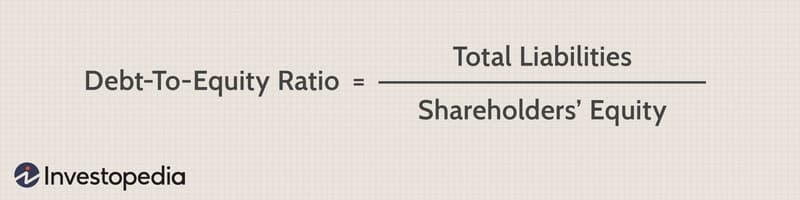
La razón deuda-capital se obtiene al dividir la deuda total de una empresa entre su capital total, compuesto por la deuda total y el capital contable total de los accionistas.
¿Para qué sirve el ratio de deuda sobre capital?
Los analistas y los inversionistas pueden comprender mejor la estructura financiera de una empresa y determinar si es una buena inversión al analizar su razón de deuda a capital. Si todo lo demás se mantiene igual, una empresa es más riesgosa cuanto mayor sea su razón de deuda a capital. Esto se debe a que una razón más alta indica que una mayor parte del financiamiento de la empresa proviene de deuda y no de capital, lo que implica una mayor obligación de pagar la deuda y un mayor riesgo de incumplimiento del préstamo si no se paga a tiempo.
Sin embargo, cierto nivel de deuda podría ser fatal para una empresa y apenas afectar a otra. Como el capital total mide la deuda como proporción del capital, en lugar de como una cantidad fija de efectivo, ofrece una visión más realista de la salud financiera de la empresa.
5. Ratio de cobertura de intereses (ICR)
Una medida de deuda y rentabilidad llamada índice de cobertura de intereses sirve para evaluar qué tan fácilmente una empresa puede pagar los intereses de su deuda vigente. El índice se obtiene al dividir la utilidad antes de intereses e impuestos (EBIT) de una empresa entre sus gastos por intereses durante un período específico.
El índice de veces que se cubren los intereses (TIE) también se conoce como índice de cobertura de intereses. Los prestamistas, inversionistas y acreedores suelen usar este método para evaluar el riesgo de una empresa en relación con su deuda actual o con posibles préstamos futuros.
¿Cómo funciona el índice de cobertura de intereses?
La cantidad de trimestres o años fiscales durante los cuales la empresa podría pagar intereses con sus utilidades actuales se conoce como la «cobertura» en el índice de cobertura de intereses. En términos más sencillos, muestra cuántas veces la empresa puede cumplir con sus obligaciones financieras.
La ecuación es la siguiente:
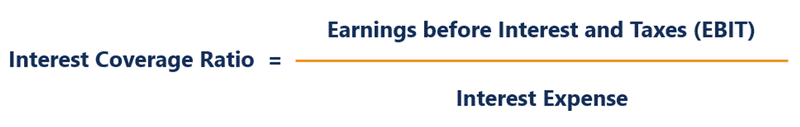
Cuanto menor sea el índice, mayores serán los costos de la empresa relacionados con la deuda y menos efectivo tendrá disponible para otros usos. La capacidad de una empresa para cubrir sus gastos por intereses puede estar en duda si su índice de cobertura de intereses es de 1.5 o menos.
Para afrontar futuras crisis financieras, incluso algunas quizá imprevisibles, las empresas deben generar más ganancias de las necesarias para pagar intereses. El rendimiento para los accionistas depende en gran medida de la capacidad de una empresa para cumplir con sus obligaciones de pago de intereses, un componente de su solvencia.
Índice de cobertura de intereses: ¿qué tan importante es?
Toda empresa debe vigilar constantemente y con rigor el pago de intereses. Cuando una corporación tiene dificultades para cumplir sus obligaciones, puede verse obligada a contraer deuda adicional o a usar sus reservas de efectivo, que estarían mucho mejor invertidas en activos de capital o reservadas para emergencias.
Aunque analizar un solo índice de cobertura de intereses puede ofrecer información valiosa sobre la situación financiera actual de una empresa, hacerlo a lo largo del tiempo suele brindar una imagen mucho más precisa de su situación y trayectoria.
Los inversionistas pueden determinar si el índice de cobertura de intereses de una empresa está aumentando, disminuyendo o se ha mantenido estable al revisarlo cada trimestre durante, por ejemplo, los últimos cinco años. Es una excelente manera de evaluar la salud financiera de una empresa a corto plazo.
Además, hasta cierto punto, la aceptabilidad de un nivel específico del índice depende de quien lo evalúa. A cambio de cobrarle a la empresa una tasa de interés más alta por su deuda, ciertos bancos o posibles compradores de bonos pueden conformarse con un índice menos favorable.
6. Valor de empresa/EBIT
La razón financiera conocida como múltiplo EBIT/EV, o utilidad antes de intereses e impuestos (EBIT) dividida entre el valor empresarial (EV), se utiliza para calcular el «rendimiento de las ganancias» de una empresa.
Joel Greenblatt, un reconocido inversionista de valor y profesor de Columbia Business School, popularizó la idea de usar el múltiplo EBIT/EV como aproximación al rendimiento de las ganancias y al valor.
¿Cómo funciona el múltiplo EBIT/EV?
Una métrica para valorar una corporación se denomina valor empresarial (EV). Como el EV ofrece una imagen más clara del valor real de una empresa que la que se obtiene al evaluar únicamente la capitalización de mercado, los inversionistas suelen utilizar el EV para comparar empresas entre sí en busca de posibles inversiones.
El múltiplo EBIT/EV y el múltiplo EV/ventas son dos ratios que los inversionistas pueden usar para comparar empresas en los que el EV es un componente clave. La siguiente fórmula permite calcular el EV de una empresa:
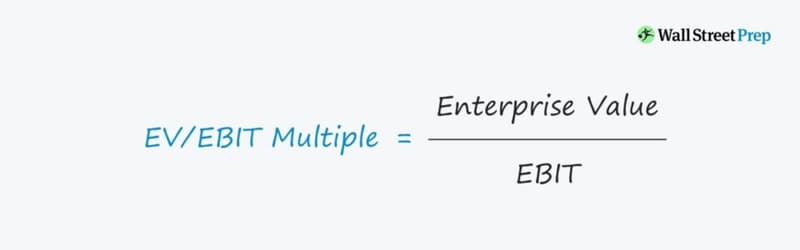
El resultado del EV muestra la suma de dinero necesaria para comprar toda la empresa. Algunos cálculos del EV incluyen la suma de las acciones preferentes y las participaciones minoritarias. Las participaciones minoritarias y las acciones preferentes son poco comunes en la estructura de capital de la gran mayoría de las organizaciones. Por eso, normalmente el EV se calcula sin incluirlas.
Dado que EBIT/EV busca representar el rendimiento de las ganancias, un múltiplo más alto es ventajoso para los inversionistas. Existe un sesgo inherente a favor de las empresas que tienen más efectivo disponible y menores niveles de deuda. En igualdad de condiciones, una corporación con un balance general apalancado es más riesgosa que una empresa con menos apalancamiento. La empresa que tiene más efectivo disponible o menos deuda tendrá un valor de empresa menor, lo que dará como resultado un rendimiento de las ganancias más alto.
Ventajas del múltiplo EBIT/EV
En comparación con ratios de rentabilidad más tradicionales, como el rendimiento sobre el capital (ROE) o el rendimiento sobre el capital invertido (ROIC), la razón EBIT/EV podría ofrecer una comparación más precisa. Aunque no se utiliza con frecuencia, la razón EBIT/EV tiene algunos beneficios importantes al comparar empresas.
Primero, usar EBIT en lugar de la utilidad neta (NI) como medida de rentabilidad elimina las posibles distorsiones causadas por las distintas tasas impositivas. Segundo, normalizar los efectos de las distintas estructuras de capital mediante el uso de EBIT/EV.
Al comparar los rendimientos de las ganancias, Greenblatt sostiene que el EBIT «nos permite evaluar en las mismas condiciones empresas con distintos niveles de deuda y diferentes tasas impositivas». Considera que el denominador debe ser el valor de empresa (EV), porque incluye tanto la capitalización de mercado como el valor de la deuda.
7. Margen operativo
El margen operativo calcula la ganancia que obtiene una empresa por cada dólar de ventas, después de cubrir costos variables de producción, como la mano de obra y las materias primas, pero antes de intereses e impuestos. Se calcula dividiendo los ingresos operativos entre las ventas netas de la empresa. En general, cuanto más alto sea el margen, mejor, ya que indica que la empresa opera de manera eficiente y convierte las ventas en ganancias con eficacia.
¿Cómo funciona el margen operativo?
El margen operativo de una empresa, también conocido como rendimiento sobre ventas (ROS), es un indicador confiable de qué tan bien se administra y con qué eficacia genera ganancias a partir de sus ventas. Los inversionistas y prestamistas le prestan especial atención porque muestra qué parte de los ingresos puede destinarse a cubrir gastos no operativos, como el pago de intereses.
Los márgenes operativos muy erráticos son una señal clave del riesgo del negocio. También permiten determinar si el desempeño de una empresa ha mejorado al analizar sus márgenes operativos históricos. Un mejor control administrativo, un uso más eficiente de los recursos, mejores precios y estrategias de marketing más exitosas pueden aumentar las utilidades operativas.
El margen operativo puede definirse como la proporción entre las ganancias que una empresa obtiene de su actividad principal y sus ingresos totales. Así, los inversionistas pueden determinar si la mayor parte de los ingresos de una empresa proviene de sus negocios principales o de otras fuentes, como una inversión.
Cómo calcular el margen operativo
El cálculo del margen operativo es el siguiente:
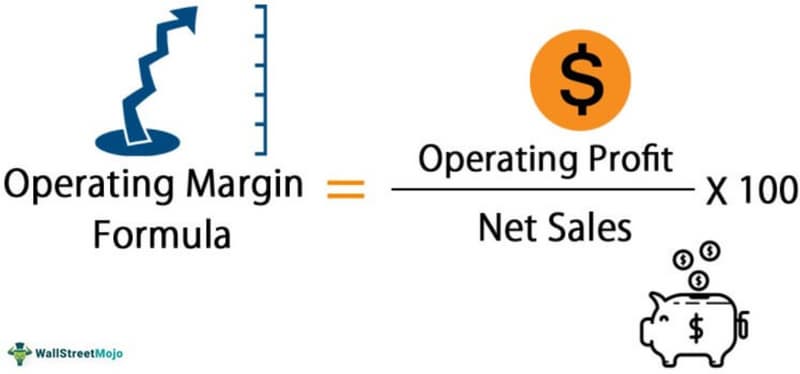
El numerador del cálculo del margen operativo de una empresa son sus utilidades antes de intereses e impuestos (EBIT). Los ingresos menos el costo de ventas (COGS) y los gastos habituales de venta, generales y administrativos necesarios para operar una empresa, sin incluir intereses ni impuestos, determinan las utilidades operativas, también conocidas como EBIT.
8. Prueba ácida
La razón rápida evalúa la capacidad de una empresa para cumplir con sus obligaciones a corto plazo usando sus activos más líquidos y sirve como indicador de su posición de liquidez a corto plazo.
También se conoce como «razón de prueba ácida» porque muestra con qué rapidez la empresa puede usar sus activos casi líquidos (activos que pueden convertirse rápidamente en efectivo) para saldar sus pasivos corrientes. En el lenguaje informal, una prueba rápida destinada a dar resultados inmediatos se conoce como «prueba ácida».
¿Cómo funciona la razón rápida?
La prueba ácida compara el valor en dólares de las obligaciones actuales de una empresa con el de sus activos líquidos disponibles. Los pasivos corrientes son deudas u obligaciones que la empresa debe pagar a sus acreedores en un plazo de un año, mientras que los activos líquidos son activos corrientes que pueden convertirse fácilmente en efectivo, con un impacto mínimo en el precio que se obtiene en el mercado abierto.
Una razón rápida de 1 se considera lo habitual. Significa que la empresa tiene exactamente la cantidad de activos necesaria para cubrir todas sus obligaciones inmediatas. Una empresa con una razón rápida inferior a 1 quizá no pueda pagar todos sus pasivos circulantes en un futuro cercano, mientras que una empresa con una razón rápida superior a 1 puede pagar todos sus pasivos circulantes de inmediato. Por ejemplo, una razón rápida de 1.5 significa que una compañía tiene $1.50 en activos líquidos para cubrir cada $1 de obligaciones circulantes.
Si bien estos ratios basados en cifras pueden arrojar luz sobre la viabilidad de una empresa y algunos de sus aspectos, no ofrecen una visión completa de su salud general. Para tener una visión completa de la salud financiera de una empresa, es fundamental incluir otras métricas relacionadas.
Cuanto mejores sean la liquidez y la salud financiera de una empresa, mayor será su razón rápida; sin embargo, para tener una visión completa de su salud financiera, es importante considerar otras medidas relacionadas.
Cálculo de la prueba ácida
La razón rápida puede calcularse de varias maneras. El método más común consiste en multiplicar los pasivos corrientes por la suma de los activos más líquidos:
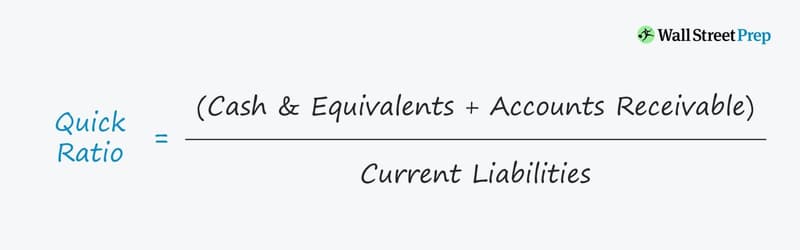
Los activos circulantes más líquidos, que pueden convertirse fácilmente en efectivo, se conocen como activos rápidos.
Una corporación también puede calcular sus activos rápidos restando los activos corrientes ilíquidos de su balance general, según el tipo de activos corrientes que tenga. Por ejemplo, como el inventario y los gastos pagados por anticipado podrían no convertirse en efectivo de forma rápida o sencilla, una empresa podría calcular sus activos rápidos de la siguiente manera:
Activos rápidos = TCA−Inventario−PE, donde
- TCA = Total de activos corrientes
- PE = Gastos pagados por adelantado
Cualquier método para calcular los activos de rápida realización puede utilizarse para calcular los pasivos corrientes, ya que todos los pasivos corrientes se tienen en cuenta en el cálculo.
En resumen
Las empresas se pueden comparar mediante razones financieras. Los inversionistas pueden usarlas para evaluar las acciones de un sector en particular. También permiten medir el desempeño de una empresa y compararlo con el de periodos anteriores.
Puedes encontrar fácilmente los datos que necesitas para calcular razones financieras. Los estados financieros de una empresa contienen todos los datos. Una vez que tengas los datos sin procesar, puedes aprovecharlos ingresándolos en tu software de análisis financiero.
Los inversionistas buscan recursos que les den una ventaja. Sin embargo, quienes tienen poca experiencia suelen malinterpretar y evitar algunas de las mejores herramientas, que posiblemente también sean las más fáciles de usar.
Tu confianza en tus decisiones de inversión podría aumentar si sabes qué significan los ratios financieros y cómo calcularlos. Esto también te ayudará a evitar errores comunes al invertir.
Preguntas frecuentes
¿Por qué los inversionistas usan las razones financieras?
Los ratios financieros son una excelente manera de entender las probabilidades de éxito de una empresa. Estos ratios ofrecen distintas perspectivas sobre el desempeño de una empresa. Para tener una visión completa, conviene usar varios ratios en lugar de uno solo. Los inversionistas pueden decidir si invertir o no basándose en estos ratios y en otros datos obtenidos mediante investigaciones adicionales.
¿Pueden servir estos ratios como herramienta de comparación?
Un inversionista puede analizar los mismos indicadores de distintas empresas para reducir la lista de posibles inversiones. También puede comparar los indicadores de varias empresas con el mismo indicador de referencia de la industria. Por último, para obtener una perspectiva histórica del desempeño, puede resultar revelador comparar un indicador calculado recientemente con el mismo indicador calculado a lo largo del tiempo para una sola empresa. Además, puede evaluar la evolución histórica de los indicadores de distintas organizaciones.
Los inversionistas pueden obtener conclusiones detalladas sobre posibles inversiones mediante comparaciones de razones financieras.
¿Para qué sirven los índices de liquidez?
La liquidez a corto plazo de una empresa puede evaluarse mediante razones de liquidez, que ofrecen una perspectiva de su salud financiera. Por ejemplo, una razón circulante positiva es un buen indicio: significa que la empresa tiene suficientes activos líquidos para cubrir sus obligaciones a corto plazo.
Por otro lado, una razón circulante demasiado alta puede indicar que una empresa quizá no está aprovechando de la mejor manera su efectivo excedente. Los inversionistas deberían considerar si hay efectivo en exceso que podría utilizarse para mejorar el desempeño. Si la razón es alta, ¿se deberían invertir más activos circulantes para impulsar el crecimiento?
¿Es mejor tener un múltiplo P/U más alto o más bajo?
Eso depende de las cualidades que busques en una inversión. La relación precio-utilidad (P/U) calcula la relación entre el precio de una acción y sus ganancias por acción. Una acción con una relación P/U más baja podría estar subvaluada y, por lo tanto, ser una buena inversión. Sin embargo, también podría tener una relación baja debido a la situación financiera desfavorable de la empresa.
Un P/E más alto puede indicar que una acción está cara, pero también podría significar simplemente que a la empresa le está yendo bien y probablemente seguirá así.
Una herramienta para comparar el valor relativo de las acciones que te interesan suele ser la mejor manera de usar el P/E. Como alternativa, quizá quieras evaluar el P/E de algunas acciones en comparación con el estándar de la industria.
¿Cuáles son las limitaciones del ratio de deuda a capital?
Las prácticas contables que adopta una corporación pueden afectar su razón de deuda a capital. Los valores de los estados financieros suelen basarse en la contabilidad de costos históricos y quizá no reflejen con precisión los valores actuales de mercado. Para evitar que la razón se distorsione, es fundamental asegurarse de que el cálculo use las cifras correctas.


