Definición de beta
La volatilidad de una acción en proporción al mercado en su conjunto se mide mediante su beta. El índice S&P 500, por ejemplo, tiene una beta de 1.0 por definición, y las empresas individuales se evalúan según cuánto se desvían del mercado.
Una acción con una beta superior a 1.0 fluctúa más que el mercado con el tiempo. La beta de una acción es inferior a 1.0 si se mueve menos que el mercado. Se considera que las acciones con beta baja conllevan menos riesgo, pero ofrecen menores rendimientos potenciales, mientras que las acciones con beta alta se consideran más riesgosas, pero ofrecen mayores rendimientos potenciales.
El modelo de valoración de activos de capital (CAPM), que se utiliza para determinar el costo del capital propio, incluye la beta como uno de sus componentes. La tasa de rendimiento que los accionistas pueden esperar razonablemente según el riesgo de inversión percibido se calcula con la fórmula del CAPM, usando el rendimiento promedio total del mercado y el valor beta de la acción. De esta manera, la beta puede afectar la tasa de rendimiento prevista de una acción y su precio.
¿Cómo funciona la beta?
En última instancia, un inversionista usa la beta de una acción para determinar cuánto riesgo agrega a su portafolio. Aunque una acción con una variación mínima respecto al mercado no aumenta significativamente el riesgo de un portafolio, también reduce la posibilidad de obtener mayores ganancias.
Una acción debe tener un valor de R cuadrada alto con respecto al índice de referencia para asegurar que se compare con el índice adecuado. La R cuadrada es una métrica estadística que muestra qué proporción de los cambios históricos en los precios de los valores puede explicarse por los cambios en el índice de referencia. Un valor con una R cuadrada alta con respecto a su índice de referencia puede indicar que este es más pertinente al utilizar la beta para evaluar el nivel de riesgo sistemático.
Por ejemplo, el rendimiento de un fondo cotizado en bolsa (ETF) de oro, como SPDR Gold Shares (GLD), se basa en lingotes de oro. Como resultado, el S&P 500 y un ETF de oro tendrían una relación baja de beta y de R cuadrada.
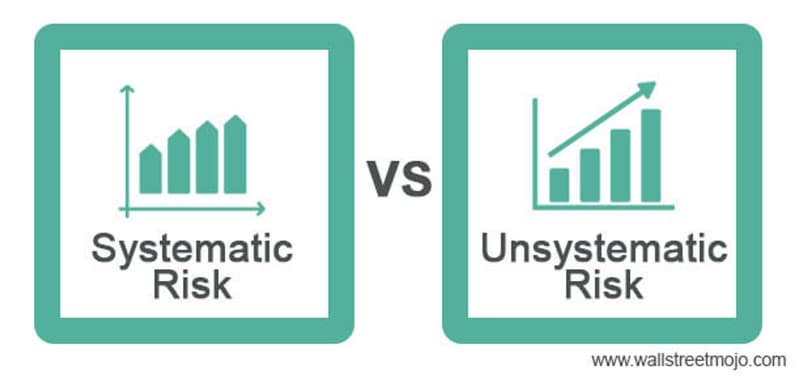
Un inversionista en acciones puede dividir el riesgo en dos categorías como una forma de analizarlo. En la primera categoría, el riesgo de que todo el mercado caiga se clasifica como riesgo sistemático. La crisis financiera de 2008 es un ejemplo de un evento de riesgo sistemático: ningún nivel de diversificación habría podido evitar que los inversionistas perdieran valor en sus portafolios de acciones. El riesgo no diversificable es otro nombre para el riesgo sistemático.
El riesgo no sistemático, a veces llamado riesgo diversificable, es la incertidumbre relacionada con una acción o un sector específico de la economía. Un ejemplo de riesgo no sistemático fue la impactante revelación de que Lumber Liquidators (LL) vendió en 2015 pisos de madera que contenían niveles peligrosos de formaldehído. Era un riesgo propio de esa empresa. En algunos casos, la diversificación puede ayudar a reducir el riesgo no sistemático.
¿Cómo funciona la beta?
Para determinar la beta de un activo, es necesario conocer la covarianza entre su rendimiento y el rendimiento del mercado, así como la varianza de los rendimientos del mercado.
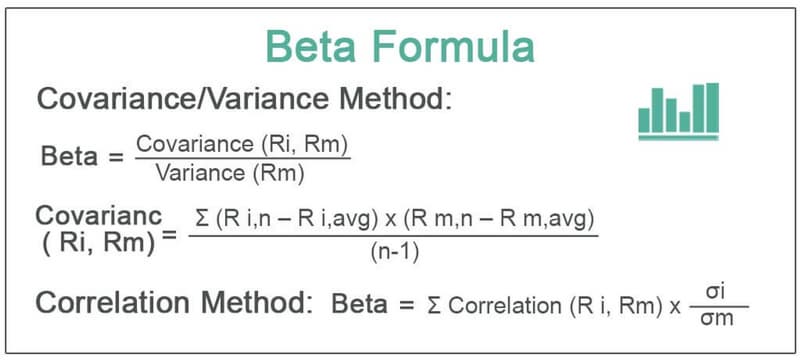
Covarianza: La covarianza entre dos acciones mide cómo se mueven juntas. Cuando la correlación es positiva, las acciones tienden a moverse en la misma dirección cuando sus precios suben o bajan. Cuando la covarianza es negativa, las acciones se mueven en direcciones opuestas.
Varianza: En cambio, la variación describe cuánto se desvía una acción de su promedio. Por ejemplo, la varianza se usa para medir la volatilidad del precio de una acción a lo largo del tiempo. La correlación entre los movimientos de precios de dos acciones distintas se mide mediante la covarianza.
La covarianza del rendimiento de un activo con el rendimiento del índice de referencia, dividida entre la varianza del rendimiento del índice de referencia durante un período específico, es la fórmula para calcular la beta.
Valores beta
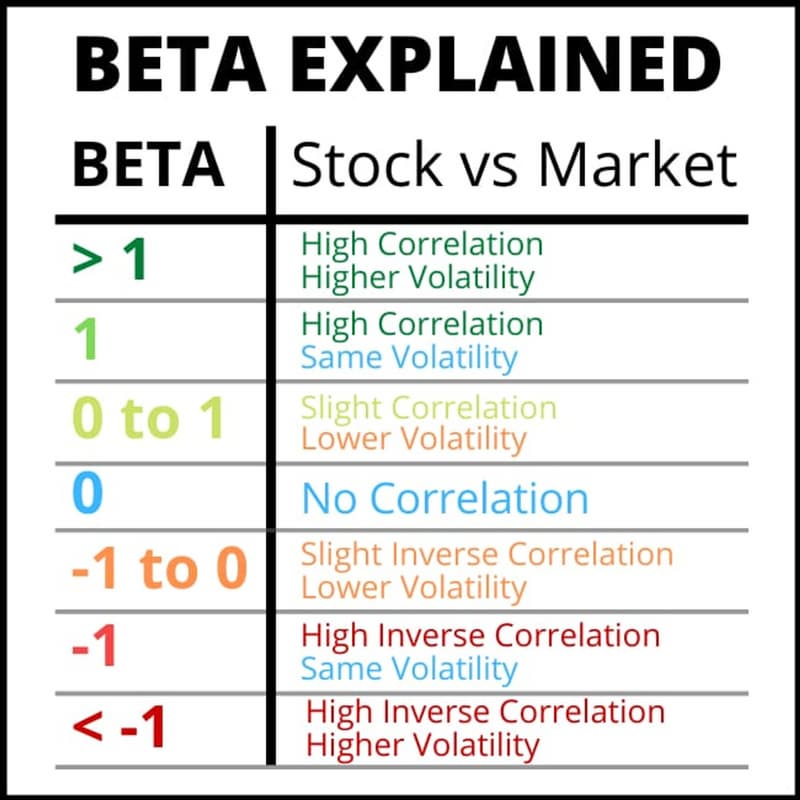
Valor beta igual a 1.0
El movimiento del precio de una acción está muy correlacionado con el mercado si su beta es de 1.0. Las acciones con una beta de 1 están expuestas al riesgo sistemático. Sin embargo, el cálculo de la beta no permite identificar ningún riesgo irracional. Se puede agregar a un portafolio una acción con una beta de 1.0 sin aumentar el riesgo ni la posibilidad de que el portafolio genere un rendimiento superior.
Valor beta inferior a uno
Un valor se considera teóricamente menos volátil que el mercado si su beta es inferior a 1.0. Un portafolio que incluye esta acción es menos riesgoso que el mismo portafolio sin ella. Por ejemplo, como suelen moverse más lentamente que los promedios del mercado, las acciones de empresas de servicios públicos suelen tener betas bajas.
Valor beta superior a uno
Un valor beta superior a 1.0 indica que, en teoría, el precio de los valores es más volátil que el mercado. Por ejemplo, se considera que una acción es 20% más volátil que el mercado si su beta es de 1.2. Las acciones de pequeña capitalización y las tecnológicas suelen tener betas superiores al índice de referencia del mercado. Esto sugiere que incluir la acción en un portafolio aumentará el riesgo del portafolio y también podría aumentar el rendimiento proyectado.
Valor beta negativo
Las betas de algunas acciones son negativas. Un valor beta de -1.0 indica que una acción tiene una correlación inversa de 1:1 con el índice de referencia del mercado. Las tendencias del índice de referencia podrían compararse con su opuesto, como una imagen en el espejo de esta acción. Las betas negativas se usan con opciones de venta (put) y ETF inversos. Además, algunos grupos industriales, como los productores de oro, suelen tener betas negativas.
Ventajas de la beta
La beta es útil para quienes siguen el CAPM. Es fundamental tener en cuenta la volatilidad del precio de las acciones al determinar el riesgo. Tiene sentido usar la beta como sustituto del riesgo si consideras que el riesgo es la probabilidad de que una acción pierda valor. Desde el punto de vista lógico, tiene mucho sentido. Piensa en una acción de una industria tecnológica en desarrollo cuyo precio fluctúa más que el mercado. Es difícil evitar la conclusión de que esta acción será más riesgosa que, por ejemplo, una acción de servicios públicos que funciona como refugio seguro y tiene una beta baja.
La beta también ofrece un indicador cuantitativo directo y fácil de usar. Sí, puede variar según el índice de mercado utilizado y el período de medición. Sin embargo, en general, el concepto de beta es bastante sencillo. Es una herramienta útil para determinar el costo del capital propio utilizado en un método de valuación.
Desventajas de la beta
La beta tiene muchas limitaciones si inviertes basándote en los fundamentos de una acción.
Para empezar, la beta no incluye datos recientes. Tomemos el ejemplo de una empresa de servicios públicos, la Empresa X. La Empresa X tiene una beta baja y se considera una acción defensiva. La beta histórica de X ya no reflejaba con precisión los riesgos considerables que asumió cuando entró al mercado de energía comercial y contrajo más deuda.
Sin embargo, muchas acciones tecnológicas aún son relativamente nuevas en el mercado y no cuentan con el historial de precios necesario para calcular una beta confiable.
Otro aspecto inquietante es que los movimientos de precios pasados son un indicador deficiente del comportamiento futuro. Las betas son, en esencia, como espejos retrovisores y no reflejan gran parte de lo que puede ocurrir en el futuro. Además, la beta de una sola acción tiende a cambiar con el tiempo, por lo que no es confiable. Por supuesto, la beta es una métrica de riesgo razonable para los operadores que buscan comprar y vender acciones rápidamente. Sin embargo, es menos útil para los inversionistas con horizontes de largo plazo.
Ejemplos de beta
La desviación estándar de los rendimientos del activo puede dividirse entre la desviación estándar de los rendimientos del índice de referencia para determinar la beta. La correlación entre los rendimientos del valor y los del índice de referencia se multiplica por el valor resultante.
Cálculo de la beta de Apple:
Un inversionista quiere comparar la beta de Apple (AAPL) con la del SPDR S&P 500 ETF Trust (SPY). La correlación entre AAPL y SPY durante los últimos cinco años es de 0.83. La desviación estándar de los rendimientos de AAPL es de 23.42%, mientras que la de SPY es de 32.21%.
Beta de AAPL = 0.83 × (0.2342/0.3221) = 0.6035
Como la beta de AAPL, de 0.6035, sugiere que, en teoría, la acción presenta una volatilidad 40% menor que SPY, en esta situación se consideraría que AAPL es menos volátil que SPY.
Cálculo de la beta de Tesla:
Supongamos que el inversionista también desea determinar la beta de Tesla (TSLA) respecto a SPY. Las estadísticas recientes de los últimos cinco años muestran que TSLA y SPY tienen una correlación de 0.032 y una varianza de 0.015, respectivamente.
Beta de TSLA = (0.032/0.015) = 2.13
Como resultado, hipotéticamente, TSLA es un 113% más volátil que SPY.
Evaluación de riesgos
La definición más común de riesgo es la posibilidad de sufrir pérdidas. Naturalmente, cuando los inversionistas piensan en el riesgo, consideran la posibilidad de que las acciones que compren pierdan valor. El problema es que, cuando se usa como indicador del riesgo, la beta no distingue entre las fluctuaciones de precios al alza y a la baja. La mayoría de los inversionistas considera que las caídas son un riesgo y las subidas, una oportunidad. Con la beta, no pueden distinguir entre ambas. Para la mayoría de los inversionistas, eso no tiene mucho sentido.
Warren Buffett dijo una vez: «Bueno, quizá eso esté bien en la práctica, pero nunca funcionará en teoría», una afirmación interesante sobre la perspectiva de la comunidad académica respecto a la inversión en valor.
Los inversionistas de valor critican la beta porque sugiere que una acción que ha sufrido una fuerte caída de valor ahora es más riesgosa que antes. Un inversionista de valor sostendría que una empresa representa una inversión de menor riesgo cuando su valor disminuye, ya que los inversionistas aún pueden comprar las mismas acciones a un precio más bajo, aunque su beta haya aumentado como resultado de la caída. La beta de la acción no tiene nada que ver con el precio que se paga por ella en relación con variables subyacentes, como cambios en la administración, el lanzamiento de nuevos productos o los flujos de efectivo previstos.
Como compara el rendimiento de una acción con el del mercado en su conjunto, su beta fluctúa con el tiempo.
El «padre de la inversión en valor», Benjamin Graham, y sus seguidores contemporáneos buscaban empresas bien administradas con un «margen de seguridad», es decir, la capacidad de tolerar sorpresas desfavorables. Algunos factores de seguridad se derivan del balance general, como una baja proporción de deuda respecto al capital total. Otros son resultado del crecimiento sostenido, las utilidades o los dividendos. Evitar pagar de más tiene varios beneficios importantes. Por ejemplo, suele considerarse que las empresas con múltiplos bajos de utilidades son más seguras que aquellas con múltiplos altos, aunque no siempre es así.
Beta en la práctica vs. beta en teoría
La teoría del coeficiente beta parte del supuesto estadístico de que los rendimientos de las acciones se distribuyen normalmente. Sin embargo, los mercados financieros pueden deparar grandes sorpresas. En realidad, los rendimientos no siempre siguen una distribución normal. Por lo tanto, lo que la beta de una acción podría indicar sobre su posible movimiento futuro no necesariamente es preciso.
Aunque las fluctuaciones del precio de una acción sean menos pronunciadas, una acción con una beta muy baja podría estar atravesando una tendencia bajista de largo plazo. Por lo tanto, agregar una acción con tendencia bajista y beta baja solo reduce el riesgo de un portafolio si el inversionista define el riesgo de manera estricta en términos de volatilidad (en lugar de considerarlo como la posibilidad de sufrir pérdidas). En la práctica, es poco probable que una acción con beta baja y tendencia bajista mejore el rendimiento de un portafolio.
De forma similar, el riesgo de un portafolio aumentará si una acción con beta alta es muy volátil durante una tendencia alcista, aunque también puede contribuir a las ganancias. Antes de asumir que una acción aumentará o reducirá el riesgo de un portafolio, se recomienda que los inversionistas que usan la beta para evaluarla también la analicen desde otros puntos de vista, como sus características fundamentales o técnicas.
En conclusión
Las betas varían entre empresas e industrias. Por ejemplo, muchas acciones de empresas de servicios públicos tienen betas inferiores a 1. Por otro lado, muchas acciones de empresas de alta tecnología que cotizan en Nasdaq tienen valores beta superiores a 1, lo que aumenta la posibilidad de obtener un mayor rendimiento, pero también incrementa el riesgo.
Los inversionistas deben distinguir entre los riesgos a largo plazo y los peligros a corto plazo (donde la beta y la volatilidad de los precios son útiles) (donde son más frecuentes los factores de riesgo fundamentales de mayor alcance).
Las acciones de beta baja pueden interesar a quienes buscan inversiones de bajo riesgo, ya que su valor no suele caer tanto como el mercado en general durante las bajas. Sin embargo, durante las alzas del mercado, esas mismas acciones tampoco suelen subir tanto como el mercado en general. Los inversionistas pueden evaluar la relación ideal entre riesgo y rendimiento de su portafolio calculando y comparando las betas. Comparar la beta de una acción con sus precios objetivo de analistas y otros indicadores clave de valuación puede ofrecer una visión más completa del riesgo y el rendimiento. También puedes consultar las clasificaciones de acciones para ver cómo se comparan las betas en el mercado.
Preguntas frecuentes
¿Qué se considera una buena beta para una acción?
La beta se usa como indicador del riesgo o la volatilidad de una acción en relación con el mercado en general. Por lo tanto, una beta adecuada dependerá de tu tolerancia al riesgo y tus objetivos. Si, por ejemplo, quieres replicar el mercado en general en tu portafolio mediante un ETF indexado, una beta de 1.0 sería ideal. Si eres un inversionista conservador que busca preservar el capital, podría ser más adecuada una beta menor. En un mercado alcista, las betas superiores a 1.0 tienden a generar rendimientos por encima del promedio, pero también pérdidas mayores cuando el mercado cae.
¿Es la beta una buena medida del riesgo?
Muchos expertos coinciden en que, aunque la beta proporciona cierta información sobre el riesgo, no es una medida eficaz del riesgo por sí sola. La beta solo analiza el desempeño pasado de una acción en relación con el S&P 500 y no ofrece ninguna orientación sobre el futuro. Tampoco toma en cuenta los fundamentos de una empresa, sus ganancias ni su potencial de crecimiento.
¿Cómo se interpreta la beta de una acción?
Una beta de 1.0 para una acción significa que ha sido tan volátil como el mercado en general (es decir, el índice S&P 500). Si el índice sube o baja 1%, la acción también lo haría, en promedio. Las betas superiores a 1.0 indican mayor volatilidad: por ejemplo, si la beta fuera 1.5 y el índice subiera o bajara 1%, la acción se habría movido 1.5%, en promedio. Las betas inferiores a 1.0 indican menor volatilidad: si la acción tuviera una beta de 0.5, habría subido o bajado apenas medio punto porcentual mientras el índice se movía 1%.
¿Qué factores afectan los valores de una beta?
- Naturaleza del negocio. Por lo general, las utilidades de una empresa fluctúan con el tiempo debido a los ciclos económicos. Las utilidades pueden aumentar durante la fase de crecimiento del ciclo económico y disminuir cuando la empresa atraviesa la fase de contracción. Por lo tanto, las utilidades de la empresa están relacionadas con las condiciones del negocio. En estas circunstancias, las betas contables suelen correlacionarse con la beta de mercado, que se basa en los rendimientos del mercado bursátil y no en las utilidades.
- Apalancamiento financiero. El apalancamiento financiero se refiere a la proporción de deuda en la estructura financiera de una empresa. Muestra cuánta deuda ha contraído una empresa para operar. Cuanto mayor sea la deuda, mayor será el riesgo para la empresa. Por eso, un aumento del apalancamiento financiero incrementa el riesgo financiero. Como resultado, también aumentará la beta de las acciones de la empresa.
- Apalancamiento operativo. El apalancamiento operativo es el cambio en las ganancias económicas antes de intereses e impuestos. El apalancamiento operativo hace que las empresas sean más volátiles en cuanto a la gestión de sus activos. Las empresas con un mayor nivel de arrendamientos operativos son más riesgosas; por consiguiente, sus acciones tienen una beta más alta.
¿Puede verse afectada la beta por los precios de las acciones?
La beta indica qué tan volátil es el precio de una acción en comparación con el mercado bursátil en general. Una beta mayor que 1 indica que el precio de una acción fluctúa más (es decir, es más volátil) que el mercado en general. Una beta menor que 1 indica que el precio de una acción es menos volátil que el mercado en general.


