Beta 的定義
一檔股票相對於整體市場的波動程度,會以其Beta 值衡量。舉例來說,根據定義,S&P 500 指數的 Beta 值為 1.0,而個別公司的評級則取決於其與整體市場的偏離程度。
Beta 值高於 1.0 的股票,長期來看波動幅度會大於市場。若股票的波動幅度小於市場,其 Beta 值就低於 1.0。低 Beta 股票的風險較低,但潛在報酬也較低;高 Beta 股票則被認為風險較高,但潛在報酬也較高。
資本資產定價模型(CAPM)用於計算股權投資成本,其中一項要素就是 Beta。根據投資者對投資風險的評估,股東可合理預期的報酬率,是透過 CAPM 公式,利用市場平均報酬率和股票的 Beta 值計算得出。透過這種方式,Beta 可能會影響股票預測報酬率和股價。
Beta 如何運作?
最後,投資人會利用股票的 Beta,判斷它會為投資組合增加多少風險。市場波動性極低的股票雖然不會大幅提高投資組合的風險,但也會降低獲得較高收益的可能性。
股票相對於基準指數應具有較高的 R 平方值,才能確保比較時採用的基準指數適當。R 平方是一種統計指標,表示證券歷史價格變動中,有多少比例可由基準指數的變動解釋。若證券相對於其基準指數的 R 平方值較高,使用 Beta 值評估系統性風險程度時,可能表示該基準指數更具參考性。
例如,黃金指數股票型基金(ETF)(如 SPDR Gold Shares(GLD))的績效取決於黃金現貨。因此,S&P 500 與黃金 ETF 的 Beta 值和 R 平方相關性都會偏低。
股票投資人可以將風險分為兩類,作為思考風險的一種方式。整體市場下跌的風險屬於第一類,稱為系統性風險。2008 年金融危機就是系統性風險事件的例子;無論投資人如何分散投資,都無法避免股票投資組合價值下跌。系統性風險也稱為不可分散風險。
非系統性風險有時也稱為可分散風險,是指與特定股票或經濟產業相關的不確定性。例如,Lumber Liquidators(LL)在 2015 年被揭露銷售的硬木地板含有不安全含量的甲醛,這就是非系統性風險的例子。這是該公司特有的風險。在某些情況下,分散投資有助於降低非系統性風險。
Beta 如何運作?
要判定證券的 Beta,必須了解該證券報酬與市場報酬之間的共變異數,以及市場報酬的變異數。
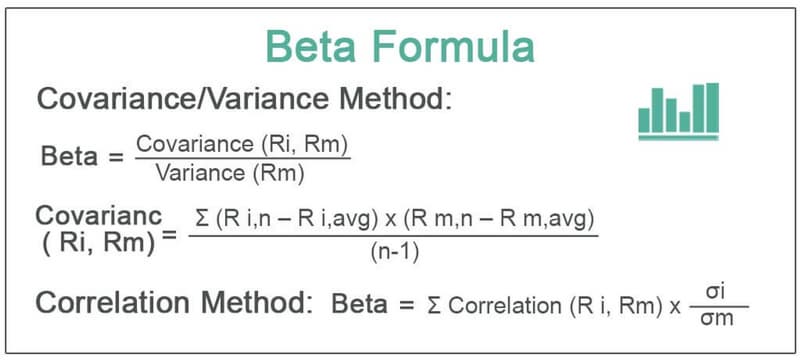
共變異數:兩檔股票的共變異數用來衡量它們的共同走勢。由於兩者呈正相關,當股價上漲或下跌時,這些股票往往會同步變動。共變異數為負時,兩檔股票的走勢則彼此相反。
變異數:相較之下,變異描述的是股票偏離其平均值的程度。例如,變異數可用來衡量特定股票價格隨時間變動的波動程度。兩檔不同股票價格走勢之間的相關性則以共變異數衡量。
特定期間內,資產報酬率與基準報酬率的共變異數,除以基準報酬率的變異數,就是計算 Beta 的公式。
Beta 值
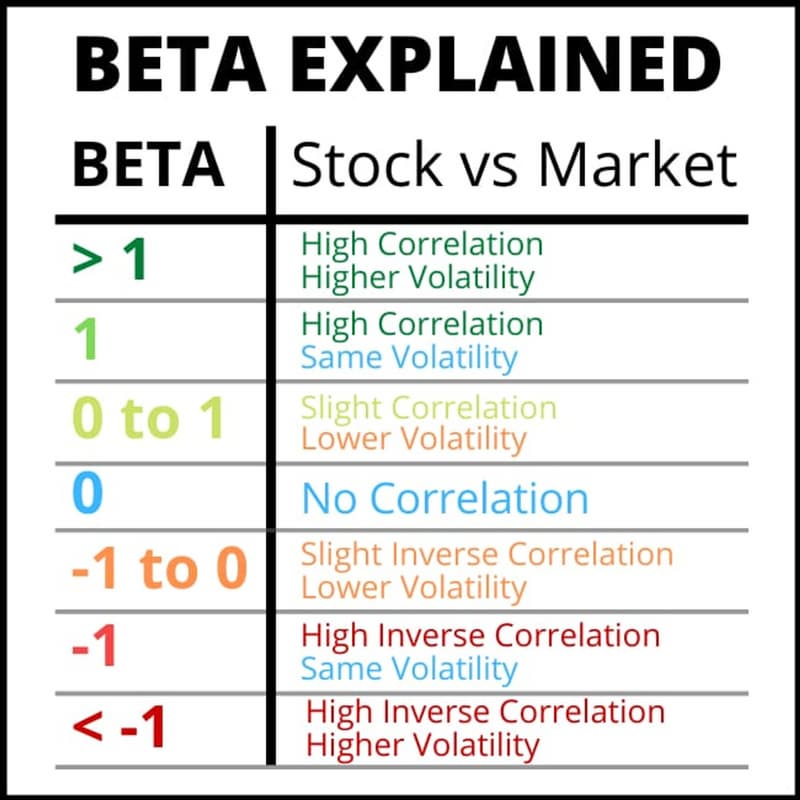
Beta 值等於 1.0
如果一檔股票的 Beta 值為 1.0,其股價走勢就與市場高度相關。Beta 值為 1 的股票具有系統性風險,但 Beta 值的計算無法辨識任何非理性風險。將 Beta 值為 1.0 的股票納入投資組合,不會增加風險,也不會提高投資組合產生超額報酬的可能性。
Beta 值小於 1
如果某檔證券的 Beta 值低於 1.0,理論上其波動度就低於市場。納入這檔股票的投資組合,風險會低於未納入這檔股票的相同投資組合。以公用事業股為例,由於股價波動通常比市場平均慢,因此 Beta 值往往偏低。
Beta 值大於 1
Beta 值大於 1.0,代表這些證券的價格理論上比市場更具波動性。例如,若一檔股票的 Beta 值為 1.2,通常表示其波動性被認為比市場高 20%。小型股和科技股的 Beta 值經常高於市場基準。這表示將該股票納入投資組合,可能會提高投資組合的風險,也可能提高預期報酬。
負 Beta 值
某些股票的 Beta 值為負。股票與市場基準指數呈 1:1 反向相關時,其 Beta 值為 -1.0。基準指數的走勢可能與這類股票的走勢相反,就像照鏡子一樣。負 Beta 適用於賣權和反向 ETF。此外,少數產業族群,例如金礦業者,經常有負 Beta。
Beta 的優勢
對 CAPM 的支持者來說,Beta 很有用。評估風險時,將股價波動納入考量至關重要。如果您認為風險代表股票價值下跌的可能性,那麼以 Beta 作為風險的替代指標是合理的,從邏輯上來說也很有道理。想像一檔屬於新興科技產業的股票,股價波動幅度大於大盤。很難不認為這檔股票的風險高於公用事業股,例如一檔可作為避風港、Beta 值偏低的公用事業股。
Beta 也提供了一項簡單易用的量化指標。沒錯,依據採用的市場指數和衡量期間不同,Beta 值也會有所差異。不過,整體而言,Beta 的概念相當簡單。它是估算估值方法中所採用股權成本的實用工具。
Beta 的缺點
如果您是根據股票的基本面進行投資,Beta 值有許多缺點。
首先,Beta 值不會納入最新資料。以公用事業公司 X 為例。X 的 Beta 值偏低,因此被視為防禦型股票。然而,X 過去的 Beta 值已無法準確反映公司進入能源交易市場並增加負債後所承擔的重大風險。
不過,許多科技股上市時間仍不長,缺乏足夠的股價歷史資料,無法計算出可信的 Beta 值。
過去的價格走勢並不能很好地預示未來表現,這也是另一個令人不安的地方。Beta 本質上像是後照鏡,無法反映多少未來情況。此外,單一股票的 Beta 指標可能隨時間改變,因此並不可靠。當然,對想快速買賣股票的交易者來說,Beta 是不錯的風險指標;但對投資期限較長的投資人而言,幫助就比較有限。
Beta 範例
可將該資產報酬率的標準差除以基準指數報酬率的標準差,以求得 Beta。再將該證券與基準指數報酬率之間的相關係數乘以所得數值。
計算 Apple 的 Beta:
一位投資人想比較 Apple(AAPL)與 SPDR S&P 500 ETF Trust(SPY)的 Beta。過去五年,AAPL 與 SPY 的相關係數為 0.83。AAPL 報酬率的標準差為 23.42%,SPY 報酬率的標準差則為 32.21%。
AAPL 的 Beta 值 = 0.83 × (0.2342/0.3221) = 0.6035
由於 AAPL 的 Beta 值為 0.6035,代表理論上這檔股票的波動幅度比 SPY 低 40%,因此在此情況下,AAPL 會被視為比 SPY 波動性低。
計算 Tesla 的 Beta 值:
假設投資人也想計算 Tesla(TSLA)相對於 SPY 的 Beta。近五年的統計資料顯示,TSLA 與 SPY 的相關係數和變異數分別為 0.032 和 0.015。
TSLA 的 Beta 值 = (0.032/0.015) = 2.13
因此,理論上 TSLA 的波動性比 SPY 高出 113%。
風險評估
一般常用的風險定義是可能遭受損失。投資人想到風險時,自然會考慮所買股票價值下跌的可能性。然而,若將 Beta 作為風險的替代指標,它無法區分價格上漲和下跌的波動。多數投資人將下跌視為風險,將上漲視為機會。使用 Beta,投資人無法區分這兩者。對大多數投資人來說,這實在不太合理。
Warren Buffett 曾說:「嗯,這在現實中或許沒問題,但在理論上永遠行不通。」這句話有趣地反映了學界對價值投資的看法。
價值型投資人不認同 Beta 值,因為它暗示一檔股價大幅下跌的股票,如今比之前風險更高。價值型投資人會認為,當一家公司的價值下跌時,投資這家公司反而風險較低,因為即使股價下跌導致 Beta 值上升,投資人仍能以較低的價格買進相同數量的股票。股票的 Beta 值與投資人買進時支付的價格無關,也與管理階層變動、新產品推出或預期現金流等基本面因素無關。
由於它會將個股報酬率與整體市場報酬率相比,因此個股的 Beta 值會隨時間波動。
「價值投資之父」Benjamin Graham 及其同時代的追隨者,會尋找經營良好的企業,並重視其「安全邊際」,也就是承受意外利空的能力。有些安全因素可從資產負債表看出,例如較低的負債對總資本比率;有些則來自持續成長、獲利或股利。避免付出過高價格有幾項重要好處。例如,獲利倍數較低的公司通常被認為比倍數較高的公司安全,不過情況並非總是如此。
實務中的 Beta 與理論中的 Beta
Beta 係數理論在統計上假設股票報酬率呈常態分布。然而,金融市場可能出現重大意外。實際上,報酬率並非總是呈常態分布。因此,股票的 Beta 所暗示的未來潛在走勢不一定準確。
即使股價波動幅度較小,Beta 值很低的股票仍可能正處於長期跌勢。因此,只有當投資人將風險狹義地界定為波動性(而非潛在損失)時,將處於跌勢的低 Beta 股票納入投資組合才會降低風險。實際上,處於跌勢的低 Beta 股票不太可能提升投資組合的績效。
同樣地,如果高 Beta 股票在上漲趨勢中波動劇烈,投資組合的風險就會增加,但也可能因此有所獲利。在認定某檔股票會增加或降低投資組合風險之前,建議使用 Beta 評估股票的投資人,也從其他角度評估,例如基本面或技術面特徵。
總結來說
不同企業和產業的 Beta 值各有差異。例如,許多公用事業類股的 Beta 值低於 1。另一方面,許多在 Nasdaq 掛牌的高科技股票 Beta 值高於 1,獲得較高報酬率的機會也較大,但風險同樣較高。
投資人必須區分長期風險與短期危險(此時 Beta 係數和價格波動性較有參考價值)(此時整體層面的基本面風險因素更為常見)。
低 Beta 股票可能會吸引尋求低風險投資的投資人,因為在市場走跌時,這類股票的價值跌幅不會像整體市場那麼大。不過,在市場上漲時,同樣的股票漲幅也不會像整體市場那麼大。投資人可以計算並比較 Beta 值,評估投資組合理想的風險報酬比。將股票的 Beta 值與分析師目標價及其他重要估值比率一併比較,有助於更全面地了解風險與報酬;您也可以瀏覽股票排名,查看不同股票的 Beta 值在整體市場中的比較。
常見問題
股票的 Beta 值多少才算好?
Beta 常用來衡量股票相對於整體市場的風險或波動程度。因此,適合的 Beta 值取決於您的風險承受度和投資目標。舉例來說,如果您想讓投資組合的表現貼近整體市場,例如透過指數 ETF 投資,理想的 Beta 值會是 1.0。如果您是希望保本的保守型投資人,較低的 Beta 值可能更適合。在多頭市場中,Beta 值高於 1.0 的股票通常會帶來高於平均水準的報酬,但在下跌市場中也會造成更大的損失。
Beta 是評估風險的好指標嗎?
許多專家都認為,Beta 值雖然能提供一些風險資訊,但單獨用來衡量風險並不有效。Beta 值只會參考股票過去相對於 S&P 500 的表現,無法提供任何前瞻性資訊。此外,它也不會考量公司的基本面、盈餘或成長潛力。
如何解讀股票的 Beta?
股票的 Beta 值為 1.0,表示其波動程度與整體市場(也就是 S&P 500 指數)相同。若指數上漲或下跌 1%,平均而言,該股票也會如此。Beta 值大於 1.0,表示波動程度較高——例如,若 Beta 值為 1.5,且指數上漲或下跌 1%,平均而言,該股票的漲跌幅會是 1.5%。Beta 值小於 1.0,表示波動程度較低:若股票的 Beta 值為 0.5,當指數漲跌 1% 時,該股票的漲跌幅就只有 0.5%。
哪些因素會影響 Beta 值?
- 業務性質。公司的盈餘通常會隨時間因景氣循環而波動。在景氣循環的成長階段,盈餘可能增加;而公司處於收縮階段時,盈餘則可能減少。因此,公司的盈餘與景氣狀況有關。在這種情況下,會計 Beta 通常與市場 Beta 相關;市場 Beta 是根據股價報酬而非盈餘計算的。
- 財務槓桿。財務槓桿是指公司財務結構中的負債比重,反映公司為營運業務所承擔的債務規模。負債越多,企業面臨的風險就越高。因此,財務槓桿上升會增加財務風險,也會提高公司股票的 Beta 值。
- 營運槓桿。營運槓桿是稅前及利息前經濟收益的變化。具有營運槓桿會使公司的資產管理更具波動性。營業租賃較高的公司風險較高,因此其股票的 Beta 值也較高。
Beta 會受到股價影響嗎?
Beta 值表示一檔股票的價格相較於整體股市的波動程度。Beta 值大於 1,表示股價波動比整體市場更劇烈(也就是波動性更高);Beta 值小於 1,則表示股價波動性低於整體市場。


