財務比率的定義
為了取得有關公司的實用資料,財務比率會根據從財務報表收集的數值計算得出。量化分析會運用財務報表(包括資產負債表、損益表和現金流量表)中的資料,評估公司的流動性、槓桿程度、成長、利潤率、獲利能力、報酬率、估值及其他因素。
比率類別
以下類別用來分類財務比率:
流動性比率
稱為流動性比率的財務指標,用來評估公司償還短期與長期債務的能力。
槓桿財務比率
槓桿比率用來衡量透過負債取得的資金。換句話說,槓桿財務比率可用來評估組織持有的負債金額。
效率比率
效率比率(也常稱為活動比率)用來衡量企業運用資源與資產的效率。
獲利能力比率
獲利能力比率衡量公司相對於銷售額、資產負債表上的資產、營業費用及股東權益的獲利能力。
市場價值比率
市場價值比率用於評估公司的每股股價,而像是依市值排名的股票這類資源,有助於了解這些數字的背景。
財務比率分析有什麼用途?
1. 追蹤公司表現
為了辨識企業內可能正在形成的趨勢,會針對各期間計算特定財務比率,並追蹤其隨時間的變化。例如,負債比率上升可能表示企業負債沉重,未來甚至可能面臨違約風險。
2. 對公司績效進行比較判斷
透過比較一家公司的財務比率與主要競爭對手的財務比率,可以判斷該公司的表現優於或遜於產業平均。分析師或投資人可以比較不同公司的資產報酬率,找出哪家公司運用資產的效率最高。
組織內部與外部的合作夥伴都會使用財務比率:
- 外部使用者:外部使用者包括金融分析師、散戶、債權人、競爭對手、稅務與監管機關,以及產業觀察人士。
- 內部使用者:管理階層、員工及業主。
3. 檢視各公司的營運效率
我們可以藉助特定比率來分析公司的營運效率,例如存貨週轉率、固定資產週轉率和應收帳款週轉率。這些比率可以與同產業其他公司的比率比較,以判斷哪些公司的管理效率較佳。這些比率也能衡量公司運用資產創造收入的能力。第三,這些比率會檢視公司的幾項特性,例如公司通常需要多久才能向債權人收回款項,或需要多久才能將存貨轉換為現金。因此,效率比率相當重要,因為它們有助於提高獲利能力。
4. 各公司的流動性
公司能否履行短期義務,取決於其流動性。這裡指的是短期承諾、可在一年內償還的短期貸款,或營業週期中的義務。例如,積欠的薪資、各類債權人款項、稅款及未付帳單等。公司的流動性以流動比率和速動比率衡量。
5. 有助於辨識公司的營運風險
透過比率分析,更深入了解公司的業務是其中一項最重要的好處。公司可以計算槓桿程度(財務槓桿與營運槓桿),藉此了解營運風險,也就是固定成本與未償債務的運用如何影響獲利能力。
6. 用於公司的規劃與未來預測
透過辨識趨勢,分析師和經理人可以協助投資人等外部利害關係人,對未來做出重要決策。例如,他們可以判斷是否要投資某個專案。
財務比率的類型
1. 每股盈餘(EPS)
公司的獲利除以普通股流通在外股數,得出每股盈餘(EPS)。這個數字用來衡量公司的獲利能力。企業通常會公布經調整的每股盈餘,以排除特殊費用及可能的股權稀釋影響。
企業被認為越有獲利能力,每股盈餘(EPS)就越高。
如何計算每股盈餘(EPS)
淨利通常也稱為利潤或盈餘,是以淨利除以流通在外股數計算得出。為了納入選擇權、可轉換債務或認股權證可能產生的股份,分子和分母會經過更複雜的調整。如果調整方程式的分子以納入持續進行的流程,計算結果就會更切合實際。
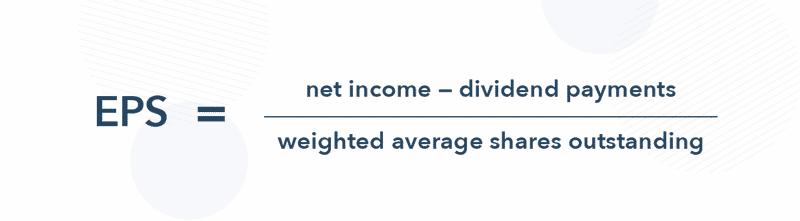
資產負債表和損益表用來判定期末流通在外普通股股數、特別股(如有)支付的股利,以及淨利或盈餘。由於普通股股數會隨時間波動,採用報導期間的加權平均值會更準確。
計算加權平均流通在外股數時,必須將股票股利和股票分割納入考量,以確定整體流通在外股數。部分資料來源會採用期末流通在外股數總額,讓計算更容易。
EPS 有什麼用途?
每股盈餘是評估公司絕對獲利能力時最重要的指標之一。它在決定本益比(P/E)時扮演重要角色,因為 EPS 就是 P/E 中的「E」。投資人可以用公司的股價除以每股盈餘,了解市場願意為每一美元的盈餘支付多少,藉此判斷股票的價值。
選股時可參考的各種指標之一是每股盈餘(EPS)。如果您有興趣買賣或投資股票,下一步就是選擇符合您投資風格的券商。
由於普通股股東無法直接取得公司的盈餘,單看 EPS 的絕對數值,對投資人而言可能意義不大。相較之下,投資人會將 EPS 與股價相比,以評估盈餘的價值,以及他們對未來成長的信心。
2. 本益比(P/E)
用來評估公司的比率,透過比較目前股價與每股盈餘,稱為本益比(EPS)。股價倍數或盈餘倍數也是本益比的其他稱呼。
投資人和分析師會使用本益比,在公平比較的基礎上評估公司股票的相對價值。本益比也可用來比較公司與自身過去的表現,或比較不同時期或彼此之間的整體市場。本益比可以採用預估值(前瞻)或歷史值(回溯)。
計算本益比
此流程會使用以下公式與計算:
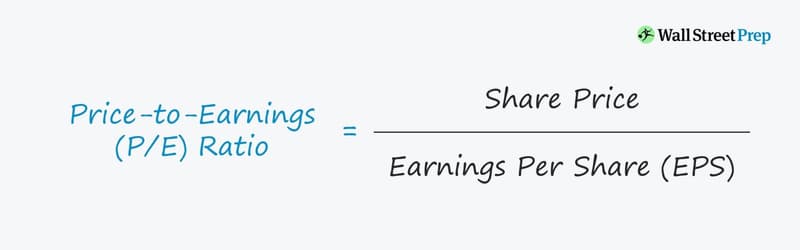
只要用目前股價除以每股盈餘(EPS),即可得出本益比(P/E)。
只要在任何財經網站輸入公司的股票代號,就能輕易查到目前股價(P);然而,雖然這項實際指標顯示投資人目前必須為一檔股票支付的價格,EPS 的定義就沒那麼明確了。
EPS 主要有兩種類型。TTM 是華爾街對「過去 12 個月」的簡稱,代表企業過去 12 個月的表現。第二種 EPS 可在公司的財報中看到,財報通常會提供 EPS 指引,代表公司對未來盈餘所做的最佳估計。這兩種 EPS 分別是計算歷史本益比與預估本益比的基礎。
本益比如何運作?
投資人和分析師最常用來估算股票相對價值的方法之一,是本益比(P/E)。股票的本益比可用來評估股價是否被高估或低估。也可以將公司的本益比與同產業的其他股票,或整體市場(例如 S&P 500 指數)比較。投資人經常也會參考股票的分析師目標價,評估市場預期股價接下來的走勢。
有時,關注長期估值趨勢的分析師會參考 P/E 10 或 P/E 30 指標,兩者分別以過去 10 年或 30 年的盈餘計算平均值。這些較長期的衡量指標能納入景氣循環的波動,因此在評估 S&P 500 等股票指數的整體價值時,經常會用到。
S&P 500 的本益比從低點約 5 倍(1917 年)到高於 120 倍(2009 年金融危機前夕)都有。S&P 500 的長期平均本益比約為 16 倍,這表示該指數成分股的估值約為其加權平均盈餘的 16 倍。
3. 股東權益報酬率(ROE)
股東權益報酬率(ROE)是一項財務績效指標,計算方式是以淨利除以股東權益。由於股東權益是以公司的資產減去債務計算,因此 ROE 也稱為淨資產報酬率。
ROE 被視為衡量公司獲利能力及創造利潤效率的指標。ROE 越高,代表公司管理階層越能有效運用股東權益創造收益與成長。
計算 ROE
計算 ROE 在發放股利給普通股股東之前、支付特別股股東股利之後,以及支付利息給貸款人之前,計算淨利。
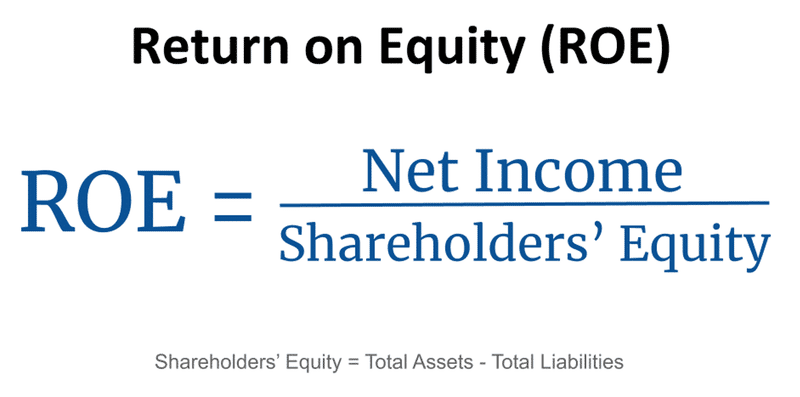
淨利是公司在特定期間的收入扣除淨費用與稅款後的總額。計算平均股東權益時,須加上期初權益。計算期間應與淨利的計算期間同時開始並結束。
損益表列出最近一個完整會計年度的淨利,這段期間通常也稱為過去 12 個月,代表該期間財務活動的總和。資產負債表會持續記錄公司資產與負債隨時間產生的所有變動,投資人可以在其中找到股東權益。
由於損益表與資產負債表之間存在差異,最佳做法是使用一段期間的平均股東權益計算 ROE。
ROE 與股價表現的關係
假設此比率大致符合或略高於同業平均,股東權益報酬率(ROE)可用來估算永續成長率與股利成長率。儘管可能會遇到一些困難,ROE 仍可作為起點,用來預測股票未來的成長率與股利成長率。這兩個公式彼此相關,也能讓企業之間的比較更容易。
將 ROE 除以公司的盈餘留存率,即可計算公司的未來成長率。企業為支持未來成長而保留或再投資的淨利百分比,稱為盈餘留存率。
4. 負債資本比率
負債資本比率可用來衡量組織的財務槓桿。計算方式是將公司的計息負債(包括短期和長期負債)除以總資本。總資本是指所有計息負債加上股東權益,股東權益可能包括普通股、特別股和非控制權益等證券。
所有計息負債加上股東權益(可能包含普通股、特別股及非控制權益等),稱為總資本。
計算負債資本比率
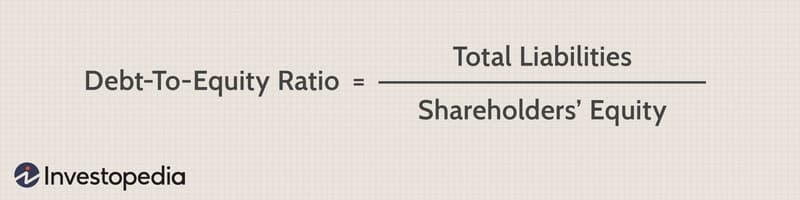
負債資本比率是以公司的總負債除以總資本計算而得,而總資本由總負債和股東權益總額組成。
負債資本比率有什麼用?
分析師和投資人可以透過檢視公司的負債資本比率,更了解公司的財務結構,並判斷其是否值得投資。在其他條件相同的情況下,負債資本比率越高,公司的風險就越大。這是因為比率越高,代表公司的資金來源中,負債相較於股權所占的比重越大,因此還款義務也越重;若未能按時償還債務,違約風險也會更高。
然而,某個程度的負債可能會讓一家企業陷入致命危機,對另一家企業卻幾乎沒有影響。由於總資本是以債務占資本的比例,而非固定的現金金額來衡量,因此能更真實地呈現公司的財務狀況。
5. 利息保障倍數(ICR)
利息保障倍數是一項衡量負債與獲利能力的指標,可用來評估企業支付現有債務利息的難易程度。將公司在特定期間的息稅前利益(EBIT)除以利息費用,所得即為利息保障倍數。
已獲利息倍數(TIE)比率是利息保障倍數的另一種稱呼。貸款機構、投資人和債權人常用這項指標,評估公司目前債務的風險,或評估其未來借款的風險。
利息保障倍數如何運作?
利息保障倍數中的「保障」指的是公司可運用現有盈餘支付利息的季度或會計年度數。簡單來說,這個比率顯示公司能履行財務義務的次數。
公式如下:
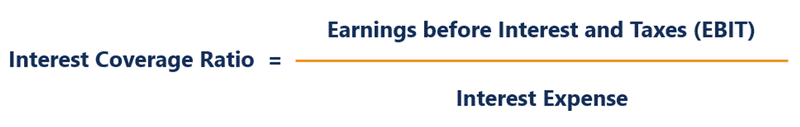
比率越低,代表公司的債務相關成本越高,可用於其他用途的現金越少。如果公司的利息保障倍數只有 1.5 或更低,市場可能會質疑其支付利息的能力。
為了度過未來可能難以預見的金融危機,公司的獲利必須高於支付利息所需的金額。公司履行利息支付義務的能力是償債能力的一環,也會大幅影響股東報酬。
利息保障倍數——它有多重要?
任何企業都必須持續密切關注利息支出。當公司難以履行債務義務時,可能被迫增加借款,或動用現金準備金;而這些資金原本更適合投資於資本資產,或保留作為緊急備用金。
觀察單一時點的利息保障倍數,有助於深入了解公司的目前財務狀況;但若持續追蹤一段時間,通常能更準確地掌握公司的現況與發展趨勢。
投資人可以每季檢視一家公司的利息保障倍數,例如回顧過去五年的數據,判斷這項比率是上升、下降,還是維持穩定。這是評估公司短期財務狀況的好方法。
此外,任何特定比率水準是否可接受,在某種程度上取決於評估者。作為對企業債務收取較高利率的交換,某些銀行或潛在債券買方可能會接受較不理想的比率。
6. 企業價值/EBIT
稱為 EBIT/EV 倍數的財務比率,也就是息稅前利益(EBIT)除以企業價值(EV),可用來計算公司的「盈餘殖利率」。
哥倫比亞商學院教授、知名價值投資人Joel Greenblatt推廣了以 EBIT/EV 倍數作為盈餘殖利率與價值替代指標的概念。
EBIT/EV 倍數如何運作?
用來評估公司價值的一項指標稱為企業價值(EV)。相較於只評估市值,EV 能更清楚呈現公司的實際價值,因此投資人經常利用 EV 比較不同公司,尋找潛在投資標的。
EBIT/EV 倍數和 EV/Sales 是投資人可用來比較公司的兩種比率,兩者都將 EV 納為重要組成部分。以下公式可用來計算公司的 EV:
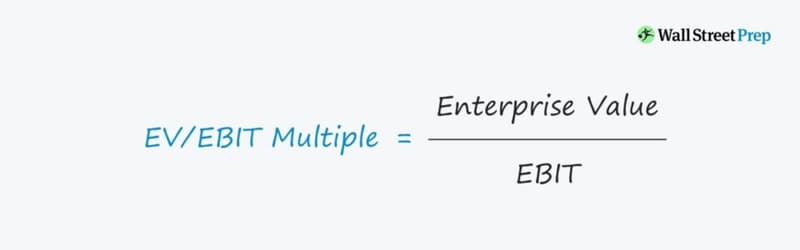
EV 結果會顯示購買整個企業所需的金額。有些 EV 計算會納入特別股和少數股權。不過,少數股權和特別股在絕大多數企業的資本結構中並不常見。因此,計算 EV 時通常不會將它們納入。
由於 EBIT/EV 旨在代表盈餘殖利率,倍數越高,對投資人越有利。這項指標天生偏好手上現金較多、負債較低的企業。其他條件相同時,資產負債表槓桿較高的公司,風險會高於槓桿較低的公司。手上現金較多及/或負債較少的公司,企業價值(EV)會較低,因此盈餘殖利率也會較高。
EBIT/EV 倍數的優點
相較於股東權益報酬率(ROE)或投入資本報酬率等較傳統的獲利能力比率,EBIT/EV 比率或許能提供更準確的比較(ROIC)。雖然 EBIT/EV 比率並不常用,但在比較企業時確實有幾項重要優勢。
首先,以 EBIT 而非淨利(NI)衡量獲利能力,可消除不同稅率造成的潛在扭曲。其次,透過使用 EBIT/EV,將不同資本結構的影響標準化。
在比較盈餘殖利率時,Greenblatt認為,EBIT「讓我們能以相同基準比較負債金額不同、稅率也不同的企業。」他認為分母應採用 EV,因為 EV 同時包含市值和負債價值。
7. 營業利益率
營業利益率用來計算企業每一元銷售額所賺取的利潤,扣除人工、原物料等變動生產成本,但尚未扣除利息或稅款。計算方式是以營業利益除以企業的銷售淨額。一般而言,比率越高越好,代表企業營運效率佳,且擅長將銷售額轉化為利潤。
營業利益率如何運作?
企業的營業利益率(也稱為銷售報酬率,ROS)是衡量企業經營狀況及其從銷售中獲利能力的可靠指標。投資人和貸款人特別重視這項指標,因為它能顯示營收中有多少比例可用於支付利息等非營業費用。
營業利益率大幅波動,是企業經營風險的重要指標。檢視公司的歷年營業利益率,也有助於判斷其業績是否有所改善。更完善的管理控制、更有效的資源運用、更好的定價策略,以及更成功的行銷,都可能提高營業利益。
營業利益率可定義為公司本業獲利占總營收的比率。投資人可以藉此判斷公司的營收主要來自本業,還是其他來源,例如投資。
計算營業利益率
營業利益率的計算方式如下:
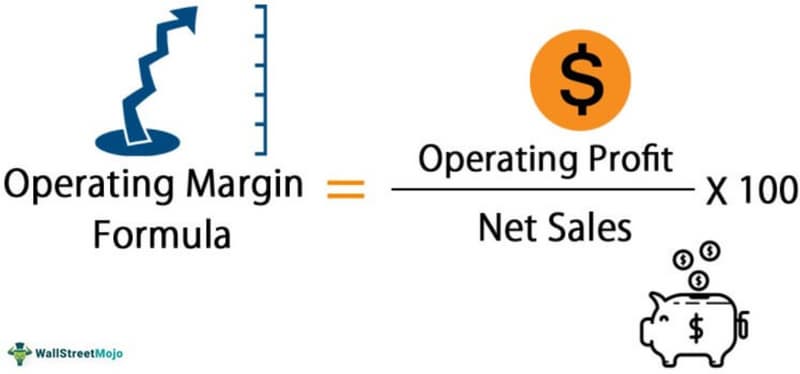
營業利益率計算中的分子是公司的息稅前利益(EBIT)。營業利益也稱為息稅前利益(EBIT),計算方式是以營收扣除銷貨成本(COGS),以及公司營運所需的一般銷售、管理等費用,但不包含利息和稅款。
8. 速動比率
速動比率可評估公司運用流動性最高的資產償付短期債務的能力,也是衡量公司短期流動性狀況的指標。
這也稱為「酸性測試比率」,因為它顯示公司能多快運用近現金資產(可迅速轉換為現金的資產)償付流動負債。在俚語中,能立即得出結果的快速測試稱為「酸性測試」。
速動比率如何運作?
速動比率以金額比較公司的流動負債與可用的流動性資產。流動負債是公司必須在一年內償還給債權人的債務或承諾;流動性資產則是容易轉換成現金,且在公開市場出售時對成交價格影響不大的流動資產。
速動比率為 1 通常被視為一般水準,表示企業手上的資產恰好足以償付所有短期債務。速動比率低於 1 的公司,近期可能無法清償所有流動負債;速動比率高於 1 的公司,則能立即清償所有流動負債。舉例來說,速動比率為 1.5,表示企業每有 1 美元的流動負債,就有 1.50 美元的流動資產可供償付。
雖然這類根據數據計算的比率能讓人了解公司的經營可行性及某些面向,卻無法完整呈現公司的整體狀況。若要全面了解公司的財務體質,納入其他相關指標至關重要。
公司的流動性與財務健全程度越好,速動比率通常越高;不過,若要全面了解公司的財務狀況,也應考量其他相關指標。
計算速動比率
速動比率有幾種不同的計算方式。最常見的方法是將流動負債乘以流動性最高的資產總額:
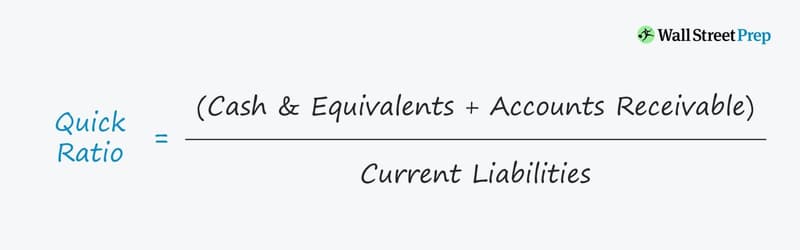
最具流動性、可迅速轉換為現金的流動資產稱為速動資產。
企業也可以視其持有的流動資產類型,從資產負債表中扣除流動性較低的流動資產,以計算速動資產。例如,存貨和預付費用可能無法迅速或輕易轉換為現金,因此企業可能會以下列方式計算速動資產:
速動資產 = 流動資產總額−存貨−預付費用,其中
- TCA=流動資產總額
- PE=預付費用
任何計算速動資產的方法,都可用來計算流動負債,因為所有流動負債都已納入計算。
結論
公司可以透過財務比率進行比較。投資人可能會用這些比率評估特定產業的股票,也可以用來衡量企業,並與其過去的表現比較。
您可以輕鬆找到計算財務比率所需的資料。公司的財務報表包含所有資料。取得原始資料後,您可以將資料輸入財務分析軟體,善加利用。
投資人會尋找能讓自己取得優勢的資源。然而,缺乏經驗的投資人通常會誤解一些最出色、也可能最容易使用的工具,因而避而遠之。
了解財務比率的意義及計算方式,或許能讓您對自己的投資決策更有信心,也能幫助您避免常見的投資錯誤。
常見問題
為什麼投資人會使用財務比率?
財務比率是了解公司成功可能性的重要工具。不同的財務比率可以呈現公司績效的不同面向。若要全面了解公司,最好參考多種比率,而不是只看一種。投資人可以結合這些比率與進一步研究取得的其他資料,決定是否投資。
這些比率可以作為比較工具嗎?
投資人可以檢視不同公司的相同財務比率,縮小潛在投資標的的範圍。或者,也可以將幾家不同企業的比率,與同一產業的標準比率相比。最後,若要從歷史角度了解績效,將近期計算出的比率與同一家公司歷年計算的類似比率相比,可能會帶來新的啟發。此外,您也可以評估不同公司的歷史比率表現。
投資人可以透過比較財務比率,對潛在投資標的做出更深入、詳盡的判斷。
流動性比率有什麼用途?
公司的短期流動性可透過流動性比率觀察,這些比率能反映公司的財務狀況。例如,流動比率為正值就是一項良好指標,表示企業擁有足夠的流動資產來償還短期債務。
另一方面,流動比率過高可能表示企業未能善用多餘現金。投資人應考慮是否有過多現金可用來提升營運績效。如果流動比率偏高,是否應將更多流動資產投入營運以促進成長?
本益比高一點比較好,還是低一點比較好?
這取決於您看重投資標的哪些特質。本益比反映股價與每股盈餘之間的關係。本益比較低的股票可能被低估,因此可能是值得考慮的投資。不過,本益比偏低也可能是公司財務狀況不佳所致。
較高的本益比可能表示一檔股票價格偏高,但也可能只是代表公司營運狀況良好,而且很可能會持續下去。
將本益比用作感興趣股票的相對價值比較工具,通常是最好的運用方式。或者,您也可以評估幾檔股票的本益比,並與產業標準比較。
債務資本比率有哪些限制?
公司採用的會計做法可能會影響其負債資本比率。財務報表上的數值通常是依歷史成本會計編製,可能無法準確反映目前的市場價值。為避免比率失真,計算時務必使用正確的數值。


