Definição de índices financeiros
Para obter dados úteis sobre uma empresa, os índices financeiros são calculados com base em valores numéricos coletados das demonstrações financeiras. A análise quantitativa é usada para avaliar a liquidez, a alavancagem, o crescimento, as margens, a lucratividade, as taxas de retorno, a avaliação e outros fatores de uma empresa com base nos dados de suas demonstrações financeiras, que incluem o balanço patrimonial, a demonstração do resultado e a demonstração dos fluxos de caixa.
Categorias de índices
As seguintes categorias são usadas para classificar índices financeiros:
Índices de liquidez
Indicadores financeiros chamados índices de liquidez avaliam a capacidade de uma empresa de quitar dívidas de curto e longo prazo.
Índices de alavancagem financeira
Os índices de alavancagem quantificam o capital obtido por meio de dívidas. Em outras palavras, os índices financeiros de alavancagem são usados para avaliar o volume de dívida de uma organização.
Índices de eficiência
Os índices de eficiência, muitas vezes chamados de índices financeiros de atividade, são usados para avaliar com que eficácia uma empresa utiliza seus recursos e ativos.
Índices de rentabilidade
Os índices de rentabilidade avaliam a capacidade de uma empresa de gerar lucro em relação às vendas, aos ativos do balanço patrimonial, às despesas operacionais e ao patrimônio líquido.
Índices de valor de mercado
Os índices de valor de mercado são usados para avaliar o preço por ação de uma empresa, e recursos como ações classificadas por valor de mercado podem ajudar a contextualizar esses números.
Análise de índices financeiros – para que serve?
1. Acompanha o desempenho da empresa
Para identificar tendências que possam estar se formando em uma empresa, determinados índices financeiros são calculados para cada período, e suas variações ao longo do tempo são acompanhadas. Por exemplo, um índice crescente de dívida em relação aos ativos pode indicar que uma empresa está muito endividada e pode eventualmente correr risco de não honrar suas dívidas.
2. Faça avaliações comparativas sobre o desempenho das empresas.
É possível determinar se uma empresa está apresentando um desempenho melhor ou pior do que a média do setor comparando seus índices financeiros com os de seus principais concorrentes. Um analista ou investidor pode identificar qual empresa usa seus ativos com mais eficiência comparando o retorno sobre ativos de diferentes empresas.
Tanto os parceiros internos quanto os externos da organização usam índices financeiros:
- Usuários externos: incluem analistas financeiros, investidores de pequeno porte, credores, concorrentes, órgãos fiscais e reguladores e observadores do setor.
- Usuários internos: O grupo gestor, os funcionários e os proprietários.
3. Avaliando a eficiência operacional das empresas
Podemos analisar o nível de eficiência de uma empresa com a ajuda de índices específicos, como o giro de estoque, o giro do ativo imobilizado e o giro de contas a receber. Esses índices podem ser comparados aos de outras empresas do mesmo setor para determinar quais são administradas com mais eficiência. Eles também avaliam a capacidade de uma empresa de usar seus ativos para gerar receita. Em terceiro lugar, examinam várias características da empresa, como o tempo que ela geralmente leva para receber dinheiro dos credores ou para converter o estoque em dinheiro. Por isso, os índices de eficiência são importantes, pois podem aumentar a lucratividade.
4. A liquidez das empresas
A capacidade de uma empresa de cumprir suas obrigações de curto prazo depende de sua liquidez. Estamos falando de compromissos de curto prazo, empréstimos que podem ser quitados em até um ano ou do ciclo operacional. Por exemplo, salários atrasados, valores devidos a diversos credores, impostos, contas não pagas etc. A liquidez das empresas é medida pelos índices de liquidez corrente e seca.
5. Ajuda a identificar os riscos do negócio da empresa
Uma das vantagens mais importantes da análise de índices é a possibilidade de compreender melhor os negócios da empresa. Ao calcular as alavancagens (financeira e operacional), a empresa pode entender o risco do negócio, ou seja, como sua estrutura de custos fixos e suas dívidas em aberto afetam a lucratividade.
6. Para o planejamento e as projeções futuras da empresa
Ao identificar tendências, analistas e gestores podem ajudar partes interessadas externas, como investidores, a tomar decisões cruciais sobre o futuro. Por exemplo, podem determinar se devem investir em um projeto.
Tipos de índices financeiros
1. Lucro por ação (LPA)
O lucro de uma empresa é dividido pelo número de ações ordinárias em circulação para chegar ao lucro por ação (LPA). Esse valor é usado para avaliar a lucratividade da empresa. É comum que as empresas divulguem o LPA ajustado por despesas incomuns e possível diluição das ações.
Quanto mais lucrativa uma empresa é considerada, maior é seu LPA.
Como calcular o lucro por ação (LPA)
O lucro líquido, comumente chamado de lucro ou ganhos, é calculado dividindo-se o lucro líquido pelo número de ações em circulação. O numerador e o denominador são ajustados em um cálculo mais complexo para levar em conta as ações que podem ser emitidas por opções, dívidas conversíveis ou warrants. Se o numerador da equação for ajustado para levar em conta processos em andamento, ela se torna muito mais relevante.
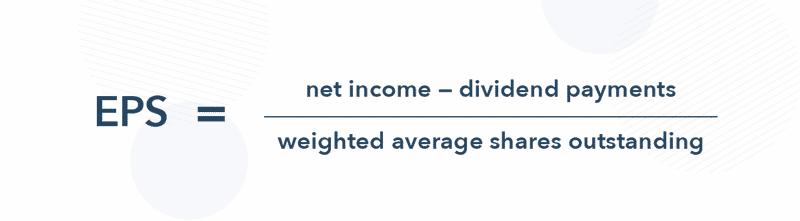
O balanço patrimonial e a demonstração de resultados são usados para determinar o número de ações ordinárias em circulação no fim do período, os dividendos pagos sobre ações preferenciais (se houver) e o lucro líquido ou lucro. Como o número de ações ordinárias pode variar ao longo do tempo, é mais preciso usar uma média ponderada para o período de divulgação.
O número médio ponderado de ações em circulação deve levar em conta dividendos em ações e desdobramentos para determinar o total de ações em circulação. Algumas fontes de dados podem simplificar o cálculo usando o total de ações em circulação no fim de um período.
Para que serve o lucro por ação (LPA)?
Uma das métricas mais importantes para avaliar a lucratividade absoluta de uma empresa é o lucro por ação. Ele desempenha um papel importante na determinação do índice preço/lucro (P/L), em que o LPA corresponde ao “L” do P/L. Ao dividir o preço da ação de uma empresa pelo seu lucro por ação, o investidor pode determinar o valor de uma ação com base em quanto o mercado está disposto a pagar por cada dólar de lucro.
Um dos vários indicadores que você pode usar para escolher ações é o lucro por ação (LPA). Se você tem interesse em negociar ou investir em ações, o próximo passo é escolher uma corretora que combine com seu estilo de investimento.
Como os acionistas comuns não têm acesso direto aos lucros, comparar o lucro por ação (LPA) em termos absolutos pode não dizer muito aos investidores. Em vez disso, para avaliar o valor dos lucros e o grau de confiança no crescimento futuro, os investidores comparam o LPA com o preço da ação.
2. Índice preço/lucro (P/L)
O índice usado para avaliar uma empresa que compara o preço atual de suas ações com o lucro por ação é chamado de índice preço/lucro (EPS). O múltiplo de preço ou os múltiplos de lucro são outros nomes para o índice preço/lucro.
Investidores e analistas usam os índices preço/lucro (P/L) para avaliar o valor relativo das ações de uma empresa em uma comparação equivalente. O P/L também pode ser usado para comparar uma empresa com seu desempenho passado ou para comparar mercados amplos ao longo do tempo ou entre si. As estimativas de P/L podem ser projetadas ou calculadas com base nos resultados passados.
Calculando o índice P/L
Neste processo, são utilizados a seguinte fórmula e o seguinte cálculo:
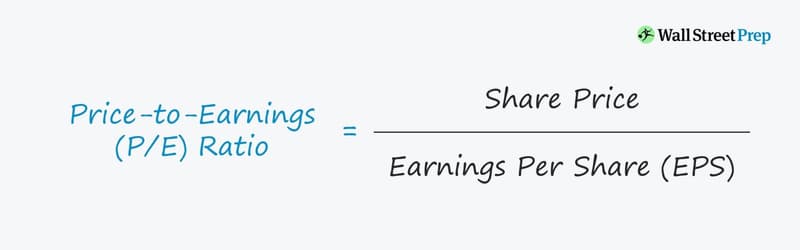
Basta dividir o preço atual da ação pelo lucro por ação (LPA) para obter o índice P/L.
O preço atual da ação (P) pode ser facilmente determinado ao inserir o símbolo da empresa em qualquer site de finanças. No entanto, embora essa métrica indique o preço que os investidores precisam pagar atualmente por uma ação, o LPA é um pouco menos claro.
Há dois tipos principais de LPA. No jargão de Wall Street, TTM significa “últimos 12 meses”. Esse indicador representa o desempenho da empresa nos últimos 12 meses. O segundo tipo de LPA pode ser encontrado no relatório de resultados de uma organização, que costuma apresentar projeções de LPA. Isso representa a estimativa mais bem fundamentada da empresa para os lucros futuros. Essas diferentes versões do LPA servem de base, respectivamente, para os índices P/L histórico e P/L projetado.
Como funciona o índice P/L?
Um dos métodos mais populares entre investidores e analistas para estimar o valor relativo de uma ação é o índice preço/lucro (P/L). O P/L de uma ação pode ser usado para avaliar se ela está sobreavaliada ou subavaliada. O P/L de uma empresa também pode ser comparado ao de outras ações do mesmo setor ou ao do mercado como um todo, como o índice S&P 500. Os investidores costumam combinar essa análise com uma consulta às metas de preço dos analistas para avaliar para onde o mercado espera que o preço da ação vá em seguida.
Ocasionalmente, analistas interessados em padrões de valuation de longo prazo levam em conta as métricas P/L 10 ou P/L 30, que usam, respectivamente, a média dos lucros dos últimos 10 ou 30 anos. Essas medidas de longo prazo podem levar em conta as oscilações do ciclo econômico, por isso são frequentemente usadas para tentar determinar o valor geral de índices de ações como o S&P 500.
O índice preço/lucro (P/L) do S&P 500 variou de um mínimo de cerca de 5 vezes (em 1917) a mais de 120 vezes (em 2009, pouco antes da crise financeira). A média histórica de longo prazo do P/L do S&P 500 é de aproximadamente 16 vezes, o que significa que as ações que compõem o índice são avaliadas em 16 vezes seus lucros médios ponderados.
3. Retorno sobre o patrimônio líquido (ROE)
Uma métrica de desempenho financeiro conhecida como retorno sobre o patrimônio líquido (ROE) é calculada dividindo-se o lucro líquido pelo patrimônio líquido dos acionistas. O ROE também é chamado de retorno sobre os ativos líquidos, já que o patrimônio líquido dos acionistas é determinado subtraindo-se a dívida de uma empresa de seus ativos.
O ROE é considerado um indicador da lucratividade de uma empresa e de sua capacidade de gerar lucro. Quanto maior o ROE, mais eficaz é a gestão da empresa em gerar renda e crescimento a partir do capital próprio.
Como calcular o ROE
Calculando o ROE Antes que os dividendos sejam pagos aos acionistas ordinários, após os pagamentos aos acionistas preferenciais e antes do pagamento de juros aos credores, o lucro líquido é calculado.
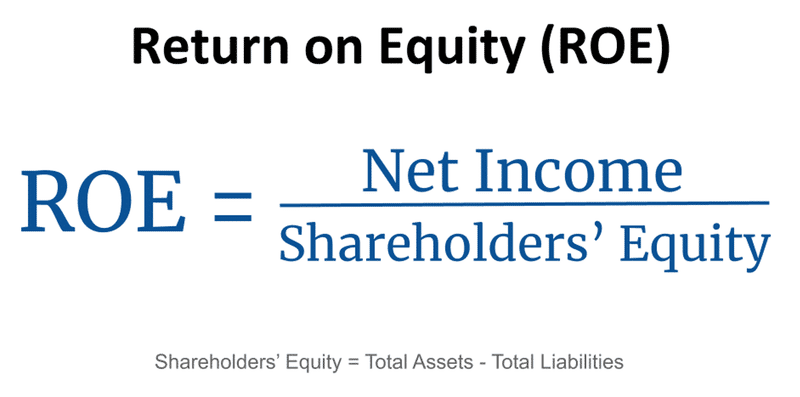
O lucro líquido é a soma das receitas, das despesas líquidas e dos impostos de uma empresa em um período específico. Para calcular o patrimônio líquido médio dos acionistas, adiciona-se o patrimônio líquido no início do período. O período deve começar e terminar ao mesmo tempo que o período em que o lucro líquido é obtido.
A demonstração de resultados inclui o lucro líquido do exercício fiscal completo mais recente, muitas vezes chamado de últimos 12 meses, que representa o total das atividades financeiras nesse período. O balanço patrimonial, que registra as mudanças acumuladas nos ativos e passivos de uma empresa ao longo do tempo, é onde os investidores podem encontrar o patrimônio líquido da empresa.
Devido à discrepância entre a demonstração do resultado e o balanço patrimonial, considera-se uma boa prática calcular o ROE com base no patrimônio líquido médio ao longo de um período.
A relação entre ROE e o desempenho das ações
Supondo que o índice esteja, em linhas gerais, alinhado à média do seu grupo de pares ou ligeiramente acima dela, o ROE pode ser usado para determinar as taxas de crescimento sustentável e de crescimento dos dividendos. Embora possa haver algumas dificuldades, o ROE pode ser um ponto de partida útil para elaborar projeções futuras da taxa de crescimento de uma ação e da taxa de crescimento dos dividendos. Essas duas fórmulas são funções uma da outra e podem ser usadas para comparar empresas com mais facilidade.
Ao dividir o ROE pela taxa de retenção da empresa, é possível calcular a taxa de crescimento futuro da empresa. A porcentagem do lucro líquido que uma empresa mantém ou reinveste para sustentar o crescimento futuro é conhecida como taxa de retenção.
4. Relação dívida/capital
O índice dívida/capital serve como indicador da alavancagem financeira de uma organização. Para calculá-lo, divide-se a dívida remunerada da empresa, incluindo passivos de curto e longo prazo, pelo capital total. O capital total corresponde à soma de toda a dívida remunerada com o patrimônio líquido dos acionistas, que pode incluir títulos como ações ordinárias, ações preferenciais e participações minoritárias.
A soma de toda a dívida remunerada com o patrimônio líquido dos acionistas, que pode incluir valores mobiliários como ações ordinárias, ações preferenciais e participações de minoritários, é chamada de capital total.
Calculando o índice dívida/capital
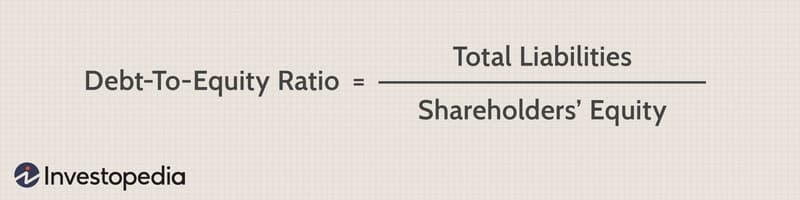
O índice dívida/capital é calculado dividindo-se a dívida total de uma empresa pelo capital total, composto pela dívida total e pelo patrimônio líquido total dos acionistas.
Como o índice dívida/capital é útil?
Analistas e investidores podem compreender melhor a estrutura financeira de uma empresa e determinar se ela é ou não um bom investimento observando seu índice dívida/capital. Mantidas as demais condições, uma empresa é mais arriscada quando esse índice é maior. Isso ocorre porque um índice mais alto indica que uma parcela maior do financiamento da empresa vem de dívidas, e não de capital próprio, o que implica uma obrigação maior de pagar as dívidas e um risco maior de execução da garantia do empréstimo caso a dívida não seja paga em dia.
No entanto, certo nível de endividamento pode ser fatal para uma empresa e quase não afetar outra. Como o capital total mede a dívida como proporção do capital, e não como um valor fixo em dinheiro, ele oferece uma visão mais realista da saúde financeira da empresa.
5. Índice de cobertura de juros (ICR)
Uma medida de endividamento e rentabilidade chamada índice de cobertura de juros é usada para avaliar com que facilidade uma empresa consegue pagar os juros de sua dívida existente. O lucro de uma empresa antes de juros e impostos (EBIT), dividido pela despesa com juros durante um período específico, resulta no índice de cobertura de juros.
O índice times interest earned (TIE) é outro nome para o índice de cobertura de juros. Esse método é frequentemente usado por credores, investidores e instituições financeiras para avaliar o risco de uma empresa em relação à sua dívida atual ou a possíveis empréstimos futuros.
Como funciona o índice de cobertura de juros?
O número de trimestres ou exercícios fiscais em que os pagamentos de juros podem ser feitos com os lucros atuais da empresa é chamado de “cobertura” no índice de cobertura de juros. Em termos mais simples, ele mostra quantas vezes a empresa consegue cumprir suas obrigações financeiras.
A equação é a seguinte:
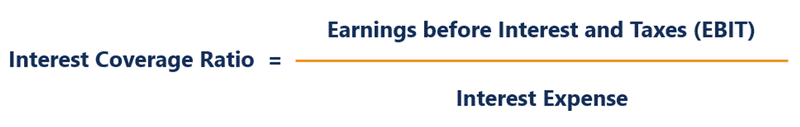
Quanto menor o índice, maiores são os custos da empresa relacionados à dívida e menos dinheiro ela tem disponível para outros usos. A capacidade da empresa de cobrir os custos com juros pode ser questionada se o índice de cobertura de juros for igual ou inferior a 1,5.
Para enfrentar futuras crises financeiras, talvez imprevisíveis, as empresas precisam ter lucros acima do necessário para pagar os juros. O retorno aos acionistas é significativamente influenciado pela capacidade de uma empresa de cumprir seus compromissos com juros, que é um componente de sua solvência.
Índice de cobertura de juros: qual é a sua importância?
Toda empresa precisa se preocupar constantemente, e com seriedade, com o pagamento de juros. Quando uma companhia tem dificuldade para cumprir suas obrigações, pode ser obrigada a assumir dívidas adicionais ou recorrer às reservas de caixa, que seriam muito mais bem investidas em ativos de capital ou mantidas à disposição para emergências.
Embora analisar um único índice de cobertura de juros possa oferecer informações valiosas sobre a situação financeira atual de uma empresa, acompanhar esse indicador ao longo do tempo costuma proporcionar uma visão consideravelmente mais precisa de sua situação e trajetória.
Os investidores podem determinar se o índice de cobertura de juros de uma empresa está aumentando, diminuindo ou se manteve estável ao analisá-lo trimestralmente, por exemplo, nos últimos cinco anos. Essa é uma ótima maneira de avaliar a saúde financeira de curto prazo de uma empresa.
Além disso, até certo ponto, a aceitabilidade de qualquer nível específico de um índice depende de quem o avalia. Em troca de cobrar da empresa uma taxa de juros mais alta sobre sua dívida, certos bancos ou potenciais compradores de títulos podem se contentar com um índice menos aceitável.
6. Valor da firma/EBIT
O múltiplo EBIT/EV, uma métrica financeira que corresponde ao lucro antes de juros e impostos (EBIT) dividido pelo valor da firma (EV), é usado para calcular o “rendimento dos lucros” de uma empresa.
Joel Greenblatt, conhecido investidor em valor e professor da Columbia Business School, popularizou a ideia de usar o múltiplo EBIT/EV como uma medida aproximada do rendimento dos lucros e do valor.
Como funciona o múltiplo EBIT/EV?
Uma métrica usada para avaliar uma empresa é chamada de valor da firma (enterprise value, EV). Como os valores da firma (EVs) oferecem uma visão mais clara do valor real de uma empresa do que é possível obter ao avaliar apenas a capitalização de mercado, os investidores costumam usar os EVs para comparar empresas ao avaliar possíveis investimentos.
O múltiplo EBIT/EV e o EV/Vendas são dois índices que os investidores podem usar para comparar empresas, pois ambos incluem o EV como componente-chave. A fórmula a seguir pode ser usada para calcular o EV de uma empresa:
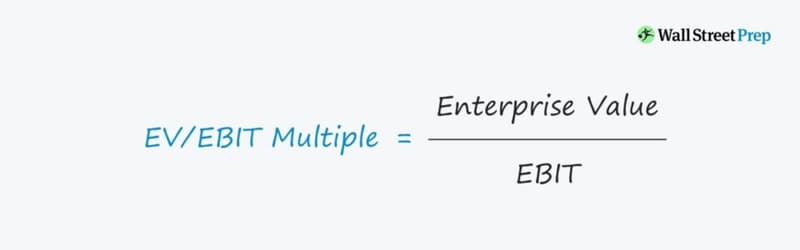
O resultado do EV mostra o valor necessário para comprar a empresa inteira. Alguns cálculos de EV incluem a adição de ações preferenciais e participação minoritária. Participações minoritárias e ações preferenciais são incomuns na estrutura de capital da grande maioria das empresas. Por isso, os EVs normalmente são calculados sem esses itens.
Como o EBIT/EV representa o rendimento dos lucros, um múltiplo mais alto é vantajoso para os investidores. Há um viés inerente em favor de empresas com mais caixa disponível e menos dívidas. Mantidas as demais condições, uma empresa com um balanço patrimonial alavancado é mais arriscada do que uma empresa menos alavancada. A empresa com mais caixa disponível e/ou menos dívidas terá um EV menor, o que resultará em um rendimento dos lucros maior.
Vantagens do múltiplo EBIT/EV
Em comparação com índices de rentabilidade mais tradicionais, como o retorno sobre o patrimônio líquido (ROE) ou o retorno sobre o capital investido (ROIC), o índice EBIT/EV pode oferecer uma comparação mais precisa. Embora o índice EBIT/EV não seja usado com frequência, ele oferece alguns benefícios importantes na comparação entre empresas.
Primeiro, usar o EBIT em vez do lucro líquido (LL) como medida de lucratividade elimina possíveis distorções causadas por diferentes alíquotas de impostos. Segundo, normalizar os efeitos de diferentes estruturas de capital por meio do uso de EBIT/EV.
Ao comparar os rendimentos dos lucros, o EBIT, segundo Greenblatt, “permite comparar empresas com diferentes níveis de endividamento e alíquotas de impostos com base nos mesmos critérios”. Ele acredita que o denominador deve ser o valor da firma (EV), pois inclui tanto a capitalização de mercado quanto o valor da dívida.
7. Margem operacional
A margem operacional calcula o lucro que uma organização obtém a cada dólar em vendas, após os custos variáveis de produção, como mão de obra e matérias-primas, mas antes dos juros ou impostos. Ela é calculada dividindo-se o lucro operacional pelas vendas líquidas de uma empresa. Em geral, índices mais altos são preferíveis, pois indicam que a empresa é eficiente em suas operações e consegue converter vendas em lucros.
Como funciona a margem operacional?
A margem operacional de uma empresa, também conhecida como retorno sobre vendas (ROS), é um indicador confiável de como ela é administrada e de sua eficiência em gerar lucro com as vendas. Investidores e credores dão atenção especial a esse indicador porque ele mostra a parcela da receita que pode ser usada para cobrir despesas não operacionais, como o pagamento de juros.
Margens operacionais muito instáveis são um sinal importante de risco empresarial. O mesmo vale para avaliar se o desempenho de uma empresa melhorou analisando suas margens operacionais históricas. Controles gerenciais melhores, uso mais eficiente dos recursos, preços mais competitivos e marketing mais bem-sucedido podem aumentar o lucro operacional.
A margem operacional pode ser definida como a proporção entre os lucros de uma empresa com sua atividade principal e sua receita total. Assim, os investidores podem determinar se a maior parte da receita de uma empresa vem de suas atividades principais ou de outras fontes, como investimentos.
Calculando a margem operacional
O cálculo da margem operacional é o seguinte:
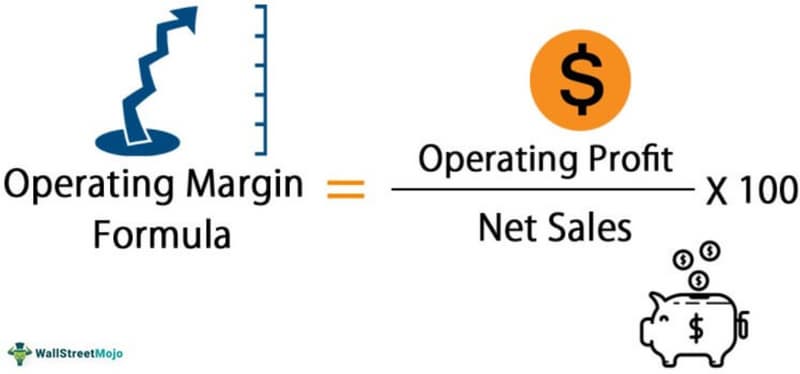
O numerador do cálculo da margem operacional é o lucro antes de juros e impostos (EBIT) de uma empresa. O lucro operacional, também conhecido como EBIT, é calculado subtraindo da receita o custo dos produtos vendidos (COGS) e as despesas normais de vendas, gerais e administrativas para manter a empresa em funcionamento, sem incluir juros e impostos.
8. Índice de liquidez seca
O índice de liquidez seca avalia a capacidade de uma empresa de cumprir suas obrigações de curto prazo usando seus ativos mais líquidos e serve como indicador de sua posição de liquidez de curto prazo.
Também é conhecido como “teste ácido”, pois mostra com que rapidez a empresa pode usar seus ativos quase monetários (ativos que podem ser convertidos rapidamente em dinheiro) para quitar seus passivos circulantes. Na linguagem informal, um teste rápido destinado a produzir resultados imediatos é chamado de “teste ácido”.
Como funciona o índice de liquidez seca?
O índice de liquidez seca compara as obrigações atuais de uma empresa com seus ativos líquidos disponíveis, em valor monetário. Passivos circulantes são dívidas ou compromissos que a empresa precisa pagar aos credores em até um ano, enquanto ativos líquidos são aqueles ativos circulantes que podem ser convertidos facilmente em dinheiro, com pouco impacto no preço obtido no mercado aberto.
Um índice de 1 é considerado o valor típico para o índice de liquidez seca. Isso significa que a empresa tem exatamente o volume necessário de ativos disponíveis para cobrir todas as suas obrigações imediatas. Uma empresa com índice de liquidez seca abaixo de 1 talvez não consiga quitar todos os seus passivos circulantes em um futuro próximo, enquanto uma empresa com índice de liquidez seca acima de 1 consegue quitar todos os seus passivos circulantes de uma só vez. Por exemplo, um índice de liquidez seca de 1,5 significa que uma empresa tem US$ 1,50 em ativos líquidos para cobrir cada US$ 1 em obrigações circulantes.
Embora esses índices, calculados com base em números, possam esclarecer a viabilidade de uma empresa e alguns de seus aspectos, eles não oferecem uma visão completa da saúde geral da empresa. Para ter uma visão completa da saúde financeira de uma empresa, é fundamental incluir outras métricas relacionadas.
Quanto melhores forem a liquidez e a saúde financeira de uma empresa, maior será seu índice de liquidez seca. No entanto, para ter uma visão completa da saúde financeira da empresa, é importante considerar outras métricas relacionadas.
Cálculo do índice de liquidez seca
O índice de liquidez seca pode ser calculado de algumas maneiras diferentes. O método mais comum é multiplicar o passivo circulante pela soma dos ativos mais líquidos:
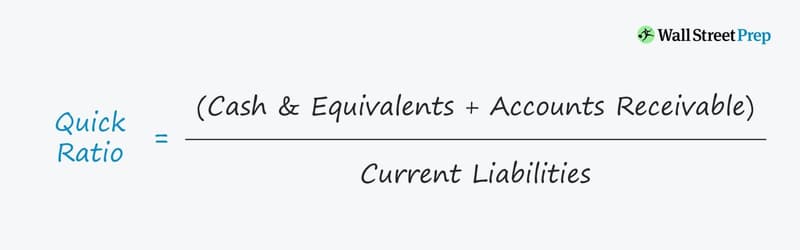
Os ativos circulantes mais líquidos, que podem ser prontamente convertidos em dinheiro, são chamados de ativos de liquidez imediata.
Uma empresa também pode determinar seus ativos de liquidez imediata subtraindo os ativos circulantes ilíquidos do balanço patrimonial, dependendo dos tipos de ativos circulantes que possui. Como estoques e despesas antecipadas, por exemplo, talvez não possam ser convertidos em dinheiro com rapidez ou facilidade, uma empresa pode determinar seus ativos de liquidez imediata da seguinte forma:
Ativos de liquidez imediata = TCA−Estoques−PE, em que
- TCA = Ativo circulante total
- PE = Despesas antecipadas
Qualquer método usado para calcular os ativos de liquidez imediata pode ser usado para calcular os passivos circulantes, pois todos os passivos circulantes são considerados no cálculo.
Conclusão
As empresas podem ser comparadas por meio de índices financeiros. Os investidores podem usá-los para avaliar ações de um determinado setor. Esses índices também podem oferecer uma medida de uma empresa que pode ser comparada ao desempenho passado dela.
Você encontra facilmente os dados necessários para calcular índices financeiros. As demonstrações financeiras de uma empresa contêm todos os dados. Depois de obter os dados brutos, você pode aproveitá-los inserindo-os no seu software de análise financeira.
Investidores buscam recursos que possam lhes oferecer uma vantagem. No entanto, investidores inexperientes costumam não entender e acabam evitando algumas das melhores ferramentas, que talvez também sejam as mais fáceis de usar.
Sua confiança nas decisões de investimento pode aumentar se você souber o que os índices financeiros significam e como calculá-los. Isso também ajudará você a evitar erros comuns ao investir.
Perguntas frequentes
Por que os investidores usam índices financeiros?
Os índices financeiros são uma ótima maneira de entender as chances de sucesso de uma empresa. Eles oferecem diferentes perspectivas sobre o desempenho da empresa. Para ter uma visão completa, é uma boa ideia usar vários índices, em vez de apenas um. Os investidores podem decidir se querem ou não fazer um investimento com base nesses índices e em outros dados obtidos em pesquisas adicionais.
Esses índices podem servir como ferramenta de comparação?
Um investidor pode analisar os mesmos índices de várias empresas para restringir a lista de possíveis investimentos. Outra opção é comparar os índices de algumas empresas diferentes com o mesmo índice de referência do setor. Por fim, para obter uma perspectiva histórica do desempenho, pode ser revelador comparar um índice calculado recentemente com um índice semelhante calculado ao longo do tempo para uma única empresa. Além disso, você pode avaliar os índices históricos de diferentes organizações.
Os investidores têm a oportunidade de obter conclusões detalhadas sobre possíveis investimentos por meio de comparações com índices financeiros.
Como os índices de liquidez são úteis?
A liquidez de curto prazo de uma empresa pode ser avaliada por meio dos índices de liquidez. Eles oferecem uma visão da saúde financeira da empresa. Um bom indicador, por exemplo, é um índice de liquidez corrente positivo. Isso significa que a empresa tem ativos líquidos suficientes para cobrir suas obrigações de curto prazo.
Por outro lado, um índice de liquidez corrente muito alto pode indicar que a empresa talvez não esteja usando da melhor forma o excesso de caixa. Os investidores devem avaliar se há caixa excedente que poderia ser usado para melhorar os resultados. Se o índice estiver alto, seria melhor investir uma parcela maior dos ativos circulantes para estimular o crescimento?
É melhor um índice P/L mais alto ou mais baixo?
Isso depende das características que você procura em um investimento. O índice preço/lucro (P/L) calcula a relação entre o preço de uma ação e seu lucro por ação. Uma ação com P/L mais baixo pode estar subavaliada e, portanto, ser um bom investimento. No entanto, esse índice também pode ser baixo devido à situação financeira ruim da empresa.
Um P/L mais alto pode indicar que uma ação está cara, mas isso pode simplesmente significar que a empresa está indo bem e provavelmente continuará assim.
Uma ferramenta de comparação de valor relativo entre as ações que você acompanha costuma ser a melhor forma de usar o P/L. Como alternativa, você pode avaliar o P/L de algumas ações em relação à média do setor.
Quais são as limitações do índice dívida/capital?
As práticas contábeis adotadas por uma empresa podem afetar seu índice dívida/capital. Os valores das demonstrações financeiras costumam se basear na contabilidade de custo histórico e podem não refletir com precisão os valores atuais de mercado. Para evitar distorções no índice, é fundamental garantir que o cálculo use os valores corretos.


