財務比率の定義
企業に関する有用なデータを得るため、財務比率は財務諸表から収集した数値を用いて算出されます。定量分析では、貸借対照表、損益計算書、キャッシュフロー計算書を含む財務諸表のデータを用いて、企業の流動性、レバレッジ、成長性、利益率、収益性、投資収益率、バリュエーションなどを評価します。
比率カテゴリー
財務比率は、以下のカテゴリーに分類されます:
流動性比率
流動性比率と呼ばれる財務指標は、企業が短期および長期の債務を返済する能力を評価します。
財務レバレッジ比率
レバレッジ比率は、負債によって調達された資本を数値化します。言い換えると、レバレッジに関する財務比率は、組織が抱える負債の額を評価するために用いられます。
効率性比率
効率性比率(活動性比率とも呼ばれます)は、企業が資源や資産をどれだけ効果的に活用しているかを測るために使われます。
収益性比率
収益性比率は、売上高、貸借対照表上の資産、営業費用、株主資本に対して、企業がどれだけ利益を上げる力があるかを測る指標です。
市場価値比率
市場価値比率は企業の1株当たり株価を評価するために使われます。時価総額順に並べた銘柄などのリソースは、こうした数値を理解するうえで役立ちます。
財務比率分析はどのように役立つのか?
1. 企業の業績を追跡する
企業内で形成されつつある可能性のある傾向を特定するため、各期間の特定の財務比率を算出し、その経時的な変化を追跡します。たとえば、負債資産比率の上昇は、企業の負債が大きく、最終的に債務不履行に陥るリスクがあることを示している可能性があります。
2. 企業の業績について比較判断を行う
財務比率を主な競合他社の財務比率と比較することで、その企業の業績が業界平均を上回っているか、下回っているかを判断できます。複数の企業の総資産利益率を比較すれば、アナリストや投資家は、どの企業が資産を最も効果的に活用しているかを把握できます。
組織内外のパートナーは、財務比率を利用します:
- 外部利用者: 外部利用者には、金融アナリスト、個人投資家、債権者、競合他社、税務当局や規制当局、業界関係者が含まれます。
- 内部利用者: 経営陣、従業員、所有者。
3. 各社の運営効率を検証する
特定の比率を用いて、企業の効率性の水準を分析できます。たとえば、在庫回転率、固定資産回転率、売掛金回転率などです。これらの比率を同じ業界の他社と比較することで、どの企業がより効率的に運営されているかを判断できます。また、企業が資産を活用して収益を生み出す能力も測定できます。第三に、債務者から資金を回収するまでに通常どのくらいかかるか、在庫を現金化するまでにどのくらいかかるかなど、企業のさまざまな特徴を調べます。このため、効率性比率は収益性の向上につながる可能性があり、重要です。
4. 各社の流動性
企業が短期的な債務を履行できるかどうかは、流動性によって決まります。ここでいう短期的な債務とは、1年以内に返済できる短期借入金や、事業サイクル内に支払期限が来る債務のことです。たとえば、未払いの給与、さまざまな債権者への未払い金、税金、未払いの請求書などが該当します。企業の流動性は、流動比率と当座比率で測定します。
5. 企業の事業リスクの特定に役立つ
財務比率分析を活用する大きなメリットの一つは、企業の事業をより深く理解できることです。財務レバレッジと営業レバレッジを算出することで、固定費や未返済の負債が利益にどのような影響を与えるか、つまり事業リスクを把握できます。
6. 企業の計画策定と将来予測に向けて
傾向を特定することで、アナリストや運用担当者は、投資家などの社外関係者が将来に関する重要な判断を下すのを支援できる場合があります。たとえば、あるプロジェクトに投資するかどうかを判断できます。
財務比率の種類
1. 1株当たり利益(EPS)
企業の利益を普通株式の発行済株式数で割ると、1株当たり利益(EPS)が算出されます。この数値は、企業の収益性を測るために使われます。企業は通常、一時的な費用や株式の希薄化の可能性を調整したEPSを公表します。
企業の収益性が高いと判断されるほど、EPSも高くなります。
1株当たり利益(EPS)の求め方
純利益は、一般に利益または収益とも呼ばれ、純利益を発行済株式数で割って算出されます。オプション、転換社債、ワラントによって発行される可能性のある株式を考慮するため、より複雑な計算では分子と分母が調整されます。計算式の分子を継続中の事業活動を考慮するように変更すると、より実態に即した指標になります。
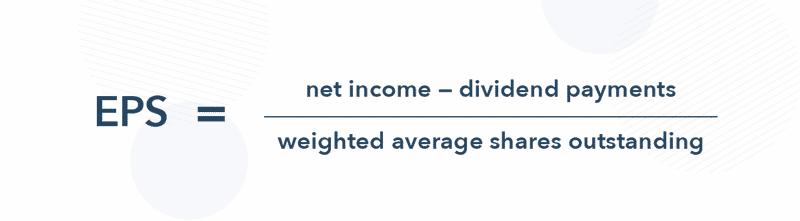
貸借対照表と損益計算書は、期末時点の発行済普通株式数、優先株式に支払われた配当(ある場合)、および純利益または利益を把握するために用いられます。発行済普通株式数は時間の経過とともに変動する可能性があるため、報告期間の加重平均を用いる方が正確です。
発行済株式数の加重平均を求める際は、発行済株式数の総数を算出するにあたり、株式配当や株式分割を考慮する必要があります。一部のデータソースでは、期間末時点の発行済株式総数を利用することで、計算を簡略化できます。
EPSはどのように役立ちますか?
企業の収益性を絶対額ベースで評価するうえで、最も重要な指標の一つが1株当たり利益です。株価収益率(PER)の算出にも大きく関わり、EPSはP/Eの「E」に当たります。企業の株価を1株当たり利益で割ることで、利益1ドルに対して市場がいくらまで支払う用意があるかという観点から、株式の価値を判断できます。
株式を選ぶ際に使えるさまざまな指標の一つがEPSです。株式の売買や投資に興味がある場合は、次にご自身の投資スタイルに合った証券会社を選びましょう。
普通株主は利益を直接受け取れるわけではないため、EPSの絶対値を比較しても、投資家にとってあまり意味がない場合があります。その代わり、利益の価値や将来の成長に対する確信度を評価するため、投資家はEPSを株価と比較します。
2. 株価収益率(PER)
企業の評価に用いられる、現在の株価を1株当たり利益と比較する比率は、株価収益率(EPS)と呼ばれます。株価倍率や利益倍率も、株価収益率の別名です。
投資家やアナリストは、PER(株価収益率)を使って、企業の株式の相対的な価値を同じ条件で比較します。また、企業の過去の実績と比較したり、幅広い市場の動向を時系列で比較したり、市場同士を比較したりする際にも使えます。PERは、予想ベースまたは実績ベース(過去を振り返るもの)で算出できます。
PERの計算方法
このプロセスでは、以下の数式と計算を使用します:
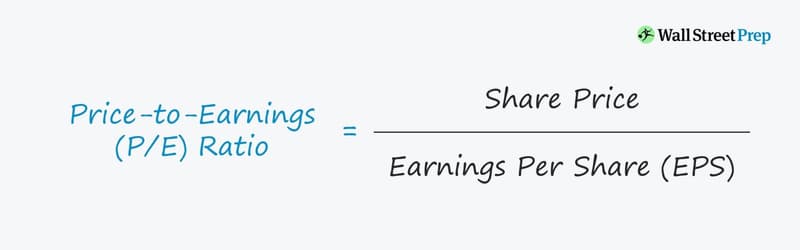
現在の株価を1株当たり利益(EPS)で割るだけで、PERを求められます。
現在の株価(P)は、金融情報サイトで企業のティッカーシンボルを入力すれば簡単に確認できます。一方、この実際の指標は投資家が現在株式を購入するために支払う価格を示していますが、EPSは少し分かりにくい指標です。
EPSには主に2種類あります。TTMは、ウォール街で「直近12か月」を意味する略語です。この数値は、過去12か月間の事業業績を表します。もう1つのEPSは企業の決算報告書に記載されるもので、多くの場合、EPSの見通しも示されます。これは、将来の利益に関する企業の最善の推定値です。これら2種類のEPSが、それぞれ実績PERと予想PERの算出基準となります。
PER(株価収益率)の仕組みとは?
投資家やアナリストが株式の相対的な価値を推定する際によく使う方法の一つが、株価収益率(PER)です。株式のPERは、割高か割安かを評価するのに役立ちます。また、企業のPERを同じセクターの他の銘柄や、S&P 500指数のような市場全体と比較することもできます。投資家は、市場が今後の株価の動きをどう予想しているかを把握するために、株式のアナリストの目標株価もよく確認します。
長期的なバリュエーションの推移に関心のあるアナリストは、P/E 10またはP/E 30の指標を考慮することがあります。これらはそれぞれ、直近10年間または過去30年間の利益を平均したものです。こうした長期的な指標は景気循環による変動を考慮できるため、S&P 500のような株価指数全体の価値を判断する際によく使われます。
S&P 500のPERは、1917年の約5倍から、金融危機直前の2009年には120倍超まで変動しました。S&P 500の長期平均PERは約16倍で、これは指数構成銘柄が加重平均利益の約16倍の水準で評価されていることを意味します。
3. 自己資本利益率(ROE)
自己資本利益率(ROE)は、純利益を株主資本で割って算出する財務指標です。株主資本は企業の資産から負債を差し引いて求めるため、ROEは純資産利益率とも呼ばれます。
ROEは、企業の収益性や利益を生み出す力を測る指標とされています。ROEが高いほど、企業の経営陣は自己資本を活用して、より効果的に利益と成長を生み出しているといえます。
ROEの計算方法
ROEの計算:普通株主への配当を支払う前、優先株主への配当を支払った後、そして貸し手への利息を支払う前に、純利益が算出されます。
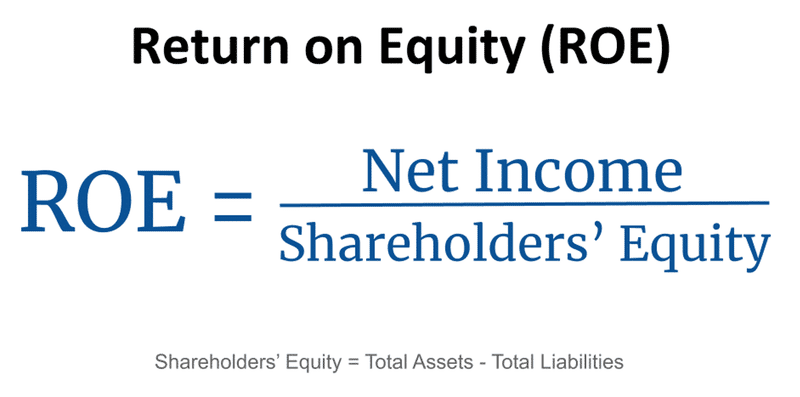
純利益とは、特定の期間における企業の収益、純費用、税金の合計です。株主資本の平均を計算するには、期間の開始時点の株主資本を加えます。この期間は、純利益が計上される期間と同じ時点に開始し、終了する必要があります。
損益計算書には、直近の通期の純利益が記載されています。これはトレーリング12カ月とも呼ばれ、その期間の財務活動を合計したものです。貸借対照表は、企業の資産と負債の変化を時系列で反映したもので、投資家はここで株主資本を確認できます。
損益計算書と貸借対照表の期間にずれがあるため、一定期間の平均自己資本を使ってROEを算出するのが最善とされています。
ROEと株価パフォーマンスの関係
この比率が同業グループの平均とおおむね同水準か、やや上回っていると仮定すれば、ROEを用いて持続可能な成長率や配当成長率を算出できます。いくつか難しい点はあるものの、ROEは、株式の成長率や配当成長率の将来予測を作成する際の有用な出発点になります。この2つの計算式は相互に関連しており、企業同士をより簡単に比較するために活用できます。
ROEを企業の利益留保率で割ることで、企業の将来の成長率を算出できます。企業が将来の成長を支えるために留保または再投資する純利益の割合を、利益留保率といいます。
4. 負債資本比率
負債資本比率は、企業の財務レバレッジを測る指標です。短期負債と長期負債の両方を含む企業の有利子負債を総資本で割って、負債資本比率を算出します。総資本とは、すべての有利子負債と株主資本を合わせたもので、普通株式、優先株式、非支配持分などが含まれる場合があります。
有利子負債と株主資本を合わせたものを総資本と呼びます。株主資本には、普通株式、優先株式、非支配持分などが含まれる場合があります。
負債資本比率の計算
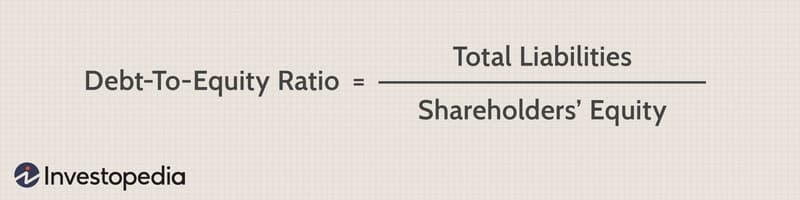
負債資本比率は、企業の負債総額を、負債総額と株主資本合計からなる総資本で割って算出します。
負債資本比率はどのように役立ちますか?
アナリストや投資家は、負債資本比率を見ることで、企業の財務構造をより深く理解し、投資先として適切かどうかを判断できます。他の条件が同じであれば、負債資本比率が高い企業ほどリスクが高くなります。これは、比率が高いほど、株主資本よりも負債による資金調達の割合が大きいことを示しているためです。その結果、返済義務が重くなり、期限どおりに返済できない場合の債務不履行リスクも高まります。
ただし、ある程度の負債が一方の企業にとって致命的でも、別の企業にはほとんど影響しないことがあります。総資本に対する負債の割合を測るため、負債を固定額で見るよりも、企業の財務状態をより現実的に把握できます。
5. インタレスト・カバレッジ・レシオ(ICR)
インタレスト・カバレッジ・レシオは、負債と収益性を測る指標で、企業が既存の負債の利息をどれだけ容易に支払えるかを評価するために使われます。特定の期間における利息費用に対する、利息・税引前利益(EBIT)の比率がインタレスト・カバレッジ・レシオです。
タイムズ・インタレスト・アーンド(TIE)レシオは、インタレスト・カバレッジ・レシオとも呼ばれます。この指標は、貸し手や投資家、債権者が、企業の現在の負債や将来の借入の可能性に関連するリスクを評価する際によく用いられます。
インタレスト・カバレッジ・レシオはどのように機能しますか?
会社の現在の利益で利息を支払える四半期または会計年度の数は、インタレスト・カバレッジ・レシオにおける「カバレッジ」と呼ばれます。簡単に言うと、企業が財務上の義務を何回果たせるかを示します。
式は次のとおりです:
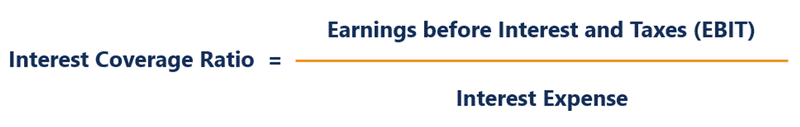
比率が低いほど、企業の負債に関連するコストが大きくなり、ほかの用途に回せる現金が少なくなります。インタレスト・カバレッジ・レシオが1.5以下の場合、企業が利息コストを賄えるかどうかが疑問視されることがあります。
将来起こり得る、場合によっては予測できない金融危機を乗り越えるため、企業には利息の支払いに必要な額を上回る利益が必要です。株主へのリターンは、企業が利払い義務を果たす能力に大きく左右されます。この能力は、企業の支払能力を構成する要素の一つです。
インタレスト・カバレッジ・レシオはどれほど重要?
どの企業も、利払いについて常に深刻な懸念を抱えています。企業が債務の履行に苦慮すると、追加の借入を余儀なくされたり、本来なら設備などの資本資産への投資や緊急時に備えた保有に充てるべき現金準備を使わざるを得なくなったりすることがあります。
インタレスト・カバレッジ・レシオをある時点で確認するだけでも、企業の現在の財務状況を把握するうえで役立ちますが、時系列で見ることで、企業の状況やその推移をより正確に把握できることがよくあります。
投資家は、たとえば過去5年間にわたって四半期ごとの数値を見ることで、企業のインタレスト・カバレッジ・レシオが上昇傾向にあるのか、低下傾向にあるのか、あるいは安定しているのかを判断できます。これは、企業の短期的な財務健全性を測るうえで非常に有効な方法です。
また、特定の比率水準がどの程度許容されるかは、見る人によってもある程度異なります。負債に対してより高い金利を課す代わりに、一部の銀行や債券の購入を検討している投資家は、より望ましくない比率でも受け入れる場合があります。
6. 企業価値/EBIT倍率
EBIT/EV倍率、つまり利払い・税引き前利益(EBIT)を企業価値(EV)で割った財務比率は、企業の「利益利回り」の算出に使われます。
著名なバリュー投資家でColumbia Business Schoolの教授でもあるJoel Greenblattは、EBIT/EV倍率を利益利回りや割安度の代替指標として使う考え方を広めました。
EBIT/EV倍率はどのように機能しますか?
企業を評価する指標の一つに、企業価値(EV)があります。EVは、時価総額だけで評価する場合よりも企業の真の価値を明確に示すため、投資家は投資先候補の企業を比較する際によくEVを利用します。
EBIT/EV倍率とEV/売上高倍率は、EVを主な構成要素とする、企業比較に投資家が利用できる2つの指標です。企業のEVは、次の式で算出できます。
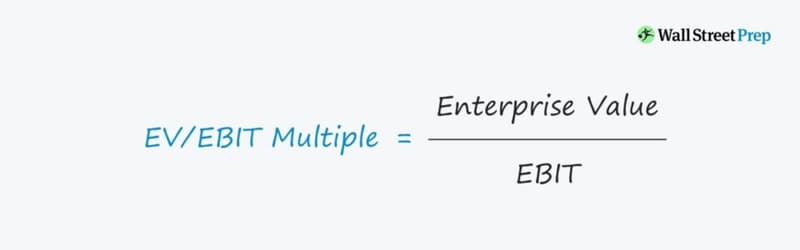
EVの結果には、事業全体を買収するために必要な金額の合計が表示されます。EVの計算では、優先株や少数株主持分を加算する場合があります。大多数の企業では、少数株主持分や優先株が資本構成に含まれることはまれです。そのため、通常、EVはこれらを含めずに算出されます。
EBIT/EVは利益利回りを表す指標なので、倍率が高いほど投資家にとって有利です。この指標には、手元資金が多く、負債が少ない企業ほど高く評価される傾向があります。他の条件が同じであれば、レバレッジの高い貸借対照表を持つ企業は、レバレッジの低い企業よりもリスクが高くなります。手元資金が多い、または負債が少ない企業はEVが低くなり、その結果、利益利回りは高くなります。
EBIT/EV倍率のメリット
自己資本利益率(ROE)や投下資本利益率(ROIC)といった従来型の収益性指標と比べると、EBIT/EV倍率はより正確な比較に役立つ場合があります。EBIT/EV倍率はあまり一般的に使われていませんが、企業を比較する際にはいくつかの重要な利点があります。
まず、収益性の指標として純利益(NI)ではなくEBITを使うことで、税率の違いによる潜在的な歪みを排除できます。次に、EBIT/EVを用いて、さまざまな資本構成の影響を標準化します。
利益利回りを比較する際、Greenblattによると、EBITを使えば「負債額や税率が異なる企業を同じ基準で比較できます」。分母にはEVを使うべきだと考えています。EVには時価総額と負債の価値の両方が含まれるためです。
7. 営業利益率
営業利益率は、人件費や原材料費などの変動製造コストを差し引いた後、利息や税金を差し引く前に、企業が売上高1ドル当たりに上げる利益を示します。企業の営業利益を純売上高で割って算出します。一般に、比率が高いほど望ましく、企業の業務運営が効率的で、売上を利益に転換する能力が高いことを示します。
営業利益率はどのように機能しますか?
事業の営業利益率(売上高利益率、ROSとも呼ばれます)は、経営がどれほど適切に行われているか、また売上からどれだけ効果的に利益を生み出しているかを示す信頼性の高い指標です。利息の支払いなどの営業外費用に充てられる売上高の割合を示すため、投資家や貸し手は特に注目します。
営業利益率が大きく変動することは、事業リスクの重要な兆候です。過去の営業利益率を調べることも、企業の業績が改善したかどうかを判断するうえで重要です。経営管理の強化、資源のより効果的な活用、価格設定の改善、マーケティングの成功はいずれも、営業利益の増加につながります。
営業利益率は、企業の本業から得た利益を総売上高で割った比率として定義できます。これにより投資家は、企業の収益の大半が本業から生じているのか、それとも投資などの他の収入源から生じているのかを判断できます。
営業利益率の計算方法
営業利益率の計算方法は次のとおりです:
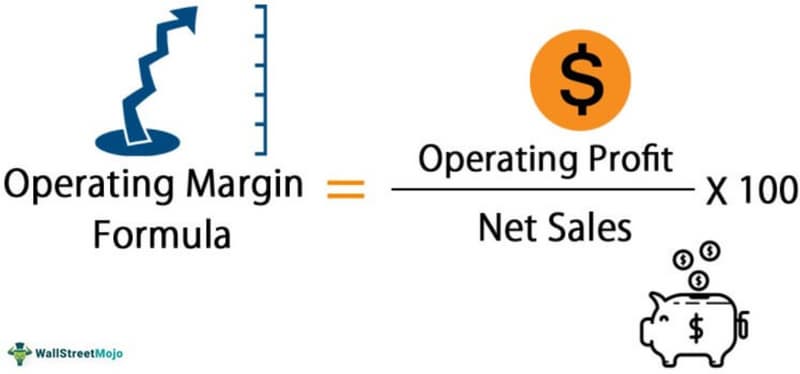
営業利益率の計算における分子は、企業の利息・税引前利益(EBIT)です。売上高から売上原価(COGS)と、利息および税金を除く、企業運営に通常かかる販売費および一般管理費を差し引くことで、営業利益(EBITとも呼ばれます)が算出されます。
8. 当座比率
当座比率は、最も換金性の高い資産を使って企業が短期債務をどの程度支払えるかを評価し、短期的な流動性を示す指標です。
「当座比率」は「酸性試験比率」とも呼ばれます。これは、企業が現金同等物(すぐに現金化できる資産)をどれだけ迅速に使って流動負債を返済できるかを示すためです。すぐに結果が出ることを目的とした迅速なテストは、俗に「acid test」と呼ばれます。
当座比率とは?
当座比率は、企業の短期債務と、すぐに現金化できる流動資産を金額ベースで比較する指標です。流動負債とは、企業が1年以内に債権者へ返済しなければならない債務や履行すべき義務を指します。一方、流動資産とは、公開市場で売却した際に受け取る価格への影響をほとんど受けずに、容易に現金化できる資産です。
当座比率は1が標準的な水準とされています。これは、事業が直ちに支払う必要のある債務をすべて賄うのに、ちょうど十分な資産を保有していることを意味します。当座比率が1を下回る企業は、近い将来に流動負債をすべて返済できない可能性があります。一方、当座比率が1を上回る企業は、流動負債をすべて一度に返済できます。たとえば、当座比率が1.5の場合、企業は流動負債1ドルにつき、1.50ドルの流動性資産を保有していることを意味します。
こうした数値に基づく比率は、企業の存続可能性や特定の側面を把握する手がかりになりますが、企業全体の健全性を十分に示すものではありません。企業の財務健全性を包括的に把握するには、関連する他の指標も含めることが重要です。
企業の流動性と財務健全性が高いほど、当座比率も高くなります。ただし、企業の財務状況を総合的に把握するには、関連するほかの指標も考慮することが重要です。
当座比率の計算
当座比率はいくつかの方法で計算できます。最も一般的な方法は、流動負債に最も流動性の高い資産の合計を掛けることです:
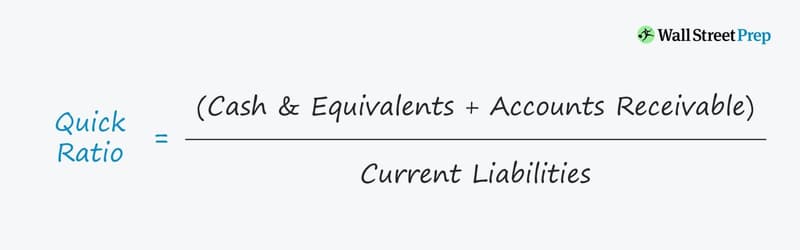
現金にすぐ換金できる、最も流動性の高い流動資産は、当座資産と呼ばれます。
企業は、保有する流動資産の種類に応じて、貸借対照表上の流動資産から換金性の低い項目を差し引いて当座資産を算出することもあります。たとえば、棚卸資産や前払費用はすぐに、または容易に現金化できない場合があるため、企業は次のように当座資産を算出することがあります:
当座資産 = TCA−棚卸資産−PE。ここで
- TCA=総流動資産
- PE = 前払費用
当座資産の計算方法はどれでも、流動負債の計算に使用できます。計算にはすべての流動負債が織り込まれているためです。
要点
企業は財務比率を使って比較できます。投資家は、特定のセクターの株式を評価する際に財務比率を使うことがあります。また、企業の過去の業績と比較するための指標としても利用できます。
比率の計算に必要なデータは簡単に見つけられます。企業の財務諸表にはすべてのデータが記載されています。元データを入手したら、財務分析ソフトに入力して活用できます。
投資家は、自分に優位性をもたらす情報源を求めます。しかし、経験の浅い投資家は、最も優れた、そしておそらく最も使いやすいツールのいくつかを誤解し、避けてしまいがちです。
財務比率の意味や計算方法を知っておくと、投資判断に自信を持てるようになるかもしれません。また、よくある投資の失敗を避けるのにも役立ちます。
よくある質問
投資家はなぜ財務比率を使うのですか?
財務比率は、企業が成功する可能性を理解するうえで非常に役立ちます。財務比率を使うと、企業の業績をさまざまな視点から捉えられます。全体像を把握するには、1つだけでなく複数の比率を使うとよいでしょう。投資家は、これらの比率や追加調査で得られたほかのデータを参考に、投資するかどうかを判断できます。
これらの比率は比較ツールとして使えますか?
投資家は、複数の企業の同じ財務比率を調べることで、投資候補を絞り込めます。また、いくつかの異なる企業の比率を、業界標準の同じ比率と比較する方法もあります。さらに、最近算出した比率を、ある企業について過去に算出された同様の比率と比較すると、業績の推移を把握するうえで新たな気づきが得られるかもしれません。異なる企業の比率を過去にさかのぼって比較することもできます。
財務比率を比較することで、投資家は投資候補について詳細な結論を得る機会があります。
流動性比率はどのように役立つのでしょうか?
企業の短期的な流動性は、流動性比率から確認できます。流動性比率は、企業の財務状況を把握する手がかりになります。たとえば、流動比率がプラスであることは、良い兆候です。これは、企業が短期債務を返済するのに十分な流動資産を保有していることを示します。
一方、流動比率が高すぎる場合、事業が余剰資金を有効に活用できていない可能性があります。投資家は、業績向上に活用できる余剰資金がないかを検討するとよいでしょう。流動比率が高い場合、成長を促すために、より多くの流動資産を投資に回すべきでしょうか?
PERは高いほうがよい?それとも低いほうがよい?
それは、投資先にどのような特性を求めるかによって異なります。PERは、株価と1株当たり利益の関係を示す指標です。PERが低い銘柄は割安で、投資先として有望な場合があります。ただし、企業の財務状況が悪いために低くなっている可能性もあります。
PERが高いと株価が割高に見えることがありますが、単に業績が好調で、今後もその状態が続く可能性が高いことを示しているだけかもしれません。
気になる銘柄の相対的な価値を比較するツールとして、PERを使うのが最適な場合がよくあります。また、いくつかの銘柄のPERを業界標準と比較して評価したい場合もあるでしょう。
負債資本比率の限界は何ですか?
企業が採用する会計処理は、負債資本比率に影響を与えることがあります。財務諸表の数値は、多くの場合、取得原価主義に基づいており、現在の市場価値を正確に反映していない可能性があります。この比率が歪まないようにするには、計算に正しい数値を使用することが重要です。


