ベータとは
ボラティリティは、株式が市場全体に対してどの程度変動するかを表し、ベータで測定されます。たとえば、S&P 500指数のベータは定義上1.0で、個々の企業は市場からの乖離の大きさに応じて評価されます。
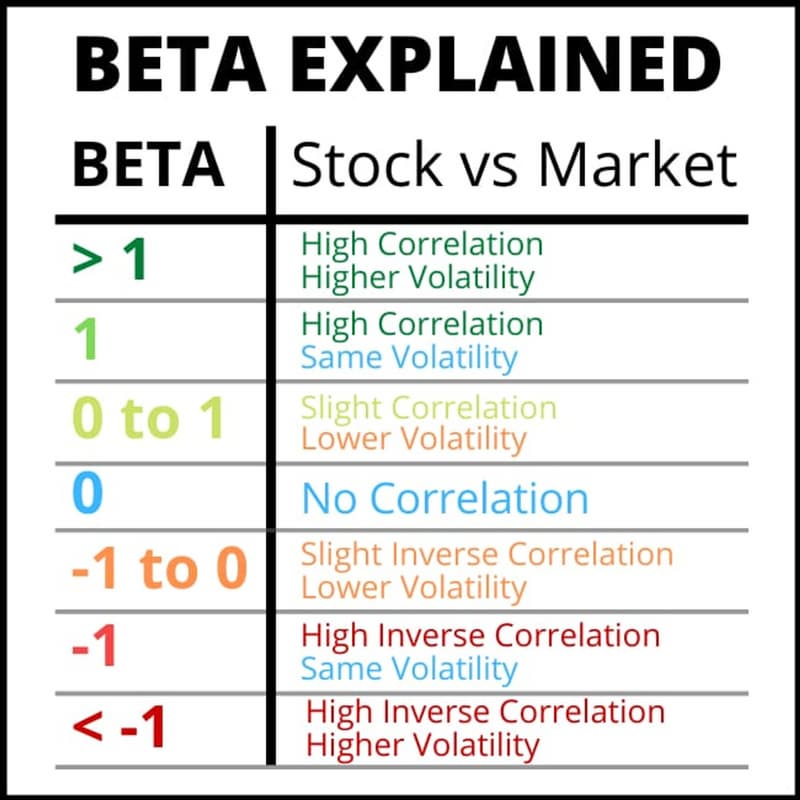
ベータ値が1.0を上回る株式は、時間の経過とともに市場より大きく変動します。市場より値動きが小さい株式のベータ値は1.0未満です。低ベータ株はリスクが低い一方でリターンの可能性も低く、高ベータ株はリスクが高い一方でリターンの可能性も高いとされています。
株主資本コストを算出するために用いられる資本資産価格モデル(CAPM)には、構成要素の一つとしてベータ値が含まれています。投資リスクの認識に基づいて株主が合理的に期待できる収益率は、市場全体の平均収益率とその株式のベータ値を用いて、CAPMの計算式で算出されます。このように、ベータ値は株式の予想収益率や株価に影響を及ぼすことがあります。
ベータはどのように機能しますか?
最終的には、投資家は株式のベータを使って、その株式によって自身のポートフォリオにどれだけのリスクが加わるかを判断します。市場変動がごく小さい株式は、ポートフォリオのリスクを大きく高めない一方で、より大きな利益を得られる可能性も低くします。
株式を適切なベンチマークと比較するには、そのベンチマークとの関係で決定係数(R²)が高いことが望ましいです。決定係数は、証券の過去の価格変動のうち、ベンチマーク指数の変動によって説明できる割合を示す統計指標です。ベンチマークに対する決定係数が高い証券は、ベータを用いてシステマティックリスクの水準を評価する際に、より適切なベンチマークを使っている可能性を示します。
たとえば、SPDR Gold Shares(GLD)のような金の上場投資信託(ETF)のパフォーマンスは、金地金に基づいています。そのため、S&P 500と金ETFのベータ値や決定係数(R²)は低くなります。
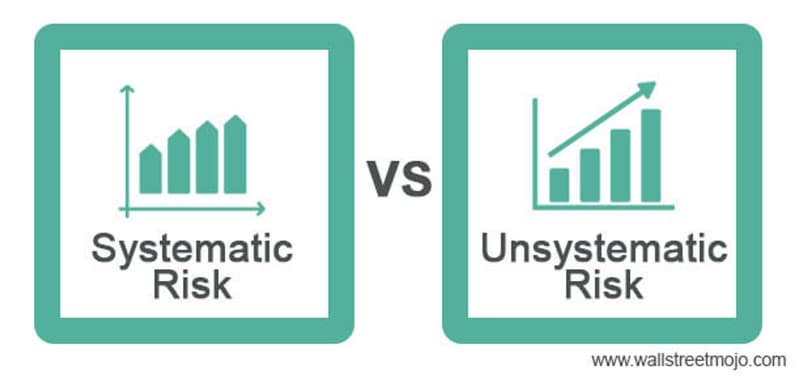
株式投資家は、リスクを捉える方法の一つとして、リスクを2つのカテゴリーに分けることがあります。市場全体が下落するリスクは、1つ目のカテゴリーであるシステマティック・リスクに当たります。システマティック・リスクの例として、2008年の金融危機が挙げられます。どれほど分散投資をしても、投資家が株式ポートフォリオの価値を失うのを防ぐことはできませんでした。分散不可能リスクは、システマティック・リスクの別名です。
非システマティック・リスク(分散可能リスクとも呼ばれます)とは、特定の株式や経済の特定のセクターに関わる予測困難性のことです。たとえば、Lumber Liquidators(LL)が2015年に、安全基準を超える量のホルムアルデヒドを含むハードウッド床材を販売していたという衝撃的な事実が明らかになったことは、非システマティック・リスクの一例です。これは、その事業に固有のリスクでした。分散投資は、場合によっては非システマティック・リスクの低減に役立ちます。
ベータはどのように機能しますか?
証券のベータを求めるには、証券のリターンと市場リターンの共分散、および市場リターンの分散を把握する必要があります。
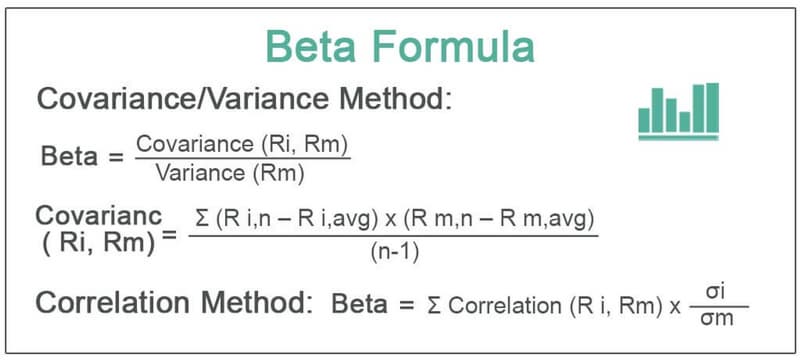
共分散: 2つの株式の共分散は、両者がどのように連動して動くかを示す指標です。相関が正の場合、株価が上昇または下落すると、両者は同じ方向に動く傾向があります。共分散が負の場合、両者は反対方向に動きます。
分散:一方、分散は株価が平均値からどの程度離れているかを表します。たとえば、分散は特定の銘柄の価格変動の大きさを時間の経過とともに測るために使われます。異なる2銘柄の値動きの相関は、共分散を用いて測定します。
特定の期間における資産のリターンとベンチマークのリターンの共分散を、ベンチマークのリターンの分散で割るのが、ベータの算出式です。
ベータ値
ベータ値が1.0に等しい場合
ベータ値が1.0の株式は、株価の値動きが市場と強く連動しています。ベータ値が1の株式にはシステマティック・リスクが存在します。しかし、ベータの計算では非合理的なリスクを特定できません。ベータ値が1.0の株式をポートフォリオに加えても、リスクが高まることも、ポートフォリオが超過リターンを生み出す可能性が高まることもありません。
ベータ値が1未満
ベータ値が1.0未満の証券は、理論上、市場よりも価格変動が小さいと考えられます。この株式を含むポートフォリオは、含まない同じポートフォリオよりもリスクが低くなります。たとえば公益株は市場平均より値動きが緩やかなことが多いため、ベータ値が低い傾向にあります。
ベータ値が1を超える場合
ベータ値が1.0を上回る場合、その証券の価格は理論上、市場よりも変動しやすいことを示します。たとえば、ある株式のベータ値が1.2の場合、市場よりもボラティリティが20%高いと考えられます。小型株やテクノロジー株は、市場のベンチマークを上回るベータ値を示すことがよくあります。これは、その株式をポートフォリオに組み入れると、ポートフォリオのリスクが高まる一方で、予想リターンも高まる可能性があることを示しています。
負のベータ値
一部の銘柄はベータ値がマイナスです。ベータ値が-1.0の場合、市場ベンチマークに対して1対1で逆相関していることを示します。ベンチマークの動きは、その銘柄を鏡に映したような反対の動きと比較できます。マイナスのベータ値は、プットオプションやインバースETFに関連して使われます。また、金鉱株など、一部の業種グループではマイナスのベータ値が頻繁に見られます。
ベータのメリット
ベータは、CAPMを重視する人にとって有用です。リスクを判断する際には、株価の変動性を考慮することが非常に重要です。リスクを「株式の価値が下落する確率」と捉えるなら、ベータをリスクの代用指標として使うのは理にかなっています。論理的にも十分納得できます。たとえば、市場よりも株価の変動が大きい新興テクノロジー業界の株式を考えてみましょう。この株式は、低ベータで安全な避難先とされる公益事業株よりもリスクが高いと考えるのが自然です。
ベータは、使いやすく定量的な指標でもあります。使用する市場指数や測定期間によってベータに違いはありますが、一般にベータの考え方はとてもシンプルです。評価手法で用いる株主資本コストを算出するうえで役立つ指標です。
ベータのデメリット
株式のファンダメンタルズに基づいて投資する場合、ベータ値には多くの欠点があります。
そもそも、ベータには最新のデータが反映されていません。電力会社のCompany Xを例に考えてみましょう。Company Xはベータが低く、ディフェンシブ株と見なされています。しかし、同社が電力卸売市場に参入し、負債を増やしたことで負った大きなリスクは、過去のベータにはもはや正確に反映されていません。
しかし、多くのテクノロジー株は市場に登場してからまだ日が浅く、信頼できるベータ値を算出するために必要な株価データが不足しています。
過去の株価の動きは、将来の値動きを予測するうえであまり役に立ちません。これも見過ごせない点です。ベータ値は基本的に過去を振り返る指標であり、将来についてはあまり示してくれません。また、個別株のベータ値は時間とともに変化しやすく、信頼性に欠けます。もちろん、株式を短期間で売買しようとするトレーダーにとって、ベータ値は妥当なリスク指標です。ただし、長期的な視点を持つ投資家には、それほど役立ちません。
ベータの例
資産のリターンの標準偏差をベンチマークのリターンの標準偏差で割ることで、ベータを算出できます。その値に、証券とベンチマークのリターンの相関係数を掛けます。
Appleのベータ値の計算:
投資家が、Apple(AAPL)のベータをSPDR S&P 500 ETF Trust(SPY)のベータと比較したいと考えています。過去5年間におけるAAPLとSPYの相関係数は0.83です。AAPLのリターンの標準偏差は23.42%、SPYのリターンの標準偏差は32.21%です。
AAPLのベータ値 = 0.83 × (0.2342/0.3221) = 0.6035
AAPLのベータ値は0.6035で、理論上、SPYよりボラティリティが40%低いことを示しているため、この場合、AAPLはSPYよりボラティリティが低いと見なされます。
Teslaのベータ値の計算:
投資家がSPYに対するTesla(TSLA)のベータも求めたいとします。直近5年間の統計によると、TSLAとSPYの相関係数と分散は、それぞれ0.032と0.015です。
TSLAのベータ = (0.032/0.015) = 2.13
その結果、仮に計算すると、TSLAのボラティリティはSPYより113%高いことになります。
リスク評価
一般的に使われるリスクの定義は、損失が生じる可能性です。当然、投資家がリスクについて考えるとき、購入した株式の価値が下がる可能性を考慮しています。問題は、リスクの代理指標としてベータを使う場合、株価の上昇と下落の変動を区別できないことです。多くの投資家は、下落をリスク、上昇をチャンスと捉えています。ベータを使っても、投資家はこの2つを区別できません。これは、多くの投資家にとってあまり納得のいく話ではありません。
Warren Buffettはかつて、「まあ、現実にはそれで問題ないかもしれませんが、理論上は決してうまくいきません」と述べました。これは、学術界がバリュー投資をどう捉えているかを考えるうえで興味深い発言です。
ベータ値は、価値が大幅に下落した株ほど、以前よりもリスクが高くなっていることを示唆するため、バリュー投資家から批判されています。バリュー投資家は、企業の価値が下がった場合、投資家は同じ株式をより安い価格で購入できるため、ベータ値が下落の結果として上昇していても、その企業への投資リスクは低くなると主張するでしょう。株式のベータ値は、経営陣の交代、新製品の投入、予想キャッシュフローといった基礎的要因に関連して、その株式に支払われる価格とは無関係です。
個別株のリターンを市場全体のリターンと比較するため、株式のベータ値は時間とともに変動します。
「バリュー投資の父」Benjamin Grahamとその同時代の支持者たちは、「安全域」、つまり予想外の悪材料に耐えられる余力を備えた、経営状態の良い企業を探していました。安全性を示す要素には、負債比率の低さなど、貸借対照表から読み取れるものがあります。また、継続的な成長や利益、配当から得られる要素もあります。割高な価格で買うのを避けることには、いくつかの大きな利点があります。たとえば、株価収益率(PER)が低い企業は、PERが高い企業より安全だと考えられることがよくありますが、必ずしもそうとは限りません。
実務上のベータと理論上のベータ
ベータ係数の理論では、株式リターンが正規分布に従うと統計的に仮定します。しかし、金融市場では大きなサプライズが起こる可能性があります。現実には、リターンが常に正規分布に従うとは限りません。そのため、株式のベータが将来の値動きについて示唆する内容が、必ずしも正確とは限りません。
株価の変動がそれほど大きくなくても、ベータ値が非常に低い銘柄が長期的な下落局面にあることはあります。そのため、下落トレンドにある低ベータ株を加えることでポートフォリオのリスクが低下するのは、投資家がリスクを損失の可能性ではなく、ボラティリティとして狭く定義している場合に限られます。実際には、下落トレンドにある低ベータ株がポートフォリオのパフォーマンスを高める可能性は低いでしょう。
同様に、高ベータ株が上昇トレンドの中で大きく変動すると、ポートフォリオのリスクは高まりますが、利益に貢献する可能性もあります。ベータを使って株式を評価する投資家は、その株式がポートフォリオのリスクを高めるか低下させるかを判断する前に、ファンダメンタルズやテクニカル面など、ほかの観点からも評価することが推奨されます。
まとめ
ベータ値は企業や業種によって異なります。たとえば、多くの公益株はベータ値が1を下回ります。一方、Nasdaqに上場するハイテク株の多くはベータ値が1を上回っており、より高いリターンが得られる可能性が高まる一方で、リスクも大きくなります。
投資家は、長期的なリスクと短期的な危険を区別する必要があります(短期的な危険ではベータや価格変動率が役立ちます)(長期的なリスクでは大局的なファンダメンタルズのリスク要因がより顕著です)。
低ベータ株は、相場全体が下落する局面でも価値がそれほど大きく下がらないため、リスクを抑えた投資を求める投資家の関心を集めることがあります。一方、相場全体が上昇する局面では、同じ銘柄の上昇幅も相場全体ほど大きくならない傾向があります。投資家はベータを計算して比較することで、ポートフォリオに適したリスクとリターンのバランスを評価できます。銘柄のベータをアナリストの目標株価やその他の主要なバリュエーション指標と併せて比較すると、リスクとリターンをより総合的に把握できます。また、株式ランキングを確認して、市場全体でベータを比較することもできます。
よくある質問
株式のベータ値はどのくらいが良いとされますか?
ベータ値は、市場全体と比べた株式のリスクや値動きの大きさを示す指標として使われます。そのため、適切なベータ値は、リスク許容度や投資目標によって異なります。たとえば、インデックスETFなどを通じてポートフォリオで市場全体の動きを再現したい場合は、ベータ値が1.0の銘柄が理想的です。元本の維持を重視する保守的な投資家には、より低いベータ値が適している場合があります。強気相場では、ベータ値が1.0を上回る銘柄は平均を上回るリターンをもたらす傾向がありますが、下落相場では損失も大きくなる傾向があります。
ベータは優れたリスク評価指標ですか?
ベータはリスクに関する情報をある程度提供するものの、それだけでは有効なリスク指標とはいえないという点で、多くの専門家の意見が一致しています。ベータが示すのは、S&P 500と比べた株価の過去の動きだけで、将来の見通しは示しません。また、企業のファンダメンタルズや収益、成長の可能性も考慮していません。
株式のベータ値はどのように解釈すればよいですか?
株式のベータ値が1.0の場合、市場全体(S&P 500指数)と同程度の値動きをすることを意味します。指数が1%上昇または下落すると、平均してその株式も同じように動きます。ベータ値が1.0を上回る場合は、値動きがより大きいことを示します。たとえばベータ値が1.5で、指数が1%上昇または下落すると、その株式は平均して1.5%動きます。ベータ値が1.0を下回る場合は、値動きがより小さいことを示します。ベータ値が0.5の場合、指数が1%動くと、その株式は上昇または下落しても0.5%程度です。
ベータ値に影響する要因は何ですか?
- 事業の性質。通常、企業の利益は景気循環に伴って変動します。景気循環の拡大局面では利益が増加する一方、企業が後退局面にあるときは利益が減少することがあります。そのため、企業の利益は事業環境と関連しています。こうした状況では、会計ベータは通常、利益ではなく株式市場のリターンに基づく市場ベータと相関します。
- 財務レバレッジ。財務レバレッジとは、企業の財務構成に占める負債の割合を指します。企業が事業を運営するためにどれだけの負債を負っているかを示します。負債が多いほど、企業組織が抱えるリスクは大きくなります。そのため、財務レバレッジが高まると、財務リスクも高まります。したがって、企業の株式のベータも上昇します。
- 営業レバレッジ。営業レバレッジとは、利息および税引前の経済利益の変化を指します。営業レバレッジがあると、資産管理における企業の変動性が高まります。営業リースの割合が高い企業はリスクが高く、その結果、株式のベータ値も高くなります。
ベータ値は株価の影響を受けますか?
ベータ値は、株価が株式市場全体と比べてどの程度変動しやすいかを示します。ベータ値が1を超える場合、その株価は市場全体より大きく変動する(つまり、ボラティリティが高い)ことを示します。ベータ値が1未満の場合、その株価は市場全体よりボラティリティが低いことを示します。


