Entenda o beta
A volatilidade de uma ação em relação ao mercado como um todo é medida pelo seu beta. O índice S&P 500, por exemplo, tem beta 1,0 por definição, e as empresas são avaliadas de acordo com o quanto se desviam do mercado.
Uma ação com beta acima de 1,0 oscila mais do que o mercado ao longo do tempo. O beta de uma ação é inferior a 1,0 quando ela se movimenta menos do que o mercado. Ações de baixo beta apresentam menos risco, mas têm menor potencial de retorno, enquanto ações de alto beta são consideradas mais arriscadas, mas têm maior potencial de retorno.
O modelo de precificação de ativos financeiros (CAPM), usado para determinar o custo do capital próprio, inclui o beta entre seus componentes. A taxa de retorno que os acionistas podem esperar razoavelmente com base no risco percebido do investimento é calculada pela fórmula do CAPM, que utiliza o retorno médio total do mercado e o valor do beta da ação. Assim, o beta pode afetar a taxa de retorno prevista de uma ação e seu preço.
Como funciona o beta?
No fim, o beta de uma ação é usado pelo investidor para determinar quanto risco ela acrescenta à sua carteira. Embora uma ação com baixa variância de mercado não aumente significativamente o risco de uma carteira, ela também reduz a possibilidade de ganhos maiores.
Uma ação deve apresentar um valor elevado de R² em relação ao índice de referência para garantir que esteja sendo comparada ao índice adequado. R² é uma métrica estatística que representa a proporção das variações históricas nos preços dos ativos que pode ser explicada pelas variações no índice de referência. Um ativo com valor elevado de R² em relação ao seu índice de referência pode indicar que esse índice é mais adequado ao usar o beta para avaliar o nível de risco sistemático.
Por exemplo, o desempenho de um fundo negociado em bolsa (ETF) de ouro, como o SPDR Gold Shares (GLD), é baseado em ouro físico. Como resultado, o S&P 500 e um ETF de ouro teriam uma relação com beta e R² baixos.
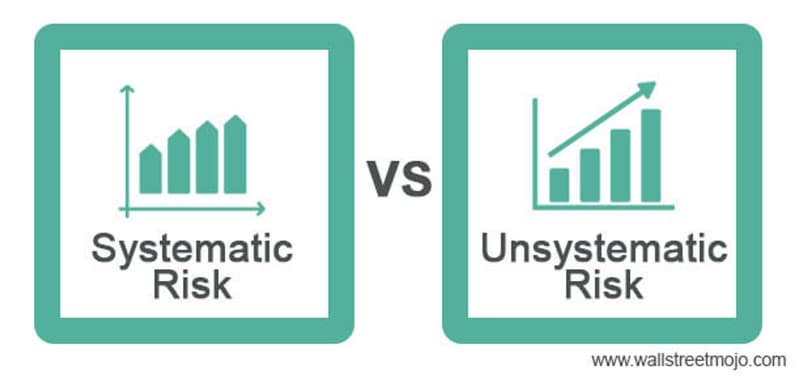
Um investidor em ações pode dividir o risco em duas categorias como forma de refletir sobre ele. O risco de queda do mercado como um todo se enquadra na categoria de risco sistemático. Um exemplo de evento de risco sistemático é a crise financeira de 2008; nenhum nível de diversificação teria impedido os investidores de perder valor em suas carteiras de ações. O risco sistemático também é chamado de risco não diversificável.
O risco não sistemático, às vezes chamado de risco diversificável, é a imprevisibilidade associada a uma ação específica ou a um setor da economia. Um exemplo de risco não sistemático foi a chocante revelação de que a Lumber Liquidators (LL) vendeu, em 2015, pisos de madeira com níveis inseguros de formaldeído. Era um risco exclusivo daquele negócio. Em alguns casos, a diversificação pode ajudar a reduzir o risco não sistemático.
Como funciona o beta?
É preciso entender a covariância entre o retorno de um ativo e o retorno do mercado, assim como a variância dos retornos do mercado, para determinar o beta do ativo.
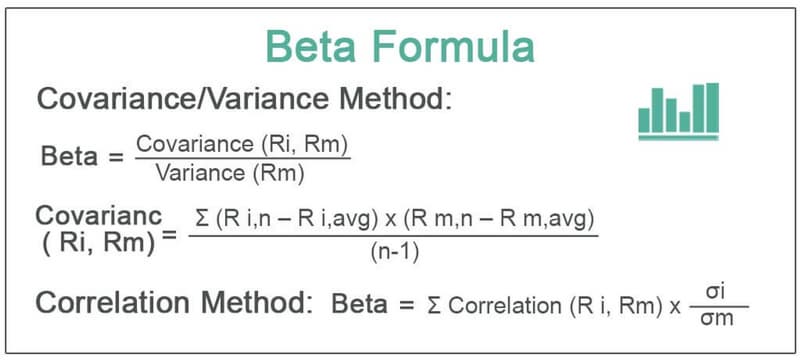
Covariância: A covariância entre duas ações mede como elas se movimentam em relação uma à outra. Quando há uma correlação positiva, as ações tendem a se movimentar juntas quando seus preços sobem ou caem. Quando a covariância é negativa, as ações se movimentam em direções opostas.
Variância: Em contrapartida, a variação descreve o quanto uma ação se desvia de sua média. Por exemplo, a variância é usada para medir a volatilidade do preço de uma determinada ação ao longo do tempo. A correlação entre os movimentos de preço de duas ações diferentes é medida usando a covariância.
A covariância entre o retorno de um ativo e o retorno do benchmark, dividida pela variância do retorno do benchmark em um período específico, é a fórmula usada para calcular o beta.
Valores beta
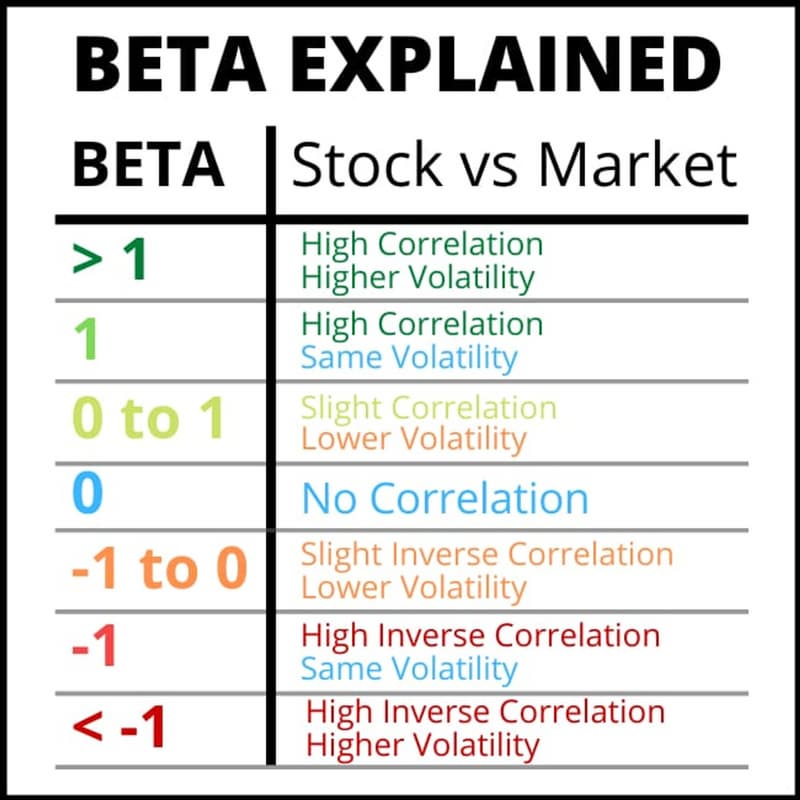
Valor beta igual a 1,0
A variação do preço de uma ação está altamente correlacionada com o mercado quando seu beta é 1,0. Ações com beta igual a 1 estão sujeitas ao risco sistemático. No entanto, o cálculo do beta não consegue identificar nenhum risco irracional. Uma ação com beta de 1,0 pode ser adicionada a uma carteira sem aumentar o risco nem a possibilidade de a carteira gerar um retorno excedente.
Valor beta menor que um
Um ativo é considerado teoricamente menos volátil que o mercado quando seu beta é inferior a 1,0. Uma carteira que inclui essa ação apresenta menos risco do que a mesma carteira sem ela. Como muitas vezes oscilam menos do que as médias do mercado, ações de empresas de serviços públicos, por exemplo, costumam ter betas baixos.
Valor beta maior que um
Um beta superior a 1,0 indica que, teoricamente, o preço dos títulos apresenta maior volatilidade do que o mercado. Por exemplo, considera-se que uma ação é 20% mais volátil do que o mercado quando seu beta é 1,2. Ações de empresas de pequena capitalização e de tecnologia frequentemente têm betas superiores ao índice de referência do mercado. Isso sugere que incluir a ação em uma carteira aumentará o risco da carteira, mas também poderá elevar o retorno projetado.
Valor beta negativo
Os betas de algumas ações são negativos. Um beta de -1,0 indica que a ação tem uma correlação inversa de 1:1 com o índice de referência do mercado. As tendências do índice de referência podem ser comparadas ao comportamento oposto, como uma imagem espelhada, dessa ação. Betas negativos são destinados a opções de venda e ETFs inversos. Além disso, alguns grupos de setores, como os de mineradoras de ouro, costumam ter betas negativos.
Vantagens do beta
O beta é útil para quem segue o CAPM. É fundamental levar em conta a volatilidade do preço das ações ao determinar o risco. Faz sentido usar o beta como uma medida substituta do risco se você considera que risco é a probabilidade de uma ação perder valor. A lógica faz bastante sentido. Pense em uma ação de uma empresa de um setor de tecnologia em desenvolvimento, cujo preço oscila mais do que o mercado. É difícil evitar a conclusão de que essa ação será mais arriscada do que, por exemplo, uma ação de uma concessionária de serviços públicos, que é um porto seguro e tem beta baixo.
O beta também oferece um indicador quantitativo simples e fácil de usar. Sim, há diferenças no beta dependendo do índice de mercado utilizado e do período de medição. No entanto, em geral, a ideia de beta é bastante simples. É uma ferramenta útil para calcular o custo do capital próprio utilizado em uma técnica de avaliação.
Desvantagens do beta
O beta apresenta várias limitações quando você investe com base nos fundamentos de uma ação.
Para começar, o beta não inclui dados recentes. Veja o exemplo de uma empresa de serviços públicos, a Empresa X. A Empresa X tem um beta baixo e é considerada uma ação defensiva. O beta histórico da empresa já não refletia com precisão os riscos significativos que ela assumiu ao entrar no mercado livre de energia e contrair mais dívidas.
No entanto, muitas ações de tecnologia ainda são relativamente novas no mercado e não têm histórico de preços suficiente para calcular um beta confiável.
O fato de que as variações passadas dos preços são um indicador pouco confiável do comportamento futuro é outro aspecto preocupante. Os betas são, essencialmente, espelhos retrovisores e não refletem muito do futuro. Além disso, o beta de uma única ação tende a mudar com o tempo, o que o torna pouco confiável. É claro que o beta é uma métrica de risco razoável para traders que tentam comprar e vender ações rapidamente. Porém, é menos útil para investidores com horizontes de longo prazo.
Exemplos de beta
O desvio padrão dos retornos do ativo pode ser dividido pelo desvio padrão dos retornos do benchmark para determinar o beta. A correlação entre os retornos do ativo e do benchmark é multiplicada pelo valor resultante.
Calculando o beta da Apple:
Um investidor quer comparar o beta da Apple (AAPL) com o do SPDR S&P 500 ETF Trust (SPY). A correlação entre AAPL e SPY nos últimos cinco anos é de 0,83. O desvio padrão dos retornos da AAPL é de 23,42%, enquanto o desvio padrão dos retornos do SPY é de 32,21%.
Beta da AAPL = 0,83 × (0,2342/0,3221) = 0,6035
Como o beta da AAPL, de 0,6035, sugere que a ação apresenta teoricamente 40% menos volatilidade que o SPY, nessa situação, a AAPL seria considerada menos volátil que o SPY.
Calculando o beta da Tesla:
Suponha que o investidor também queira determinar o beta da Tesla (TSLA) em relação ao SPY. Estatísticas recentes dos últimos cinco anos mostram que TSLA e SPY têm, respectivamente, uma correlação de 0,032 e uma variância de 0,015.
Beta da TSLA = (0,032/0,015) = 2,13
Como resultado, hipoteticamente, a TSLA é 113% mais volátil que o SPY.
Avaliação de risco
A definição mais comum de risco é a possibilidade de perda. Naturalmente, quando os investidores pensam em risco, consideram a possibilidade de que a ação que compraram perca valor. O problema é que, quando usado como indicador de risco, o beta não diferencia as oscilações de preço para cima das oscilações para baixo. A maioria dos investidores vê as quedas como um risco e as altas como uma oportunidade. Com o beta, os investidores não conseguem diferenciar uma coisa da outra. Para a maioria dos investidores, isso não faz muito sentido.
Warren Buffett certa vez disse: “Bem, isso pode até estar certo na prática, mas nunca funcionará na teoria”, uma afirmação interessante sobre a visão da comunidade acadêmica a respeito do investimento em valor.
O beta é criticado por investidores de valor porque sugere que uma ação que sofreu uma forte queda de preço agora é mais arriscada do que antes. Um investidor de valor argumentaria que a empresa se torna um investimento de menor risco quando seu valor diminui, já que ainda é possível comprar as mesmas ações por um preço mais baixo, mesmo que o beta tenha aumentado em consequência da queda. O beta da ação não tem relação com o preço pago por ela em conexão com fatores subjacentes, como mudanças na gestão, lançamento de novos produtos ou fluxos de caixa esperados.
Como compara o retorno de uma ação com os retornos do mercado como um todo, o beta da ação oscila ao longo do tempo.
O “pai do investimento em valor”, Benjamin Graham, e seus apoiadores contemporâneos buscavam empresas bem administradas com uma “margem de segurança”, ou seja, capacidade de tolerar surpresas negativas. Alguns fatores de segurança são derivados do balanço patrimonial, como uma baixa relação entre dívida e capital total. Outros resultam do crescimento contínuo, dos lucros ou dos dividendos. Evitar pagar caro demais traz vários benefícios significativos. Por exemplo, empresas com múltiplos de lucro baixos costumam ser consideradas mais seguras do que aquelas com múltiplos altos, embora nem sempre seja esse o caso.
Beta na prática vs. beta na teoria
A teoria do coeficiente beta parte da premissa estatística de que os retornos das ações seguem uma distribuição normal. No entanto, os mercados financeiros podem trazer grandes surpresas. Na realidade, os retornos nem sempre seguem uma distribuição normal. Por isso, o que o beta de uma ação sugere sobre seu possível movimento futuro pode não ser necessariamente preciso.
Embora as oscilações no preço de uma ação possam ser menos acentuadas, uma ação com beta muito baixo ainda pode estar em uma tendência de queda de longo prazo. Portanto, adicionar à carteira uma ação em tendência de baixa e com beta baixo só reduz o risco se o investidor definir risco de forma restrita, em termos de volatilidade (e não como potencial de perdas). Na prática, é improvável que uma ação com beta baixo em tendência de baixa impulsione o desempenho da carteira.
Da mesma forma, o risco de uma carteira aumenta se uma ação com beta alto apresentar alta volatilidade em uma tendência de alta, mas ela também pode contribuir para os ganhos. Antes de presumir que uma ação aumentará ou reduzirá o risco de uma carteira, recomenda-se que investidores que usam o beta para avaliá-la também a analisem sob outros pontos de vista, como suas características fundamentais ou técnicas.
Em conclusão
Os betas variam entre empresas e setores. Por exemplo, muitas ações de empresas de serviços públicos têm beta abaixo de 1. Por outro lado, muitas ações de empresas de alta tecnologia listadas na Nasdaq têm beta acima de 1, o que aumenta a possibilidade de obter uma taxa de retorno mais alta, mas também eleva o risco.
Os investidores precisam distinguir entre riscos de longo prazo e perigos de curto prazo (em que o beta e a volatilidade dos preços são úteis) (em que os fatores de risco fundamentais de visão mais ampla são mais predominantes).
Ações de baixo beta podem interessar a investidores que buscam investimentos de baixo risco, pois seus preços não cairão tanto quanto o mercado como um todo durante períodos de baixa. Ainda assim, durante as altas do mercado, essas mesmas ações também não subirão tanto quanto o mercado como um todo. Os investidores podem avaliar a relação ideal entre risco e retorno de suas carteiras calculando e comparando betas. Comparar o beta de uma ação com as metas de preço dos analistas e outros principais índices de valuation pode oferecer uma visão mais completa do risco e do retorno. Você também pode consultar classificações de ações para ver como os betas se comparam em todo o mercado.
Perguntas frequentes
O que é considerado um bom beta para uma ação?
O beta é usado como indicador do risco ou da volatilidade de uma ação em relação ao mercado em geral. Portanto, um beta adequado depende da sua tolerância ao risco e dos seus objetivos. Se você quiser replicar o mercado em geral na sua carteira, por exemplo, por meio de um ETF de índice, um beta de 1,0 seria ideal. Se você for um investidor conservador e quiser preservar o capital, um beta menor pode ser mais adequado. Em um mercado de alta, betas acima de 1,0 tendem a gerar retornos acima da média — mas também perdas maiores em um mercado em baixa.
Beta é uma boa medida de risco?
Muitos especialistas concordam que, embora o beta forneça algumas informações sobre o risco, ele não é uma medida eficaz de risco por si só. O beta considera apenas o desempenho passado de uma ação em relação ao S&P 500 e não oferece nenhuma orientação sobre o futuro. Também não leva em conta os fundamentos de uma empresa, seus lucros ou seu potencial de crescimento.
Como interpretar o beta de uma ação?
Um beta de 1,0 para uma ação significa que ela foi tão volátil quanto o mercado em geral (ou seja, o índice S&P 500). Se o índice subir ou cair 1%, em média, a ação também subiria ou cairia na mesma proporção. Betas maiores que 1,0 indicam maior volatilidade — então, se o beta fosse 1,5 e o índice subisse ou caísse 1%, em média, a ação teria variado 1,5%. Betas menores que 1,0 indicam menor volatilidade: se a ação tivesse um beta de 0,5, ela teria subido ou caído apenas meio por cento enquanto o índice variava 1%.
Quais fatores afetam os valores do beta?
- Natureza do negócio. Em geral, os lucros de uma empresa oscilam ao longo do tempo devido aos ciclos econômicos. Os lucros podem aumentar na fase de expansão do ciclo econômico e diminuir quando a empresa está na fase de contração. Portanto, os lucros da empresa estão relacionados às condições do negócio. Nessas circunstâncias, os betas contábeis costumam estar correlacionados com o beta de mercado, que se baseia nos retornos do mercado de ações, e não nos lucros.
- Alavancagem financeira. A alavancagem financeira é descrita como a parcela da estrutura financeira de uma empresa composta por dívida. Ela mostra quanta dívida uma empresa contraiu para operar. Quanto maior a dívida, maior o risco para a empresa. Assim, o aumento da alavancagem financeira eleva o risco financeiro. Portanto, também aumenta o beta das ações da empresa.
- Alavancagem operacional. Alavancagem operacional é a variação dos lucros econômicos antes de juros e impostos. A alavancagem operacional torna as empresas mais voláteis em termos de gestão de ativos. Empresas com maior arrendamento operacional são mais arriscadas; consequentemente, suas ações têm beta mais alto.
O beta pode ser afetado pelos preços das ações?
O beta indica o quanto o preço de uma ação oscila em comparação com o mercado de ações como um todo. Um beta maior que 1 indica que o preço da ação oscila mais intensamente (ou seja, é mais volátil) do que o mercado em geral. Um beta menor que 1 indica que o preço da ação é menos volátil do que o mercado em geral.


