Beta definieren
Die Volatilität einer Aktie im Verhältnis zum Gesamtmarkt wird anhand ihres Beta gemessen. Der S&P 500 Index hat per Definition ein Beta von 1,0, und einzelne Unternehmen werden danach bewertet, wie stark sie vom Markt abweichen.
Eine Aktie mit einem Beta über 1,0 schwankt im Zeitverlauf stärker als der Markt. Das Beta einer Aktie liegt unter 1,0, wenn sie sich weniger stark als der Markt bewegt. Aktien mit niedrigem Beta bergen ein geringeres Risiko, haben aber niedrigere potenzielle Renditen. Aktien mit hohem Beta gelten dagegen als risikoreicher, bieten aber höhere potenzielle Renditen.
Das Capital Asset Pricing Model (CAPM), das zur Bestimmung der Eigenkapitalkosten verwendet wird, umfasst unter anderem den Beta-Faktor. Die Rendite, die Aktionäre angesichts des wahrgenommenen Anlagerisikos vernünftigerweise erwarten können, wird mithilfe der CAPM-Formel anhand der durchschnittlichen Marktrendite und des Beta-Werts der Aktie berechnet. Auf diese Weise kann sich der Beta-Faktor auf die prognostizierte Rendite und den Aktienkurs auswirken.
Wie funktioniert Beta?
Letztlich nutzen Anleger das Beta einer Aktie, um zu bestimmen, wie viel Risiko sie ihrem Portfolio hinzufügt. Während eine Aktie mit geringer Marktvarianz das Risiko eines Portfolios nicht wesentlich erhöht, verringert sie auch die Möglichkeit höherer Gewinne.
Eine Aktie sollte im Verhältnis zur Benchmark einen hohen R²-Wert aufweisen, damit sie mit der passenden Benchmark verglichen wird. R² ist eine statistische Kennzahl, die den Anteil der historischen Kursänderungen von Wertpapieren angibt, der sich durch Veränderungen des Benchmarkindex erklären lässt. Ein Wertpapier mit einem hohen R²-Wert im Verhältnis zu seiner Benchmark kann darauf hindeuten, dass diese Benchmark besser geeignet ist, wenn das systematische Risiko mithilfe des Betas beurteilt wird.
Die Wertentwicklung eines börsengehandelten Fonds (ETF) für Gold wie SPDR Gold Shares (GLD) basiert beispielsweise auf physischem Gold. Daher hätten der S&P 500 und ein Gold-ETF ein niedriges Beta und einen niedrigen R²-Wert.
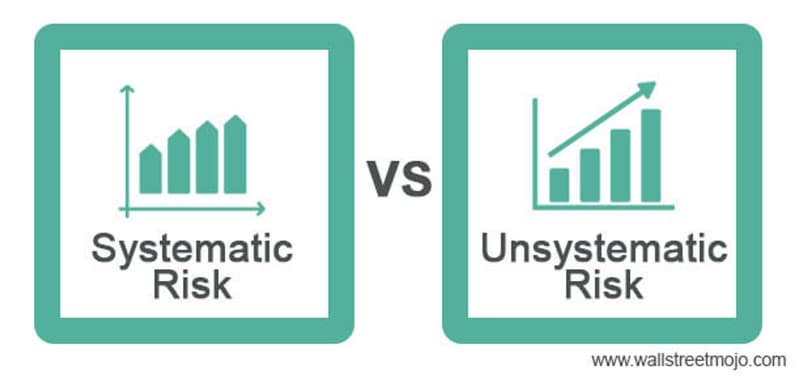
Ein Aktienanleger kann Risiken als eine Möglichkeit, über sie nachzudenken, in zwei Kategorien einteilen. Das Risiko, dass der Markt insgesamt fällt, gehört zur ersten Kategorie: dem systematischen Risiko. Ein Beispiel für ein Ereignis mit systematischem Risiko ist die Finanzkrise von 2008. Keine noch so große Diversifizierung hätte Anleger davor bewahren können, dass ihre Aktienportfolios an Wert verloren. Nicht diversifizierbares Risiko ist eine andere Bezeichnung für systematisches Risiko.
Das unsystematische Risiko, manchmal auch diversifizierbares Risiko genannt, ist die Unvorhersehbarkeit, die mit einer bestimmten Aktie oder einem Wirtschaftssektor verbunden ist. Ein Beispiel dafür ist die schockierende Enthüllung, dass Lumber Liquidators (LL) 2015 Hartholzböden verkaufte, die gesundheitsschädliche Mengen Formaldehyd enthielten. Dieses Risiko war einzigartig für das Unternehmen. Eine Diversifizierung kann in manchen Fällen dazu beitragen, das unsystematische Risiko zu verringern.
Wie funktioniert Beta?
Um das Beta eines Wertpapiers zu bestimmen, muss man die Kovarianz zwischen der Rendite des Wertpapiers und der Marktrendite sowie die Varianz der Marktrenditen verstehen.
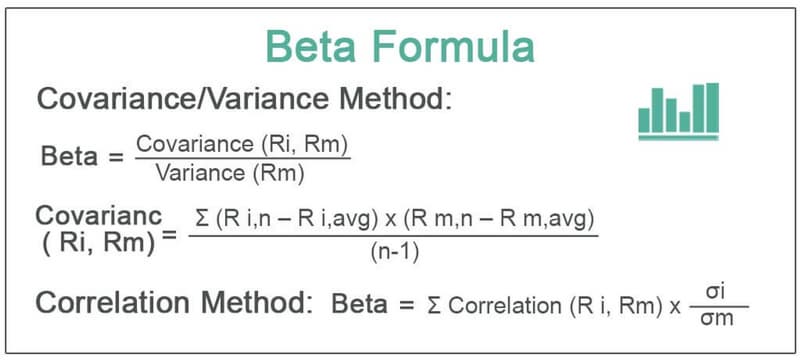
Kovarianz: Die Kovarianz zweier Aktien misst, wie sie sich gemeinsam bewegen. Bei einer positiven Korrelation bewegen sich die Aktien tendenziell im Gleichschritt, wenn ihre Kurse steigen oder fallen. Bei einer negativen Kovarianz bewegen sich die Aktien entgegengesetzt zueinander.
Varianz: Im Gegensatz dazu beschreibt die Varianz, wie stark eine Aktie von ihrem Mittelwert abweicht. Sie wird beispielsweise verwendet, um die Kursschwankungen einer bestimmten Aktie im Zeitverlauf zu messen. Die Korrelation der Kursbewegungen zweier verschiedener Aktien wird anhand der Kovarianz gemessen.
Die Kovarianz der Rendite eines Vermögenswerts mit der Rendite der Benchmark, geteilt durch die Varianz der Benchmarkrendite über einen bestimmten Zeitraum, ergibt die Formel zur Berechnung des Betas.
Beta-Werte
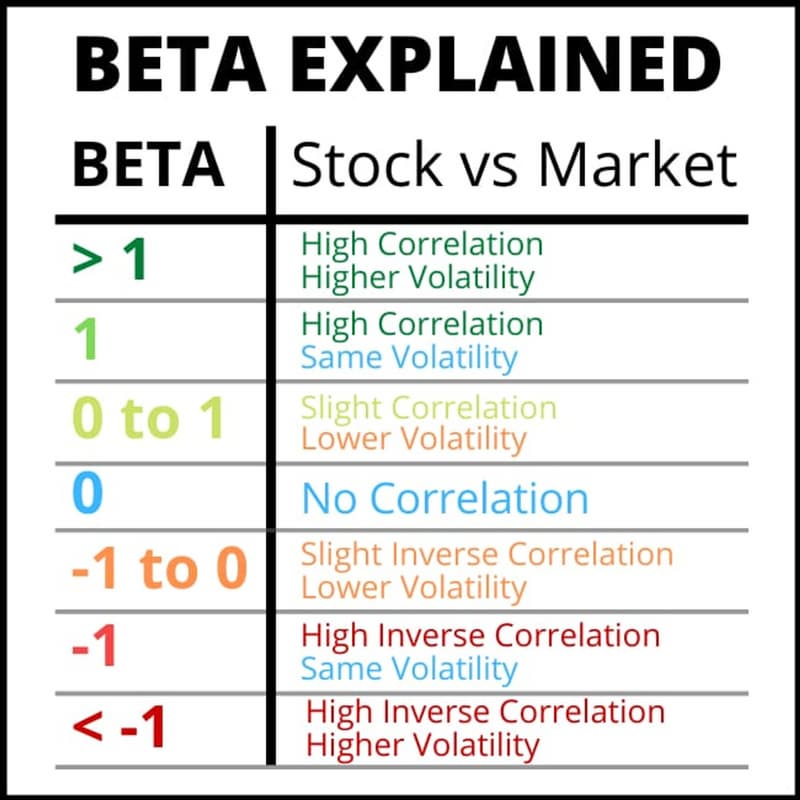
Beta-Wert gleich 1,0
Die Kursentwicklung einer Aktie hängt stark mit dem Markt zusammen, wenn ihr Beta-Wert 1,0 beträgt. Bei Aktien mit einem Beta von 1 besteht systematisches Risiko. Die Beta-Berechnung kann jedoch kein irrationales Risiko erkennen. Eine Aktie mit einem Beta von 1,0 kann einem Portfolio hinzugefügt werden, ohne das Risiko oder die Möglichkeit zu erhöhen, dass das Portfolio eine Überrendite erzielt.
Beta-Wert unter eins
Ein Wertpapier gilt theoretisch als weniger volatil als der Markt, wenn sein Beta-Wert unter 1,0 liegt. Ein Portfolio, das diese Aktie enthält, ist weniger riskant als dasselbe Portfolio ohne sie. Da sich Versorgeraktien beispielsweise oft langsamer als der Marktdurchschnitt bewegen, weisen sie häufig niedrige Betas auf.
Beta-Wert über eins
Ein Beta-Wert von über 1,0 deutet theoretisch auf stärkere Kursschwankungen der Wertpapiere als am Markt hin. So gilt eine Aktie mit einem Beta von 1,2 als 20 % volatiler als der Markt. Small-Cap- und Technologieaktien haben häufig ein höheres Beta als der Marktbenchmark. Das deutet darauf hin, dass die Aufnahme der Aktie in ein Portfolio das Portfoliorisiko erhöht und möglicherweise auch die prognostizierte Rendite steigert.
Negativer Beta-Wert
Die Betas bestimmter Aktien sind negativ. Ein Beta-Wert von -1,0 zeigt, dass sich eine Aktie im Verhältnis 1:1 gegenläufig zur Marktbenchmark entwickelt. Die Entwicklung der Benchmark lässt sich mit dem Gegenteil vergleichen – einem Spiegelbild der Aktie. Negative Betas sind für Put-Optionen und inverse ETFs gedacht. Auch einige Branchengruppen, etwa Goldminen, weisen häufig negative Betas auf.
Vorteile von Beta
Beta ist für Anhänger des CAPM nützlich. Bei der Einschätzung des Risikos ist es entscheidend, die Kursschwankungen einer Aktie zu berücksichtigen. Wenn Sie Risiko als Wahrscheinlichkeit verstehen, dass eine Aktie an Wert verliert, liegt es nahe, Beta als Näherungswert für das Risiko zu verwenden. Das ist auch logisch gut nachvollziehbar. Denken Sie an eine Aktie aus einer aufstrebenden Technologiebranche, deren Kurs stärker schwankt als der Markt. Es ist schwer, sich der Schlussfolgerung zu entziehen, dass diese Aktie riskanter ist als beispielsweise eine Versorgeraktie, die als sicherer Hafen gilt und ein niedriges Beta aufweist.
Beta bietet außerdem eine unkomplizierte, quantitative Kennzahl, die einfach anzuwenden ist. Ja, je nach verwendetem Marktindex und Messzeitraum gibt es Unterschiede beim Beta. Im Allgemeinen ist das Konzept des Beta jedoch recht einfach. Es ist ein nützliches Instrument, um die Eigenkapitalkosten zu ermitteln, die in einem Bewertungsverfahren verwendet werden.
Nachteile des Betas
Beta hat viele Nachteile, wenn Sie auf Grundlage der Fundamentaldaten einer Aktie investieren.
Beta berücksichtigt zunächst keine aktuellen Daten. Nehmen wir das Beispiel eines Versorgungsunternehmens, Unternehmen X. Unternehmen X hat ein niedriges Beta und gilt als defensive Aktie. Das historische Beta von X spiegelte die erheblichen Risiken, die das Unternehmen mit dem Einstieg in den Energiehandel und der Aufnahme weiterer Schulden einging, nicht mehr zutreffend wider.
Allerdings sind viele Technologieaktien noch relativ neu am Markt und verfügen nicht über genügend Kursdaten, um ein aussagekräftiges Beta zu berechnen.
Dass vergangene Kursbewegungen nur bedingt auf die zukünftige Entwicklung schließen lassen, ist ein weiterer beunruhigender Aspekt. Betas sind im Grunde Rückspiegel und sagen wenig über die Zukunft aus. Außerdem kann sich der Beta-Wert einer einzelnen Aktie im Laufe der Zeit ändern, was ihn unzuverlässig macht. Für Händler, die Aktien schnell kaufen und verkaufen möchten, ist das Beta natürlich ein brauchbares Risikomaß. Für Anleger mit einem langfristigen Anlagehorizont ist es jedoch weniger hilfreich.
Beta-Beispiele
Die Standardabweichung der Renditen des Vermögenswerts kann durch die Standardabweichung der Renditen der Benchmark geteilt werden, um das Beta zu bestimmen. Die Korrelation zwischen den Renditen des Wertpapiers und der Benchmark wird mit dem resultierenden Wert multipliziert.
Apples Beta berechnen:
Ein Anleger möchte das Beta von Apple (AAPL) mit dem des SPDR S&P 500 ETF Trust (SPY) vergleichen. Die Korrelation zwischen AAPL und SPY lag in den vergangenen fünf Jahren bei 0,83. Die Standardabweichung der Renditen von AAPL beträgt 23,42 %, während die Standardabweichung der Renditen von SPY 32,21 % beträgt.
Beta von AAPL = 0,83 × (0,2342/0,3221) = 0,6035
Da das Beta von AAPL von 0,6035 darauf hindeutet, dass die Aktie theoretisch 40 % weniger volatil ist als SPY, würde AAPL in diesem Fall als weniger volatil als SPY gelten.
Teslas Beta berechnen:
Der Anleger möchte außerdem das Beta von Tesla (TSLA) im Verhältnis zu SPY ermitteln. Die jüngsten Fünfjahresstatistiken zeigen, dass die Korrelation zwischen TSLA und SPY 0,032 und die Varianz 0,015 beträgt.
Beta von TSLA = (0,032/0,015) = 2,13
Demnach ist TSLA hypothetisch 113 % volatiler als SPY.
Risikobewertung
Die gängige Definition von Risiko ist die Möglichkeit eines Verlusts. Wenn Anleger über Risiken nachdenken, ziehen sie natürlich die Möglichkeit in Betracht, dass die von ihnen gekaufte Aktie an Wert verliert. Problematisch ist, dass Beta bei der Verwendung als Risikomaß nicht zwischen Kursbewegungen nach oben und nach unten unterscheidet. Die meisten Anleger betrachten Kursverluste als Risiko und Kursgewinne als Chance. Mithilfe des Beta können Anleger nicht zwischen beidem unterscheiden. Für die meisten Anleger ergibt das wenig Sinn.
Warren Buffett sagte einmal: „Nun, in der Praxis mag das durchaus in Ordnung sein, aber in der Theorie wird es niemals funktionieren.“ Das ist eine interessante Aussage zur Sichtweise der akademischen Welt auf Value Investing.
Beta wird von Value-Investoren kritisiert, weil es nahelegt, dass eine Aktie, die einen starken Wertverlust erlitten hat, jetzt riskanter ist als zuvor. Ein Value-Investor würde einwenden, dass eine Anlage in ein Unternehmen weniger riskant ist, wenn dessen Wert sinkt, da Anleger dieselben Aktien weiterhin zu einem günstigeren Preis kaufen können, obwohl das Beta infolge des Rückgangs gestiegen ist. Das Beta der Aktie hat nichts mit dem dafür gezahlten Preis in Verbindung mit zugrunde liegenden Faktoren wie Veränderungen im Management, der Einführung neuer Produkte oder erwarteten Cashflows zu tun.
Da das Beta einer Aktie ihre Rendite mit den Renditen des Gesamtmarkts vergleicht, schwankt es im Zeitverlauf.
Der „Vater des Value Investing“, Benjamin Graham, und seine Zeitgenossen und Anhänger suchten nach gut geführten Unternehmen mit einer „Sicherheitsspanne“, also der Fähigkeit, negative Überraschungen auszuhalten. Einige Sicherheitsfaktoren lassen sich aus der Bilanz ableiten, etwa eine niedrige Fremdkapitalquote im Verhältnis zum Gesamtkapital. Andere ergeben sich aus anhaltendem Wachstum, Gewinnen oder Dividenden. Nicht zu viel zu bezahlen, bietet mehrere bedeutende Vorteile. Unternehmen mit einem niedrigen Kurs-Gewinn-Verhältnis gelten beispielsweise oft als sicherer als solche mit einem hohen, auch wenn das nicht immer zutrifft.
Beta in der Praxis vs. Beta in der Theorie
Die Theorie des Beta-Koeffizienten geht statistisch davon aus, dass Aktienrenditen normalverteilt sind. An den Finanzmärkten kann es jedoch zu großen Überraschungen kommen. Tatsächlich sind Renditen nicht immer normalverteilt. Daher ist das, was das Beta einer Aktie über ihre mögliche künftige Kursentwicklung nahelegt, nicht unbedingt zutreffend.
Auch wenn die Kursschwankungen einer Aktie weniger stark ausgeprägt sind, kann eine Aktie mit sehr niedrigem Beta dennoch langfristig im Abwärtstrend liegen. Daher verringert die Aufnahme einer Aktie mit niedrigem Beta und Abwärtstrend das Risiko eines Portfolios nur dann, wenn der Anleger Risiko eng als Volatilität definiert (und nicht als Verlustpotenzial). In der Praxis dürfte eine Aktie mit niedrigem Beta im Abwärtstrend die Wertentwicklung eines Portfolios kaum verbessern.
Ähnlich wie in diesem Beispiel steigt das Risiko eines Portfolios, wenn eine Aktie mit hohem Beta in einem Aufwärtstrend stark schwankt, doch sie kann auch zu Gewinnen beitragen. Bevor Anleger davon ausgehen, dass eine Aktie das Risiko eines Portfolios erhöht oder senkt, empfiehlt es sich, dass Anleger, die Beta zur Bewertung einer Aktie heranziehen, diese auch aus anderen Blickwinkeln beurteilen, etwa anhand fundamentaler oder technischer Merkmale.
Fazit
Betas unterscheiden sich je nach Unternehmen und Branche. Beispielsweise weisen viele Versorgeraktien ein Beta unter 1 auf. Andererseits haben viele an der Nasdaq notierte Hightech-Aktien Beta-Werte über 1. Dadurch steigt die Chance auf eine höhere Rendite, aber auch das Risiko.
Anleger müssen zwischen langfristigen Risiken und kurzfristigen Gefahren unterscheiden (bei denen Beta und Kursschwankungen hilfreich sind) (bei denen übergeordnete fundamentale Risikofaktoren stärker ins Gewicht fallen).
Aktien mit niedrigem Beta können für Anleger interessant sein, die ein geringes Anlagerisiko suchen, da ihre Kurse in Abschwungphasen nicht so stark fallen wie der Gesamtmarkt. In Aufschwungphasen steigen dieselben Aktien jedoch auch nicht so stark wie der Gesamtmarkt. Anleger können das ideale Risiko-Rendite-Verhältnis ihres Portfolios ermitteln, indem sie Betas berechnen und vergleichen. Der Vergleich des Betas einer Aktie mit den Kurszielen von Analysten und anderen wichtigen Bewertungskennzahlen kann ein umfassenderes Bild von Risiko und Rendite vermitteln. Außerdem können Sie Aktienrankings durchstöbern, um Betas am Markt miteinander zu vergleichen.
Häufig gestellte Fragen
Was gilt als gutes Beta für eine Aktie?
Beta dient als Näherungswert für das Risiko oder die Volatilität einer Aktie im Vergleich zum Gesamtmarkt. Welcher Beta-Wert passend ist, hängt daher von Ihrer Risikobereitschaft und Ihren Zielen ab. Wenn Sie beispielsweise mit einem Index-ETF die Entwicklung des Gesamtmarkts in Ihrem Portfolio abbilden möchten, wäre ein Beta von 1,0 ideal. Wenn Sie als konservativer Anleger Ihr Kapital erhalten möchten, könnte ein niedrigerer Beta-Wert besser geeignet sein. In einem Bullenmarkt erzielen Aktien mit einem Beta über 1,0 tendenziell überdurchschnittliche Renditen – in einem fallenden Markt sind jedoch auch die Verluste höher.
Ist Beta ein gutes Risikomaß?
Viele Experten sind sich einig, dass Beta zwar einige Informationen über das Risiko liefert, für sich genommen jedoch kein aussagekräftiges Risikomaß ist. Beta betrachtet lediglich die vergangene Wertentwicklung einer Aktie im Verhältnis zum S&P 500 und gibt keine Hinweise auf die zukünftige Entwicklung. Außerdem berücksichtigt Beta weder die Fundamentaldaten eines Unternehmens noch dessen Gewinn- und Wachstumspotenzial.
Wie ist das Beta einer Aktie zu interpretieren?
Ein Beta von 1,0 bedeutet, dass eine Aktie genauso volatil war wie der Gesamtmarkt (also der S&P 500). Steigt oder fällt der Index um 1 %, würde sich im Durchschnitt auch die Aktie entsprechend bewegen. Betas über 1,0 weisen auf eine höhere Volatilität hin: Bei einem Beta von 1,5 und einer Bewegung des Index um 1 % nach oben oder unten hätte sich die Aktie im Durchschnitt um 1,5 % bewegt. Betas unter 1,0 weisen auf eine geringere Volatilität hin: Hätte die Aktie ein Beta von 0,5, wäre sie bei einer Bewegung des Index um 1 % nur um ein halbes Prozent gestiegen oder gefallen.
Welche Faktoren beeinflussen die Beta-Werte?
- Art des Unternehmens. Üblicherweise schwanken die Gewinne eines Unternehmens im Laufe der Zeit aufgrund von Konjunkturzyklen. In der Wachstumsphase des Konjunkturzyklus können die Gewinne steigen, während sie in der Abschwungphase sinken können. Daher hängen die Gewinne eines Unternehmens von der Geschäftslage ab. Unter solchen Umständen korrelieren Accounting-Betas üblicherweise mit dem Markt-Beta, das auf Aktienmarktrenditen und nicht auf den Gewinnen basiert.
- Finanzielle Verschuldung. Der finanzielle Verschuldungsgrad beschreibt den Fremdkapitalanteil an der Finanzierungsstruktur eines Unternehmens. Er zeigt, wie viele Schulden ein Unternehmen aufgenommen hat, um seinen Geschäftsbetrieb zu finanzieren. Je höher die Verschuldung, desto größer das Risiko für das Unternehmen. Ein Anstieg des finanziellen Verschuldungsgrads erhöht daher das finanzielle Risiko. Dadurch steigt auch das Beta der Unternehmensaktie.
- Operativer Hebel. Der operative Hebel bezeichnet die Veränderung des wirtschaftlichen Gewinns vor Zinsen und Steuern. Ein hoher operativer Hebel macht Unternehmen bei der Verwaltung ihrer Vermögenswerte volatiler. Unternehmen mit einem höheren Anteil an Operating-Leasingverhältnissen sind riskanter; entsprechend weisen ihre Aktien ein höheres Beta auf.
Kann Beta von Aktienkursen beeinflusst werden?
Das Beta zeigt, wie stark der Kurs einer Aktie im Vergleich zum Gesamtmarkt schwankt. Ein Beta über 1 bedeutet, dass der Aktienkurs stärker schwankt (also volatiler ist) als der Gesamtmarkt. Ein Beta unter 1 bedeutet, dass der Aktienkurs weniger volatil ist als der Gesamtmarkt.


