Definition von Finanzkennzahlen
Um aussagekräftige Daten über ein Unternehmen zu gewinnen, werden Finanzkennzahlen anhand numerischer Werte aus Finanzberichten berechnet. Quantitative Analysen dienen dazu, anhand der Daten aus den Finanzberichten eines Unternehmens dessen Liquidität, Verschuldung, Wachstum, Margen, Rentabilität, Renditen, Bewertung und weitere Faktoren zu beurteilen. Zu den Finanzberichten gehören Bilanz, Gewinn- und Verlustrechnung sowie Kapitalflussrechnung.
Kategorien von Kennzahlen
Die folgenden Kategorien werden zur Klassifizierung von Finanzkennzahlen verwendet:
Liquiditätskennzahlen
Finanzkennzahlen, die als Liquiditätskennzahlen bezeichnet werden, bewerten die Fähigkeit eines Unternehmens, kurz- und langfristige Schulden zu begleichen.
Verschuldungskennzahlen
Verschuldungskennzahlen messen das durch Fremdkapital finanzierte Kapital. Anders gesagt, dienen sie dazu, die Höhe der Schulden eines Unternehmens zu beurteilen.
Effizienzkennzahlen
Effizienzkennzahlen, oft auch Aktivitätskennzahlen genannt, zeigen, wie effektiv ein Unternehmen seine Ressourcen und Vermögenswerte einsetzt.
Rentabilitätskennzahlen
Rentabilitätskennzahlen messen, wie gut ein Unternehmen im Verhältnis zu Umsatz, Bilanzsumme, Betriebskosten und Eigenkapital Gewinne erwirtschaften kann.
Marktwertkennzahlen
Marktwertkennzahlen dienen dazu, den Aktienkurs eines Unternehmens je Aktie zu beurteilen, und Ressourcen wie nach Marktkapitalisierung geordnete Aktien können helfen, diese Zahlen einzuordnen.
Analyse von Finanzkennzahlen – wozu ist sie nützlich?
1. Verfolgt die Unternehmensentwicklung
Um Trends zu erkennen, die sich in einem Unternehmen abzeichnen könnten, werden für jeden Zeitraum bestimmte Finanzkennzahlen ermittelt und ihre Veränderungen im Zeitverlauf verfolgt. Eine steigende Fremdkapitalquote kann beispielsweise darauf hindeuten, dass ein Unternehmen stark verschuldet ist und möglicherweise irgendwann ausfallgefährdet wird.
2. Vergleichende Einschätzungen zur Unternehmensleistung vornehmen
Durch den Vergleich der Finanzkennzahlen eines Unternehmens mit denen seiner wichtigsten Wettbewerber lässt sich feststellen, ob es besser oder schlechter als der Branchendurchschnitt abschneidet. Analysten und Anleger können anhand eines Vergleichs der Gesamtkapitalrendite verschiedener Unternehmen erkennen, welches Unternehmen seine Vermögenswerte am effektivsten einsetzt.
Sowohl interne als auch externe Partner der Organisation verwenden Finanzkennzahlen:
- Externe Nutzer: Zu den externen Nutzern zählen Finanzanalysten, Kleinanleger, Gläubiger, Wettbewerber, Steuer- und Aufsichtsbehörden sowie Branchenbeobachter.
- Interne Nutzer: Die Geschäftsleitung, das Personal und die Eigentümer.
3. Analyse der operativen Leistungsfähigkeit der Unternehmen
Mit bestimmten Kennzahlen lässt sich die Effizienz eines Unternehmens analysieren, zum Beispiel mit der Lagerumschlagshäufigkeit, dem Anlagevermögensumschlag und der Forderungsumschlagshäufigkeit. Diese Kennzahlen können mit denen anderer Unternehmen derselben Branche verglichen werden, um festzustellen, welche Unternehmen besser geführt werden. Außerdem zeigen sie, wie gut ein Unternehmen seine Vermögenswerte zur Erzielung von Einnahmen einsetzen kann. Drittens untersuchen sie verschiedene Merkmale des Unternehmens, etwa wie lange es normalerweise dauert, Geld von Gläubigern zurückzuerhalten oder Vorräte in Bargeld umzuwandeln. Effizienzkennzahlen sind daher wichtig, weil sie die Rentabilität steigern können.
4. Die Liquidität der Unternehmen
Ob ein Unternehmen seine kurzfristigen Verpflichtungen erfüllen kann, hängt von seiner Liquidität ab. Dabei geht es um kurzfristige Verbindlichkeiten, kurzfristige Kredite, die innerhalb eines Jahres zurückgezahlt werden können, oder den operativen Zyklus. Dazu zählen beispielsweise ausstehende Gehälter, Verbindlichkeiten gegenüber verschiedenen Gläubigern, Steuern, unbezahlte Rechnungen usw. Die Liquidität von Unternehmen wird anhand der Liquidität 2. und 3. Grades gemessen.
5. Hilft, die Geschäftsrisiken des Unternehmens zu erkennen
Einer der wichtigsten Vorteile der Kennzahlenanalyse besteht darin, dass sich die Geschäftstätigkeit eines Unternehmens besser verstehen lässt. Durch die Berechnung der Hebelwirkungen (finanzieller und operativer Hebel) kann das Unternehmen das Geschäftsrisiko einschätzen, also nachvollziehen, wie sich der Einsatz seiner Fixkosten und seine ausstehenden Schulden auf die Rentabilität auswirken.
6. Für die Planung und Zukunftsprognosen des Unternehmens
Indem sie Trends erkennen, können Analysten und Manager externen Stakeholdern wie Anlegern helfen, wichtige Entscheidungen über die Zukunft zu treffen. So können sie beispielsweise entscheiden, ob sie in ein Projekt investieren.
Arten von Finanzkennzahlen
1. Gewinn je Aktie (EPS)
Der Gewinn eines Unternehmens wird durch die Anzahl seiner ausstehenden Stammaktien geteilt, um den Gewinn je Aktie (EPS) zu berechnen. Diese Kennzahl dient zur Einschätzung der Rentabilität eines Unternehmens. Unternehmen veröffentlichen üblicherweise ein um außergewöhnliche Aufwendungen und eine mögliche Verwässerung der Aktien bereinigtes EPS.
Je profitabler ein Unternehmen eingeschätzt wird, desto höher ist sein EPS.
So ermitteln Sie den Gewinn je Aktie (EPS)
Der Nettogewinn, häufig auch als Gewinn oder Ertrag bezeichnet, wird berechnet, indem man den Nettogewinn durch die Anzahl der ausstehenden Aktien teilt. Bei einer komplexeren Berechnung werden Zähler und Nenner angepasst, um Aktien zu berücksichtigen, die durch Optionen, wandelbare Schuldtitel oder Optionsscheine entstehen könnten. Wird der Zähler der Gleichung angepasst, um laufende Geschäftsvorgänge zu berücksichtigen, ist die Kennzahl deutlich aussagekräftiger.
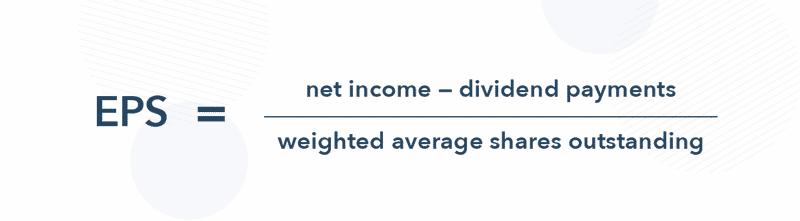
Die Bilanz und die Gewinn- und Verlustrechnung dienen dazu, die Anzahl der zum Periodenende ausstehenden Stammaktien, Dividenden auf Vorzugsaktien (falls vorhanden) sowie den Nettogewinn oder Gewinn zu ermitteln. Da die Anzahl der Stammaktien im Laufe der Zeit schwanken kann, ist es genauer, für den Berichtszeitraum eine gewichtete Durchschnittszahl zugrunde zu legen.
Bei der Ermittlung der Gesamtzahl der ausstehenden Aktien muss der gewichtete Durchschnitt der ausstehenden Aktien Aktiendividenden und Aktiensplits berücksichtigen. Einige Datenquellen vereinfachen die Berechnung, indem sie die Gesamtzahl der ausstehenden Aktien am Ende eines Zeitraums heranziehen.
Wofür ist EPS nützlich?
Eine der wichtigsten Kennzahlen zur Beurteilung der Rentabilität eines Unternehmens auf absoluter Basis ist der Gewinn je Aktie. Er spielt eine wichtige Rolle bei der Ermittlung des Kurs-Gewinn-Verhältnisses (KGV), wobei der Gewinn je Aktie dem „G“ im KGV entspricht. Anleger können ermitteln, wie viel der Markt für jeden Dollar Gewinn zu zahlen bereit ist, indem sie den Aktienkurs eines Unternehmens durch den Gewinn je Aktie teilen.
Einer der verschiedenen Indikatoren, die Sie bei der Auswahl von Aktien heranziehen können, ist der Gewinn je Aktie (EPS). Wenn Sie sich für den Aktienhandel oder das Investieren interessieren, besteht der nächste Schritt darin, einen Broker auszuwählen, der zu Ihrem Anlagestil passt.
Da Stammaktionäre keinen direkten Zugriff auf die Unternehmensgewinne haben, sagt ein Vergleich des Gewinns je Aktie (EPS) in absoluten Zahlen für Anleger möglicherweise nicht viel aus. Stattdessen vergleichen Anleger den Gewinn je Aktie mit dem Aktienkurs, um den Wert der Gewinne und ihr Vertrauen in das künftige Wachstum einzuschätzen.
2. Kurs-Gewinn-Verhältnis (KGV)
Das Bewertungsverhältnis, bei dem der aktuelle Aktienkurs eines Unternehmens mit seinem Gewinn je Aktie verglichen wird, heißt Kurs-Gewinn-Verhältnis (EPS). Kursmultiplikator oder Gewinnmultiplikator sind andere Bezeichnungen für das Kurs-Gewinn-Verhältnis.
Anleger und Analysten verwenden das Kurs-Gewinn-Verhältnis (KGV), um den relativen Wert der Aktien eines Unternehmens direkt mit dem anderer Unternehmen zu vergleichen. Es kann auch dazu dienen, ein Unternehmen mit seiner früheren Wertentwicklung oder breite Märkte im Zeitverlauf beziehungsweise miteinander zu vergleichen. KGV-Schätzungen können entweder auf Prognosen beruhen oder nachlaufend (rückblickend) sein.
Berechnung des Kurs-Gewinn-Verhältnisses
Bei diesem Verfahren kommen die folgende Formel und die folgende Berechnung zum Einsatz:
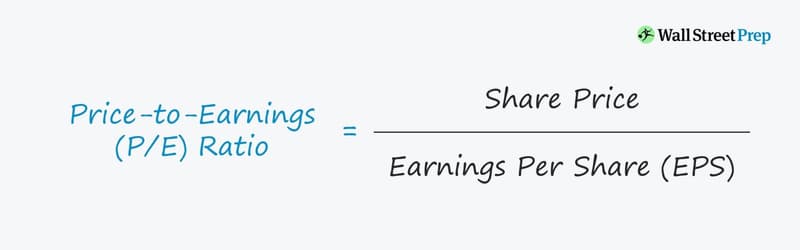
Teilen Sie einfach den aktuellen Aktienkurs durch den Gewinn je Aktie (EPS), um das KGV zu berechnen.
Der aktuelle Aktienkurs (P) lässt sich leicht ermitteln, indem Sie das Tickersymbol eines Unternehmens auf einer beliebigen Finanzwebsite eingeben. Diese Kennzahl zeigt zwar den Preis, den Anleger derzeit für eine Aktie zahlen müssen, doch beim Gewinn je Aktie (EPS) ist die Sache etwas weniger eindeutig.
Es gibt zwei Hauptarten von EPS. An der Wall Street steht TTM für „trailing 12 months“, also die letzten zwölf Monate. Diese Kennzahl zeigt die Geschäftsentwicklung eines Unternehmens in den vergangenen zwölf Monaten. Die zweite Art von EPS findet sich in Gewinnberichten von Unternehmen, die häufig eine EPS-Prognose enthalten. Sie gibt die bestmöglich fundierte Einschätzung des Unternehmens zu seinen künftigen Gewinnen wieder. Diese verschiedenen EPS-Varianten bilden jeweils die Grundlage für das historische und das erwartete KGV.
Wie funktioniert das Kurs-Gewinn-Verhältnis (KGV)?
Eine der beliebtesten Methoden für Anleger und Analysten, den relativen Wert einer Aktie einzuschätzen, ist das Kurs-Gewinn-Verhältnis (KGV). Anhand des KGVs lässt sich beurteilen, ob eine Aktie über- oder unterbewertet ist. Das KGV eines Unternehmens lässt sich auch mit dem anderer Aktien desselben Sektors oder mit dem des Gesamtmarkts vergleichen, etwa mit dem S&P 500 Index. Anleger werfen oft zusätzlich einen Blick auf die Kursziele von Analysten, um einzuschätzen, in welche Richtung sich der Kurs ihrer Meinung nach als Nächstes entwickeln wird.
Gelegentlich berücksichtigen Analysten, die sich für langfristige Bewertungsmuster interessieren, die Kennzahlen KGV 10 oder KGV 30, die den Gewinn der vergangenen 10 bzw. 30 Jahre mitteln. Diese längerfristigen Messgrößen können Schwankungen im Konjunkturzyklus berücksichtigen. Deshalb werden sie häufig herangezogen, um den Gesamtwert von Aktienindizes wie dem S&P 500 zu bestimmen.
Das KGV des S&P 500 schwankte zwischen einem Tiefstand von etwa dem 5-Fachen (1917) und mehr als dem 120-Fachen (2009, kurz vor der Finanzkrise). Das langfristige durchschnittliche KGV des S&P 500 liegt bei etwa dem 16-Fachen. Das bedeutet, dass die Aktien im Index mit dem 16-Fachen ihrer gewichteten durchschnittlichen Gewinne bewertet werden.
3. Eigenkapitalrendite (ROE)
Eine Kennzahl für die finanzielle Leistung, die als Eigenkapitalrendite (ROE) bezeichnet wird, ergibt sich aus der Division des Nettogewinns durch das Eigenkapital der Aktionäre. ROE wird auch als Rendite auf das Nettovermögen bezeichnet, da sich das Eigenkapital aus den Vermögenswerten eines Unternehmens abzüglich seiner Schulden ergibt.
Die Eigenkapitalrendite (ROE) gilt als Barometer für die Rentabilität eines Unternehmens und dafür, wie gut es Gewinne erwirtschaftet. Je höher die ROE, desto effektiver gelingt es der Unternehmensleitung, mit dem Eigenkapital Erträge und Wachstum zu erzielen.
ROE berechnen
ROE berechnen: Bevor Dividenden an Stammaktionäre ausgeschüttet werden, nachdem Auszahlungen an Vorzugsaktionäre erfolgt sind und bevor Zinsen an Kreditgeber gezahlt werden, wird der Nettogewinn berechnet.
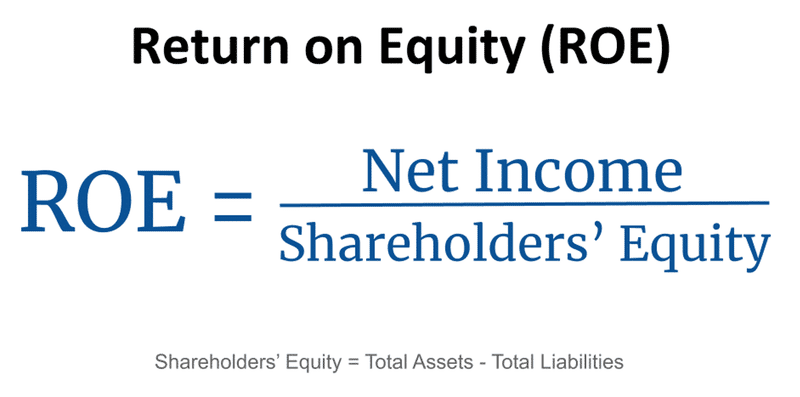
Der Nettogewinn ist die Summe aus den Erträgen eines Unternehmens, seinen Nettoaufwendungen und Steuern für einen bestimmten Zeitraum. Zur Berechnung des durchschnittlichen Eigenkapitals der Aktionäre wird das Eigenkapital zu Beginn des Zeitraums hinzugerechnet. Der Zeitraum muss zur selben Zeit beginnen und enden wie der Zeitraum, in dem der Nettogewinn erzielt wird.
Die Gewinn- und Verlustrechnung weist den Nettogewinn des letzten vollständigen Geschäftsjahres aus, der oft auch als nachlaufende zwölf Monate bezeichnet wird. Er umfasst die gesamten finanziellen Aktivitäten dieses Zeitraums. In der Bilanz, die fortlaufend alle Veränderungen der Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst, finden Anleger dessen Eigenkapital.
Aufgrund der Abweichung zwischen Gewinn- und Verlustrechnung und Bilanz gilt es als bewährte Praxis, die Eigenkapitalrendite (ROE) anhand des durchschnittlichen Eigenkapitals über einen Zeitraum zu berechnen.
Der Zusammenhang zwischen ROE und der Aktienkursentwicklung
Wenn die Kennzahl ungefähr dem Durchschnitt der Vergleichsgruppe entspricht oder leicht darüber liegt, lässt sich die Eigenkapitalrendite (ROE) zur Bestimmung nachhaltiger Wachstumsraten und Dividendenwachstumsraten heranziehen. Trotz möglicher Schwierigkeiten kann die ROE ein nützlicher Ausgangspunkt sein, um Prognosen zur künftigen Wachstumsrate einer Aktie und zum Dividendenwachstum zu erstellen. Diese beiden Formeln hängen voneinander ab und können den Vergleich von Unternehmen erleichtern.
Durch Division des ROE durch die Thesaurierungsquote eines Unternehmens lässt sich dessen künftige Wachstumsrate berechnen. Der Anteil des Nettogewinns, den ein Unternehmen einbehält oder reinvestiert, um künftiges Wachstum zu unterstützen, wird als Thesaurierungsquote bezeichnet.
4. Fremdkapitalquote
Die Fremdkapitalquote gibt Aufschluss über den finanziellen Verschuldungsgrad eines Unternehmens. Zur Berechnung wird die Summe der zinstragenden Schulden des Unternehmens, einschließlich kurz- und langfristiger Verbindlichkeiten, durch das Gesamtkapital geteilt. Das Gesamtkapital umfasst alle zinstragenden Schulden und das Eigenkapital der Aktionäre, zu dem beispielsweise Stammaktien, Vorzugsaktien und Minderheitsanteile gehören können.
Die Summe aller verzinslichen Schulden und des Eigenkapitals der Aktionäre, zu dem Wertpapiere wie Stammaktien und Vorzugsaktien sowie Minderheitsanteile gehören können, wird als Gesamtkapital bezeichnet.
Berechnung der Fremdkapitalquote
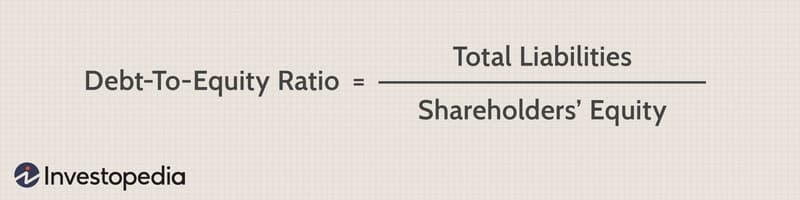
Die Fremdkapitalquote eines Unternehmens ergibt sich aus der Gesamtverschuldung geteilt durch das Gesamtkapital, das sich aus der Gesamtverschuldung und dem gesamten Eigenkapital der Aktionäre zusammensetzt.
Wofür ist die Fremdkapitalquote nützlich?
Analysten und Anleger können die Finanzierungsstruktur eines Unternehmens besser verstehen und anhand seiner Fremdkapitalquote beurteilen, ob es eine gute Anlage ist. Unter sonst gleichen Bedingungen ist ein Unternehmen riskanter, wenn seine Fremdkapitalquote höher ist. Das liegt daran, dass eine höhere Quote darauf hindeutet, dass ein größerer Teil der Finanzierung des Unternehmens aus Fremdkapital statt aus Eigenkapital stammt. Damit gehen eine höhere Rückzahlungsverpflichtung und ein höheres Kreditausfallrisiko einher, wenn die Schulden nicht fristgerecht zurückgezahlt werden.
Allerdings kann eine bestimmte Verschuldungshöhe für ein Unternehmen fatal sein, während sie ein anderes kaum beeinträchtigt. Da das Gesamtkapital die Schulden als Anteil am Kapital und nicht als festen Geldbetrag misst, vermittelt es ein realistischeres Bild der finanziellen Lage des Unternehmens.
5. Zinsdeckungsgrad (ICR)
Der Zinsdeckungsgrad ist eine Kennzahl für Verschuldung und Rentabilität. Er misst, wie leicht ein Unternehmen die Zinsen auf seine bestehenden Schulden zahlen kann. Teilt man den Gewinn eines Unternehmens vor Zinsen und Steuern (EBIT) durch den Zinsaufwand in einem bestimmten Zeitraum, erhält man den Zinsdeckungsgrad.
Die Times-Interest-Earned-Ratio (TIE) ist eine andere Bezeichnung für den Zinsdeckungsgrad. Kreditgeber, Investoren und Gläubiger nutzen diese Kennzahl häufig, um das Risiko eines Unternehmens im Verhältnis zu seinen aktuellen Schulden oder im Hinblick auf eine mögliche künftige Kreditaufnahme einzuschätzen.
Wie funktioniert der Zinsdeckungsgrad?
Die Anzahl der Quartale oder Geschäftsjahre, in denen Zinszahlungen aus den bestehenden Erträgen des Unternehmens geleistet werden können, wird beim Zinsdeckungsgrad als „Deckung“ bezeichnet. Einfacher ausgedrückt zeigt sie, wie oft das Unternehmen seinen finanziellen Verpflichtungen nachkommen kann.
Die Gleichung lautet wie folgt:
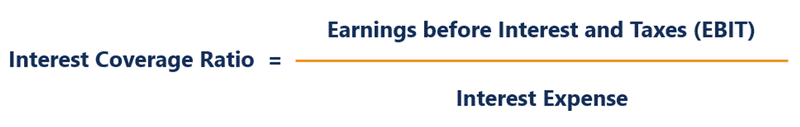
Je niedriger die Kennzahl, desto höher sind die schuldenbedingten Kosten des Unternehmens und desto weniger Barmittel stehen ihm für andere Zwecke zur Verfügung. Die Fähigkeit eines Unternehmens, seine Zinskosten zu decken, kann infrage stehen, wenn sein Zinsdeckungsgrad nur 1,5 oder weniger beträgt.
Um künftige und möglicherweise unvorhersehbare Finanzkrisen zu überstehen, müssen Unternehmen mehr Gewinne erzielen, als zur Zahlung der Zinsen erforderlich sind. Die Rendite für die Aktionäre wird maßgeblich davon beeinflusst, ob ein Unternehmen seinen Zinsverpflichtungen nachkommen kann – dies ist ein Aspekt seiner Solvenz.
Zinsdeckungsgrad – wie wichtig ist er?
Jedes Unternehmen muss sich ständig und ernsthaft Gedanken darüber machen, wie es seine Zinszahlungen leisten kann. Wenn ein Unternehmen Schwierigkeiten hat, seinen Verpflichtungen nachzukommen, kann es gezwungen sein, zusätzliche Schulden aufzunehmen oder auf seine Barreserven zurückzugreifen, die viel besser in Sachanlagen investiert oder für Notfälle zurückgehalten würden.
Die Betrachtung eines einzelnen Zinsdeckungsgrads kann zwar wertvolle Einblicke in die aktuelle finanzielle Lage eines Unternehmens geben, doch die Analyse im Zeitverlauf vermittelt oft ein deutlich genaueres Bild seiner Situation und Entwicklung.
Anleger können feststellen, ob der Zinsdeckungsgrad eines Unternehmens steigt, sinkt oder konstant bleibt, indem sie ihn beispielsweise über die letzten fünf Jahre quartalsweise betrachten. Das ist eine hervorragende Möglichkeit, die kurzfristige finanzielle Gesundheit eines Unternehmens einzuschätzen.
Darüber hinaus hängt es bis zu einem gewissen Grad vom Betrachter ab, welcher Wert einer bestimmten Kennzahl akzeptabel ist. Wenn sie dem Unternehmen für seine Schulden höhere Zinsen berechnen, können bestimmte Banken oder potenzielle Anleihekäufer auch eine weniger günstige Kennzahl akzeptieren.
6. Enterprise Value im Verhältnis zum EBIT
Die Finanzkennzahl EBIT/EV-Multiple, also das Verhältnis von Gewinn vor Zinsen und Steuern (EBIT) zum Unternehmenswert (EV), dient zur Berechnung der „Gewinnrendite“ eines Unternehmens.
Joel Greenblatt, ein bekannter Value-Investor und Professor an der Columbia Business School, machte die Idee populär, das EBIT/EV-Multiple als Näherungsmaß für Gewinnrendite und Bewertung zu verwenden.
Wie funktioniert das EBIT/EV-Multiple?
Eine Kennzahl zur Bewertung eines Unternehmens ist der Unternehmenswert (Enterprise Value, EV). Da Unternehmenswerte ein klareres Bild vom tatsächlichen Wert eines Unternehmens vermitteln als die alleinige Betrachtung der Marktkapitalisierung, nutzen Anleger Unternehmenswerte häufig, um Unternehmen im Hinblick auf mögliche Investitionen miteinander zu vergleichen.
Das EBIT/EV-Multiple und das EV/Sales-Verhältnis sind zwei Kennzahlen, mit denen Anleger Unternehmen vergleichen können, bei denen der EV eine zentrale Komponente ist. Mit folgender Formel lässt sich der EV eines Unternehmens ermitteln:
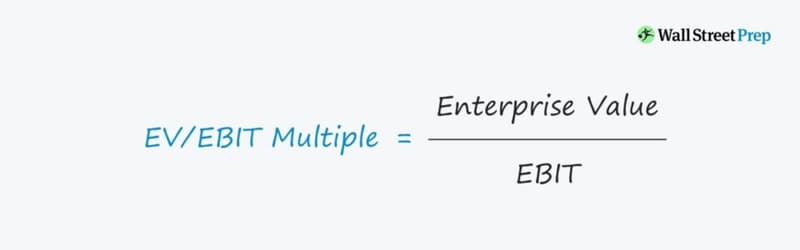
Der EV-Wert gibt den Geldbetrag an, der erforderlich ist, um das gesamte Unternehmen zu erwerben. Bei einigen EV-Berechnungen werden Vorzugsaktien und Minderheitsanteile hinzugerechnet. Minderheitsanteile und Vorzugsaktien sind in der Kapitalstruktur der meisten Unternehmen ungewöhnlich. Daher werden EVs üblicherweise ohne sie berechnet.
Da EBIT/EV eine Gewinnrendite darstellen soll, ist ein höherer Multiplikator für Anleger vorteilhaft. Die Kennzahl begünstigt grundsätzlich Unternehmen mit höheren Barmittelbeständen und geringerer Verschuldung. Unter sonst gleichen Bedingungen ist ein Unternehmen mit einer stärker fremdfinanzierten Bilanz riskanter als ein Unternehmen mit weniger Fremdkapital. Unternehmen mit höheren Barmittelbeständen und/oder geringerer Verschuldung haben einen niedrigeren Unternehmenswert (EV), was zu einer höheren Gewinnrendite führt.
Vorteile des EBIT/EV-Multiplikators
Im Vergleich zu traditionelleren Rentabilitätskennzahlen wie der Eigenkapitalrendite (ROE) oder der Rendite auf das investierte Kapital (ROIC) könnte die EBIT/EV-Kennzahl einen genaueren Vergleich ermöglichen. Obwohl die EBIT/EV-Kennzahl nicht häufig verwendet wird, bietet sie beim Vergleich von Unternehmen einige bedeutende Vorteile.
Erstens beseitigt die Verwendung von EBIT statt des Nettogewinns (NI) als Maß für die Rentabilität mögliche Verzerrungen durch unterschiedliche Steuersätze. Zweitens werden durch die Verwendung von EBIT/EV die Auswirkungen verschiedener Kapitalstrukturen normalisiert.
Beim Vergleich von Gewinnrenditen ermöglicht es uns EBIT laut Greenblatt, „Unternehmen mit unterschiedlicher Verschuldung und verschiedenen Steuersätzen auf derselben Grundlage zu vergleichen“. Seiner Ansicht nach sollte der Nenner der Unternehmenswert (EV) sein, da er sowohl die Marktkapitalisierung als auch den Wert der Schulden umfasst.
7. Operative Marge
Die operative Marge gibt an, wie viel Gewinn ein Unternehmen mit jedem Dollar Umsatz erzielt, nachdem variable Produktionskosten wie Löhne und Rohstoffe, aber vor Zinsen und Steuern, abgezogen wurden. Sie wird berechnet, indem das Betriebsergebnis eines Unternehmens durch den Nettoumsatz geteilt wird. Generell sind höhere Werte vorzuziehen, da sie zeigen, dass ein Unternehmen effizient arbeitet und Umsätze erfolgreich in Gewinne umwandelt.
Wie funktioniert die operative Marge?
Die operative Marge eines Unternehmens, auch Umsatzrendite (ROS) genannt, ist ein zuverlässiger Indikator dafür, wie gut es geführt wird und wie effektiv es mit seinen Umsätzen Gewinne erzielt. Anleger und Kreditgeber achten besonders darauf, weil sie zeigt, welcher Anteil der Umsatzerlöse zur Deckung nicht-operativer Aufwendungen wie Zinszahlungen verwendet werden kann.
Stark schwankende operative Margen sind ein wichtiges Anzeichen für Geschäftsrisiken. Sie sind auch entscheidend, wenn Sie anhand der historischen operativen Margen beurteilen möchten, ob sich die Leistung eines Unternehmens verbessert hat. Bessere Managementkontrollen, ein effizienterer Ressourceneinsatz, eine bessere Preisgestaltung und erfolgreichere Marketingmaßnahmen können den Betriebsgewinn steigern.
Die operative Marge lässt sich als Verhältnis des Gewinns eines Unternehmens aus seinem Kerngeschäft zum Gesamtumsatz definieren. Anleger können dann feststellen, ob ein Unternehmen den Großteil seiner Einnahmen aus seinem Kerngeschäft oder aus anderen Quellen wie einer Kapitalanlage erzielt.
Berechnung der operativen Marge
Die Berechnung der operativen Marge lautet wie folgt:
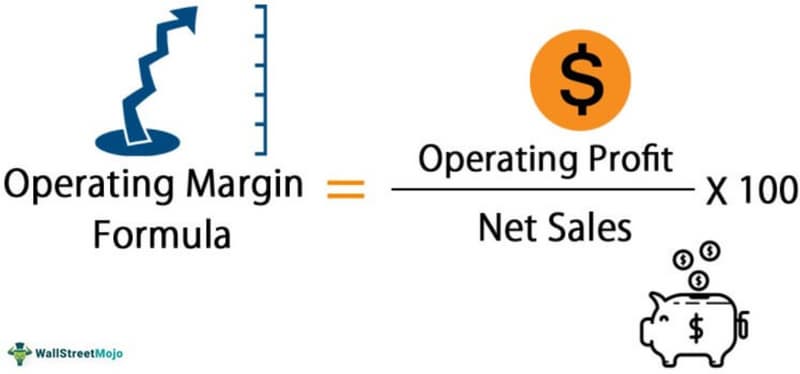
Der Zähler bei der Berechnung der operativen Marge ist der Gewinn eines Unternehmens vor Zinsen und Steuern (EBIT). Das operative Ergebnis, auch EBIT genannt, ergibt sich aus dem Umsatz abzüglich der Umsatzkosten sowie der üblichen Vertriebs-, Verwaltungs- und allgemeinen Betriebskosten eines Unternehmens, ohne Zinsen und Steuern.
8. Liquidität 2. Grades
Die Quick Ratio beurteilt, ob ein Unternehmen seine kurzfristigen Verpflichtungen mit seinen liquidesten Vermögenswerten erfüllen kann, und dient als Indikator für seine kurzfristige Liquiditätslage.
Sie wird auch als „Acid-Test-Ratio“ bezeichnet, weil sie zeigt, wie schnell das Unternehmen seine liquiditätsnahen Vermögenswerte (Vermögenswerte, die sich schnell in Bargeld umwandeln lassen) zur Begleichung seiner kurzfristigen Verbindlichkeiten einsetzen kann. Ein Schnelltest, der sofortige Ergebnisse liefern soll, wird umgangssprachlich als „acid test“ bezeichnet.
Wie funktioniert die Quick Ratio?
Die Quick Ratio vergleicht den Geldwert der kurzfristigen Verpflichtungen eines Unternehmens mit dem seiner verfügbaren liquiden Vermögenswerte. Kurzfristige Verbindlichkeiten sind Schulden oder Verpflichtungen eines Unternehmens, die innerhalb eines Jahres an Gläubiger gezahlt werden müssen. Liquide Vermögenswerte sind dagegen kurzfristige Vermögenswerte, die sich leicht in Bargeld umwandeln lassen, ohne den auf dem freien Markt erzielbaren Preis wesentlich zu beeinflussen.
Eine Quick Ratio von 1 gilt als typisch. Das bedeutet, dass das Unternehmen genau über die richtige Menge an Vermögenswerten verfügt, um alle unmittelbar fälligen Verpflichtungen zu decken. Bei einer Quick Ratio unter 1 kann ein Unternehmen möglicherweise nicht alle kurzfristigen Verbindlichkeiten in naher Zukunft begleichen, während ein Unternehmen mit einer Quick Ratio über 1 alle kurzfristigen Verbindlichkeiten sofort begleichen kann. Eine Quick Ratio von 1,5 bedeutet beispielsweise, dass ein Unternehmen über liquide Vermögenswerte in Höhe von 1,50 US-Dollar je 1 US-Dollar an kurzfristigen Verbindlichkeiten verfügt.
Auch wenn solche auf Kennzahlen basierenden Verhältnisse Aufschluss über die Zukunftsfähigkeit eines Unternehmens und bestimmte Aspekte davon geben können, vermitteln sie kein vollständiges Bild seiner Gesamtsituation. Um die finanzielle Lage eines Unternehmens vollständig zu erfassen, müssen auch weitere relevante Kennzahlen berücksichtigt werden.
Je besser die Liquidität und finanzielle Gesundheit eines Unternehmens, desto höher ist seine Liquidität 2. Grades. Für ein vollständiges Bild der finanziellen Gesundheit eines Unternehmens sollten Sie jedoch auch andere damit zusammenhängende Kennzahlen berücksichtigen.
Berechnung der Liquidität 2. Grades
Die Quick Ratio lässt sich auf verschiedene Arten berechnen. Am häufigsten wird sie berechnet, indem man die kurzfristigen Verbindlichkeiten mit der Summe der liquidesten Vermögenswerte multipliziert:
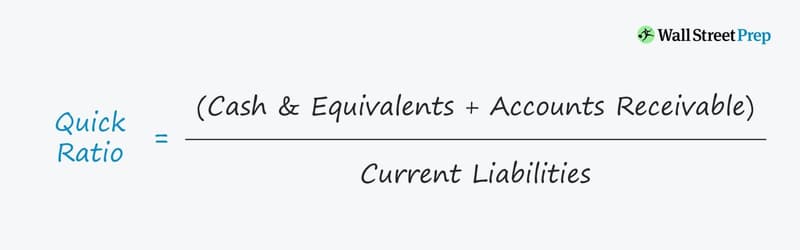
Die liquidesten kurzfristigen Vermögenswerte, die sich rasch in Bargeld umwandeln lassen, werden als Quick Assets bezeichnet.
Ein Unternehmen kann seine kurzfristig verfügbaren Vermögenswerte auch ermitteln, indem es illiquide kurzfristige Vermögenswerte von seinem Umlaufvermögen abzieht. Welche Vermögenswerte dafür infrage kommen, hängt davon ab, welche kurzfristigen Vermögenswerte es besitzt. Da Vorräte und vorausbezahlte Aufwendungen beispielsweise möglicherweise nicht schnell oder einfach in Zahlungsmittel umgewandelt werden können, kann ein Unternehmen die kurzfristig verfügbaren Vermögenswerte folgendermaßen ermitteln:
Schnell verfügbare Vermögenswerte = TCA−Vorräte−PE, wobei
- TCA = Summe der kurzfristigen Vermögenswerte
- PE = vorausbezahlte Aufwendungen
Zur Berechnung der kurzfristigen Verbindlichkeiten kann jede Methode zur Berechnung des Schnellvermögens verwendet werden, da alle kurzfristigen Verbindlichkeiten in die Berechnung einfließen.
Fazit
Unternehmen lassen sich anhand von Finanzkennzahlen vergleichen. Anleger können diese nutzen, um Aktien eines bestimmten Sektors zu beurteilen. Außerdem bieten sie einen Maßstab, um ein Unternehmen mit seiner früheren Entwicklung zu vergleichen.
Die benötigten Daten zur Berechnung von Kennzahlen finden Sie ganz einfach. Die Finanzberichte eines Unternehmens enthalten alle erforderlichen Daten. Sobald Sie die Rohdaten haben, können Sie sie zu Ihrem Vorteil nutzen, indem Sie sie in Ihre Finanzanalyse-Software eingeben.
Anleger suchen nach Ressourcen, die ihnen einen Vorteil verschaffen können. Unerfahrene Anleger verstehen jedoch einige der besten und möglicherweise am einfachsten zu nutzenden Instrumente oft falsch und meiden sie.
Ihr Vertrauen in Ihre Anlageentscheidungen könnte steigen, wenn Sie wissen, was Finanzkennzahlen bedeuten und wie man sie berechnet. Das hilft Ihnen auch, häufige Anlagefehler zu vermeiden.
FAQ
Warum verwenden Anleger Finanzkennzahlen?
Finanzkennzahlen sind eine hervorragende Möglichkeit, die Erfolgsaussichten eines Unternehmens einzuschätzen. Sie können verschiedene Aspekte der Unternehmensleistung aufzeigen. Für ein vollständiges Bild empfiehlt es sich, mehrere Kennzahlen statt nur einer heranzuziehen. Anhand dieser Kennzahlen und weiterer Daten aus zusätzlichen Recherchen können Anleger entscheiden, ob sie investieren möchten.
Eignen sich diese Kennzahlen zum Vergleich?
Anleger können dieselben Kennzahlen verschiedener Unternehmen untersuchen, um die Liste möglicher Investments einzugrenzen. Alternativ lassen sich die Kennzahlen einiger Unternehmen mit dem jeweiligen Branchenbenchmark vergleichen. Um schließlich einen historischen Überblick über die Entwicklung zu gewinnen, kann es aufschlussreich sein, eine kürzlich berechnete Kennzahl mit dem Verlauf derselben Kennzahl bei einem einzelnen Unternehmen zu vergleichen. Darüber hinaus können Sie die historischen Kennzahlen verschiedener Unternehmen auswerten.
Investoren können durch Vergleiche anhand von Finanzkennzahlen detaillierte Erkenntnisse über potenzielle Anlagen gewinnen.
Wozu dienen Liquiditätskennzahlen?
Die kurzfristige Liquidität eines Unternehmens lässt sich anhand von Liquiditätskennzahlen beurteilen. Sie geben Einblick in die finanzielle Gesundheit des Unternehmens. Ein guter Hinweis ist beispielsweise eine positive Liquidität 3. Grades (Current Ratio). Er zeigt, dass ein Unternehmen über genügend liquide Vermögenswerte verfügt, um seine kurzfristigen Verpflichtungen zu decken.
Andererseits kann eine zu hohe Liquidität 3. Grades darauf hindeuten, dass ein Unternehmen seine überschüssigen liquiden Mittel möglicherweise nicht optimal einsetzt. Anleger sollten prüfen, ob ein Überschuss an Barmitteln vorhanden ist, der zur Verbesserung der Geschäftsentwicklung genutzt werden könnte. Ist der Liquiditätsgrad hoch, sollten dann mehr kurzfristige Vermögenswerte investiert werden, um das Wachstum zu fördern?
Ist ein höheres oder niedrigeres KGV besser?
Das hängt davon ab, welche Eigenschaften Sie bei einer Anlage suchen. Das Kurs-Gewinn-Verhältnis (KGV) zeigt das Verhältnis zwischen dem Aktienkurs und dem Gewinn je Aktie. Eine Aktie mit einem niedrigeren KGV könnte unterbewertet und somit eine gute Anlage sein. Das niedrige KGV könnte jedoch auch auf die schlechte finanzielle Lage des Unternehmens zurückzuführen sein.
Ein höheres KGV kann darauf hindeuten, dass eine Aktie teuer ist. Es könnte aber auch einfach bedeuten, dass es dem Unternehmen gut geht und das wahrscheinlich so bleiben wird.
Ein Tool zum Vergleich der relativen Bewertung von Aktien, für die Sie sich interessieren, ist oft die beste Möglichkeit, das KGV zu nutzen. Alternativ können Sie das KGV einiger Aktien mit dem branchenüblichen Wert vergleichen.
Welche Einschränkungen hat die Fremdkapitalquote?
Die von einem Unternehmen angewandten Rechnungslegungsmethoden können sich auf das Verhältnis von Fremd- zu Gesamtkapital auswirken. Die Werte in Finanzberichten basieren häufig auf der historischen Anschaffungskostenrechnung und spiegeln die aktuellen Marktwerte möglicherweise nicht genau wider. Um Verzerrungen des Verhältnisses zu vermeiden, ist es entscheidend, bei der Berechnung die richtigen Werte zu verwenden.


