O que é comparação com pares?
Um dos métodos de análise de ações mais populares e reconhecidos, utilizado tanto por analistas profissionais quanto por investidores pessoa física, é a comparação entre pares. Esse método se mostrou rápido e preciso para identificar quais ações podem estar supervalorizadas e quais podem ser adições ideais a uma carteira.
A análise comparativa com empresas pares continua sendo uma ferramenta essencial para identificar ações baratas, embora outras técnicas, como fluxo de caixa descontado ou análise técnica, também possam ser usadas para determinar se vale a pena comprar uma ação. Continue lendo para saber como funciona a análise comparativa com empresas pares e como ela se compara a outras técnicas de análise.
É importante comparar uma ação com seus pares?
Como investidor no século XXI, você tem várias opções. Há inúmeras oportunidades de investimento em cada setor, mesmo que você prefira investir em ações. A época dos monopólios ficou para trás. Há muitos participantes no mercado dentro de um mesmo setor. A gestão das empresas tornou-se mais proativa devido ao aumento da concorrência. Nessa situação, comparar ações de empresas do mesmo setor pode ajudar você a tomar a melhor decisão de investimento.
Como comparar ações?
Há duas abordagens para a análise de ações.
1. Análise de indicadores (quantitativa)
A análise de indicadores financeiros aborda o cálculo dos principais indicadores que representam os fundamentos da ação para você. Entre eles estão métricas como retorno sobre o patrimônio líquido (ROE), preço sobre lucro (P/L), dívida sobre patrimônio líquido (D/E) e alavancagem, entre outras.
Depois de calcular os índices da ação, você pode compará-los aos índices de outras ações do mesmo setor.
Avaliação relativa
A avaliação relativa, que geralmente é a primeira etapa de uma análise comparativa com empresas pares, é uma forma de avaliar uma empresa comparando métricas de avaliação padronizadas com as de empresas semelhantes. Na verdade, é bem simples: para começar, selecione os múltiplos pertinentes, como preço sobre lucro (P/L), preço sobre vendas (P/V), valor da firma/EBITDA (EV/EBITDA) ou outros que você considere relevantes para a decisão de investimento. Em seguida, encontre esses múltiplos para cada empresa do grupo de pares e compare-os entre si.
Empresas do mesmo setor frequentemente compõem o grupo de pares, mas as empresas comparáveis também podem ser selecionadas com base em características específicas da companhia, como seu estágio no ciclo de vida. As avaliações relativas do setor de restaurantes de serviço rápido são apresentadas na Figura 1 abaixo.
| Nome | Ticker | P/L | P/V | EV/EBITDA |
|---|---|---|---|---|
| McDonald's Corp | MCD | 36 | 8,8 | 22,0 |
| Yum! Brands Inc. | YUM | 38 | 6,0 | 25,3 |
| Wendy's International Inc. | WEN | 41 | 2,8 | 15,3 |
| Média | n/d | 38,3 | 5,9 | 20,9 |
Figura 1, em 2020
A maioria dos indicadores de avaliação é fácil de calcular; a questão, portanto, é como os indicadores de uma empresa devem se comparar aos de seus concorrentes. Em outras palavras, a avaliação da empresa deve ficar acima ou abaixo da média do setor — e em que medida?
Uma empresa, a Chipotle Mexican Grill, é avaliada por múltiplos muito mais altos do que as demais do grupo nas três métricas de avaliação entre as companhias mencionadas na Figura 1. Se todas as companhias usadas na comparação fossem avaliadas de forma semelhante com base apenas nesses parâmetros, naturalmente desejaríamos vender Chipotle (ou, pelo menos, evitar comprá-la). No entanto, essa análise direta pode ser falha, pois precisamos presumir que cada companhia deve ser avaliada de maneira diferente, considerando suas condições específicas.
O grupo é usado para calcular as avaliações médias, mas, depois disso, precisamos decidir como cada empresa deve ser avaliada em relação às demais. Para isso, medimos as características qualitativas das organizações em questão usando indicadores como os de alavancagem e rentabilidade.
Métricas de alavancagem e rentabilidade
As medidas de alavancagem e rentabilidade, por si só, não revelam o valor justo de uma empresa em uma análise de empresas comparáveis, mas podem mostrar ao investidor como ela deveria ser avaliada em relação aos concorrentes.
Isso indica que a Empresa X talvez não transforme dinheiro em lucro tão rapidamente quanto suas concorrentes. Se você sabe que ela tem retorno sobre o patrimônio líquido (ROE) de 10%, enquanto suas concorrentes mais próximas têm ROE de 15%, a Empresa X deve ser avaliada por um múltiplo menor que o de suas pares.
Claro, antes de decidir como uma empresa se compara às concorrentes, o investidor deve considerar vários indicadores, incluindo ROE, retorno sobre o patrimônio líquido (ROE), retorno sobre ativos (ROA), margem bruta, margem operacional, margem de lucro, índice dívida/patrimônio líquido e outros que possam ser pertinentes às circunstâncias específicas da empresa ou ao seu setor.
As taxas de crescimento previstas das empresas em questão também são bastante importantes. Uma empresa pode ser avaliada com múltiplos muito maiores que os de suas concorrentes se tiver um crescimento esperado dos lucros apenas um pouco maior. Embora o crescimento previsto dos lucros seja, em última análise, o principal fator a considerar, empresas e setores em estágio inicial também podem dar bastante peso ao crescimento esperado das vendas, pois talvez demorem algum tempo para se tornarem lucrativos.
| Nome | Ticker | ROE | ROA | Margem bruta | Margem operacional | Margem de lucro | Dívida/patrimônio líquido | Crescimento anual esperado dos lucros |
|---|---|---|---|---|---|---|---|---|
| McDonald's Corp. | MCD | 302% | 9% | 51% | 38% | 25% | 0,2 | 18% |
| Yum! Brands Inc. | YUM | n/d | 15% | 48% | 29% | 16% | 0,3 | 13% |
| Wendy's International Inc. | WEN | 24% | 2% | 36% | 17% | 7% | 0,5 | 15% |
| Média | -- | 163% | 9% | 45% | 28% | 16% | 0,3 | 15% |
Figura 2, em 2020
A Figura 2 ilustra a ampla variedade de KPIs dos restaurantes de serviço rápido. Maior eficiência e/ou melhores condições operacionais são indicadas por ROE, ROA, margem bruta, margem operacional e margem de lucro mais altos. Isso melhora a avaliação de mercado. Devido ao aumento da alavancagem e, consequentemente, à avaliação mais baixa, um índice dívida/patrimônio líquido mais alto indica maior risco.
A métrica mais importante, o crescimento esperado dos lucros, costuma ter o maior impacto na avaliação. Como podemos ver, com base no preço atual de suas ações, a Chipotle está mesmo mais bem avaliada do que as demais pelos múltiplos P/L, P/V e EV/EBITDA. Isso acontece porque o crescimento esperado dos lucros da Chipotle é muito superior à média do setor (veja a Figura 1). O único indicador da tabela acima que não pode ser determinado a partir das demonstrações financeiras das empresas é o crescimento esperado dos lucros.
Esse número de crescimento dos lucros na Figura 2 é derivado das projeções consensuais dos analistas. Comparar essas projeções com os preços-alvo dos analistas para uma ação pode ajudar a avaliar se uma avaliação premium se justifica. Embora investidores individuais possam criar seus próprios modelos de crescimento dos lucros, é preciso ter bastante cuidado para manter as estimativas precisas, pois essa variável tem um impacto significativo na precificação.
Identificando ações subvalorizadas
A próxima etapa é identificar ações subvalorizadas combinando essas medidas com os múltiplos de avaliação atuais. Para isso, analise a alavancagem, a rentabilidade e outras variáveis pertinentes para identificar as empresas que deveriam ser avaliadas acima da média do setor e, em seguida, compare essas estimativas com as avaliações efetivas do mercado. Essa análise sugere que, se a avaliação atual estiver abaixo do que parece aceitável, o ativo pode representar uma boa oportunidade de compra.
Isso raramente, porém, é tão simples quanto parece. A maioria dos investidores considera esse método mais uma arte do que uma ciência, embora alguns usem pesquisas econométricas quantitativas para tentar prever com precisão qual deveria ser o preço de uma empresa com base em suas métricas. Fatores qualitativos também devem ser considerados.
2. Análise da gestão e do negócio (qualitativa)
Uma empresa pode parecer bem-sucedida por fora, mas sua administração pode estar escondendo segredos que podem fazer você perder o dinheiro que ganhou com tanto esforço. Devido à má gestão, ações como as da Satyam Computers e do Yes Bank despencaram.
Ao compará-las com outras ações, você deve ficar atento aos seguintes pontos para evitar isso:
- Analisar os objetivos da administração e as perspectivas futuras da empresa é fundamental.
- A abertura da gestão pode ser percebida na transparência do processo decisório.
- Você pode consultar os Relatórios Anuais disponíveis no site da empresa. As intenções da administração e os próximos projetos são abordados separadamente neste relatório.
- As iniciativas de responsabilidade social corporativa podem revelar a sinceridade da equipe de gestão.
- Investimentos são melhores com empresas que adotam práticas ESG
.
Fatores qualitativos
Com base em fatores que não constam de suas demonstrações financeiras, algumas empresas estão em situação melhor ou pior que seus concorrentes. Como toda organização depende de seus gestores para obter liderança e visão — aspectos que podem acabar afetando os resultados financeiros —, a qualidade da gestão é um dos fatores qualitativos mais pesquisados.
As melhores empresas contam com uma equipe de gestão estável e um amplo conhecimento especializado, o que lhes permite lidar com a saída de um ou dois executivos seniores sem sofrer um revés significativo nas operações ou na estratégia geral. Algumas medidas visam reduzir os riscos aos quais os investidores estão expostos; por exemplo, os procedimentos de governança corporativa são criados para garantir a proteção dos interesses dos acionistas.
A análise das cinco forças de Porter é outro método amplamente utilizado para examinar características qualitativas. Estas são as cinco forças:
- Uma possível nova entrada
- Ameaça de substituição
- Poder de negociação dos fornecedores
- Poder de negociação dos compradores
- Concorrência de mercado no setor em que a empresa atua
A forma como essas cinco forças se combinam pode afetar as chances de sucesso de longo prazo de uma empresa.
Se uma empresa estiver em uma posição melhor ou pior do que a de seus concorrentes, ela deverá ser avaliada por um múltiplo maior ou menor, assim como as medidas de alavancagem e rentabilidade devem ser analisadas. Após considerar todas essas medidas e os aspectos qualitativos, a ação pode estar subvalorizada se a avaliação atual for inferior ao que parece aceitável.
Uma comparação dos principais indicadores
Os princípios e os cálculos dos índices podem ser difíceis de entender, especialmente para investidores sem experiência na área de negócios. É fácil encontrar esses índices em diversas fontes. Os índices das ações e as médias do setor estão disponíveis. Basta analisá-los e compará-los com os de outras ações. Abaixo estão os principais índices para comparar, junto com explicações sobre o que eles significam:
Preço/valor patrimonial (P/VP)
O valor dos ativos no balanço patrimonial de uma empresa é conhecido como valor contábil. O preço é o valor de mercado atual da ação. O índice P/VP revela quanto os investidores estão dispostos a pagar por uma ação em relação ao seu valor contábil.
- Acima dos pares: A ação está supervalorizada ou tem algum grau de monopólio.
- Abaixo dos pares: ou a ação está subvalorizada, ou os investidores confiam menos no julgamento da administração.
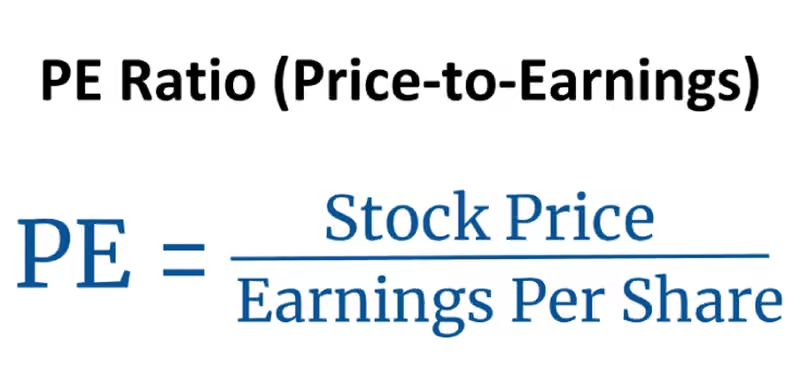
Preço/lucro por ação (P/L)
Lucro por ação é o termo usado para descrever o lucro líquido após impostos (LPA). O índice preço/lucro (P/L) revela o múltiplo de lucro que os investidores estão dispostos a pagar por uma única ação.
- Acima dos pares: a ação está supervalorizada ou os investidores preveem um crescimento maior dos lucros no futuro.
- Abaixo dos pares: A ação está subvalorizada ou os investidores têm dúvidas sobre o potencial da empresa de alcançar sucesso financeiro no futuro.
Dívida sobre patrimônio líquido (D/E)
Os empréstimos que uma empresa contrai junto a bancos e outras instituições financeiras são chamados de dívida. O capital investido pelos acionistas é conhecido como capital próprio. A dívida tem custo menor e não confere direito a voto. Como resultado, a empresa gera lucros maiores.
Como resultado, as empresas optam por assumir mais dívidas. Embora um índice de dívida sobre patrimônio líquido de 2:1 seja ideal, diferentes setores podem ter requisitos distintos.
- Acima dos pares: investir na empresa é muito arriscado, pois ela precisa destinar uma parcela significativa de sua renda aos credores. A empresa tem a obrigação legal de quitar seus empréstimos no prazo. Se a empresa tiver prejuízo, os empréstimos deverão ser pagos com o patrimônio dos acionistas.
- Abaixo dos pares: como há pouca chance de inadimplência de um empréstimo, investir na empresa envolve menos risco.
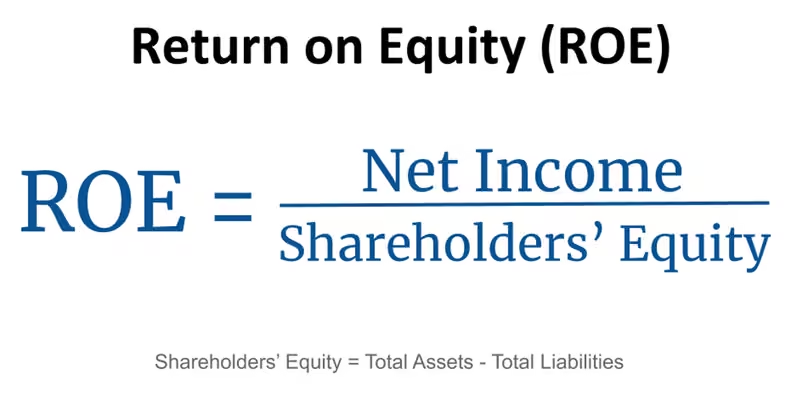
Retorno sobre o patrimônio líquido (ROE)
O lucro líquido é apresentado como uma porcentagem do valor contábil do capital social por meio do retorno sobre o patrimônio líquido. Digamos que sua empresa tenha um lucro líquido de Rs 1.000.000 e um capital social de Rs 10.000.000. Portanto, o ROE é igual a 10% [(1,000,00,000 / 10,00,000) vezes 100].
- Acima dos pares: Isso indica que a empresa está usando seu capital de forma eficaz. Com menos caixa, a empresa está gerando lucros maiores.
- Abaixo dos pares: Isso indica que a empresa não está usando seu capital de forma eficiente.
Índice de cobertura de juros
Essa relação demonstra quantas vezes o lucro pode cobrir as despesas com juros. A fórmula é EBIT (lucro antes de juros e impostos) / despesas com juros.
- Acima dos pares: A empresa consegue pagar os juros com facilidade usando seus lucros.
- Abaixo dos pares: A empresa teria dificuldade para cobrir as despesas com juros.
Análise de fluxo de caixa descontado vs. comparação com empresas pares
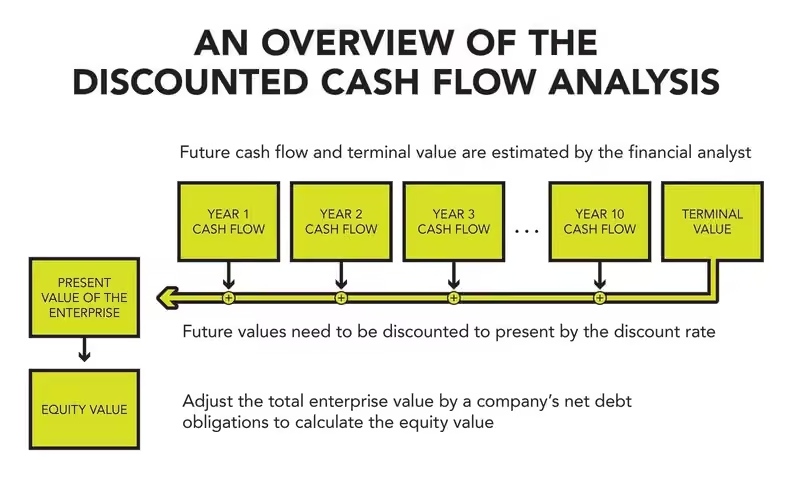
Embora não vamos nos aprofundar na análise de fluxo de caixa descontado (DCF), é importante destacar uma diferença entre o DCF e as metodologias de comparação com empresas pares. A análise comparativa parte da premissa de que, em geral, as empresas pares estão corretamente precificadas. Se isso não acontecer, todo o setor pode subir ou cair, afetando todas as ações.
Uma ação com potencial para superar seus pares talvez tivesse sido identificada por um investidor que usasse a comparação entre pares para estudar o setor de internet em 2000. Mas esse raciocínio teria sido falho, pois todo o grupo de pares da ação estava supervalorizado e sofreu fortes quedas nos anos seguintes. Como o setor passou por uma reavaliação que reduziu as avaliações gerais, qualquer ativo considerado o mais atraente naquele momento provavelmente ainda teria se desvalorizado.
Quando aplicado corretamente, o fluxo de caixa descontado não é vulnerável a esse problema. Em teoria, esse método pode avaliar uma empresa sem levar em conta o valor de seus pares ou mesmo do mercado como um todo, pois o DCF não depende de como uma empresa é avaliada em relação às outras. No entanto, ambas as abordagens exigem bastante discernimento e julgamento e devem ser aplicadas com cuidado para produzir resultados confiáveis.
Resumo
É fundamental pesquisar a fundo a empresa ao analisar uma ação. Embora a saúde financeira da empresa se reflita nos registros financeiros, você não deve desconsiderar as outras vantagens competitivas da empresa. Você não terá uma visão completa se não tentar avaliar uma empresa em relação às concorrentes. Recursos que permitem comparar ações por setor podem facilitar esse tipo de análise de pares em larga escala. No mundo real dos negócios, a empresa também compete continuamente com outras do setor. Poderíamos tomar decisões melhores se considerássemos todas as métricas necessárias e comparássemos todos os fatores. A ação escolhida pode determinar se você terá lucro ou prejuízo.
Perguntas frequentes
Como um grupo de pares pode ser formado?
Etapa 1: Liste as empresas que atuam no mesmo setor ou subsetor.
Etapa 2: Analise o relatório anual da empresa.
Etapa 3: Analise os relatórios anuais dos concorrentes.
Etapa 4: Consulte publicações do setor para identificar outros concorrentes.
Etapa 5: Verifique se as fontes de receita das empresas comparáveis são as mesmas da empresa em questão.
Como você pode usar a força relativa para comparar duas ações?
Para calcular o indicador de comparação de força relativa, é preciso dividir o preço de um ativo pelo preço de outro. O resultado dessa divisão é a razão, ou relação, entre os dois ativos.
Como comparar duas ações?
A análise de índices das demonstrações financeiras de cada empresa é uma das melhores maneiras de comparar duas organizações. Para determinar a relação entre os números apresentados nas demonstrações financeiras, a análise de índices considera diferentes valores, como o lucro líquido ou as despesas totais.
É importante comparar ações com empresas do mesmo setor?
Um dos métodos de análise de ações mais populares e reconhecidos, usado tanto por analistas profissionais quanto por investidores individuais, é a comparação com empresas pares. Esse método se mostrou rápido e preciso para identificar quais ações podem estar supervalorizadas e quais podem ser boas opções para incluir em uma carteira.
Qual é um índice eficaz para analisar ao comparar ações?
Observe a relação preço/lucro da empresa, que compara o preço da ação ao lucro por ação. Você pode descobrir o risco de uma ação analisando o beta da empresa em relação ao restante do mercado. Invista em ações com alto rendimento se quiser colocar seu dinheiro em um lugar seguro.