定義避險基金
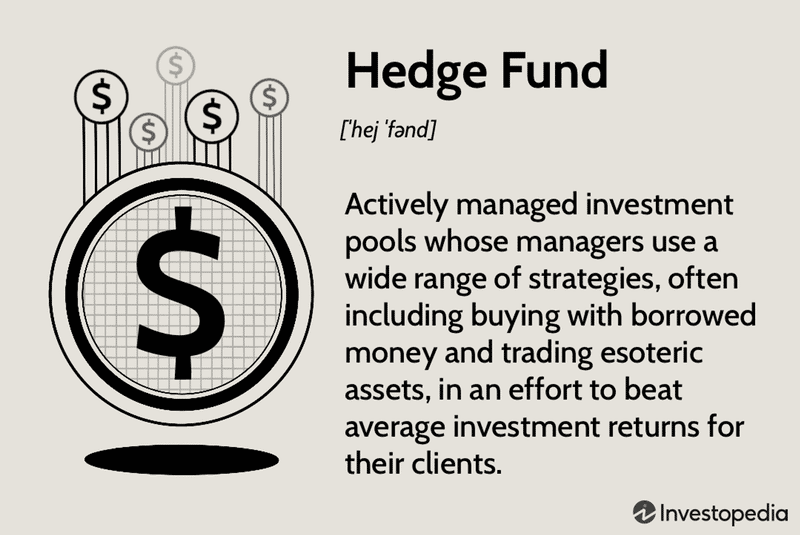
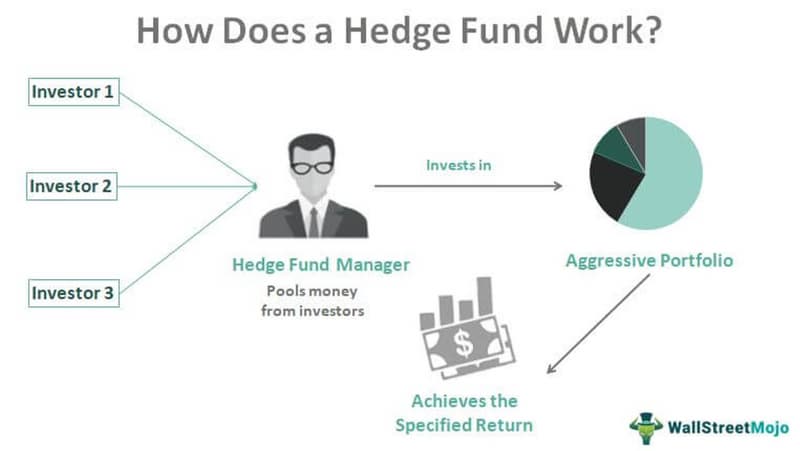
避險基金是由私人投資人組成的有限合夥組織,資金由經驗豐富的基金經理人管理。這些經理人會運用各種策略,例如借款或交易非傳統資產,以創造高於平均水準的投資報酬。
投資避險基金常被視為風險較高的另類投資選擇,因為這類基金通常設有較高的最低投資門檻或淨資產要求,也常以富裕客戶為目標。
了解避險基金
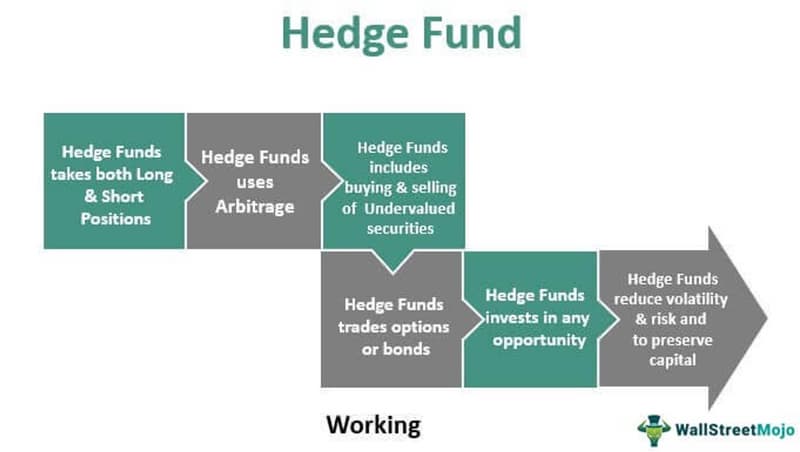
透過將基金部分資產投資於與基金主要目標相反的方向,基金經理人經常會建立避險部位,以抵銷基金核心持股可能出現的任何損失。
為了運用非景氣循環公司的報酬,彌補景氣循環股可能帶來的損失,專注於景氣循環產業(例如旅遊業)的避險基金,可能會將部分資產投資於非景氣循環產業(例如能源業)。
避險基金會投資選擇權、期貨等衍生性金融商品,採取風險較高的策略,並對持倉運用槓桿。在避險基金投資這個封閉圈子裡,基金經理人的聲望是許多避險基金的一大吸引力。
避險基金投資人通常被視為合格投資人,這類投資人須達到最低收入或資產門檻。機構投資人,例如退休基金、保險公司和高資產人士,都是常見的投資人。
避險基金投資被視為流動性較低,因為鎖定期很常見,也就是要求投資人至少將資金留在基金中一年。此外,可能只有在特定時間才能提領,例如每季或每兩年一次。
避險基金的類型
避險基金專注於精挑細選、具報酬潛力的投資標的與證券組合。以下是四種常見的避險基金子類型:
- 全球總體經濟避險基金是主動管理的投資工具,旨在從政治或經濟事件引發的重大市場波動中獲利。
- 全球型或特定國家股票型避險基金可能會投資於獲利股票,同時透過放空估值過高的股票或股價指數,防範股市下跌。
- 相對價值避險基金會利用價格或利差上的低效率,從同類證券價格的短期變動中獲利。
- 行動派避險基金投資企業,目的是透過要求削減費用、重整資產或更換董事會,來推升股價。
有哪些熱門的避險基金策略?
以下是一些最受青睞的避險基金策略:
- 多空股票策略:多空股票策略藉由掌握預期中的價格走勢獲利,無論價格可能上漲或下跌。這種策略會放空被認為價格過高的股票,並買進被認為相對低估的股票。
- 股票市場中性(EMN):基金經理透過在關聯性密切的股票中持有數量相同的多頭和空頭部位,試圖利用股票價格波動獲利,這種投資策略稱為股票市場中性(EMN)。這些公司可能屬於同一類股、產業或國家,也可能只是具有相似特徵,例如市值,且過去一直有高度相關性。無論整體市場是看漲或看跌,EMN 基金的設計目標都是帶來良好報酬。
- 合併套利:為了獲取無風險收益,合併套利(也稱為風險套利)會同時買進和賣出兩家合併中公司的股票。合併套利者會評估合併案未能如期完成,甚至根本無法完成的可能性。
- 全球總體策略:此策略的持倉主要依據各國整體的政治與經濟理念,或其總體經濟原則。可能的持倉包括股票、固定收益、外匯、商品及期貨市場中的多頭與空頭部位。
- 波動率套利:這項策略旨在從資產預期未來價格波動率與以該資產為標的之選擇權隱含波動率之間的差異獲利。資產的例子包括股票。此外,策略也可能尋找波動率價差擴大或收斂至預期水準的機會。這種方法會使用選擇權及其他衍生性金融商品合約。
- 可轉債套利:可轉債套利是指同時持有標的股票與可轉債的多頭和空頭部位。套利者透過適當避險其多空部位,預期可從市場波動中獲利。
基金中的基金策略會結合並比較各種避險基金與集合投資工具,是另一種頗受歡迎的做法。這種結合不同資產類別與投資方法的策略,旨在提供比任何單一基金更穩定的長期投資報酬。結合不同的底層策略與基金,可用於管理報酬、風險與波動性。
避險基金如何獲利?
澳洲金融家 Alfred Winslow Jones 被認為於 1949 年透過他的公司 A.W. Jones & Co. 創立了第一檔避險基金。他募得 100,000 美元成立一檔基金,並稱其為多空股票模型,旨在運用放空降低長期投資股票所伴隨的風險。
Jones 在 1952 年將基金改組為有限合夥,並引入 20% 的績效費,作為管理合夥人的報酬,成為首位結合放空、槓桿操作與按績效計酬制度的基金經理人。
避險基金如今常見的「2 和 20」收費結構,由 20% 的績效費和 2% 的管理費組成。
管理費是根據各投資人所持股份的淨資產價值計算;因此,若投資 100 萬美元,該年度的管理費將為 2 萬美元,用於支付避險基金的營運費用及基金經理人的薪酬。
績效費通常約為獲利的 20%。如果 100 萬美元的投資在一年內增值至 120 萬美元,就應支付 4 萬美元的績效費給基金。
避險基金的特色與目標
多數共同基金對市場走向保持中立,是反覆出現的主題。避險基金的管理團隊更像交易者,而非傳統投資人,因為他們預期無論市場如何波動,都能賺取收益。然而,有些共同基金比其他基金更常採用這些策略,但並非所有共同基金都真正從事避險。
避險基金與傳統的集合投資工具在許多重要方面有所不同,最顯著的是投資人的參與資格受到限制。
合格或符合資格的投資人
投資避險基金的人通常必須符合以下條件之一:淨資產至少 100 萬美元,或前兩年的年收入均超過 20 萬美元。
避險基金的投資人,淨資產必須至少達到 100 萬美元。
更高的投資彈性
避險基金的投資範圍唯一受到的限制,就是其投資策略。避險基金可以購買任何資產,包括土地、不動產、衍生性金融商品、貨幣和其他另類資產。相較之下,共同基金通常必須投資股票或債券。
經常運用槓桿
正如大衰退期間所顯示的,避險基金經常運用槓桿或借入資金來提高報酬,這可能使它們面臨更多種類的投資風險。由於槓桿程度偏高,且持有更多 CDO,避險基金在次級房貸危機期間受到的衝擊尤其嚴重。
費用結構
避險基金會同時收取績效費和費用率。典型的收費安排稱為「2 和 20」,包括 2% 的資產管理費,以及已實現收益的 20%。
避險基金還有許多其他鮮明特徵,但由於它們是僅對高資產投資人開放的私人投資工具,基本上可以為所欲為——只要向投資人清楚說明其投資方式即可。
給予如此大的操作空間,乍看之下可能風險極高,而且確實可能如此。避險基金曾捲入一些最嚴重的金融災難。儘管如此,避險基金所享有的彈性,也讓一些頂尖的資金管理人得以創造驚人的長期報酬。
「2 和 20」收費結構
經理人薪酬制度的另一個組成部分——「2 和 20」——是絕大多數避險基金採用的收費方式,也因此受到最多批評。
如前所述,「2 和 20」收費模式每年會讓避險基金經理人取得資產的 2% 和利潤的 20%。受到批評的是那 2%,原因也不難理解。即使虧損,避險基金經理人仍會收取相當於 AUM 的 2% 費用。負責管理一檔 10 億美元基金的經理人,即使什麼都不做,每年也可能賺進 2,000 萬美元。更糟的是,基金經理人一邊讓基金虧損,一邊仍保留 2,000 萬美元。之後,他們還得解釋為什麼帳戶價值下跌,自己卻收了 2,000 萬美元。這很難說服人,而且通常不會成功。
在上文提到的假設情境中,該基金不收取資產管理費,而是提高績效分成比例(25%,而非 20%)。因此,避險基金經理人有機會增加自己的財富,與基金投資人合作,而不是站在他們的對立面。遺憾的是,在現今的避險基金業界,這種不收取資產管理費的費用結構並不常見。儘管許多基金開始改採「1 和 20」的費用結構,「2 和 20」仍然是主流。
避險基金的優點
相較於傳統投資基金,避險基金具有一些值得重視的優勢。值得留意的避險基金優勢包括:
- 無論股市與債市大漲或大跌,都可能獲利的投資策略
- 平衡型投資組合中,投資組合波動性與整體風險的降低
- 報酬率提升
- 多樣化的投資類型,讓投資人能精準量身打造投資計畫。
- 接觸全球一些最專業的投資經理人
優點
- 市場繁榮與崩跌時都能獲利
- 平衡型投資組合可降低波動度與風險。
- 有多種投資類型可供選擇。
- 頂尖投資經理人負責管理
避險基金的缺點
當然,避險基金也伴隨著風險:
- 當他們選擇集中投資策略時,可能面臨蒙受重大損失的風險。
- 與共同基金相比,避險基金的流動性通常低得多。
- 投資人通常必須將資金鎖定數年。
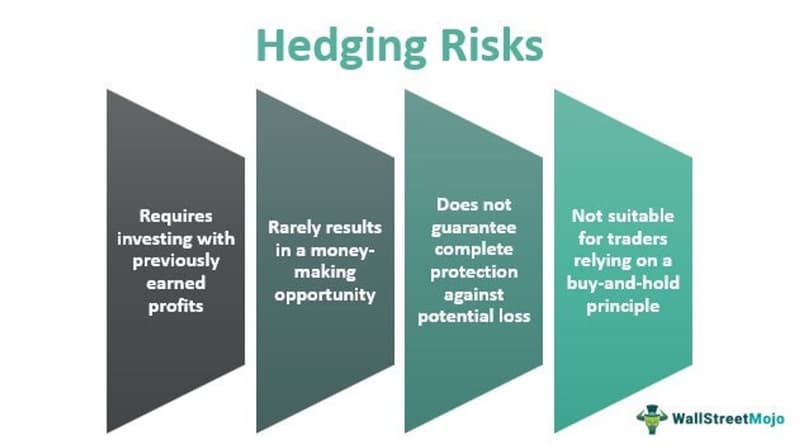
- 使用槓桿或借款,可能會讓原本很小的損失擴大成重大損失。
共同基金 vs. 避險基金
避險基金與共同基金不同,受到美國證券交易委員會(SEC)的監管也不像共同基金那麼嚴格。
共同基金開放一般大眾及一般投資人投資,是打造多元化股票、債券或短期投資組合的實用且具成本效益的方式。
只有合格投資人——年收入超過 20 萬美元,或淨資產超過 100 萬美元(不計入主要居所)的人——才能向避險基金投入資金。這些投資人被認為有能力管理避險基金獲准承擔的潛在風險。
共同基金以股票或債券作為長期投資計畫的投資工具,而避險基金則可投資於不動產、股票、衍生性金融商品及貨幣。
避險基金通常會限制投資人贖回股份的機會,也經常設有一年的鎖定期,期滿後才能贖回股份;相較之下,共同基金的投資人可以隨時選擇出售股份。
2% 管理費與 20% 績效費的收費模式常見於避險基金。對一般投資人而言,2021 年所有共同基金與 ETF 的費用率為 0.40%。
避險基金及其合夥企業
避險基金的目標是降低風險並提高投資獲利。這種架構和共同基金在目標上有一些相似之處,但大致僅此而已。相較於共同基金,避險基金通常被認為操作更積極、風險更高,且投資門檻較高。在避險基金中,普通合夥人依照基金策略管理基金,有限合夥人則提供資金購買資產。
避險基金之所以得名,是因為基金經理人可以運用各種交易策略。這些基金的目標是創造收益,經理人可透過買進股票做多(預期市場上漲時),或放空股票(預期市場崩盤時;若預期股價下跌時)來保護自己。雖然避險策略是為了降低風險,但多數人認為,這些操作伴隨著較高的風險。
當知名的資金管理人在 1990 年代離開共同基金業,轉而擔任避險基金經理人,以追求名聲與財富時,避險基金便開始蓬勃發展。根據《2019 年 Preqin 全球避險基金報告》,此後這個產業大幅擴張,管理資產總額(AUM)已超過 3.25 兆美元。
此外,目前活躍的避險基金也更多了。2021 年,美國將有 3,635 檔避險基金,較 2020 年增加 2.5%。
回顧最早的避險基金
第一檔避險基金於 1949 年由前作家兼社會學家 Alfred Winslow Jones 創立,他的公司是 A.W. Jones & Co。當年稍早,Jones 撰寫一篇探討金融趨勢的文章時,受到啟發,決定嘗試資產管理。他透過放空其他股票,力求降低持有長期股票投資的相關風險,同時募集了 100,000 美元(其中 40,000 美元 來自他自己的口袋)。
如今,這項投資創舉被稱為傳統的股票多空模式。Jones 也運用槓桿提高報酬。1952 年,他改變了這項投資工具的組織架構,將其從普通合夥改為有限合夥,並增設 20% 的績效費,作為管理合夥人的報酬。Jones 結合了放空、運用槓桿、與其他投資人合夥共同承擔風險,以及依投資成果決定報酬的制度,因此奠定了自己作為避險基金之父的地位。
避險基金範例
截至 2022 年,最知名的避險基金包括:
- 擁有 55 年歷史、管理資產超過 500 億美元的 Elliot Management Corporation(AUM)。其主要投資集中在能源產業。
- 管理資產規模超過 2,350 億美元,2022 年上半年報酬率達 32%,Bridgewater Associates是全球市場領導者。
- Man Group 的核心目標是負責任投資,並透過旗下基金遵循環境、社會與公司治理(ESG)投資目標來實現。該公司提供多種多空股票基金、私募市場基金、不動產基金、多重資產基金及固定收益基金。
避險基金與法規
與其他類型的投資工具相比,避險基金受到美國證券交易委員會(SEC)的監督較少。這是因為高淨值人士是避險基金的主要資金來源,他們符合前述淨資產要求,通常稱為合格投資人或符合資格的投資人。美國證券法規要求,避險基金的參與者至少多數必須是合格投資人,儘管有些基金也接受非合格投資人。SEC 對避險基金免除相同程度的監管審查,因為 SEC 認為這些投資人既富有又有足夠的知識,能理解並管理避險基金較廣泛的投資授權與策略所涉及的潛在風險。
然而,避險基金的規模與影響力日益壯大,SEC 開始更加關注。根據多數估計,目前有數千家避險基金正在運作,管理的資產超過 1 兆美元。此外,隨著內線交易等違規行為日益頻繁,監管機關正加強打擊。持有至少 1 億美元美國股票資產的避險基金,也必須按季提交Form 13F 報告,揭露其持股;請參閱我們的指南,了解如何閱讀 13F 申報文件,認識這些申報資料揭露了哪些資訊。
考量因素
投資人在研究並尋找符合自身投資目標的避險基金時,通常會考量基金或公司的規模、績效紀錄與營運年限、參與所需的最低投資金額,以及基金的贖回條件。
選擇投資避險基金時,投資人還應考量以下事項,根據 SEC 的說法:
- 閱讀避險基金的文件與協議,進一步了解投資該基金的方式、基金策略、所在地,以及相關投資風險。
- 了解基金所採用投資策略的風險程度,以及這些風險與您自身投資目標、投資期間和風險承受度的關聯。
- 了解該基金是否採用投機性或槓桿投資策略,這類策略通常會同時運用投資人的資金與借入資金進行投資。
- 檢視避險基金經理人申報的任何潛在利益衝突,並了解這些經理人的經歷與聲譽。
- 了解基金資產如何估值很重要,因為避險基金有時會投資流動性極低的證券,而基金管理費也會受到資產估值方式的影響。
- 辨識計算基金績效的方法,以及計算時是否納入基金收到的現金或資產,而非採用經理人對價值變動的估計。
- 注意您贖回股份的期限是否有限制。
總結
投資避險基金被視為一種風險較高的另類投資選項,且合格投資人或具備一定淨值者通常需要投入較高的最低投資金額。投資債務與股權證券、商品、貨幣、衍生性金融商品及不動產,都是避險基金策略的一部分。避險基金受到 SEC 寬鬆的監管,並採取 20% 績效費和 2% 管理費的收費結構。
常見問題
投資人可以使用哪些工具比較避險基金的績效?
投資人會比較各基金的年化報酬率,以找出預期報酬率較高的基金。投資人可以使用 Morningstar 等分析軟體,為特定策略設定規則,找出採用類似方法的基金範圍。
避險基金可以和其他投資相比嗎?
共同基金、交易所交易基金(ETF)和避險基金,都是由眾多投資人投入資金所組成的資金池,目標是為投資人自己和客戶賺取收益。
避險基金由專業人士積極管理,他們買賣特定投資標的,宣稱目標是超越市場報酬,或特定市場類股或指數的報酬。避險基金在追求盡可能高獲利的同時,也承擔最大的風險。相較於類似產品,避險基金受到的監管較少,也能自由投資共同基金無法投資的選擇權和衍生性商品等特殊投資標的。
為什麼有人會考慮投資避險基金?
有能力將投資分散至避險基金的富裕投資人,可能會因基金經理人的聲譽、基金投資的特定資產,或其採用的創新做法而受到吸引。
近期發生了什麼重大的避險基金監管變革?
《Jumpstart Our Business Startups Act》(JOBS Act)於 2012 年 4 月制定後,避險基金產業經歷了最重大的監管變革之一。JOBS Act 的核心目標是透過放寬證券法規,促進美國小型企業融資。
JOBS 法案也對避險基金造成重大影響。避險基金的廣告限制於 2013 年 9 月廢除。避險基金仍只能接受合格投資人的出資,但 SEC 已核准放寬其廣告能力限制的提案。擴大可取得的投資資金來源,讓避險基金有機會招攬投資人,實際上有助於小型企業成長。
有哪些值得關注的避險基金?
今日值得關注的避險基金包括Renaissance Technologies,該公司由數學天才 Jim Simons 創立。Renaissance 專注於系統化交易,運用以數學和統計方法建立的量化模型。《華爾街日報》特約撰稿人 Gregory Zuckerman 指出,自 1988 年以來,Renaissance 平均每年創造 66% 的獲利(扣除成本後為 39%)。