O que é rebalanceamento de carteira?
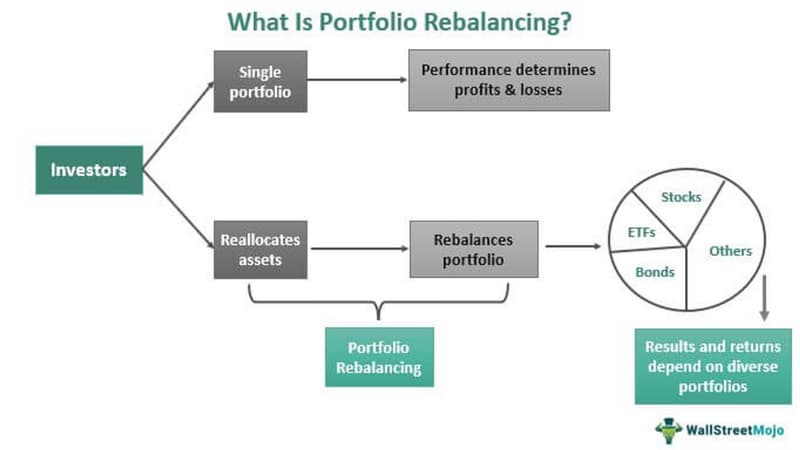
Rebalanceamento é o processo de trazer os valores da alocação de ativos de uma carteira de volta aos níveis especificados por uma estratégia de investimento. Esses níveis devem corresponder à tolerância do investidor ao risco e aos possíveis retornos.
As alocações de ativos podem oscilar ao longo do tempo conforme o desempenho do mercado altera o valor dos ativos. Para restabelecer e manter o nível inicial e desejado de alocação de ativos, o rebalanceamento consiste em comprar ou vender regularmente os ativos de uma carteira.
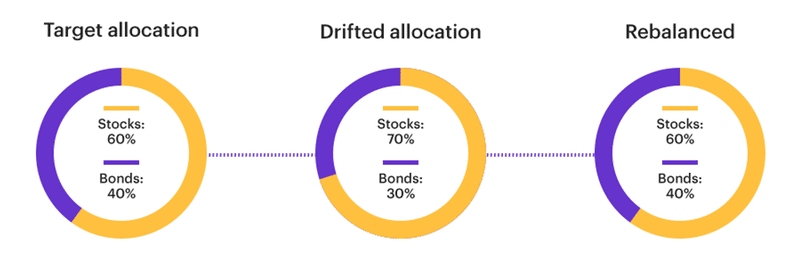
Considere uma carteira inicialmente planejada para ter uma alocação de ativos de 50% em ações e 50% em títulos. Se o valor das ações aumentar durante um determinado período, sua porcentagem na carteira poderá subir para, por exemplo, 70%. O investidor poderá então optar por realinhar as porcentagens à alocação original desejada de 50%–50%, vendendo algumas ações e comprando títulos.
Como funciona?
O rebalanceamento de uma carteira busca dar aos investidores exposição a retornos, protegendo-os de riscos desfavoráveis. Além disso, pode garantir que a exposição da carteira permaneça dentro da área de especialidade do gestor.
A cotação de uma ação pode, ocasionalmente, oscilar mais acentuadamente do que a de um título de renda fixa. Portanto, à medida que as condições de mercado mudam, é importante avaliar a proporção de ativos de renda variável em uma carteira. Pode ser necessário rebalancear a carteira se o valor das ações fizer com que sua alocação ultrapasse o percentual preestabelecido. Reduzir o percentual total de ações na carteira implicaria vender algumas ações.
Para adaptar o risco geral da carteira às mudanças nas necessidades financeiras, os investidores também podem querer fazer isso. Por exemplo, um investidor que busca um potencial de retorno maior pode aumentar a alocação em ativos mais arriscados, como ações, para ampliar essa possibilidade. Como alternativa, se a renda passar a ser mais importante do que antes, a alocação em títulos de dívida pode ser aumentada.
O rebalanceamento às vezes é interpretado erroneamente pelos investidores como um ajuste para distribuir os ativos de maneira uniforme. Porém, não é necessário dividir entre ações e títulos em proporções iguais, como 50/50. A alocação de ativos desejada para uma carteira pode ser, por exemplo, 10% em caixa, 40% em ações e 50% em títulos, ou 70% em ações e 30% em títulos. Essa distribuição é determinada pelas necessidades e objetivos do investidor.
Até aqui, falamos sobre o rebalanceamento da carteira em termos de percentuais. Vamos analisar um cenário financeiro simples para você entender melhor como funciona o rebalanceamento.
Vamos imaginar que você decida montar uma carteira bastante conservadora, com uma composição de 50% em ações e 50% em títulos de renda fixa. Você aloca US$ 2.500 para cada classe de ativos, de um investimento total de US$ 5.000.
Suas ações dobraram de valor, chegando a US$ 5.000 no fim do ano. Apesar de sua carteira valer US$ 7.500, suas alocações mudaram.
Seus investimentos agora são compostos por mais de 66% em ações e apenas 34% em títulos. Você precisaria então realocar os US$ 1.250 de ganho em ações de alto desempenho e usar o dinheiro para comprar mais títulos, a fim de rebalancear essa carteira para sua divisão inicial de 50/50.
Sua carteira de US$ 7.500 agora é composta por US$ 3.750 em títulos de renda fixa e US$ 3.750 em ações.
Uma diretriz para o rebalanceamento da carteira
Seus custos de transação, preferências pessoais e considerações tributárias, como o tipo de conta da qual você está vendendo e se seus ganhos ou perdas de capital serão tributados à alíquota de curto ou longo prazo, influenciam a frequência com que você deve rebalancear sua carteira. A frequência também varia de acordo com a sua idade. Por exemplo, talvez você não queira rebalancear sua carteira com tanta frequência quando ainda é relativamente jovem, digamos, na casa dos 20 ou 30 anos, e precisa maximizar seus ganhos. Em geral, uma vez por ano é suficiente; no entanto, intervalos maiores também podem ser adequados se alguns dos ativos da sua carteira não tiverem apresentado um aumento significativo neste ano.
Além disso, pode ser necessário ajustar a estratégia de alocação de ativos do investidor devido a mudanças em seu estilo de vida. Seja qual for sua preferência, as etapas fundamentais para rebalancear sua carteira são as seguintes:
- Registre o custo total de cada ativo naquele momento, assim como o custo total da sua carteira, se você decidiu recentemente adotar uma estratégia de alocação de ativos que parece ideal para você e comprou os ativos adequados para cada classe de ativos. Esses valores fornecerão informações históricas sobre sua carteira, permitindo que você os compare posteriormente com os valores atuais.
- Compare: Examine o valor atual da sua carteira e de cada classe de ativos em um período futuro predeterminado. Divida o valor atual de cada classe de ativos pelo valor atual total da carteira para determinar a ponderação de cada fundo na sua carteira. Compare esse número com as ponderações iniciais. Houve alguma mudança significativa? Se não — e se você não precisar liquidar sua carteira em breve —, pode ser preferível manter uma postura passiva.
- Ajuste: Multiplique o valor total atual da sua carteira pelos percentuais de alocação definidos anteriormente para cada classe de ativos, caso descubra que mudanças nesses percentuais afetaram a exposição da carteira ao risco. Os valores calculados correspondem ao que você deve investir em cada classe de ativos para manter a alocação original da sua carteira.
É claro que você pode querer vender ativos de classes com pesos acima do desejado e comprar mais ativos de classes cujo peso esteja diminuindo. Antes de vender qualquer ativo para rebalancear sua carteira, considere as consequências fiscais desse ajuste.
Em algumas situações, pode ser mais vantajoso simplesmente parar de fazer novos aportes na classe de ativos que está acima do peso desejado e continuar aportando em outras classes de ativos que estão abaixo do peso desejado. Com o tempo, sua carteira será rebalanceada sem que você precise pagar imposto sobre ganhos de capital.
Quando você deve rebalancear sua carteira?
Recomenda-se que os investidores revisem suas alocações pelo menos uma vez por ano. No entanto, não há um prazo definido para rebalancear uma carteira. Os investidores não são obrigados a rebalancear, embora, em geral, não rebalancear não seja uma boa ideia.
O rebalanceamento dá aos investidores a oportunidade de vender na alta e comprar na baixa, reinvestindo os lucros de investimentos com bom desempenho em setores que devem apresentar crescimento significativo.
Um plano de investimento, que especifica a alocação de ativos e o rebalanceamento, pode ser tão simples quanto uma ideia ou estratégia individual ou tão complexo quanto um documento de várias páginas elaborado por um gestor de carteira. Uma estratégia de investimento pode garantir que todo investidor siga os procedimentos necessários, como o rebalanceamento, e evite ações ineficazes que possam prejudicar o desempenho da carteira.
As diferentes formas de rebalancear sua carteira
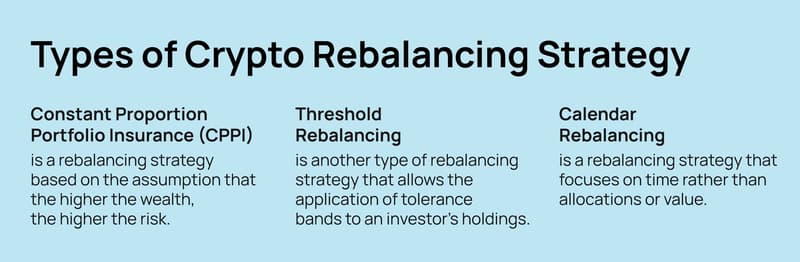
Rebalanceamento por calendário
A forma mais simples de rebalancear é o rebalanceamento por calendário. Essa estratégia consiste em revisar e ajustar os ativos da carteira em intervalos predeterminados.
Muitos investidores de longo prazo fazem o rebalanceamento uma vez por ano. Outras categorias de investidores podem rebalancear trimestralmente ou até mensalmente, dependendo de suas perspectivas e objetivos. Fazer o rebalanceamento semanalmente pode ser excessivamente caro e sem propósito.
Com base nas limitações de tempo do investidor, no limite aceitável para os custos de transação e na tolerância a desvios de valor, deve-se escolher a frequência adequada de rebalanceamento. Como há menos ocasiões para rebalancear e possivelmente menos operações, o rebalanceamento por calendário tem a vantagem de consumir menos tempo e dinheiro do investidor do que abordagens mais reativas. Uma desvantagem é que, mesmo que o mercado mude drasticamente, não é necessário rebalancear em outras ocasiões.
Rebalanceamento com composição constante
Estratégias de rebalanceamento mais responsivas dão maior ênfase ao percentual permitido de cada ativo na carteira. É isso que caracteriza o método de composição constante com faixas ou corredores.
Há um peso-alvo e uma faixa de tolerância correspondente atribuídos a cada classe de ativos ou título individual. Por exemplo, uma estratégia de alocação pode exigir que a carteira mantenha 40% em títulos públicos, 30% em ações blue chip nacionais e 30% em ações de mercados emergentes, com uma faixa de +/- 5% para cada classe de ativos.
Como resultado, a participação em empresas blue chip nacionais e em empresas de mercados emergentes pode variar de 25% a 35%. Ao mesmo tempo, os títulos do governo devem representar entre 35% e 45% da carteira. A carteira inteira é rebalanceada para corresponder à composição-alvo inicial quando o peso de qualquer ativo fica fora da faixa permitida.
Seguro de carteira de proporção constante
O seguro de carteira de proporção constante (CPPI), um tipo de seguro de carteira que permite ao investidor estabelecer um piso para o valor em dólares de sua carteira e definir a alocação de ativos com base nele, é a abordagem de rebalanceamento mais intensa usada com frequência.
As classes de ativos no CPPI são estruturadas com um ativo de risco, como ações ou fundos mútuos, e um ativo conservador, como dinheiro, equivalentes de caixa ou títulos do Tesouro.
A parcela alocada a cada ativo é determinada por um coeficiente multiplicador e pelo valor do colchão, que corresponde ao valor atual da carteira menos um determinado valor mínimo. A estratégia de rebalanceamento é mais agressiva quando o multiplicador é maior.
O resultado da estratégia CPPI é aproximadamente comparável à compra de uma opção de compra sintética, sem recorrer a contratos de opções reais. Às vezes, a CPPI é descrita como uma técnica convexa.
Rebalanceamento de smart beta
O rebalanceamento de smart beta é um processo regular pelo qual os índices passam para se adaptar às mudanças nos preços das ações e na capitalização de mercado.
Ao adotarem uma abordagem baseada em regras, as estratégias de smart beta evitam as ineficiências de mercado decorrentes da dependência do investimento em índices em relação à capitalização de mercado. O rebalanceamento de smart beta distribui as posições entre várias ações com base em critérios adicionais, como o valor, determinado por indicadores de desempenho como valor contábil ou retorno sobre o capital.
Essa abordagem baseada em regras para a construção de carteiras acrescenta uma camada de análise sistemática ao investimento, algo que falta no investimento básico em índices.
O rebalanceamento smart beta é mais ativo do que simplesmente replicar o mercado por meio de um índice, mas menos ativo do que selecionar ações. As emoções ficam fora do processo de rebalanceamento smart beta, o que é uma de suas principais vantagens.
Um investidor pode reduzir a exposição aos ativos com melhor desempenho e aumentar a exposição aos que apresentam resultados menos expressivos, dependendo de como as regras estiverem definidas. Isso vai contra o senso comum de que você deve deixar os ganhos correrem, mas o rebalanceamento periódico resulta em lucros, em vez de tentar prever o sentimento do mercado para maximizar os ganhos.
Se os parâmetros adequados forem aplicados, o smart beta também pode ser usado para rebalancear entre classes de ativos. Nesse caso, comparar diferentes tipos de investimento e ajustar a exposição conforme necessário normalmente envolve o uso de retornos ponderados pelo risco.
Exemplos de rebalanceamento de carteira
Rebalanceamento de contas de aposentadoria
A alocação dos investimentos nas contas de aposentadoria dos investidores é uma das áreas que eles mais procuram rebalancear. Muitos investidores preferem adotar uma estratégia mais agressiva quando são mais jovens e uma mais conservadora à medida que se aproximam da idade de aposentadoria, pois o desempenho dos ativos afeta o valor total da carteira.
Quando o investidor está se preparando para sacar dinheiro para gerar renda na aposentadoria, a carteira costuma estar em seu ponto mais conservador. Por isso, ela pode ser rebalanceada ao longo do tempo para refletir uma alocação maior em títulos de renda fixa.
Rebalanceamento para diversificação
Os investidores podem descobrir que uma parcela significativa dos ativos está concentrada em uma única posição, dependendo do desempenho do mercado. Por exemplo, se o valor da ação X subisse 25%, mas o da ação Y aumentasse apenas 5%, uma parte considerável do valor da carteira dependeria da ação X.
Se a ação X sofrer uma queda acentuada, a carteira consequentemente terá perdas maiores. Ao rebalancear, o investidor pode transferir parte do dinheiro atualmente investido na ação X para outro investimento, seja para comprar mais ações Y ou adquirir uma ação totalmente nova.
Ao distribuir o dinheiro entre várias ações, uma queda em uma delas será parcialmente compensada pelo desempenho das demais, proporcionando certo grau de estabilidade à carteira.
Prós e contras do rebalanceamento da carteira de investimentos
Prós
- O rebalanceamento ajuda os investidores a manter carteiras que reflitam seu apetite por risco e sua necessidade de uma taxa de retorno específica.
- Ela mantém uma alocação de ativos previamente definida e especificada por um plano de investimento.
- É uma abordagem metódica e sem emoções para investir que pode reduzir a exposição ao risco.
- Pode ser modificada quando as necessidades financeiras e os objetivos de investimento dos investidores mudarem.
- O rebalanceamento pode ser feito por gestores de carteira ou por investidores individuais experientes.
Contras
- Despesas de transação associadas ao rebalanceamento podem reduzir o lucro líquido.
- Para rebalancear uma carteira, vender ações que se valorizaram pode fazer com que os investidores deixem de aproveitar a tendência de alta dos preços desses papéis.
- Para reduzir adequadamente a exposição ao risco e rebalancear a carteira quando necessário, é essencial ter conhecimento e experiência em investimentos.
- Um rebalanceamento desnecessário pode aumentar os custos de um investidor.
Uma carteira desequilibrada
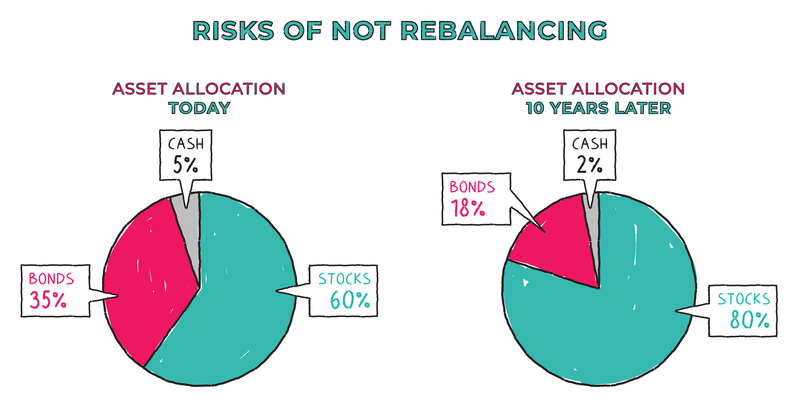
Muitos investidores têm a ideia comum de que, se um investimento teve um bom desempenho no último ano, provavelmente continuará assim no futuro. Infelizmente, o sucesso passado nem sempre prevê o desempenho futuro, como muitos fundos mútuos deixam claro.
Se todos os seus investimentos estão em fundos com data-alvo ou em fundos que rebalanceiam automaticamente, talvez você não precise rebalancear sua carteira.
No entanto, muitos investidores continuam mantendo posições significativas no fundo que teve melhor desempenho no ano anterior e podem reduzir a participação do fundo de renda fixa com pior desempenho em suas carteiras. Mas lembre-se de que as ações são mais voláteis do que os títulos de renda fixa, então os grandes ganhos do ano anterior podem se transformar em perdas no ano seguinte.
O fundo de ações teria uma valorização maior, e a carteira que não foi rebalanceada poderia se valorizar mais do que o fundo de renda fixa se o mercado acionário voltasse a subir ao longo do segundo ano. Como acontece com muitas estratégias de hedge, o potencial de valorização pode ser limitado, mas, ao rebalancear a carteira, você ainda mantém seu nível de tolerância ao risco.
Enquanto investidores avessos ao risco, que preferem a segurança oferecida por fundos de títulos do Tesouro e de renda fixa, aceitam um potencial de valorização limitado em troca de maior segurança nos investimentos, investidores propensos ao risco toleram os ganhos e as perdas associados a uma forte concentração em um fundo de ações.
Definindo o rebalanceamento de uma carteira de criptomoedas
O rebalanceamento de uma carteira de criptomoedas funciona de forma semelhante ao de uma carteira tradicional. No entanto, uma carteira de criptomoedas é composta apenas por diferentes criptomoedas, como Bitcoin (BTC), Chainlink (LINK), Ethereum (ETH), Dash (DASH) e outras, em vez de ações e investimentos de renda fixa.
Existem dois métodos principais para rebalancear uma carteira de criptomoedas:
- Rebalanceamento por limite: Assim como em carteiras tradicionais, o rebalanceamento por limite ocorre quando o peso de um ativo ultrapassa um limite predefinido. Por exemplo, se o limite definido por um investidor for de +/- 10% e a carteira estiver dividida igualmente entre BTC e ETH, a valorização do BTC até 60% indicaria que a carteira precisa ser rebalanceada.
- Rebalanceamento periódico: Em contrapartida, com rebalanceamentos frequentes, os traders têm liberdade para ajustar suas carteiras como acharem melhor. Considerando a alta volatilidade do mercado de criptomoedas, o rebalanceamento pode se beneficiar de uma estratégia mais consistente.
Com que frequência uma carteira de criptomoedas deve ser rebalanceada?
Apesar da conhecida volatilidade das criptomoedas, o rebalanceamento periódico pode resultar em ganhos expressivos.
Aumentar a frequência dos rebalanceamentos melhorou diretamente o desempenho das carteiras, segundo um estudo recente. Na verdade, a estratégia HODL (hold on for dear life, ou “segurar a todo custo”) foi superada em 92% das carteiras que passaram por rebalanceamento contínuo ao longo de um ano. Em média, o rebalanceamento de carteiras de criptomoedas superou a estratégia HODL em 64%.
Desde então, pesquisas recentes adicionais confirmaram que o desempenho das carteiras de criptomoedas geralmente melhora com rebalanceamentos mais frequentes.
Em resumo
Há argumentos sólidos dos dois lados quando o assunto é rebalancear carteiras. Seus defensores argumentam que o rebalanceamento é uma forma de reduzir o risco e se proteger da volatilidade, enquanto seus críticos o consideram uma tática simplista demais.
Esses críticos citam os populares fundos de índice do mercado de ações e ETFs como prova de que o rebalanceamento ainda não é necessário.
No fim, o rebalanceamento da carteira depende da sua situação financeira específica. Investidores mais jovens que planejam trabalhar por muitos anos talvez consigam administrar uma carteira mais arriscada com intervalos maiores entre os rebalanceamentos.
O rebalanceamento, porém, pode gerar lucros mais imediatos se você for um investidor mais cauteloso ou já estiver aposentado.
Perguntas frequentes
O que significa rebalancear uma carteira?
Isso envolve fazer as compras e vendas de ativos necessárias para reequilibrar o valor de cada alocação de uma carteira até o nível predefinido por uma estratégia de investimento.
Há custos envolvidos no rebalanceamento da carteira?
De fato. Isso envolve os custos associados à compra e venda de ações. Também pode estar relacionado aos custos de desempenho. Por exemplo, você pode vender ativos que se valorizaram e deixaram suas alocações desequilibradas para rebalancear a carteira. Porém, pode acabar perdendo uma valorização futura desses ativos. Você pode conhecer (e estar preparado para aceitar) essas e outras possíveis taxas com antecedência, incluindo o rebalanceamento em uma estratégia de investimento com a qual você se comprometa.
Com que frequência você deve rebalancear seu 401(k)?
A frequência com que uma pessoa rebalanceia sua carteira de investimentos, incluindo seu 401(k), depende de vários fatores, como idade, tolerância ao risco, alocação dos rendimentos e outros. Embora rebalancear uma vez por ano seja mais do que suficiente, especialistas recomendam que as pessoas ajustem os investimentos do 401(k) a cada trimestre.
Como evitar o pagamento de impostos ao rebalancear uma carteira?
A venda de investimentos durante o rebalanceamento da carteira resulta em impostos a pagar. O investidor deve pagar impostos quando vende investimentos com lucro. Se vender os investimentos em menos de um ano, o imposto será calculado com base na faixa regular do imposto de renda. Depois de um ano, os investimentos vendidos estarão sujeitos ao imposto sobre ganhos de capital, que é menor do que o imposto de renda regular. O investidor pode evitar isso rebalanceando a carteira por meio da compra de mais títulos da classe de ativos subvalorizada.
Colocar sua carteira em uma conta com vantagens fiscais, como uma conta individual de aposentadoria (IRA), é outra forma de evitar o pagamento de impostos. Dessa forma, você pode rebalancear sua carteira sem pagar impostos e só paga impostos depois que começar a retirar dinheiro da conta.
Por que é considerado importante rebalancear sua carteira?
A alocação de cada classe de ativos na sua carteira vai variar ao longo do tempo conforme o desempenho dos seus ativos, alterando o perfil de risco da carteira e tornando necessário rebalanceá-la periodicamente. O rebalanceamento é um procedimento essencial para garantir que sua carteira esteja estruturada de acordo com seu plano de investimentos e perfil de risco.


