Was ist Portfolio-Rebalancing?
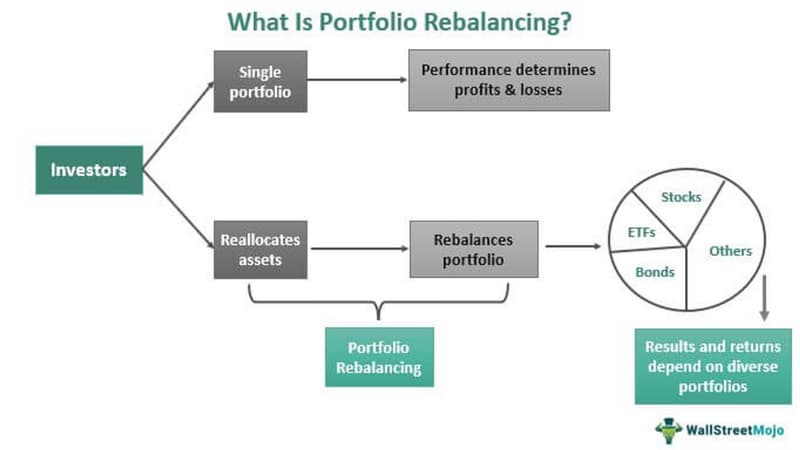
Rebalancing ist der Prozess, die Werte der Vermögensallokation eines Portfolios wieder auf die in einer Anlagestrategie festgelegten Niveaus zu bringen. Diese Niveaus sollen der Risikobereitschaft und den möglichen Erträgen eines Anlegers entsprechen.
Wenn sich die Marktentwicklung auf den Wert der Anlagen auswirkt, kann sich die Vermögensaufteilung im Laufe der Zeit verändern. Beim Rebalancing werden regelmäßig Anlagen im Portfolio gekauft oder verkauft, um die ursprüngliche angestrebte Vermögensaufteilung wiederherzustellen und beizubehalten.
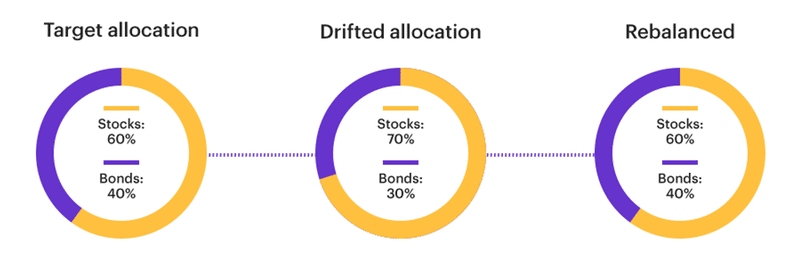
Betrachten Sie ein Portfolio, das ursprünglich zu 50 % aus Aktien und zu 50 % aus Anleihen bestehen sollte. Wenn der Wert der Aktien über einen bestimmten Zeitraum steigt, kann ihr Anteil am Portfolio beispielsweise auf 70 % anwachsen. Der Anleger kann sich dann entscheiden, die Gewichtung wieder an die ursprüngliche Zielallokation von 50 % zu 50 % anzupassen, indem er einige Aktien verkauft und Anleihen kauft.
Wie funktioniert es?
Beim Rebalancing eines Portfolios geht es darum, Anlegern Zugang zu Renditechancen zu verschaffen und sie zugleich vor ungünstigen Risiken zu schützen. Außerdem kann es sicherstellen, dass das Engagement des Portfolios im Kompetenzbereich des Managers bleibt.
Die Kursentwicklung einer Aktie kann gelegentlich stärker schwanken als die einer Anleihe. Daher ist es wichtig, bei veränderten Marktbedingungen den Anteil aktienbezogener Vermögenswerte im Portfolio zu überprüfen. Ein Rebalancing kann erforderlich sein, wenn der Wert der Aktien im Portfolio dazu führt, dass ihr Anteil den festgelegten Prozentsatz überschreitet. Eine Verringerung des Gesamtanteils der Aktien im Portfolio würde den Verkauf einiger Aktien erfordern.
Um das Gesamtrisiko ihres Portfolios an veränderte finanzielle Bedürfnisse anzupassen, können Anleger dies ebenfalls tun. Wer beispielsweise ein größeres Renditepotenzial anstrebt, kann den Anteil risikoreicherer Anlagen wie Aktien erhöhen. Wenn laufende Erträge wichtiger werden als zuvor, kann stattdessen der Anteil an Anleihen erhöht werden.
Anleger verstehen Rebalancing manchmal fälschlicherweise als Anpassung an eine gleichmäßige Verteilung der Vermögenswerte. Eine Aufteilung von 50/50 zwischen Aktien und Anleihen ist jedoch nicht erforderlich. Die Zielallokation eines Portfolios kann genauso gut aus 10 % Bargeld, 40 % Aktien und 50 % Anleihen oder aus 70 % Aktien und 30 % Anleihen bestehen. Die Aufteilung richtet sich nach den Bedürfnissen und Zielen des Anlegers.
Bisher haben wir das Rebalancing des Portfolios anhand von Prozentwerten besprochen. Sehen wir uns ein einfaches Finanzszenario an, damit Sie besser verstehen, wie Rebalancing funktioniert.
Stellen wir uns vor, Sie entscheiden sich für ein eher konservatives Portfolio mit einer 50/50-Aufteilung in Aktien und Anleihen. Von Ihrer Gesamtanlage in Höhe von 5.000 $ investieren Sie jeweils 2.500 $ in jede Anlageklasse.
Ihre Aktien haben sich bis zum Jahresende auf 5.000 $ verdoppelt. Trotz eines Portfoliowerts von 7.500 $ haben sich Ihre Gewichtungen verändert.
Ihre Gesamtanlagen bestehen jetzt zu mehr als 66 % aus Aktien und nur noch zu 34 % aus Anleihen. Anschließend müssten Sie den Gewinn von 1.250 $ in renditestarke Aktien umschichten und das Geld zum Kauf weiterer Anleihen verwenden, um dieses Portfolio wieder auf die ursprüngliche Aufteilung von 50/50 auszubalancieren.
Ihr Portfolio im Wert von 7.500 US-Dollar besteht nun aus Anleihen im Wert von 3.750 US-Dollar und Aktien im Wert von 3.750 US-Dollar.
Ein Leitfaden zur Neugewichtung des Portfolios
Ihre Transaktionskosten, persönlichen Präferenzen und steuerlichen Aspekte – etwa die Art des Kontos, aus dem Sie verkaufen, und die Frage, ob Ihre Kapitalgewinne oder -verluste zum kurzfristigen oder langfristigen Steuersatz besteuert werden – beeinflussen, wie häufig Sie Ihr Portfolio neu ausrichten sollten. Auch Ihr Alter spielt dabei eine Rolle. Wenn Sie noch relativ jung sind, etwa in Ihren 20ern oder 30ern, und Ihre Gewinne maximieren müssen, möchten Sie Ihr Portfolio möglicherweise nicht so häufig neu ausrichten. Im Allgemeinen reicht eine jährliche Anpassung aus. Längere Abstände können jedoch ebenfalls sinnvoll sein, wenn einige Vermögenswerte in Ihrem Portfolio in diesem Jahr nicht deutlich an Wert gewonnen haben.
Darüber hinaus kann es aufgrund veränderter Lebensumstände erforderlich sein, die Vermögensaufteilungsstrategie eines Anlegers anzupassen. Unabhängig von Ihren Präferenzen sind die grundlegenden Schritte zum Rebalancing Ihres Portfolios wie folgt:
- Erfassen: Halten Sie die Gesamtkosten jedes Wertpapiers zu diesem Zeitpunkt sowie die Gesamtkosten Ihres Portfolios fest, wenn Sie sich kürzlich für eine Strategie zur Vermögensaufteilung entschieden haben, die Ihnen ideal erscheint, und die entsprechenden Wertpapiere in jeder Anlageklasse gekauft haben. Diese Zahlen liefern Ihnen historische Informationen zu Ihrem Portfolio, sodass Sie es später mit den aktuellen Werten vergleichen können.
- Vergleichen: Betrachten Sie den aktuellen Wert Ihres Portfolios und jeder Anlageklasse zu einem zuvor festgelegten zukünftigen Zeitpunkt. Teilen Sie den aktuellen Wert jeder Anlageklasse durch den aktuellen Gesamtwert Ihres Portfolios, um die Gewichtung jedes Fonds in Ihrem Portfolio zu bestimmen. Vergleichen Sie diese Zahl mit den ursprünglichen Gewichtungen. Gibt es auffällige Veränderungen? Wenn nicht – und wenn Sie Ihr Portfolio nicht sofort liquidieren müssen –, kann es sinnvoller sein, passiv zu bleiben.
- Anpassen: Multiplizieren Sie den aktuellen Gesamtwert Ihres Portfolios mit den zuvor festgelegten prozentualen Gewichtungen der einzelnen Anlageklassen, wenn Sie feststellen, dass Änderungen dieser Gewichtungen das Risiko Ihres Portfolios beeinflusst haben. Die so ermittelten Beträge sind die Beträge, die Sie in die einzelnen Anlageklassen investieren sollten, um Ihre ursprüngliche Vermögensaufteilung beizubehalten.
Natürlich möchten Sie möglicherweise Wertpapiere aus übergewichteten Anlageklassen verkaufen und mehr Wertpapiere in Anlageklassen mit sinkender Gewichtung kaufen. Bedenken Sie die steuerlichen Folgen einer Anpassung Ihres Portfolios, bevor Sie Vermögenswerte verkaufen, um Ihr Portfolio auszugleichen.
In manchen Fällen kann es vorteilhafter sein, einfach keine neuen Beiträge mehr in die übergewichtete Anlageklasse zu investieren und gleichzeitig weiterhin in andere untergewichtete Anlageklassen einzuzahlen. Mit der Zeit wird Ihr Portfolio dadurch neu ausbalanciert, ohne dass Sie Steuern auf Kapitalgewinne zahlen müssen.
Wann sollten Sie Ihr Portfolio neu ausrichten?
Anlegern wird empfohlen, die Gewichtung ihres Portfolios mindestens einmal jährlich zu überprüfen. Es gibt jedoch keinen festgelegten Zeitrahmen für eine Neugewichtung des Portfolios. Anleger müssen ihr Portfolio nicht neu ausrichten, doch in der Regel ist es keine gute Idee, darauf zu verzichten.
Ein Rebalancing bietet Anlegern die Möglichkeit, teuer zu verkaufen und günstig zu kaufen, indem sie Gewinne aus gut laufenden Anlagen in Sektoren reinvestieren, in denen ein deutliches Wachstum erwartet wird.
Ein Anlageplan, der die Vermögensaufteilung und das Rebalancing festlegt, kann so einfach sein wie die persönliche Idee oder Strategie eines Anlegers oder so komplex wie ein mehrseitiges Dokument, das von einem Portfoliomanager erstellt wurde. Eine Anlagestrategie kann sicherstellen, dass jeder Anleger die erforderlichen Maßnahmen wie das Rebalancing durchführt und ineffektive Handlungen vermeidet, die sich nachteilig auf die Wertentwicklung eines Portfolios auswirken könnten.
Die verschiedenen Möglichkeiten, Ihr Portfolio neu auszurichten
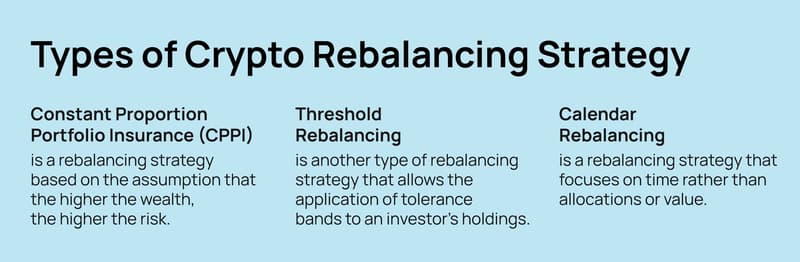
Kalenderbasierte Neugewichtung
Die einfachste Methode zum Rebalancing ist das kalenderbasierte Rebalancing. Dabei werden die Anlagepositionen im Portfolio in festgelegten Abständen überprüft und angepasst.
Viele langfristig orientierte Anleger gleichen ihr Portfolio einmal pro Jahr neu aus. Andere Anlegergruppen nehmen je nach Einschätzung und Zielen eine vierteljährliche oder sogar monatliche Neugewichtung vor. Ein wöchentliches Rebalancing könnte übermäßig teuer und sinnlos sein.
Auf Grundlage der zeitlichen Einschränkungen des Anlegers, des Schwellenwerts für Transaktionskosten und der Toleranz gegenüber Wertabweichungen muss die passende Häufigkeit des Rebalancings festgelegt werden. Da es weniger Rebalancing-Termine und möglicherweise weniger Transaktionen gibt, hat kalenderbasiertes Rebalancing den Vorteil, dass es für den Anleger weniger zeit- und kostenaufwendig ist als reaktionsschnellere Ansätze. Ein Nachteil ist, dass selbst bei drastischen Marktveränderungen kein Rebalancing zu einem anderen Zeitpunkt erforderlich ist.
Rebalancing mit konstantem Portfolio-Mix
Rebalancing-Strategien, die schneller reagieren, legen mehr Gewicht auf den zulässigen prozentualen Anteil jedes Vermögenswerts im Portfolio. Dazu zählt eine Constant-Mix-Methode mit Bandbreiten oder Korridoren.
Jeder Anlageklasse oder jedem einzelnen Wertpapier wird ein Zielgewicht mit einem entsprechenden Toleranzbereich zugewiesen. Eine Anlagestrategie könnte beispielsweise eine Gewichtung von 40 % in Staatsanleihen, 30 % in inländischen Blue Chips und 30 % in Aktien aus Schwellenländern vorschreiben, jeweils mit einem Toleranzbereich von +/- 5 % pro Anlageklasse.
Dadurch kann sich der Anteil sowohl inländischer Blue-Chip-Unternehmen als auch von Unternehmen aus Schwellenländern um 25 % bis 35 % verändern. Staatsanleihen müssen gleichzeitig 35 % bis 45 % des Portfolios ausmachen. Das gesamte Portfolio wird wieder auf die ursprüngliche Zielzusammensetzung ausgerichtet, sobald das Gewicht einer einzelnen Position den zulässigen Bereich verlässt.
Portfolio-Absicherung mit konstantem Anteil
Constant Proportion Portfolio Insurance (CPPI), eine Art Portfolioabsicherung, mit der Anleger für den Dollarwert ihres Portfolios eine Untergrenze festlegen und die Vermögensaufteilung daran ausrichten können, ist der intensivste der häufig eingesetzten Rebalancing-Ansätze.
Im CPPI werden die Anlageklassen in risikoreiche Anlagen wie Aktien oder Investmentfonds sowie konservative Anlagen wie Bargeld, Zahlungsmitteläquivalente oder US-Staatsanleihen unterteilt.
Der auf jede Position entfallende Anteil wird durch einen Multiplikationsfaktor und einen Pufferwert bestimmt. Der Pufferwert entspricht dem aktuellen Portfoliowert abzüglich eines bestimmten Mindestwerts. Je höher der Multiplikator, desto aggressiver der Rebalancing-Ansatz.
Das Ergebnis der CPPI-Strategie ist ungefähr mit dem Kauf einer synthetischen Call-Option vergleichbar, ohne echte Optionskontrakte zu verwenden. CPPI wird gelegentlich als konvexe Strategie bezeichnet.
Smart-Beta-Rebalancing
Smart-Beta-Rebalancing ist ein regelmäßiger Anpassungsprozess, den Indizes durchlaufen, um auf Veränderungen der Aktienkurse und der Marktkapitalisierung zu reagieren.
Durch einen regelbasierten Ansatz vermeiden Smart-Beta-Ansätze die Marktineffizienzen, die durch die Abhängigkeit der Indexanlage von der Marktkapitalisierung entstehen. Beim Smart-Beta-Rebalancing werden die Positionen anhand zusätzlicher Kriterien auf mehrere Aktien verteilt, etwa nach dem Wert, der anhand von Kennzahlen wie dem Buchwert oder der Kapitalrendite ermittelt wird.
Dieser regelbasierte Ansatz zum Portfolioaufbau ergänzt die Anlage um eine Ebene systematischer Analyse, die beim einfachen Indexinvestieren fehlt.
Smart-Beta-Rebalancing ist aktiver, als den Markt einfach mit einem Index abzubilden, aber weniger aktiv als die gezielte Auswahl einzelner Aktien. Einer der größten Vorteile besteht darin, dass Emotionen beim Smart-Beta-Rebalancing aus dem Prozess herausgehalten werden.
Ein Anleger kann sein Engagement in seinen stärksten Positionen verringern und in weniger überzeugenden Positionen erhöhen, je nachdem, wie die Regeln ausgestaltet sind. Das widerspricht der gängigen Empfehlung, Gewinne laufen zu lassen. Regelmäßiges Rebalancing führt jedoch zu Gewinnen, statt zu versuchen, die Marktstimmung für einen maximalen Gewinn vorherzusagen.
Mit den richtigen Einstellungen lässt sich Smart Beta auch zur Neugewichtung zwischen Anlageklassen einsetzen. Dabei werden in der Regel risikogewichtete Renditen herangezogen, um verschiedene Anlagearten zu vergleichen und die Gewichtung bei Bedarf anzupassen.
Beispiele für die Neugewichtung eines Portfolios
Rebalancing von Altersvorsorgekonten
Die Zusammensetzung ihrer Altersvorsorgekonten gehört zu den Bereichen, die Anleger am häufigsten anpassen möchten. Viele Anleger investieren in jüngeren Jahren lieber risikoreicher und mit zunehmendem Rentenalter vorsichtiger, da die Wertentwicklung der Anlagen den Gesamtwert beeinflusst.
Wenn der Anleger beginnt, Geld zu entnehmen, um sein Einkommen im Ruhestand zu sichern, ist das Portfolio häufig am konservativsten ausgerichtet. Daher kann ein Portfolio im Laufe der Zeit neu gewichtet werden, um einen höheren Anteil an festverzinslichen Wertpapieren abzubilden.
Rebalancing zur Diversifizierung
Je nach Marktentwicklung könnten Anleger feststellen, dass ein erheblicher Teil ihres Vermögens auf eine einzelne Position konzentriert ist. Wenn beispielsweise der Wert von Aktie X um 25 % gestiegen wäre, der von Aktie Y aber nur um 5 %, wäre ein beträchtlicher Teil des Portfoliowerts von Aktie X abhängig.
Wenn Aktie X stark fällt, erleidet das Portfolio dadurch größere Verluste. Durch eine Neugewichtung kann ein Anleger einen Teil des Geldes, das derzeit in Aktie X investiert ist, in eine andere Anlage umschichten – sei es in weitere Anteile an Aktie Y oder in eine völlig neue Aktie.
Wenn Sie Ihr Geld auf mehrere Aktien verteilen, wird ein Rückgang bei einer Aktie teilweise durch die Wertentwicklung der anderen ausgeglichen. Das sorgt für eine gewisse Stabilität des Portfolios.
Vor- und Nachteile des Portfolio-Rebalancings
Vorteile
- Eine Neugewichtung hilft Anlegern, Portfolios beizubehalten, die ihrer Risikobereitschaft und ihrem Bedarf an einer bestimmten Rendite entsprechen.
- Sie hält an einer Vermögensaufteilung fest, die durch einen Anlageplan vorab festgelegt wurde.
- Es ist ein systematischer, emotionsloser Anlageansatz, der das Risiko verringern könnte.
- Es kann sich ändern, wenn sich die finanziellen Anforderungen und Anlageziele der Anleger ändern.
- Ein Rebalancing kann von Portfoliomanagern oder erfahrenen Privatanlegern vorgenommen werden.
Nachteile
- Transaktionskosten im Zusammenhang mit einer Neugewichtung könnten den Nettogewinn senken.
- Um ein Portfolio neu auszubalancieren, könnte der Verkauf von Aktien, deren Wert gestiegen ist, dazu führen, dass Anleger nicht mehr von deren weiterem Kursanstieg profitieren.
- Um das Risiko ausreichend zu reduzieren und das Portfolio bei Bedarf neu auszurichten, sind Anlagekenntnisse und Erfahrung unerlässlich.
- Unnötiges Rebalancing kann die Kosten eines Anlegers erhöhen.
Ein unausgewogenes Portfolio
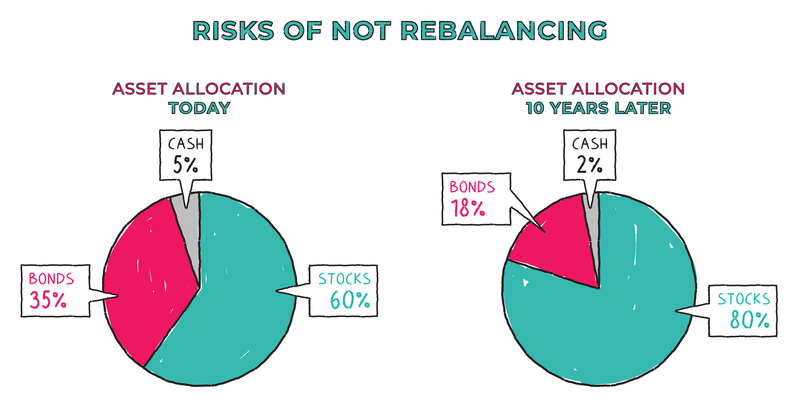
Viele Anleger gehen davon aus, dass eine Anlage, die sich im vergangenen Jahr gut entwickelt hat, dies wahrscheinlich auch künftig tun wird. Frühere Erfolge lassen jedoch nicht immer auf die künftige Wertentwicklung schließen, wie viele Investmentfonds deutlich machen.
Wenn Sie ausschließlich in Target-Date-Fonds oder Fonds investiert sind, die automatisch rebalancieren, müssen Sie Ihr Portfolio möglicherweise nicht selbst rebalancieren.
Viele Anleger halten jedoch weiterhin bedeutende Positionen im Gewinnerfonds des Vorjahres und reduzieren möglicherweise den Anteil des verlierenden Rentenfonds in ihrem Portfolio. Bedenken Sie aber, dass Aktien volatiler sind als festverzinsliche Wertpapiere. Hohe Gewinne aus dem Vorjahr können sich daher im Folgejahr in Verluste verwandeln.
Der Aktienfonds würde stärker steigen, und das nicht neu gewichtete Portfolio könnte einen größeren Wertzuwachs erzielen als der Anleihefonds, wenn der Aktienmarkt im zweiten Jahr erneut über den gesamten Zeitraum hinweg zulegt. Wie bei vielen Absicherungsstrategien kann das Aufwärtspotenzial begrenzt sein. Durch das Rebalancing halten Sie jedoch weiterhin Ihre Risikotoleranz ein.
Während risikoaverse Anleger, die die Sicherheit von US-Staatsanleihen- und Rentenfonds bevorzugen, bereit sind, im Austausch für eine höhere Anlagensicherheit ein begrenztes Aufwärtspotenzial in Kauf zu nehmen, können risikofreudige Anleger die Gewinne und Verluste verkraften, die mit einer hohen Gewichtung in einem Aktienfonds einhergehen.
Was bedeutet Rebalancing eines Krypto-Portfolios?
Das Rebalancing eines Krypto-Portfolios funktioniert ähnlich wie bei einem traditionellen Portfolio. Ein Krypto-Portfolio besteht jedoch lediglich aus verschiedenen Kryptowährungen wie Bitcoin (BTC), Chainlink (LINK), Ethereum (ETH), Dash (DASH) und anderen statt aus Aktien und festverzinslichen Anlagen.
Es gibt zwei Hauptmethoden, ein Krypto-Portfolio neu auszubalancieren:
- Schwellenwert-Rebalancing: Ähnlich wie bei traditionellen Portfolios findet ein Schwellenwert-Rebalancing statt, wenn der Anteil eines Vermögenswerts einen festgelegten Schwellenwert überschreitet. Wenn beispielsweise die Zielschwelle eines Traders bei +/- 10 % liegt und sein Portfolio zu gleichen Teilen aus BTC und ETH besteht, würde ein Anstieg des BTC-Anteils auf 60 % bedeuten, dass das Portfolio neu ausbalanciert werden muss.
- Regelmäßiges Rebalancing: Im Gegensatz dazu können Trader bei häufigem Rebalancing ihre Portfolios nach eigenem Ermessen anpassen. Angesichts der erhöhten Volatilität des Kryptowährungsmarkts kann es von Vorteil sein, beim Rebalancing eine konsequentere Strategie zu verfolgen.
Wie oft sollte ein Krypto-Portfolio rebalanciert werden?
Trotz der bekannten Volatilität von Kryptowährungen kann regelmäßiges Rebalancing zu hohen Gewinnen führen.
Laut einer aktuellen Studie verbesserte eine häufigere Neugewichtung die Portfolio-Performance direkt. Tatsächlich schnitten Portfolios, die im Laufe eines Jahres kontinuierlich neu gewichtet wurden, in 92 % der Fälle besser ab als die HODL-Strategie („Hold on for dear life“). Im Durchschnitt erzielten neu gewichtete Krypto-Portfolios eine um 64 % bessere Performance als HODL.
Seitdem haben weitere aktuelle Studien bestätigt, dass sich die Wertentwicklung von Kryptowährungsportfolios im Allgemeinen durch häufigeres Rebalancing verbessert.
Zusammenfassung
Für beide Seiten gibt es überzeugende Argumente, wenn es um das Rebalancing von Portfolios geht. Befürworter verteidigen es als Möglichkeit, das Risiko zu senken und vor Volatilität zu schützen, während Gegner es als allzu einfache Taktik kritisieren.
Diese Kritiker führen die beliebten Aktienmarkt-Indexfonds und ETFs als Beleg dafür an, dass ein Rebalancing weiterhin nicht notwendig ist.
Letztlich hängt das Rebalancing Ihres Portfolios von Ihrer persönlichen finanziellen Situation ab. Jüngere Anlegerinnen und Anleger, die noch viele Jahre arbeiten möchten, können möglicherweise ein risikoreicheres Portfolio mit längeren Rebalancing-Intervallen führen.
Eine Neugewichtung kann jedoch schneller Gewinne bringen, wenn Sie eher vorsichtig investieren oder bereits im Ruhestand sind.
Häufig gestellte Fragen
Was bedeutet es, ein Portfolio neu auszubalancieren?
Dabei werden die erforderlichen Käufe und Verkäufe von Vermögenswerten getätigt, um den Wert jeder Allokation in einem Portfolio wieder auf das durch die Anlagestrategie vorab festgelegte Niveau zu bringen.
Entstehen beim Rebalancing des Portfolios Kosten?
Das stimmt tatsächlich. Dabei fallen Kosten für den Kauf und Verkauf von Aktien an. Möglicherweise entstehen auch Kosten durch die Wertentwicklung. Wenn Sie beispielsweise Wertpapiere verkaufen, die im Wert gestiegen sind und dadurch Ihre Gewichtungen aus dem Gleichgewicht gebracht haben, können Sie Ihr Portfolio neu ausrichten. Allerdings entgeht Ihnen dann möglicherweise ein weiterer Kursanstieg dieser Wertpapiere. Wenn Sie die Neuausrichtung in eine Anlagestrategie aufnehmen, an die Sie sich halten, können Sie sich vorab über diese und weitere mögliche Gebühren informieren und sich darauf einstellen.
Wie oft sollten Sie Ihr 401(k)-Portfolio neu ausrichten?
Wie oft eine Person ihr Anlageportfolio, einschließlich ihres 401(k), neu ausrichten sollte, hängt von verschiedenen Faktoren ab, darunter Alter, Risikobereitschaft, Aufteilung des Gehalts und mehr. Einmal pro Jahr ist zwar mehr als ausreichend, doch Experten empfehlen, die Anlagen im 401(k) jedes Quartal anzupassen.
Wie lassen sich beim Rebalancing eines Portfolios Steuern vermeiden?
Beim Rebalancing eines Portfolios führt der Verkauf von Anlagen zu einer Steuerpflicht. Anleger müssen Steuern zahlen, wenn sie Anlagen verkaufen, mit denen sie Gewinne erzielt haben. Werden Anlagen innerhalb eines Jahres verkauft, wird der Gewinn mit dem regulären Einkommensteuersatz des Anlegers besteuert. Nach einem Jahr unterliegen verkaufte Anlagen der Steuer auf Kapitalgewinne, die niedriger ist als die reguläre Einkommensteuer. Anleger können dies vermeiden, indem sie ihr Portfolio umschichten und weitere Wertpapiere in der unterbewerteten Anlageklasse erwerben.
Eine weitere Möglichkeit, zunächst keine Steuern zu zahlen, besteht darin, Ihr Portfolio in einem steuerbegünstigten Konto wie einem individuellen Altersvorsorgekonto (IRA) anzulegen. So können Sie Ihr Portfolio umschichten, ohne Steuern zu zahlen, und zahlen erst Steuern, wenn Sie Geld aus dem Konto abheben.
Warum ist es wichtig, Ihr Portfolio neu auszubalancieren?
Die Gewichtung der einzelnen Anlageklassen in Ihrem Portfolio verändert sich im Laufe der Zeit je nach Wertentwicklung Ihrer Anlagen. Dadurch ändert sich auch das Risikoprofil Ihres Portfolios, sodass regelmäßiges Rebalancing erforderlich wird. Rebalancing ist wichtig, damit Ihr Portfolio entsprechend Ihrem Anlageplan und Risikoprofil aufgestellt ist.


