¿Qué es el rebalanceo de un portafolio?
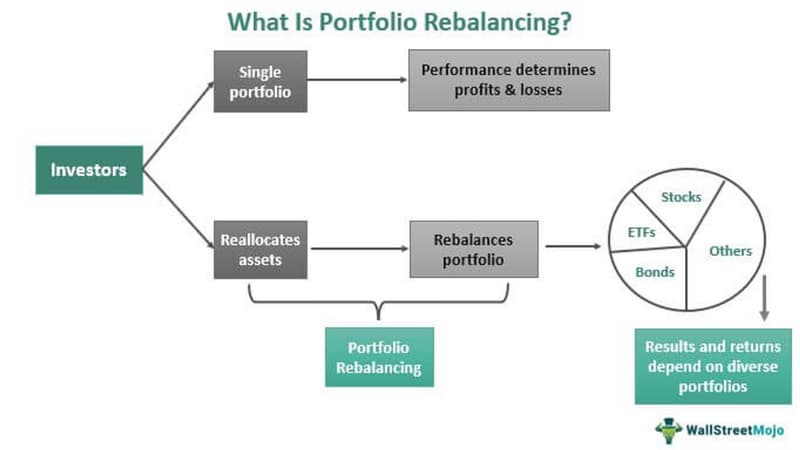
El rebalanceo es el proceso de ajustar la asignación de activos de un portafolio para que vuelva a los niveles especificados por una estrategia de inversión. Estos niveles buscan corresponderse con la tolerancia al riesgo y las posibles ganancias de un inversionista.
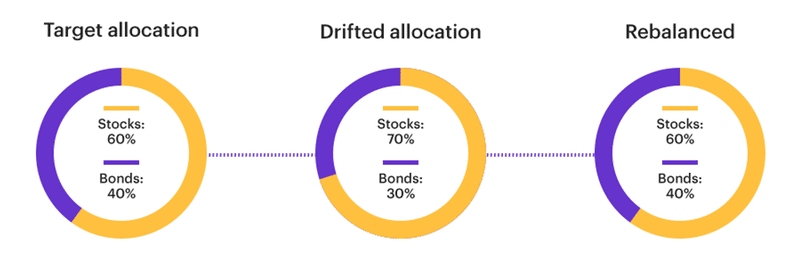
Las asignaciones de activos pueden fluctuar con el tiempo cuando el desempeño del mercado modifica su valor. Para restablecer y mantener el nivel inicial y objetivo de asignación de activos, el rebalanceo consiste en comprar o vender periódicamente los activos de un portafolio.
Considera un portafolio que inicialmente se planeó con una asignación de activos de 50% en acciones y 50% en bonos. Si el valor de las acciones aumentara durante un periodo determinado, su porcentaje dentro del portafolio podría subir, por ejemplo, a 70%. Entonces, el inversionista podría optar por rebalancear el portafolio para volver a la asignación objetivo original de 50%–50%, vendiendo algunas acciones y comprando bonos.
¿Cómo funciona?
El rebalanceo de un portafolio busca ofrecer a los inversionistas exposición a posibles rendimientos y, al mismo tiempo, protegerlos de riesgos desfavorables. Además, puede garantizar que la exposición del portafolio se mantenga dentro del ámbito de especialización del gestor.
El precio de una acción puede experimentar fluctuaciones ocasionalmente más pronunciadas que el de un bono. Por lo tanto, a medida que cambian las condiciones del mercado, es importante evaluar la proporción de activos de renta variable en un portafolio. Puede ser necesario hacer un rebalanceo si el valor de las acciones en el portafolio hace que su asignación supere el porcentaje predeterminado. Reducir el porcentaje total de acciones en el portafolio implicaría vender algunas acciones.
Para adaptar el riesgo general de su portafolio a sus necesidades financieras cambiantes, los inversionistas también pueden querer hacerlo. Por ejemplo, un inversionista que busca un mayor potencial de rendimiento puede aumentar la proporción de activos más riesgosos, como las acciones, para incrementar esa posibilidad. Por otro lado, si los ingresos empiezan a ser más importantes que antes, puede aumentar la proporción de bonos.
A veces, los inversionistas interpretan erróneamente el rebalanceo como un ajuste para distribuir los activos por igual. Sin embargo, no es necesario tener una distribución de 50/50 entre acciones y bonos. La asignación objetivo de activos de un portafolio también podría ser de 10% en efectivo, 40% en acciones y 50% en bonos, o de 70% en acciones y 30% en bonos. La distribución depende de las necesidades y los objetivos del inversionista.
Hasta ahora hemos hablado del rebalanceo de portafolios en términos de porcentajes. Veamos un escenario financiero sencillo para que puedas entender con más claridad cómo funciona el rebalanceo.
Imaginemos que decides crear un portafolio bastante conservador, con una combinación 50/50 de acciones y bonos. Asignas $2,500 a cada clase de activo, para una inversión total de $5,000.
Tus acciones duplicaron su valor y llegaron a $5,000 al cierre del año. Aunque tu portafolio vale $7,500, la distribución de tus inversiones ha cambiado.
En conjunto, tus inversiones ahora están compuestas por más de 66% en acciones y solo 34% en bonos. Entonces tendrías que reasignar los $1,250 de ganancias a acciones de alto rendimiento y usar el dinero para comprar más bonos, a fin de rebalancear este portafolio y volver a su distribución inicial de 50/50.
Tu portafolio de $7,500 ahora está compuesto por $3,750 en bonos y $3,750 en acciones.
Una guía para el rebalanceo de portafolios
Tus costos de transacción, preferencias personales y consideraciones fiscales —como el tipo de cuenta desde la que vendes y si tus ganancias o pérdidas de capital tributarán a una tasa de corto o largo plazo— influirán en la frecuencia con la que deberías rebalancear tu portafolio. También depende de tu edad. Por ejemplo, quizá no quieras rebalancear tu portafolio tan seguido cuando eres relativamente joven, digamos, en tus 20 o 30 años, y necesitas maximizar tus ganancias. Por lo general, una vez al año es suficiente; sin embargo, también podrían ser adecuados períodos más largos si algunos activos de tu portafolio no han tenido un aumento significativo este año.
Además, puede ser necesario ajustar la estrategia de asignación de activos de un inversionista debido a cambios en su estilo de vida. Sea cual sea tu preferencia, los pasos fundamentales para rebalancear tu portafolio son los siguientes:
- Registrar: Lleva un registro del costo total de cada valor en ese momento, así como del costo total de tu portafolio, si recientemente definiste una estrategia de asignación de activos que te parece ideal y compraste los valores adecuados de cada clase de activos. Estas cifras te proporcionarán información histórica sobre tu portafolio para que más adelante puedas compararlas con los valores actuales.
- Comparar: Examina el valor actual de tu portafolio y de cada clase de activo en una fecha futura predeterminada. Divide el valor actual de cada clase de activo entre el valor total actual del portafolio para determinar la ponderación de cada fondo en tu portafolio. Compara esta cifra con las ponderaciones iniciales. ¿Hay cambios importantes? Si no los hay —y no necesitas liquidar tu portafolio de inmediato—, podría ser preferible mantener una estrategia pasiva.
- Ajustar: Multiplica el valor total actual de tu portafolio por cada porcentaje asignado previamente a cada clase de activo si descubres que los cambios en esas ponderaciones han afectado la exposición al riesgo de tu portafolio. Los montos que determines son los que deberías invertir en cada clase de activo para mantener intacta tu asignación original de activos.
Por supuesto, quizá quieras vender valores de las clases de activos sobreponderadas y comprar más valores de las clases cuya ponderación está disminuyendo. Antes de vender activos para rebalancear tu portafolio, considera las implicaciones fiscales de los ajustes.
En algunas circunstancias, puede ser más conveniente simplemente dejar de hacer nuevas aportaciones a la clase de activo que tiene una ponderación excesiva y seguir aportando a otras clases de activos con una ponderación insuficiente. Con el tiempo, tu portafolio se rebalanceará sin que tengas que pagar impuestos sobre las ganancias de capital.
¿Cuándo debes rebalancear tu portafolio?
Se recomienda que los inversionistas revisen sus asignaciones al menos una vez al año; sin embargo, no existe un plazo establecido para rebalancear un portafolio. Los inversionistas no están obligados a rebalancearlo, aunque por lo general no hacerlo no es una buena idea.
El rebalanceo les da a los inversionistas la oportunidad de vender caro y comprar barato al reinvertir las ganancias de inversiones de alto rendimiento en sectores que se prevé que experimenten un crecimiento significativo.
Un plan de inversión, que especifica la asignación de activos y el rebalanceo, puede ser tan sencillo como la idea o estrategia de una persona, o tan complejo como un documento de varias páginas elaborado por un gestor de portafolio. Una estrategia de inversión puede asegurar que cada inversionista lleve a cabo los procedimientos necesarios, como el rebalanceo, y evite acciones ineficaces que podrían perjudicar el rendimiento de un portafolio.
Las distintas formas de rebalancear tu portafolio
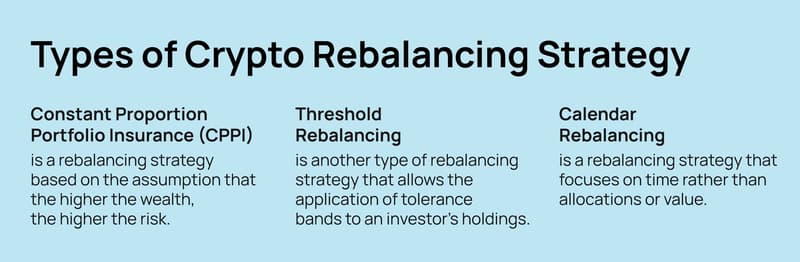
Rebalanceo por calendario
El método más sencillo para rebalancear un portafolio es el rebalanceo por calendario. Esta estrategia consiste en revisar y ajustar las posiciones de inversión del portafolio a intervalos predeterminados.
Muchos inversionistas de largo plazo rebalancean sus portafolios una vez al año. Otras categorías de inversionistas pueden hacerlo cada trimestre o incluso cada mes, según sus perspectivas y objetivos. Rebalancear cada semana podría resultar demasiado costoso e innecesario.
La frecuencia adecuada del rebalanceo debe elegirse según las limitaciones de tiempo del inversionista, el umbral de costos de transacción y la tolerancia a las desviaciones de valor. Como hay menos ocasiones para rebalancear y posiblemente menos operaciones, el rebalanceo por calendario tiene la ventaja de consumir menos tiempo y dinero para el inversionista que los enfoques más flexibles. Una desventaja es que, aunque el mercado cambie drásticamente, no exige rebalancear en otras ocasiones.
Rebalanceo de mezcla constante
Las estrategias de rebalanceo más reactivas dan mayor importancia a los límites porcentuales permitidos para cada activo en un portafolio. Este es un método de mezcla constante que utiliza bandas o corredores.
A cada clase de activo o valor individual se le asigna una ponderación objetivo y un rango de tolerancia correspondiente. Por ejemplo, una estrategia de asignación podría exigir mantener un 40% en bonos gubernamentales, un 30% en acciones líderes nacionales y un 30% en acciones de mercados emergentes, con un rango de +/- 5% para cada clase de activo.
Como resultado, la participación en empresas nacionales de primera línea y en empresas de mercados emergentes puede variar entre un 25% y un 35%. Al mismo tiempo, los bonos gubernamentales deben representar entre el 35% y el 45% del portafolio. Se rebalancea todo el portafolio para que coincida con la composición objetivo inicial cuando el peso de cualquier posición queda fuera del rango permitido.
Seguro de portafolio de proporción constante
El seguro de portafolio de proporción constante (CPPI), un tipo de seguro de portafolio que permite al inversionista establecer un valor mínimo en dólares para su portafolio y definir la asignación de activos con base en este, es el enfoque de rebalanceo de uso frecuente más intensivo.
En el CPPI, las clases de activos se dividen entre activos de riesgo, como acciones o fondos mutuos, y activos conservadores, como efectivo, equivalentes de efectivo o bonos del Tesoro.
La porción asignada a cada uno se determina mediante un coeficiente multiplicador y un valor de margen, que se calcula restando cierto valor mínimo al valor actual del portafolio. El enfoque de rebalanceo es más agresivo cuanto mayor sea el multiplicador.
El resultado de la estrategia CPPI es aproximadamente comparable al de comprar una opción de compra sintética sin usar contratos de opciones reales. A veces se describe la CPPI como una técnica convexa.
Rebalanceo de beta inteligente
El rebalanceo de beta inteligente es un proceso periódico por el que pasan los índices para adaptarse a los cambios en los precios de las acciones y la capitalización de mercado.
Al aplicar un enfoque basado en reglas, los métodos de beta inteligente evitan las ineficiencias del mercado que surgen de la dependencia de la inversión en índices respecto a la capitalización de mercado. El rebalanceo de beta inteligente distribuye las posiciones entre varias acciones con base en criterios adicionales, como el valor determinado por indicadores de desempeño, por ejemplo, el valor en libros o el rendimiento sobre el capital.
Este enfoque de construcción de portafolios basado en reglas añade una capa de análisis sistemático a la inversión, algo que la inversión básica en índices no ofrece.
El rebalanceo de una estrategia smart beta es más activo que limitarse a replicar el mercado con un índice, pero menos activo que seleccionar acciones. Durante el rebalanceo smart beta, se eliminan las emociones del proceso, lo que constituye una de sus principales ventajas.
Un inversionista puede reducir su exposición a sus posiciones con mejor desempeño y aumentarla a las de menor desempeño, según cómo estén configuradas las reglas. Esto va en contra de la sabiduría convencional, que dice que debes dejar correr tus ganancias, pero el rebalanceo periódico permite obtener ganancias en lugar de intentar anticipar el sentimiento del mercado para maximizar los rendimientos.
Si se aplican los ajustes adecuados, el beta inteligente también puede utilizarse para rebalancear entre clases de activos. En este caso, comparar distintos tipos de inversión y ajustar la exposición según sea necesario suele implicar el uso de rendimientos ponderados por riesgo.
Ejemplos de rebalanceo de portafolios
Rebalanceo de cuentas para el retiro
La distribución de las inversiones en las cuentas para el retiro es uno de los aspectos que más suelen buscar rebalancear los inversionistas. Muchos prefieren invertir de forma más agresiva cuando son jóvenes y de manera más conservadora a medida que se acercan a la edad de jubilación, porque el rendimiento de los activos afecta el valor total.
Cuando el inversionista se prepara para retirar dinero para cubrir sus gastos durante la jubilación, el portafolio suele estar en su etapa más conservadora. Por eso, con el tiempo, puede rebalancearse para reflejar una mayor asignación a valores de renta fija.
Rebalanceo para diversificar
Según el desempeño del mercado, los inversionistas podrían descubrir que una parte importante de sus activos está concentrada en una sola posición. Por ejemplo, si el valor de la acción X subiera un 25%, pero el de la acción Y solo un 5%, una parte considerable del valor del portafolio dependería de la acción X.
Si la acción X sufre una caída pronunciada, el portafolio tendrá más pérdidas como consecuencia. Al rebalancear, un inversionista puede trasladar parte del dinero que ahora está invertido en la acción X a otra inversión, ya sea para comprar más acciones de Y o adquirir acciones de una empresa completamente nueva.
Al distribuir el dinero entre varias acciones, la caída de una se compensará en cierta medida con el desempeño de las demás, lo que dará cierta estabilidad al portafolio.
Ventajas y desventajas del rebalanceo del portafolio
Ventajas
- El rebalanceo ayuda a los inversionistas a mantener portafolios acordes con su tolerancia al riesgo y con la tasa de rendimiento que buscan.
- Mantiene una asignación de activos predeterminada y especificada en un plan de inversión.
- Es un método de inversión metódico y sin emociones que podría reducir la exposición al riesgo.
- Puede modificarse cuando cambien las necesidades financieras y los objetivos de inversión de los inversionistas.
- Los gestores de portafolio o los inversionistas individuales con experiencia pueden realizar el rebalanceo.
Contras
- Los gastos de transacción asociados con el rebalanceo podrían reducir la utilidad neta.
- Para rebalancear un portafolio, vender acciones que han subido de valor podría hacer que los inversionistas se pierdan la tendencia al alza de los precios de esos valores.
- Para reducir adecuadamente la exposición al riesgo y rebalancear según sea necesario, son esenciales los conocimientos y la experiencia en inversiones.
- El rebalanceo innecesario podría aumentar los costos de un inversionista.
Un portafolio desequilibrado
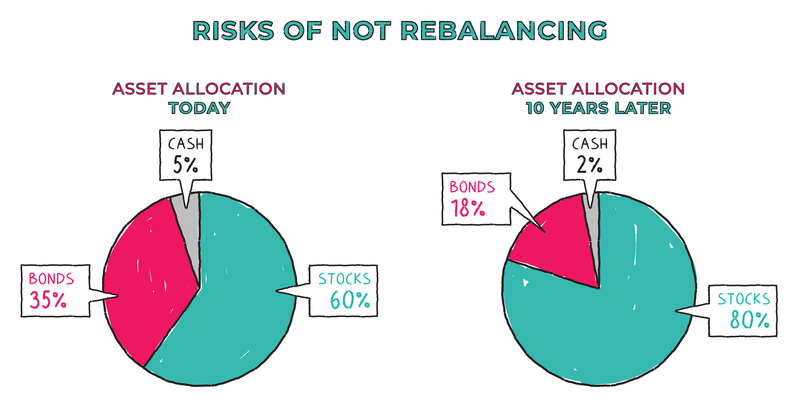
Muchos inversionistas tienen la idea común de que, si una inversión tuvo un buen desempeño el año pasado, probablemente seguirá teniéndolo en el futuro. Por desgracia, el éxito pasado no siempre predice el desempeño futuro, algo que muchos fondos mutuos dejan claro.
Si todas tus inversiones están en fondos con fecha objetivo o fondos que se rebalancean automáticamente, quizá no necesites rebalancear tu portafolio.
Sin embargo, muchos inversionistas siguen manteniendo posiciones importantes en el fondo con mejor desempeño del año anterior y pueden reducir la proporción de su portafolio invertida en el fondo de renta fija con peor desempeño. Pero ten en cuenta que las acciones son más volátiles que los valores de renta fija, por lo que las grandes ganancias del año anterior podrían convertirse en pérdidas al año siguiente.
El fondo de acciones aumentaría más, y el portafolio ignorado podría experimentar un mayor incremento de valor que el fondo de bonos si el mercado bursátil vuelve a subir durante el segundo año. Como ocurre con muchas estrategias de cobertura, el potencial de crecimiento puede ser limitado, pero al rebalancear sigues manteniendo tu nivel de tolerancia al riesgo.
Mientras que los inversionistas con aversión al riesgo, que prefieren la seguridad que ofrecen los fondos del Tesoro y de renta fija, están dispuestos a aceptar un potencial de crecimiento limitado a cambio de una mayor seguridad en sus inversiones, los inversionistas con mayor tolerancia al riesgo pueden soportar las ganancias y pérdidas asociadas con una alta ponderación en un fondo de acciones.
Definición del rebalanceo de un portafolio de criptomonedas
Rebalancear un portafolio de criptomonedas funciona de manera similar a rebalancear uno tradicional. Sin embargo, un portafolio de criptomonedas está compuesto únicamente por distintas criptomonedas, como Bitcoin (BTC), Chainlink (LINK), Ethereum (ETH), Dash (DASH) y otras, en lugar de acciones y activos de renta fija.
Hay dos métodos principales para rebalancear un portafolio de criptomonedas:
- Rebalanceo por umbral: Al igual que en los portafolios tradicionales, el rebalanceo por umbral ocurre cuando el peso de un activo supera un límite establecido. Por ejemplo, si el umbral objetivo de un operador es de +/- 10% y su portafolio está dividido por igual entre BTC y ETH, que BTC suba a 60% indicaría que hay que rebalancear el portafolio.
- Rebalanceo periódico: Por el contrario, al rebalancear con frecuencia, los operadores tienen libertad para modificar sus portafolios según lo consideren conveniente. Dada la mayor volatilidad del mercado de criptomonedas, el rebalanceo podría beneficiarse de una estrategia más constante.
¿Con qué frecuencia se debe rebalancear un portafolio de criptomonedas?
A pesar de la conocida volatilidad de las criptomonedas, el rebalanceo periódico podría generar grandes ganancias.
Según un estudio reciente, aumentar la frecuencia del rebalanceo mejoró directamente el desempeño de los portafolios. De hecho, la estrategia HODL (mantener a toda costa) quedó atrás en el 92% de los portafolios que se rebalancearon continuamente durante un año. En promedio, rebalancear los portafolios de criptomonedas superó a HODL por un 64%.
Desde entonces, otros estudios recientes han confirmado que, en general, el rendimiento de los portafolios de criptomonedas mejora cuando se rebalancean con mayor frecuencia.
En resumen
Hay argumentos sólidos a favor y en contra del rebalanceo de portafolios. Quienes lo defienden sostienen que es una forma de reducir el riesgo y protegerse contra la volatilidad, mientras que sus detractores lo critican por ser una táctica demasiado simplista.
Estos críticos citan los populares fondos indexados y ETF del mercado bursátil como prueba de que rebalancear sigue sin ser necesario.
Al final, el rebalanceo de tu portafolio depende de tu situación financiera particular. Los inversionistas más jóvenes que planean trabajar durante muchos años pueden manejar un portafolio más riesgoso con intervalos más largos entre rebalanceos.
Sin embargo, el rebalanceo puede generar ganancias más inmediatas si eres un inversionista más cauteloso o ya estás jubilado.
Preguntas frecuentes
¿Qué significa rebalancear un portafolio?
Implica realizar las compras y ventas de activos necesarias para devolver el valor de cada asignación de un portafolio al nivel predeterminado por una estrategia de inversión.
¿Hay costos asociados al rebalanceo del portafolio?
Así es. Implica los costos asociados con comprar y vender acciones. También podría estar relacionado con los costos de rendimiento. Por ejemplo, podrías vender valores que hayan aumentado de valor y desequilibrado tus asignaciones para rebalancear tu portafolio. Sin embargo, podrías perderte un futuro aumento de precio de esos valores. Puedes conocer de antemano estas y otras posibles comisiones, y estar preparado para aceptarlas, si incluyes el rebalanceo en una estrategia de inversión que te comprometas a seguir.
¿Con qué frecuencia deberías rebalancear tu 401(k)?
La frecuencia con la que una persona debe rebalancear su portafolio de inversión, incluido su 401(k), depende de varias variables, como la edad, la tolerancia al riesgo, la distribución de sus ingresos y otros factores. Aunque hacerlo una vez al año es más que suficiente, los expertos recomiendan ajustar las inversiones del 401(k) cada trimestre.
¿Cómo se pueden evitar los impuestos al rebalancear un portafolio?
Vender inversiones al rebalancear un portafolio genera impuestos por pagar. El inversionista debe pagar impuestos cuando vende inversiones con las que obtuvo ganancias. Si vende sus inversiones antes de que transcurra un año, pagará impuestos según su tasa regular del impuesto sobre la renta. Después de un año, las inversiones vendidas estarán sujetas al impuesto sobre las ganancias de capital, que es menor que el impuesto regular sobre la renta. El inversionista puede evitarlo al rebalancear su portafolio comprando más valores de la clase de activos subvaluada.
Colocar tu portafolio en una cuenta con ventajas fiscales, como una cuenta individual de jubilación (IRA), es otra forma de evitar pagar impuestos. De esta manera, puedes rebalancear tu portafolio sin pagar impuestos y solo pagarlos cuando empieces a retirar dinero de la cuenta.
¿Por qué se considera importante rebalancear tu portafolio?
La ponderación de cada clase de activo en tu portafolio fluctuará con el tiempo según el desempeño de tus activos, lo que modificará el perfil de riesgo de tu portafolio y hará necesario rebalancearlo periódicamente. El rebalanceo es un proceso crucial para asegurar que tu portafolio esté estructurado de acuerdo con tu plan de inversión y tu perfil de riesgo.


