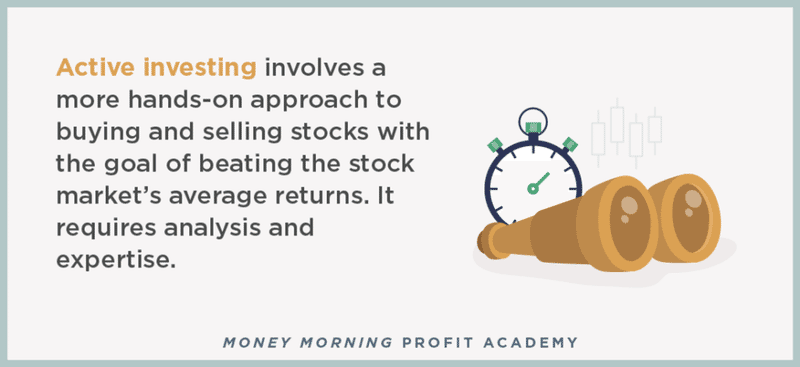
主動式投資:定義
主動投資顧名思義,採取的是積極參與的方式,並需要有人擔任投資組合經理人的角色。主動式資金管理的目標是超越股市的平均報酬,並充分掌握短期價格波動帶來的機會。這需要深入分析,並具備判斷何時轉向投資或退出特定股票、債券或資產的專業知識。投資組合經理人通常會帶領一組分析師,評估質化與量化因素,再試著預測價格將在何時、何處變動。
主動投資需要相信負責管理投資組合的人,能準確掌握買進或賣出的時機。成功的主動式投資管理,必須判斷正確的次數多於判斷錯誤的次數。
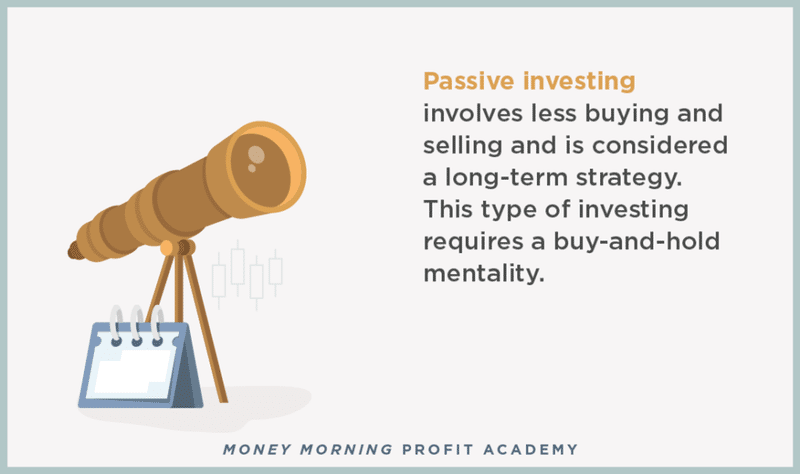
被動式投資:定義
如果您是被動型投資人,投資目標是長期持有。被動型投資人會限制投資組合中的買賣次數,因此這是一種成本效益很高的投資方式。這種策略需要抱持買進並持有的心態,也就是克制自己,不因股市下一步走勢而衝動反應或試圖預測。
被動式投資策略的典型例子,就是買進指數型基金,追蹤 S&P 500 或道瓊工業平均指數(DJIA)等主要指數。每當這些指數更換成分股,追蹤它們的指數型基金也會自動調整持股,賣出即將被剔除的股票,並買進即將納入指數的股票。這就是為什麼一家公司規模大到足以納入主要指數之一時,會如此受到重視:這保證了該股票將成為數千檔大型基金的核心持股。
當您持有數千檔股票的一小部分,報酬就來自透過整體股市參與企業獲利長期成長。成功的被動投資人專注於最終目標,不理會短期挫折,即使市場大幅下跌也一樣。
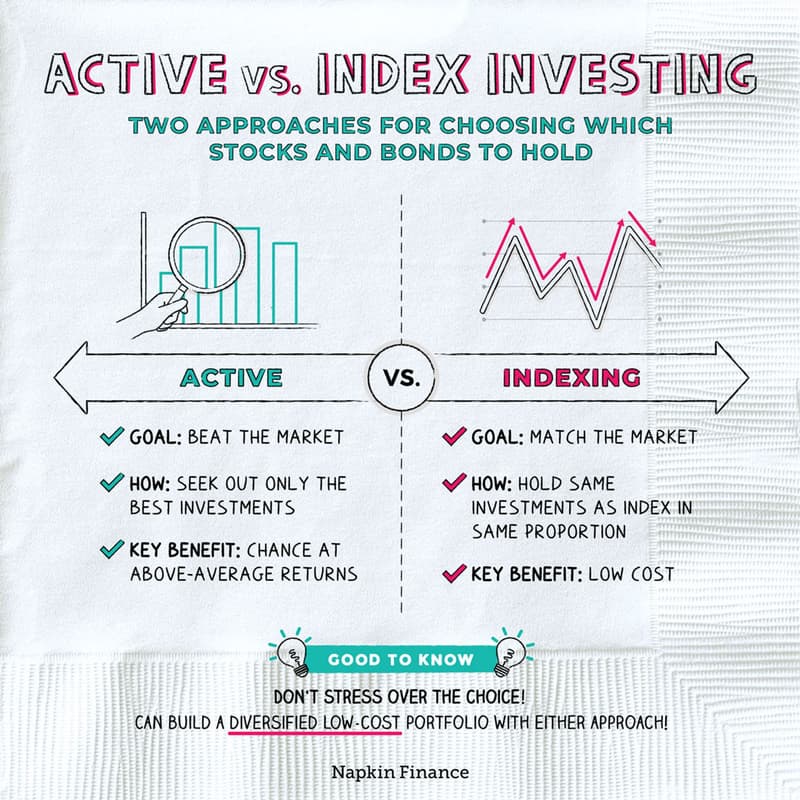
區分主動型與被動型投資方式
- 目標:主動式投資旨在「打敗市場」,而被動式投資則追蹤指數(因此稱為追蹤型基金或指數型基金)
- 作法:主動型基金經理人挑選股票,被動式投資工具則複製指數的組成(例如,按照各公司的相對市值比例,買進 FTSE 100 成分股)
- 理由:被動型基金建立在市場有效且定價準確的概念之上。主動型基金經理人認為市場可能並非完全有效,因此有機會找到定價錯誤且價值被低估的公司。
主動式與被動式共同投資商品都會將投資人的資金集中,由基金經理人投資於一籃子股票或其他資產。
主動型基金的優勢
- 潛在優勢:主動型基金經理人試圖「打敗市場,而非複製特定指數的平均報酬」
- 彈性:主動型基金在投資標的選擇上有更大的自由度。例如,尋求符合道德理念投資的投資人可以選擇 ESG(環境、社會與公司治理)基金
- 防護:主動型基金經理會提高現金或較低風險資產的配置,以限制市場下跌時的損失。他們也可以防範地緣政治或特定產業風險,例如將投資移出某個國家。
主動型基金的缺點
- 費用較高:主動型基金會收取較高費用,以支付所需的專業知識與資源。根據交易平台 AJ Bell 的資料,英國全公司類別中,主動型基金的平均年費為 0.86%,被動型基金則為 0.17%。
- 績效:基金的績效取決於經理人的能力。基金經理人力求打敗指數,這可能導致他們做出風險較高的選擇。
- 波動性:相較於指數追蹤型基金,該基金持有的投資標的可能較少。由於績效取決於集中投資的一籃子股票,波動性可能因此提高。
被動型基金的優勢
- 費用較低:被動型基金的費用通常低於主動型基金,因為追蹤指數比挑選個股簡單。根據 Morningstar 的資料,90% 的被動型基金年費低於 0.5%,主動型基金則只有 13%。
- 較不依賴基金經理人:投資人不必仰賴基金經理人的選股能力,並可獲得整體指數的平均報酬。
- 降低風險:被動型基金會依據所追蹤的指數,投資數百檔股票。這能為投資人提供充分分散的投資組合,降低個別股票表現不佳而拖累報酬的風險。
- 透明度:被動型基金的持股透明度較高,因為其持股就是相關指數的成分股。主動型基金的透明度較低,因為基金經理人較不願揭露其底層投資標的。
被動型基金的缺點
- 沒有超越指數的空間:雖然投資人追蹤某個指數而非另一個指數,可能獲得較高報酬,但也會失去跑贏該指數的可能性。
- 市場下跌時的保護有限:被動型基金無法重新配置投資組合以防範潛在損失,例如提高現金比重或採取更防禦性的投資策略。
- 集中度:被動型基金依照指數中各公司的市值加權。因此,少數公司的表現——無論好壞——可能對基金整體績效造成不成比例的影響。例如,根據 S&P Global 的資料,Apple 占 S&P 100 的 11%,而前 10 大公司合計占該指數整體權重的 43%。
- 缺乏彈性:被動型基金對於想投資特定領域(例如 ESG)的投資人,選擇可能有限。
主動型基金的績效優於被動型基金嗎?
這場辯論的核心在於,主動型基金是否透過優於被動型基金的表現,證明較高的費用合理。
這可以分成兩個部分:表現優於基準的主動型基金比例,以及它們優於基準的幅度。
1. 表現優於基準的主動型基金比例
下表顯示,在截至 2021 年 12 月的 10 年期間,總報酬率優於同類被動型基金的主動型基金占比。
| 類別 | 表現優於基準的主動型基金比例 |
|---|---|
| 英國 | 85% |
| 全球新興市場 | 72% |
| 歐洲(不含英國) | 64% |
| 亞太(不含日本) | 63% |
| 全球 | 30% |
| 北美 | 22% |
| 來源:AJ Bell | ㅤ |
主動型基金在北美與全球類別的表現最差,分別只有 22% 和 30% 的主動型基金勝過被動型基金。部分原因是美國市場的研究涵蓋相當完整,讓基金經理人更難找到「便宜貨」。
北美基金經理人也面臨艱難抉擇:是否投資於過去十年帶來高報酬的科技巨頭,同時承擔基金最終淪為類似指數追蹤型基金的風險。
由於市值龐大,這些股票在美國及全球基金中的權重,以及對相關報酬的影響力,都不成比例地高。
英國對主動型基金經理人來說是更有利的投資環境,85% 的主動型基金表現勝過大盤。許多基金投資於小型與中型市值公司,這類公司有更多選股機會,也有較高的報酬潛力。
2. 超額報酬幅度
同樣重要的是,也要留意主動型基金勝過被動型基金的幅度:
| 類別 | 主動報酬 | 被動報酬 | 差異 |
|---|---|---|---|
| 英國 | 134% | 96% | +38% |
| 全球新興市場 | 115% | 91% | +24% |
| 亞太(不含日本) | 166% | 143% | +23% |
| 歐洲(不含英國) | 202% | 185% | +17% |
| 全球 | 240% | 277% | -37% |
| 北美 | 353% | 404% | -51% |
| 資料來源:AJ Bell,10 年總報酬 | ㅤ | ㅤ | ㅤ |
不出所料,北美與全球主動型基金的平均報酬低於被動型基金。不過值得注意的是,這裡的主動型基金報酬遠高於所有其他類別。
顯然,投資人並非總能選到績效最佳的基金,但主動型基金有機會為投資人帶來高得多的報酬。儘管如此,並非所有主動型基金都能憑藉跑贏被動型基金的表現,證明較高的管理費合理,尤其是在某些類別。
有哪些不同類型的主動式與被動式投資可供選擇?
以下是最受歡迎的兩種主動管理型投資:
- 基金(亦稱開放式投資公司或 OEIC):這是投資人最常購買的主動管理型產品,涵蓋各種產業、地區與資產類別。
- 投資信託(investment trusts):這是另一種主動管理型投資選擇,會集合投資人的資金,投資一籃子標的股票或資產。與基金的主要差異之一是,投資信託可以將年度收益的 15% 留作「未雨綢繆」準備金,因此即使市場下跌,也能維持穩定的股利發放。
同樣地,被動式管理的投資主要有兩種類型:
- 基金:被動式管理基金追蹤 FTSE 100 或 S&P Global 500 等指數。
- 指數股票型基金(ETF):和被動型基金一樣,追蹤指數,但可以在交易時段內隨時買賣,而基金一天只能交易一次。
主動型與被動型基金——該投資哪一種?
簡單來說,在均衡的投資組合中,這兩種投資都有一席之地。
根據過往績效(但過往績效不代表未來表現),投資人或許會想了解被動型基金,以布局北美及全球類別。這類基金提供低成本的方式,讓投資人受惠於整體股市上漲。
主動型基金在其他類別中更能發揮作用,尤其是在英國和新興市場。基金經理在這些市場有更多機會運用研究能力,尋找高成長公司或可能遭低估的公司。
Morningstar 和 Trustnet 都提供主動型與被動型基金及 ETF 的同業基準比較資料。對於想比較不同類型和類別的基金的投資人來說,這些都是實用的資源。
不過,投資人應尋找在三年以上期間持續優於同儕、表現位居前四分位的基金,而不是落入投資「去年的贏家」的陷阱。
此外,也值得比較適合您投資組合的交易平台,因為各平台提供的投資標的範圍和費用可能差異很大。
如何讓被動投資發揮作用
最受歡迎的指數之一是 S&P 500 指數,由數百家美國頂尖企業組成。其他知名指數還包括道瓊工業平均指數和 Nasdaq 100 指數。除此之外,還有數百種其他指數,每個產業和次產業都有一種由該領域股票組成的指數。指數型基金無論是以指數股票型基金(ETF)或共同基金的形式,都能讓您快速投資某個產業。
對於想透過被動式投資掌握市場機會的投資人來說,指數股票型基金是很好的選擇。優質基金的費用率極低,也就是投資人為基金管理支付的費用。這正是它們能創造超額報酬的一個隱藏關鍵。
ETF 通常是為了追蹤特定股票指數的表現,而不是超越指數。也就是說,基金只是機械式地複製指數中的持股,不論指數包含哪些股票。因此,基金公司不必聘用昂貴的分析師和投資組合經理。
這對您來說代表什麼?有些費用最低的基金,每年每投入 10,000 美元於 ETF,收取的費用不到 10 美元。以指數型基金的優點來說,這樣的費用低得驚人,包括 分散投資,有助於提高報酬,同時降低風險。
相較之下,共同基金通常是較積極的投資者。基金公司支付高薪聘請經理人和分析師,試圖打敗市場。這導致費用率偏高,不過至少過去二十年來,相關費用長期呈下降趨勢。
然而,並非所有共同基金都採取積極操作,而成本最低的方式是被動投資。這些基金的成本足以與 ETF 競爭,在不少情況下甚至更低。事實上,Fidelity Investments 提供四檔完全不收管理費的共同基金。
因此,被動式投資的績效也更好,因為對投資人來說成本就是比較低。
需特別考量的因素
那麼,這些策略中,哪一種能讓投資人賺得更多?您可能會認為,專業資產管理人的能力應該勝過基本的指數型基金。但事實並非如此。從表面績效來看,被動投資對多數投資人最有效。數十年來,一項又一項研究都顯示,主動型基金經理人的績效令人失望。
主動式共同基金經理人無論在美國或海外,長期績效都不如基準指數;研究顯示,在 2000 年代,86% 至 95% 的主動式共同基金未能達成稅後績效勝過市場的目標。3 同樣地,S&P Global 的研究發現,在截至 2021 年的 15 年期間,美國只有約 4.5% 的專業管理投資組合能持續勝過基準指數。計入稅負和交易成本後,成功基金的比例降至不到 2%。其他幾項分析也得出類似結果。
主動管理型共同基金中,能勝過被動式指數型基金的只占一小部分。
不過,所有這些「被動式投資勝過主動式投資」的證據,可能把更複雜的情況過度簡化了,因為主動式與被動式策略其實是一體兩面。兩者各有存在的理由,許多專業投資人也會將這兩種策略結合運用。
然而,有報導指出,在市場劇烈波動期間,例如 2019 年底,主動管理型 ETF 的表現相對不錯。雖然被動型基金整體仍占主導地位,原因是費用較低,但投資人也顯示,他們願意承擔較高的費用,換取主動型經理人的專業,協助他們因應市場波動或價格劇烈起伏。
真實案例
許多投資顧問認為,最佳策略是結合主動與被動投資風格,這有助於在市場波動期間減緩股價的大幅起伏。對投資顧問來說,被動管理或主動管理不必是非此即彼的選擇。將兩者結合能進一步分散投資組合,也確實有助於管理整體風險。持有大量現金部位的客戶,可能會想在市場回檔後立即積極尋找投資 ETF 的機會。對最重視收入的退休人士來說,這些投資人可能會積極挑選特定股票,以追求股利成長,同時維持買進並持有的投資心態。股利是公司支付給投資人的現金,作為持有股票的回報。
此外,重要的不只是報酬,還包括風險調整後報酬。風險調整後報酬是指在考量為取得該報酬所承擔的風險程度後,投資所帶來的獲利。在市場狀況快速變化時,控制投入特定產業甚至特定公司的資金,實際上可以保護客戶。
對大多數人而言,在一生為退休等重大目標儲蓄的過程中,主動投資與被動投資各有適用的時機與場合。儘管兩種策略彼此常遭批評,越來越多顧問最終會結合兩者,讓雙方互相借鑑策略。
常見問題
市場中有多少資金採取被動投資?
根據產業研究,美國股市約有 17% 採取被動投資,預計到 2026 年將超越主動投資。就共同基金資金而言,截至 2021 年,約 54% 的美國共同基金與 ETF 資產採用被動指數策略。被動型基金於 2018 年超越主動型基金。
所有 ETF 都有可能是被動式嗎?
不。雖然 ETF 已在低成本指數追蹤產品中占有一席之地,但許多 ETF 採取主動管理,並遵循各種策略。
第一檔被動式指數型基金是什麼?
第一檔被動式指數型基金是 Vanguard's 500 Index Fund,由指數型基金先驅 John Bogle 於 1976 年推出。
可以同時採取主動式與被動式投資嗎?
共同基金和 ETF 可以採取主動或被動策略。投資人也可以混搭不同做法。他們可以積極交易被動型基金,押注市場漲跌,而不是像真正的被動型投資人一樣買進並持有。


