特殊目的收購公司(SPAC)的定義
特殊目的收購公司(SPAC)是不從事任何一般營運業務的公司,其成立目的僅在於向大眾發行股份,以便收購或合併另一家公司。
SPAC(有時也稱為「空白支票公司」)早已存在,但近年來人氣大幅上升。2020 年新成立了 247 家 SPAC,投入資金達 800 億美元;2021 年 SPAC IPO 則創下 613 件的紀錄。今年僅有 59 家 SPAC 首次亮相。
它們如何運作?
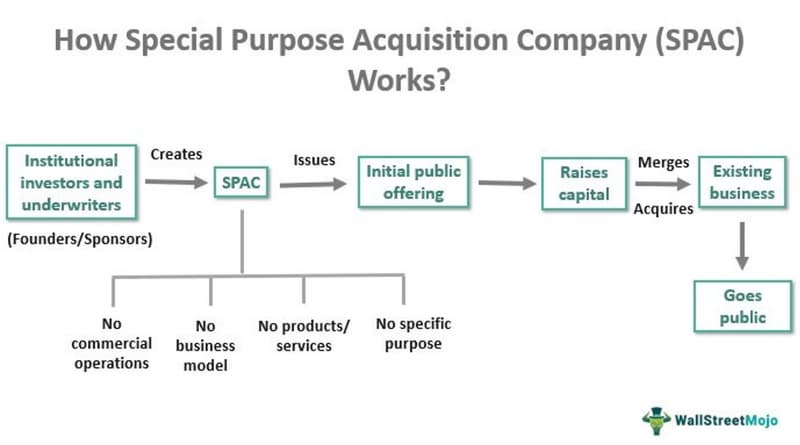
在特定領域具備經驗的投資人與發起人,經常會成立 SPAC 來專注於該領域的交易。在 IPO 過程中,SPAC 的創辦人可能會設法避免揭露他們心中潛在收購對象的細節。
SPAC 常被稱為「空白支票公司」,因為它們提供給 IPO 投資人的資訊非常有限。在向一般大眾發行股票之前,SPAC 會先接洽承銷商和機構投資人。高盛、瑞士信貸和德意志銀行等知名機構,以及退休或半退休人士,都在 2020 和 2021 年的 SPAC 熱潮期間紛紛投入其中。
SPAC 會將 IPO 募資所得存入可賺取利息的信託帳戶,但除非用於收購,否則不得提領。若無法完成收購,投資人的資金將退還,SPAC 也會清算。
任何尚未完成交易的 SPAC,都必須在兩年後清算。在特定情況下,SPAC 可以將信託帳戶的利息收入用作營運資金。SPAC 通常會在完成收購後於主要證券交易所上市。
2019 年透過 SPAC IPO 募集的 136 億美元創下歷史新高,超過 2016 年募集的 35 億美元四倍。2020 年和 2021 年,SPAC 的人氣上升,兩年分別募集高達 1,625 億美元和 834 億美元。截至 2022 年 3 月 13 日,SPAC 已募集 96 億美元。
回溯其起源
特殊目的收購公司(SPAC)最初於 1980 年代以空白支票公司之姿問世,當時尚未受到有效監管,導致低價股詐欺案件大量增加;到了 1990 年代初期,投資人每年因此損失超過 20 億美元。美國國會介入,制定亟需的監管措施,例如要求將空白支票 IPO 的募集資金存入受監管的託管帳戶,直到合併案完成。新規定實施後,「空白支票」公司開始以「SPAC」之名為人所知。
在隨後幾十年間,SPAC 的人氣持續攀升,也帶動了一個專門服務產業的興起,其中包括律師事務所、會計師事務所和投資銀行等專業機構。這些機構為 SPAC 發起人提供服務,因為發起人通常缺乏公開市場與私人市場投資的專業經驗。配合當時可選擇的投資標的,這些 SPAC 專注於陷入困境的企業或特定產業。然而,2020 年有大量 SPAC 由具實力的投資人發起。充裕的資金、尋求流動性或成長資金的新創公司數量增加,以及透過標準化 SPAC 產品而有所改善的監管環境,種種因素匯聚,使 SPAC 對各類投資人都更具吸引力。
當前這波淘金熱,或許可追溯至這些資深業者為市場帶來的公信力與專業能力。然而,整體而言,現代 SPAC 發起人的公信力已達歷史新高,因此他們鎖定的標的品質也隨之提升,投資報酬率相應提高。
目前多數 SPAC 都投資於正在顛覆消費品、資訊科技或生技產業的企業。這些企業有些風險極高,需要大量前期資金,且短期內成功的保障不多。(電動車製造商通常被歸類為這類企業。)為了推動各產業創新,已有多家公司轉而透過 SPAC 籌募資金。雖然缺乏經驗的投資人應避免承擔這類風險與投機,但我們認為,經驗豐富的分析師能找出有潛力的投資機會。
然而,並非所有人都認同這種看法,其中也包括前述研究人員。他們的研究發表於《耶魯法規期刊》(Yale Journal on Regulation),聚焦於當代 SPAC 的一項關鍵特點:發起人確認並公布收購目標後,投資人仍可退出合併。對交易條款不滿意的投資人,可以贖回股份,取回原先支付的金額及累積的利息。研究作者發現,在他們檢視的 SPAC 中,贖回率中位數為 73%,平均贖回率為 58%。此外,近 90% 的投資人放棄了超過三分之一的 SPAC。
乍看之下,這些數字似乎不太樂觀,因為它們看起來表示,大多數 SPAC 投資人在鎖定收購標的後便撤回支持。然而,進一步檢視資料後發現,許多 SPAC 募集的資金低於平均水準,並提供高於平均水準的認股權證來吸引投資人;這兩者都是發起團隊表現不佳的跡象。在前九個月期間,市場和發起團隊都經歷了重大變化與改善。因此,撤資的投資人數量大幅減少。研究結束後,我們檢視了贖回率,發現了這一點。在 2020 年 7 月至 2021 年 3 月間達成目標的 70 家 SPAC 中,平均贖回率僅為 24%,相當於總投資資金的 20%。超過 80% 的 SPAC 贖回率低於 5%。
這顯示,當前 SPAC 生態系的風險、利害關係人、架構與績效,與最晚在 2019 年仍存在的生態系已有實質差異。作為這個新生態系的一環,企業董事會、投資人與創業家正致力於簡化 SPAC 流程,並使其盡可能靈活調整,目標是透過將目標公司的當前估值、長期機會與風險最大化,改善其經濟效益。
SPAC 的優勢
一直在考慮上市的公司可以受惠於 SPAC。傳統 IPO 流程可能需要六個月至一年以上,而透過 SPAC 上市可能只需幾個月。
由於啟動交易的時間窗口很短,目標公司的所有者在出售給 SPAC 時,或許能談到更高的價格。若與由知名金融家和企業高階主管發起的 SPAC 進行收購或合併,目標公司便能獲得經驗豐富的管理團隊,並提高市場曝光度。
2020 年全球疫情可能促使 SPAC 興起,因為許多公司考量到市場狀況難以預測,選擇放棄傳統 IPO。
SPAC 相關風險
換句話說,投資 SPAC IPO 的投資人,是在押注發起人能在不久的將來成功收購合適的目標公司,或與其合併。然而,由於 SPAC 提供的資訊不足且監管寬鬆,散戶投資人面臨資金可能因投資宣稱遭到誇大而被不當管理或挪用的風險。
低於平均的報酬
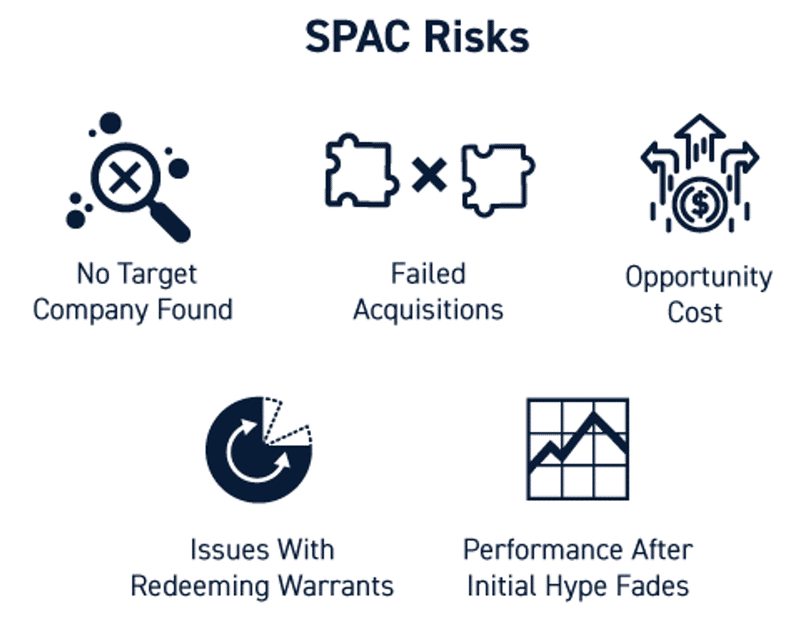
SPAC 的報酬有可能低於其在宣傳階段承諾的水準。2021 年 9 月,高盛策略師指出,在自 2020 年初以來已完成交易的 172 家 SPAC 中,SPAC 報酬中位數從 IPO 到宣布交易期間優於Russell 3000 指數。相較之下,交易完成後六個月內,SPAC 報酬中位數落後Russell 3000 指數 42%。
一位 Renaissance Capital 策略師估計,截至 2021 年底,當年進行 IPO 的 SPAC 中,多達 70% 的交易價格低於 10 美元的發行價。部分市場專家推測,這種負面趨勢顯示 SPAC 泡沫可能正在破裂。
特殊目的收購公司 Digital World Acquisition Corp.(DWAC)向大眾推出了 Donald Trump 的保守派社群媒體應用程式「Truth Social」。2022 年春季宣布這項交易後,DWAC 股價飆升至每股約 100 美元,但到了年底便急跌至約 20 美元。
尚未完成的交易
投資 SPAC 也有風險,因為 SPAC 可能無法完成對目標公司的收購。產業報告指出,2022 年,超過 55 件所謂的 SPAC 合作案遭到取消,總價值達數百億美元,另有 65 家 SPAC 發起人倒閉。
有不少潛在障礙可能導致 SPAC 交易告吹。例如,SPAC 可能無法及時找到合適的收購標的。如果 SPAC 的管理團隊找不到符合 SPAC 公開說明書所述投資要求的私人企業,或私人企業拒絕被 SPAC 收購,SPAC 就可能無法達成收購目標。此外,SPAC 管理團隊也可能無法就交易的關鍵條件達成有利協議,例如收購價格或交易架構。另一個潛在問題是,SPAC 透過 IPO 募集的資金不足以支付收購費用。如果投資人對 SPAC 的需求不足,或市場狀況不利,就可能發生這種情況。最後,收購案必須先獲得 SPAC 股東及相關主管機關批准,才能算是成功。
SPAC 投資人通常可獲得相當於股票面額的報酬(每股 10.00 美元),但若預期交易即將完成而以溢價買進股票,可能會蒙受損失。投資人無權取得購買 SPAC 股票時的市價,只能按比例分配信託帳戶中的資產。
詐騙警示
由於美國證券交易委員會(SEC)於 2021 年 4 月實施新的會計準則,SPAC 申報件數從 2021 年第一季的歷史高點大幅下滑。
2021 年 3 月,SEC 發布「投資人警示」,提醒投資人不要因為演員、音樂人和運動員等名人參與其中,就據此做出投資決定。
由於監管趨嚴,加上報酬不如預期,SPAC 到 2022 年初便失寵。
SPAC 利害關係人
SPAC 涉及三個關鍵角色:發起人、投資人和預定受益人。他們彼此不同,各自有不同的顧慮、需求和觀點。
發起人
SPAC 程序的啟動責任落在發起人肩上。他們以風險資本支付銀行家、律師和會計師的費用,這些款項一旦支付便無法退還。如果 SPAC 的發起人無法在兩年內促成合併,SPAC 就必須解散,並將投資人的資金退還。不僅發起人會損失自己的資金和時間,也會失去風險資本可能帶來的報酬。不過,如果發起人成功促成合併,就能取得新公司的股權,比例最高可達最初募集資本的 20%。
來,讓我們來算算數字。發起人會先投入 600 萬至 800 萬美元成立 SPAC,用來支付承銷、法律及盡職調查等管理費用,目標募集資金為 2.5 億美元。SPAC 透過以每股 10 美元的價格出售 2,500 萬股,募集 2,500 萬美元。發起人另外以象徵性價格取得 625 萬股(占已發行股份總數的 20%)。如果發起人能在兩年內完成合併,創辦人股份將以每股 10 美元歸屬,總價值為 6,250 萬美元。
投資人
迄今為止,SPAC 投資絕大多數都來自機構投資人,通常是高度專業化的避險基金。參與 SPAC 首次公開發行(IPO)的投資人,必須信任公司的發起人;發起人不必遵守他們在 IPO 申報文件中訂定的規模、估值、產業或地理條件。普通股以每股 10 美元發行給投資人,認股權證則以每份 11.50 美元發行,讓持有人日後可以購買普通股。SPAC 發起人與投資人之間的風險分攤安排,很大程度上仰賴認股權證。有些 SPAC 每發行一股普通股就發行一份認股權證;有些則發行部分認股權證(通常每股搭配半份或三分之一份);還有些完全不發行認股權證。認股權證等認購誘因,讓早期投資人有機會獲得進一步的上漲空間;這類誘因與市場認為 SPAC 的風險程度呈反向關係,因為認股權證越多,代表潛在損失可能越大。
在發起人宣布已與目標公司達成協議後,原始投資人可以選擇繼續進行交易或退出;若選擇退出,便可取回最初的投資本金及利息。即使選擇退出,他們仍可保留認股權證。因此,SPAC 讓他們有機會了解私人公司,同時不必承擔這類投資通常伴隨的風險。
目標
SPAC 通常投資於已取得創投資金的新創公司。處於這個階段的公司往往會評估各種選項,包括透過 IPO 上市、透過直接上市掛牌、將公司出售給其他公司或私募股權公司,或是向私募股權公司、避險基金或其他機構投資人籌措更多資金。相較於後期階段的這些選擇,SPAC 可能極具吸引力。由於具備高度彈性,SPAC 可依各種可能組合的需求量身打造。雖然大多數標的是單一的未上市公司,發起人也可以利用這個架構同時收購多個標的。已在其他國家公開上市的公司,可以透過 SPAC 在美國上市,多個 SPAC 也可以合併成單一 SPAC 後上市。
常見問題
SPAC 有哪些實際案例?
在採用 SPAC 的交易中,Richard Branson 旗下的維珍銀河(Virgin Galactic)尤其值得一提。為了籌備 2019 年上市,創投家 Chamath Palihapitiya 的 SPAC Social Capital Hedosophia Holdings 以 8 億美元收購 Virgin Galactic 49% 的股權。
2020 年 7 月 22 日,Bill Ackman 創立了 Pershing Square Capital Management。他也發起了迄今規模最大的 SPAC——Pershing Square Tontine Holdings,募集了 40 億美元。Ackman 原本計畫在 2021 年 8 月清算該 SPAC,但截至 2022 年,尋找交易標的的嘗試仍在進行中。
如何投資 SPAC?
SPAC 讓大眾得以與投資專家和創投公司「合作」,進入一般散戶投資人難以參與未上市公司的私募市場。目前已有投資於特殊目的收購公司(SPAC)的指數股票型基金(ETF),這些基金的投資組合通常混合了近期透過與 SPAC 合併而上市的公司,以及目前正在尋找上市標的的 SPAC。您可以在依市值排名的股票中追蹤剛透過 SPAC 合併上市的公司。與任何投資一樣,投資 SPAC 的風險高低取決於個別交易的具體情況。
哪些公司透過 SPAC 上市?
數位運動娛樂與遊戲平台 DraftKings、航太與太空旅行公司 Virgin Galactic、儲能創新領軍企業 QuantumScape,以及房地產交易平台 Opendoor Technologies,都是透過與 SPAC 合併而上市的知名公司。您可以使用我們的股票排名找到這些公司和其他公司。
SPAC 若未完成合併,會發生什麼事?
SPAC 必須在期限內與另一家公司完成合併。這段期間通常為 18 至 24 個月。如果 SPAC 無法在規定期限內完成合併,就必須解散,並將所有投資人的資金退還給他們。
SPAC 有特定的條件嗎?
SPAC 通常有 18 至 24 個月的時間完成收購,且至少須將其淨資產的 80% 用於收購。若未能完成,就必須解散。SPAC 解散時,資產會依投資人的持有比例分配。


