特別目的買収会社(SPAC)とは
特別目的買収会社(SPAC)とは、通常の事業を一切行わず、他の企業を買収または合併することだけを目的に、一般向けに株式を発行するために設立される会社です。
「ブランクチェック企業」と呼ばれることもあるSPACは以前から存在していますが、近年、その人気が大きく高まっています。2020年には247社のSPACが新たに設立され、800億ドルが投資されました。2021年にはSPACのIPOが過去最多の613件に達しました。今年、上場したSPACはわずか59社でした。
どのように機能するのでしょうか?
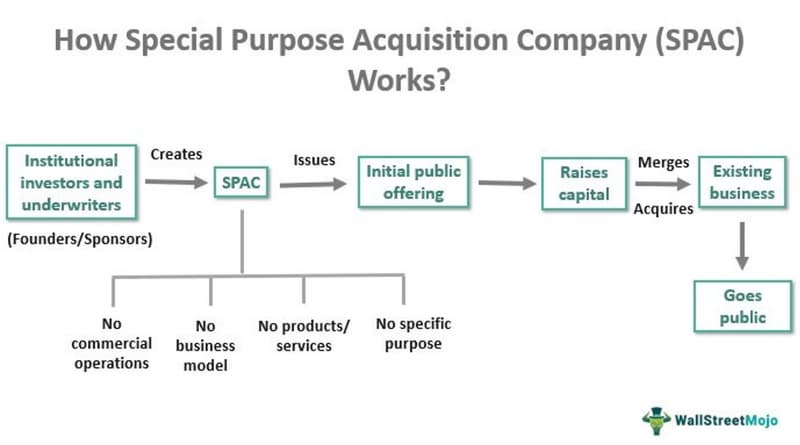
特定の分野に経験のある投資家やスポンサーが、その分野の取引に特化したSPACを設立することがよくあります。IPOの過程で、SPACの創業者は、検討中の買収案件の詳細を明かさないようにすることがあります。
SPACは、IPO投資家に提供する情報が非常に少ないことから、「ブランクチェック・カンパニー」と呼ばれることがよくあります。株式を一般投資家に売り出す前に、SPACは引受会社や機関投資家に働きかけます。2020年と2021年のブーム期には、Goldman Sachs、Credit Suisse、Deutsche Bankなどの著名な金融機関や、退職・セミリタイアした従業員がSPACに殺到しました。
SPACはIPOで調達した資金を利息の付く信託口座に預けますが、買収に充てる場合を除き、引き出すことはできません。買収を実施できない場合、投資家に資金が返還され、SPACは清算されます。
2年経過後も取引が完了していないSPACは、清算しなければなりません。特定の状況では、SPACは信託口座の利息収入を運転資金として利用できます。SPACは通常、買収を完了した後、主要な証券取引所に上場します。
2019年にSPACのIPOを通じて調達された136億ドルは、過去最高額でした。2016年の調達額35億ドルと比べて、4倍以上に増加しました。2020年と2021年にはSPACの人気が高まり、2020年には1,625億ドル、2021年には834億ドルが調達されました。2022年3月13日時点で、SPACの調達額は96億ドルに達していました。
起源にさかのぼる
特別目的買収会社(SPAC)は、1980年代にブランクチェック会社として登場した当初、効果的な規制が整っておらず、1990年代初頭までには、投資家に年間20億ドル超の損失をもたらすペニー株詐欺が横行しました。そこで議会は、合併が完了するまでブランクチェック会社のIPOで調達した資金を規制対象のエスクロー口座に保管することを義務付けるなど、必要な規制を導入しました。新たな規制の施行後、「ブランクチェック」会社は「SPAC」と呼ばれるようになりました。
その後数十年にわたって人気が高まるにつれ、SPACのスポンサーには、上場企業や未公開企業への投資に関する専門的な経験が不足しているケースも多かったため、法律事務所、監査法人、投資銀行など、スポンサーにサービスを提供する専門業者からなる周辺産業が生まれました。当時利用できた投資先を反映し、SPACは経営難の企業や特定の業種に集中していました。しかし2020年には、多くのSPACが経験豊富な投資家によって設立されました。潤沢な資金、資金化や成長資金を求めるスタートアップの増加、そしてSPAC商品を標準化する規制の改善が重なり、SPACは幅広い投資家にとって魅力的な選択肢となりました。
現在のゴールドラッシュの背景には、こうした経験豊富なプレーヤーが市場にもたらす信頼性と能力があると考えられます。しかし全体として、現代のSPACスポンサーの信頼性はかつてないほど高まっており、その結果、買収候補企業の質が向上し、それに伴って投資リターンも押し上げられています。
現在、SPACの大半は、消費財、IT、バイオテクノロジー業界に変革をもたらしている企業に投資しています。こうした企業の中には、リスクが非常に高く、多額の先行資金を必要とする一方で、近い将来に成功する保証がほとんどないものもあります。(電気自動車メーカーは、こうした分類に当てはまることがよくあります。)さまざまな業界でイノベーションを促進するため、資金調達にSPACを利用する企業も増えています。このレベルのリスクや投機は、経験の浅い投資家は避けるべきですが、熟練したアナリストであれば、有望な投資機会を見極められると考えています。
しかし、誰もが納得しているわけではなく、先述の研究者たちもその一例です。Yale Journal on Regulationに掲載された彼らの研究は、現代のSPACの重要な特徴である、スポンサーが買収対象企業を特定して発表した後に投資家が合併から離脱できる仕組みに焦点を当てました。取引条件に納得できない投資家は、株式を償還して、支払った当初の金額に発生した利息を加えた額を受け取ることで、合併から離脱できます。研究の著者らによると、調査対象のSPACの償還率は中央値で73%、平均で58%でした。さらに、投資家のほぼ90%が、SPACの3分の1超から撤退していました。
一見すると、これらの数字は期待できないように見えます。対象企業が特定された後、大半のSPAC投資家が支援を取り下げていることを示しているように思えるためです。しかし、データを詳しく調べると、多くのSPACは平均を下回る資金を調達し、平均を上回るワラントを提示して投資家を呼び込んでいたことが分かりました。いずれも、スポンサーのチームの質があまり高くないことを示す兆候です。その後の9カ月間で、市場とスポンサーのチームはいずれも大きく変化し、改善しました。その結果、資金を引き揚げる投資家の数は大幅に減少しました。調査終了後に償還率を調べたところ、次のことが分かりました。2020年7月から2021年3月までに目標を達成した70のSPACの平均償還率はわずか24%で、投資された総資本の20%にすぎませんでした。SPACの80%超で、償還率は5%未満でした。
これは、現在のSPACを取り巻く環境におけるリスク、利害関係者、仕組み、パフォーマンスが、わずか2019年に存在していた環境とは実質的に異なることを示しています。この新たな環境の一環として、企業の取締役会、投資家、起業家は、SPACのプロセスを簡素化し、可能な限り柔軟に対応できるよう取り組んでいます。いずれも、現在の評価額、長期的な機会、リスクを最大化し、対象企業にとっての経済的な魅力を高めることを目指しています。
SPACのメリット
上場を検討してきた企業は、SPACを活用するメリットがあります。従来のIPO手続きには6カ月から1年以上かかることがありますが、SPACを通じた上場なら数カ月で済む場合があります。
取引を開始できる期間が非常に短いため、対象企業のオーナーはSPACへの売却時に、より高い価格を交渉できる可能性があります。有名な金融業界の人物や企業経営者がスポンサーを務めるSPACとの買収や合併を通じて、対象企業は経験豊富な経営陣を得られるほか、市場での認知度を高められる可能性があります。
2020年の世界的なパンデミックをきっかけに、SPACが増加した可能性があります。多くの企業が市場環境の先行きが不透明だったため、従来型のIPOを見送ったからです。
SPACに伴うリスク
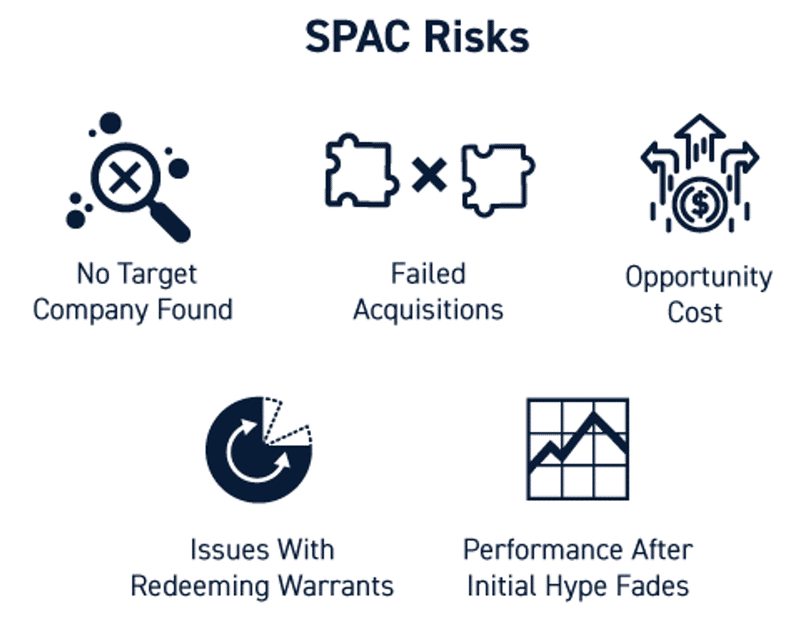
言い換えると、SPACのIPOに投資する人は、スポンサーが近い将来、適切な買収先企業を見つけて買収するか、合併できると見込んでいることになります。しかし、SPACに関する情報が不足しているうえ、規制も緩いため、誇大な投資主張を信じた結果、個人投資家の資金が不適切に運用されたり、盗まれたりする危険があります。
平均を下回るリターン
SPACのリターンは、プロモーション期間中に約束された水準に届かない可能性があります。2021年9月、Goldman Sachsのストラテジストは、2020年初め以降に取引を完了した172のSPACを対象に、IPOから取引発表までの期間では、リターンの中央値で見るとSPACはRussell 3000指数を上回っていたと指摘しました。一方、取引完了後の6カ月間では、SPACのリターンの中央値はRussell 3000指数を42%下回りました。
Renaissance Capitalのあるストラテジストは、2021年末までに、同年にIPOを実施したSPACの最大70%が、公開価格の10ドルを下回る価格で取引されていたと推定しています。一部の市場専門家は、この下落傾向はSPACバブルが崩れ始めていることを示している可能性があると推測しています。
特別目的買収会社のDigital World Acquisition Corp.は、Donald Trump氏の保守系SNSアプリ「Truth Social」を一般公開しました(DWAC)。2022年春にこの取引が発表されると、DWAC株は1株あたり約100ドルまで急騰しましたが、同年末までに約20ドルへと急落しました。
未完了の取引
SPACへの投資には、対象企業の買収を完了できないリスクがあります。業界レポートによると、2022年には、総額が数百億ドルに上る55件超のSPACとの提携案件が中止され、さらに65社のSPACスポンサーが事業を停止しました。
SPACの取引が成立しない原因となり得る障害はいくつかあります。たとえば、SPACが期限内に適切な買収先を見つけられない場合があります。SPACの経営陣が、目論見書に記載された投資要件を満たす非公開企業を見つけられない場合や、その非公開企業がSPACによる買収を拒否した場合、SPACは買収目的を達成できない可能性があります。また、買収価格や取引の仕組みなど、取引の重要な条件について、SPACの経営陣が有利な条件で合意できない可能性もあります。さらに、買収資金を賄うのに十分な資金をIPOで調達できないことも考えられます。これは、投資家の間でSPACへの需要が不足している場合や、市場環境が不利な場合に起こり得ます。最後に、取引を成功とみなすには、買収についてSPACの株主および関係当局の承認を得る必要があります。
SPACの投資家は通常、保有株式の額面価値(1株あたり10.00ドル)に相当する金額を受け取りますが、取引の成立を見込んでプレミアム価格で株式を購入した場合は、損失を被る可能性があります。投資家が受け取る権利を有するのは、SPAC株式の購入時の市場価格ではなく、信託口座の資産のうち自身の持ち分に応じた額のみです。
詐欺に関する注意喚起
2021年第1四半期に過去最高を記録したSPACの新規届出件数は、2021年4月に米国証券取引委員会(SEC)が課した新たな会計基準により、大幅に減少しました。
2021年3月、SECは「投資家向け注意喚起」を公表し、俳優、ミュージシャン、アスリートなどの著名人が関与していることを投資判断の根拠にしないよう投資家に呼びかけました。
規制が強化され、リターンが予想を下回ったことで、SPACは2022年初頭までに人気を失いました。
SPACの関係者
SPACには、主に3つの関係者がいます。スポンサー、投資家、そして合併対象となる企業です。それぞれ立場が異なり、懸念事項や要件、見方も異なります。
スポンサー
SPACの手続きの開始は、スポンサーの肩にかかっています。スポンサーは、銀行家、弁護士、会計士への返金されない支払いという形でリスク資本を投じ、運営資金を賄います。SPACのスポンサーが2年以内に合併を成立させられなければ、SPACは解散され、投資家には資金が返還されます。スポンサーは自分たちの資金と時間を失うだけでなく、リスク資本から得られる可能性のあったリターンも失います。しかし、合併に成功すれば、スポンサーには新会社の株式が付与され、その持ち分は当初調達した資本の最大20%に相当します。
では、数字を見てみましょう。スポンサーは、引受手数料や法務、デューデリジェンスなどの諸経費を賄うため、目標資金調達額を2億5,000万ドルとするSPACに当初600万〜800万ドルを拠出します。SPACは1株10ドルで2,500万株を売却し、2,500万ドルを調達します。スポンサーはさらに、ごくわずかな価格で625万株(発行済み株式総数の20%)を取得します。スポンサーが2年以内に合併を完了できれば、創業者株式は1株10ドルで権利が確定し、総額6,250万ドルになります。
投資家
これまでのSPAC投資の大部分を占めてきたのは、通常、特定分野に高度に特化したヘッジファンドなどの機関投資家です。SPACのIPOに参加する投資家は、スポンサーを信頼する必要があります。スポンサーには、募集時のIPO書類で定めた規模、評価額、業種、地域に関する基準を守る義務がありません。普通株は1株10ドルで投資家に発行され、ワラントは1株当たり11.50ドルで発行されます。ワラントの保有者は、後日、普通株を購入できます。SPACのスポンサーと投資家の間でリスクを調整する仕組みは、ワラントに大きく依存しています。SPACによっては、普通株を1株購入するごとにワラントを1つ発行します。1株につきワラントの半分または3分の1(一般的な水準)を発行するSPACもあれば、ワラントをまったく発行しないSPACもあります。ワラントのように、早期の投資家にさらなる利益を得る機会をもたらす投資誘因は、SPACに対する認識上のリスクと反比例します。ワラントが多いほど、損失の可能性も大きいことを示すためです。
スポンサーが買収対象企業との合意を発表した後、当初の投資家は取引を進めるか、撤回するかを選べます。撤回した場合、当初の投資額に利息を加えた金額が返還されます。撤回を選んでも、ワラントを保有し続けることができます。つまり、SPACを通じて、こうした投資に伴う通常のリスクを負うことなく、非公開企業について知る機会を得られます。
買収対象企業
SPACは通常、すでにベンチャー資金を調達している新興企業に投資します。この段階の企業は、IPOによる上場、直接上場、他社やプライベートエクイティ会社への事業売却、プライベートエクイティ会社やヘッジファンド、その他の機関投資家からの追加資金調達など、さまざまな選択肢を検討します。こうした後期段階の選択肢に代わる手段として、SPACは非常に魅力的になり得ます。柔軟性が高いため、さまざまな組み合わせのニーズに合わせて設計できます。対象企業は非公開企業1社であることがほとんどですが、スポンサーはこの仕組みを使って複数の企業を同時に買収することもできます。すでに他国で上場している企業を米国でSPACを通じて上場させることも可能で、複数のSPACを1つに統合して上場させることもできます。
よくある質問
SPACの実例にはどのようなものがありますか?
SPACを活用した取引の中でも特に注目されたのが、Richard Branson氏のVirgin Galacticでした。2019年の株式公開に向けて、ベンチャーキャピタリストのChamath Palihapitiya氏が関係するSPAC、Social Capital Hedosophia Holdingsは、8億ドルでVirgin Galacticの49%の持分を取得しました。
2020年7月22日、Bill AckmanによってPershing Square Capital Managementが設立されました。Ackmanは、40億ドルを調達した、当時までで最大規模のSPACであるPershing Square Tontine Holdingsのスポンサーも務めました。Ackmanは当初、2021年8月にSPACを清算する予定でしたが、2022年時点でも買収案件を探す取り組みは続いていました。
SPACに投資するには?
SPACを通じて、一般の人々も投資の専門家やベンチャーキャピタルと「提携」し、ほとんどの個人投資家が参加できない未公開企業の市場にアクセスできます。現在では、特別目的買収会社(SPAC)に投資する上場投資信託(ETF)もあり、そうしたファンドのポートフォリオには、SPACとの合併によって最近上場した企業と、上場させる対象企業を探している最中のSPACが混在していることがよくあります。新たに上場したSPAC合併企業は、時価総額順の株式ランキングで確認できます。SPACへの投資のリスクの大きさは、あらゆる投資と同様に、個々の案件の内容によって異なります。
SPACを通じて上場した企業は?
デジタルスポーツエンターテインメント・ゲームプラットフォームのDraftKings、航空宇宙・宇宙旅行企業のVirgin Galactic、エネルギー貯蔵技術のリーダーであるQuantumScape、不動産マーケットプレイスのOpendoor Technologiesは、SPACとの合併で上場した著名企業のほんの一例です。これらの企業やその他の企業は、当社の株式ランキングで確認できます。
SPACが合併しなかった場合、どうなるのでしょうか?
SPACには、別の企業との合併を完了しなければならない期限があります。この期間は通常、18~24か月です。定められた期間内に合併を完了できない場合、SPACは解散し、投資家に資金を全額返還する必要があります。
SPACには一定の基準がありますか?
通常、SPACが買収を実行するまでの期間は18~24カ月で、純資産の少なくとも80%を買収に充てる必要があります。これを満たせない場合、SPACは解散しなければなりません。SPACが解散すると、資産は各投資家の持分に応じて分配されます。


