Definition einer Special Purpose Acquisition Company (SPAC)
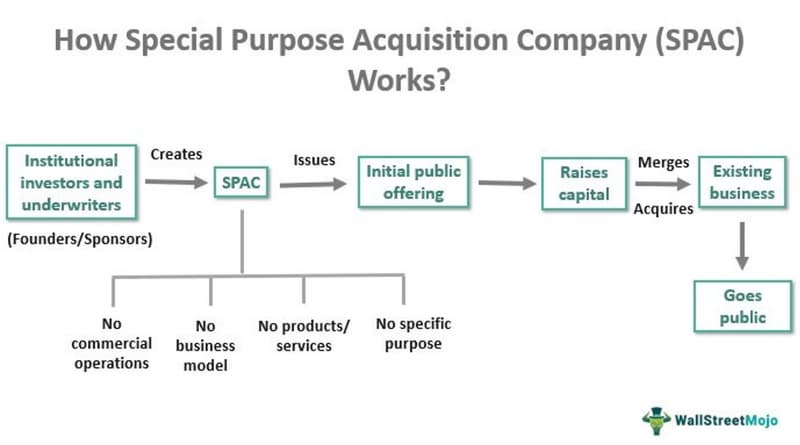
Eine Special Purpose Acquisition Company (SPAC) ist ein Unternehmen, das keinerlei reguläre Geschäftstätigkeit ausübt und ausschließlich gegründet wird, um Aktien an die Öffentlichkeit auszugeben und damit ein anderes Unternehmen zu erwerben oder mit ihm zu fusionieren.
SPACs, die manchmal als „Blankoscheck-Unternehmen“ bezeichnet werden, gibt es schon seit geraumer Zeit, doch in den letzten Jahren sind sie deutlich populärer geworden. 2020 wurden 247 neue SPACs gegründet und 80 Milliarden US-Dollar investiert; 2021 gab es mit 613 SPAC-Börsengängen einen Rekord. In diesem Jahr gingen nur 59 SPACs an die Börse.
Wie funktionieren sie?
Anleger und Sponsoren mit Erfahrung in einem bestimmten Fachgebiet gründen SPACs häufig, um sich auf Transaktionen in diesem Bereich zu konzentrieren. Während des Börsengangs versuchen die Gründer eines SPAC mitunter, Einzelheiten zu möglichen Übernahmen, die sie im Sinn haben, nicht offenzulegen.
SPACs werden oft als „Blankoscheck-Unternehmen“ bezeichnet, weil sie IPO-Anlegern nur sehr wenige Informationen liefern. Bevor sie ihre Aktien der breiten Öffentlichkeit anbieten, wenden sich SPACs an Emissionsbanken und institutionelle Anleger. Goldman Sachs, Credit Suisse und Deutsche Bank zählten zu den namhaften Institutionen, die während der Boomjahre 2020 und 2021 auf SPACs setzten. Auch pensionierte oder teilweise im Ruhestand befindliche Mitarbeiter strömten damals in Scharen zu SPACs.
SPACs zahlen ihre IPO-Erlöse auf ein Treuhandkonto ein, das Zinsen abwirft. Das Geld darf jedoch nur zur Finanzierung einer Übernahme entnommen werden. Kommt keine Übernahme zustande, erhalten die Anleger ihr Geld zurück und der SPAC wird liquidiert.
Jeder SPAC, bei dem nach zwei Jahren noch eine Transaktion aussteht, muss liquidiert werden. In bestimmten Situationen kann der SPAC die Zinserträge des Treuhandkontos als Betriebskapital verwenden. SPACs werden nach einer Übernahme in der Regel an einer großen Börse notiert.
Die 13,6 Milliarden US-Dollar, die 2019 durch SPAC-Börsengänge eingeworben wurden, waren ein Rekord. Damit wurde mehr als viermal so viel eingenommen wie 2016, als es 3,5 Milliarden US-Dollar waren. 2020 und 2021 stieg die Beliebtheit von SPACs: Insgesamt wurden 2020 bis zu 162,5 Milliarden US-Dollar und 2021 83,4 Milliarden US-Dollar eingeworben. Bis zum 13. März 2022 hatten SPACs 9,6 Milliarden US-Dollar eingesammelt.
Zurück zu seinem Ursprung
Als Special Purpose Acquisition Corporations (SPACs) in den 1980er-Jahren ursprünglich als Blankoscheck-Unternehmen aufkamen, waren sie nicht wirksam reguliert. Dies führte zu einer Zunahme von Betrugsfällen mit Penny Stocks, die Anleger Anfang der 1990er-Jahre jährlich mehr als 2 Milliarden US-Dollar kosteten. Der Kongress griff ein und führte dringend benötigte Regulierungen ein. Dazu gehörte die Vorschrift, die Erlöse aus Börsengängen von Blankoscheck-Unternehmen bis zum Abschluss der Fusionen auf regulierten Treuhandkonten zu verwahren. Nach der Einführung der neuen Vorschriften wurden „Blankoscheck“-Unternehmen als „SPACs“ bekannt.
Aufgrund ihrer Beliebtheit in den darauffolgenden Jahrzehnten entstand rund um SPACs eine kleine Branche spezialisierter Dienstleister wie Anwaltskanzleien, Wirtschaftsprüfungsgesellschaften und Investmentbanken. Sie unterstützten SPAC-Sponsoren, denen ansonsten die professionelle Erfahrung mit Investitionen in börsennotierte und private Unternehmen fehlte. Entsprechend den verfügbaren Anlagemöglichkeiten konzentrierten sie sich auf angeschlagene Unternehmen oder spezialisierte Branchen. Im Jahr 2020 wurden jedoch zahlreiche SPACs von erfahrenen Investoren aufgelegt. Eine große Menge verfügbaren Kapitals, eine steigende Zahl von Start-ups, die entweder Liquidität oder Wachstumskapital suchten, sowie regulatorische Verbesserungen, durch die SPAC-Produkte standardisiert wurden, kamen zusammen und machten SPACs für ein breites Spektrum von Investoren attraktiv.
Der aktuelle Goldrausch lässt sich möglicherweise auf die Glaubwürdigkeit und Kompetenz zurückführen, die diese erfahrenen Akteure dem Markt bieten. Insgesamt ist die Glaubwürdigkeit moderner SPAC-Sponsoren jedoch höher denn je. Das hat zu einer höheren Qualität der Unternehmen geführt, die sie als Übernahmeziele verfolgen, und entsprechend die Anlagerenditen gesteigert.
Die meisten SPACs investieren heute in Unternehmen, die die Konsumgüter-, IT- oder Biotechbranche aufmischen. Einige dieser Unternehmen sind mit hohen Risiken verbunden, benötigen enorme Anfangsinvestitionen und bieten kurzfristig nur wenige Erfolgsgarantien. (Das ist eine gängige Einordnung von Herstellern von Elektrofahrzeugen.) Um Innovationen in verschiedenen Branchen voranzutreiben, haben sich mehrere Unternehmen an SPACs gewandt, um Kapital zu beschaffen. Anleger ohne Erfahrung sollten Risiken und Spekulationen auf diesem Niveau zwar meiden, wir sind jedoch der Ansicht, dass erfahrene Analysten vielversprechende Anlagechancen erkennen können.
Doch nicht alle sind überzeugt, darunter auch die zuvor genannten Forschenden. Ihre im Yale Journal on Regulation veröffentlichte Studie konzentrierte sich auf einen zentralen Aspekt heutiger SPACs: die Möglichkeit für Anleger, nach der Identifizierung und Bekanntgabe eines Übernahmeziels durch den Sponsor aus einer Fusion auszusteigen. Anleger, die mit den Bedingungen des Deals nicht zufrieden sind, können aussteigen, indem sie ihre Anteile gegen den ursprünglich gezahlten Betrag zuzüglich aufgelaufener Zinsen zurückgeben. Die Autoren der Studie stellten fest, dass die mediane Rückgabequote bei den untersuchten SPACs 73 % betrug, die durchschnittliche Quote lag bei 58 %. Zudem stiegen fast 90 % der Anleger bei mehr als einem Drittel der SPACs aus.
Auf den ersten Blick wirken diese Zahlen wenig vielversprechend, da sie darauf hinzudeuten scheinen, dass die meisten SPAC-Anleger ihre Unterstützung zurückziehen, sobald Übernahmeziele feststehen. Eine genauere Betrachtung der Daten zeigte jedoch, dass viele SPACs unterdurchschnittlich viel Kapital eingeworben und überdurchschnittlich viele Warrants angeboten hatten, um Anleger anzulocken – beides Anzeichen für Sponsorenteams, die weniger überzeugend aufgestellt sind. In den vorangegangenen neun Monaten hatten sich sowohl der Markt als auch die Sponsorenteams deutlich verändert und weiterentwickelt. In der Folge sank die Zahl der Anleger, die ihr Geld abzogen, drastisch. Als wir nach Abschluss der Untersuchung die Rücknahmequoten betrachteten, stellten wir fest: Bei den 70 SPACs, die zwischen Juli 2020 und März 2021 ihr Ziel erreichten, lag die durchschnittliche Rücknahmequote bei nur 24 % – das entsprach gerade einmal 20 % des insgesamt investierten Kapitals. Bei über 80 % der SPACs lag die Rücknahmequote unter 5 %.
Dies zeigt, dass sich die Risiken, Stakeholder, Strukturen und die Performance des heutigen SPAC-Ökosystems grundlegend von denen des Ökosystems unterscheiden, das noch 2019 existierte. In diesem neuen Ökosystem arbeiten Unternehmensvorstände, Anleger und Unternehmer daran, den SPAC-Prozess zu vereinfachen und so anpassungsfähig wie möglich zu gestalten. Ziel ist es, die wirtschaftliche Attraktivität für Zielunternehmen zu verbessern, indem ihre aktuelle Bewertung, ihre langfristigen Chancen und ihre Risiken maximiert werden.
SPAC-Vorteile
Unternehmen, die einen Börsengang in Erwägung ziehen, können von SPACs profitieren. Während ein traditioneller IPO sechs Monate bis über ein Jahr dauern kann, dauert der Weg über einen SPAC zum Börsengang möglicherweise nur einige Monate.
Angesichts des kurzen Zeitfensters für den Abschluss eines Deals können die Eigentümer des Zielunternehmens beim Verkauf an einen SPAC möglicherweise einen höheren Preis aushandeln. Durch eine Übernahme oder Fusion mit einer von bekannten Finanzinvestoren und Führungskräften aus der Wirtschaft gesponserten SPAC erhält das Zielunternehmen Zugang zu erfahrenem Management und größere Aufmerksamkeit am Markt.
Möglicherweise hat die globale Pandemie von 2020 den Aufstieg von SPACs ausgelöst, da sich viele Unternehmen aufgrund der unvorhersehbaren Marktbedingungen gegen traditionelle Börsengänge entschieden.
Risiken im Zusammenhang mit SPACs
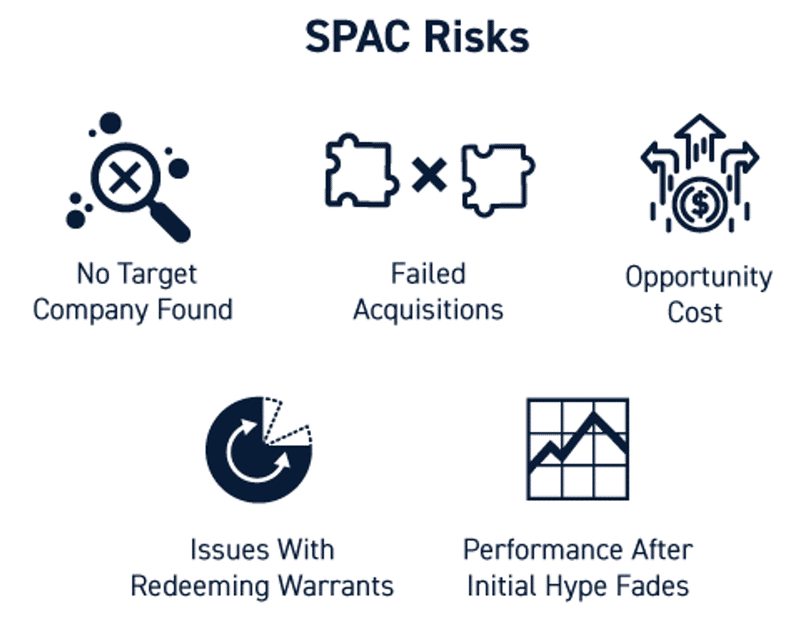
Anders ausgedrückt: Wer in einen SPAC-Börsengang investiert, setzt darauf, dass es den Initiatoren gelingt, in naher Zukunft ein geeignetes Zielunternehmen zu übernehmen oder mit ihm zu fusionieren. Aufgrund der mangelnden Informationen seitens des SPAC und der laxen Regulierung laufen Kleinanleger jedoch Gefahr, dass ihr Geld aufgrund überzogener Versprechungen im Zusammenhang mit der Anlage schlecht verwaltet oder veruntreut wird.
Unterdurchschnittliche Renditen
Es besteht die Möglichkeit, dass die Renditen von SPACs hinter den während der Vermarktungsphase in Aussicht gestellten Renditen zurückbleiben. Im September 2021 stellten Strategen von Goldman Sachs fest, dass der mediane SPAC den Russell 3000 Index vom Börsengang bis zur Bekanntgabe der Transaktion übertroffen hatte. Die Analyse umfasste 172 SPACs, die seit Anfang 2020 einen Deal abgeschlossen hatten. Im Gegensatz dazu blieb der mediane SPAC in den sechs Monaten nach dem Abschluss des Deals um 42 % hinter dem Russell 3000 Index zurück.
Ein Stratege von Renaissance Capital schätzt, dass Ende 2021 bis zu 70 % der SPACs, die in diesem Jahr ihren Börsengang hatten, unter ihrem Angebotspreis von 10 US-Dollar gehandelt wurden. Einige Marktkenner haben vermutet, dass diese negative Entwicklung darauf hindeutet, dass die SPAC-Blase platzen könnte.
Digital World Acquisition Corp., eine Special Purpose Acquisition Company, brachte Donald Trumps konservative App „Truth Social“ unter dem Tickersymbol DWAC für die Öffentlichkeit heraus. Nach der Bekanntgabe des Deals im Frühjahr 2022 schoss der Kurs der DWAC-Aktie auf etwa 100 US-Dollar je Aktie, fiel bis zum Jahresende jedoch stark auf rund 20 US-Dollar.
Nicht abgeschlossene Transaktionen
Eine Investition in einen SPAC birgt das Risiko, dass das Unternehmen die Übernahme des Zielunternehmens möglicherweise nicht abschließen kann. Branchenberichten zufolge wurden 2022 mehr als 55 angekündigte SPAC-Partnerschaften mit einem Gesamtwert in zweistelliger Milliardenhöhe aufgegeben; außerdem stellten 65 weitere SPAC-Sponsoren ihren Geschäftsbetrieb ein.
Es gibt mehrere mögliche Hindernisse, an denen eine SPAC-Transaktion scheitern kann. So kann es beispielsweise sein, dass der SPAC nicht rechtzeitig ein geeignetes Übernahmeziel findet. Kann das Managementteam des SPAC kein privates Unternehmen finden, das die im Prospekt des SPAC beschriebenen Anlagekriterien erfüllt, oder lehnt das private Unternehmen eine Übernahme durch den SPAC ab, kann der SPAC sein Übernahmeziel möglicherweise nicht erreichen. Es ist auch möglich, dass das Management des SPAC bei wesentlichen Vertragsbedingungen wie dem Kaufpreis oder der Ausgestaltung der Vereinbarung keine günstigen Konditionen aushandeln kann. Ein weiteres mögliches Problem ist, dass der SPAC mit dem Börsengang nicht genügend Geld für die Übernahme einnimmt. Dazu kann es kommen, wenn die Nachfrage der Anleger nach dem SPAC zu gering oder die Marktlage ungünstig ist. Nicht zuletzt müssen die Aktionäre des SPAC und die zuständigen Behörden der Übernahme zustimmen, bevor die Transaktion als erfolgreich gelten kann.
Anleger in SPACs erhalten in der Regel eine Rückzahlung in Höhe des Nennwerts ihrer Aktien (10,00 $ pro Aktie), können jedoch Verluste erleiden, wenn sie Aktien mit einem Aufschlag kaufen, weil sie mit dem Abschluss eines Geschäfts rechnen. Anleger haben keinen Anspruch auf den Marktpreis, zu dem SPAC-Aktien gekauft werden, sondern nur auf ihren anteiligen Anteil am Treuhandkonto.
Betrugswarnungen
Die Zahl neuer SPAC-Einreichungen sank von Rekordständen im ersten Quartal 2021 drastisch, nachdem die US-Börsenaufsicht SEC im April 2021 neue Rechnungslegungsstandards eingeführt hatte.
Im März 2021 veröffentlichte die SEC eine „Anlegerwarnung“, in der sie Anleger dazu aufrief, ihre Anlageentscheidungen nicht davon abhängig zu machen, dass Prominente, darunter Schauspieler, Musiker und Sportler, beteiligt sind.
Wegen zunehmender Regulierung und niedrigerer als erwarteter Renditen verloren SPACs Anfang 2022 an Beliebtheit.
SPAC-Beteiligte
Bei SPACs gibt es drei wichtige Beteiligte: die Initiatoren, die Anleger und die vorgesehenen Begünstigten. Sie unterscheiden sich voneinander und haben jeweils eigene Anliegen, Anforderungen und Sichtweisen.
Sponsoren
Die Einleitung des SPAC-Verfahrens liegt in den Händen der Sponsoren. Sie finanzieren ihre Aktivitäten mit Risikokapital in Form nicht erstattungsfähiger Zahlungen an Banker, Anwälte und Wirtschaftsprüfer. Gelingt es den Sponsoren des SPAC nicht, innerhalb von zwei Jahren eine Fusion zustande zu bringen, muss der SPAC aufgelöst und das Geld der Anleger zurückgegeben werden. Die Geldgeber verlieren dann nicht nur ihr eigenes Geld und ihre Zeit, sondern auch jede mögliche Rendite auf ihr Risikokapital. Sind sie jedoch erfolgreich, erhalten sie von den Sponsoren Eigenkapitalanteile am neuen Unternehmen in Höhe von bis zu 20 % des ursprünglich eingeworbenen Kapitals.
Rechnen wir das einmal durch. Ein Sponsor bringt zunächst 6–8 Millionen US-Dollar in einen SPAC ein, um Gemeinkosten wie Gebühren für die Übernahme, Rechtsberatung und Due-Diligence-Prüfungen zu decken. Ziel ist ein Kapitalvolumen von 250 Millionen US-Dollar. Der SPAC nimmt durch den Verkauf von 25.000.000 Aktien zu je 10 US-Dollar 25.000.000 US-Dollar ein. Zusätzlich erwirbt der Sponsor 6.250.000 Aktien (20 % der insgesamt ausstehenden Aktien) zu einem symbolischen Preis. Die Gründeraktien werden bei 10 US-Dollar je Aktie unverfallbar und haben dann einen Gesamtwert von 62,5 Millionen US-Dollar, sofern es den Sponsoren gelingt, innerhalb von zwei Jahren eine Fusion abzuschließen.
Investoren
Institutionelle Anleger, meist hoch spezialisierte Hedgefonds, haben bislang den weitaus größten Teil der SPAC-Investitionen getätigt. Anleger, die sich am Börsengang eines SPAC beteiligen, müssen den Sponsoren des Unternehmens vertrauen. Diese sind nicht verpflichtet, sich an die Größen-, Bewertungs-, Branchen- oder geografischen Kriterien zu halten, die sie in den ursprünglichen Unterlagen zum Börsengang festgelegt haben. Stammaktien werden Anlegern zu einem Preis von 10 $ je Aktie ausgegeben, Warrants zu einem Preis von 11,50 $ je Aktie. Mit einem Warrant kann der Inhaber zu einem späteren Zeitpunkt Stammaktien erwerben. Die Abstimmung der Interessen von SPAC-Sponsoren und Anlegern beruht stark auf Warrants. Manche SPACs geben für jede gekaufte Stammaktie einen Warrant aus, andere nur einen Bruchteil davon (in der Regel einen halben oder ein Drittel Warrant je Aktie), und wieder andere geben gar keine Warrants aus. Zeichnungsanreize wie Warrants, die frühen Anlegern die Chance auf zusätzliche Gewinne bieten, stehen in umgekehrtem Verhältnis zum wahrgenommenen Risiko des SPAC: Je mehr Warrants ausgegeben werden, desto größer ist das potenzielle Verlustrisiko.
Nach Bekanntgabe einer Vereinbarung mit einem Zielunternehmen durch den Sponsor können die ursprünglichen Investoren entscheiden, ob sie das Geschäft fortsetzen oder aussteigen möchten. Bei einem Ausstieg erhalten sie ihre ursprüngliche Anlage zuzüglich Zinsen zurück. Ihre Warrants können sie auch dann behalten, wenn sie sich für einen Ausstieg entscheiden. So bietet der SPAC ihnen die Möglichkeit, private Unternehmen kennenzulernen, ohne eines der üblichen Risiken solcher Anlagen einzugehen.
Ziele
SPACs investieren typischerweise in neu gegründete Unternehmen, die bereits Wagniskapital eingesammelt haben. Unternehmen in dieser Phase wägen häufig ihre Optionen ab, zu denen ein Börsengang (IPO), ein Börsengang über eine Direktplatzierung, der Verkauf des Unternehmens an ein anderes Unternehmen oder eine Private-Equity-Gesellschaft oder die Aufnahme zusätzlichen Kapitals von Private-Equity-Gesellschaften, Hedgefonds oder anderen institutionellen Anlegern gehören können. Als Alternative zu diesen Möglichkeiten in der Spätphase können SPACs sehr attraktiv sein. Dank ihrer Anpassungsfähigkeit lassen sie sich auf die Anforderungen einer Vielzahl möglicher Konstellationen zuschneiden. Auch wenn die meisten Zielunternehmen einzelne private Unternehmen sind, können Sponsoren dieses Konstrukt nutzen, um mehrere Ziele gleichzeitig zu übernehmen. Unternehmen, die in anderen Ländern bereits börsennotiert sind, können über SPACs in den USA an die Börse gebracht werden, und mehrere SPACs können zu einem einzigen SPAC zusammengeführt werden, um an die Börse zu gehen.
Häufig gestellte Fragen
Welche Beispiele für SPACs aus der Praxis gibt es?
Besonders bemerkenswert unter den Transaktionen mit SPACs war Richard Bransons Virgin Galactic. Zur Vorbereitung auf den Börsengang im Jahr 2019 erwarb der SPAC Social Capital Hedosophia Holdings des Risikokapitalgebers Chamath Palihapitiya für 800 Millionen US-Dollar eine Beteiligung von 49 % an Virgin Galactic.
Am 22. Juli 2020 gründete Bill Ackman Pershing Square Capital Management. Er initiierte auch die bis dahin größte SPAC, Pershing Square Tontine Holdings, die 4 Milliarden US-Dollar einsammelte. Ackman hatte ursprünglich geplant, den SPAC im August 2021 aufzulösen. Doch 2022 liefen die Bemühungen, einen Deal zu finden, noch immer.
Wie können Sie in SPACs investieren?
SPACs ermöglichen es der Öffentlichkeit, sich mit Anlageexperten und Wagniskapitalgesellschaften zu „verbünden“, um Zugang zu den privaten Märkten zu erhalten, in denen die meisten gewöhnlichen Anleger nicht in potenzielle Unternehmen in Privatbesitz investieren können. Es gibt inzwischen Exchange Traded Funds (ETFs), die in Special Purpose Acquisition Companies (SPACs) investieren; die Portfolios dieser Fonds enthalten häufig eine Mischung aus Unternehmen, die kürzlich durch eine Fusion mit einem SPAC an die Börse gegangen sind, und SPACs, die derzeit ein Zielunternehmen für den Börsengang suchen. Neu börsennotierte SPAC-Fusionen können Sie unter den nach Marktkapitalisierung geordneten Aktien verfolgen. Wie bei jeder Anlage hängt das mit einer Investition in einen SPAC verbundene Risiko von den Einzelheiten des jeweiligen Geschäfts ab.
Welche Unternehmen gingen per SPAC an die Börse?
Die digitale Sportunterhaltungs- und Gaming-Plattform DraftKings, das Luft- und Raumfahrtunternehmen Virgin Galactic, der Innovationsführer im Bereich Energiespeicherung QuantumScape und der Immobilienmarktplatz Opendoor Technologies sind nur einige der bekannten Unternehmen, die durch eine Fusion mit einem SPAC an die Börse gegangen sind. Diese und weitere Unternehmen finden Sie über unsere Aktienrankings.
Was passiert, wenn ein SPAC keine Fusion vollzieht?
Es gibt eine Frist, innerhalb derer ein SPAC eine Fusion mit einem anderen Unternehmen abschließen muss. Diese Frist beträgt üblicherweise 18 bis 24 Monate. Kann ein SPAC innerhalb des vorgegebenen Zeitraums keine Fusion abschließen, muss es sich auflösen und das gesamte Geld der Anleger zurückzahlen.
Gibt es bestimmte Kriterien für einen SPAC?
Der übliche Zeitraum, in dem ein SPAC eine Übernahme abschließt, beträgt 18 bis 24 Monate. Mindestens 80 % seines Nettovermögens müssen für den Kauf verwendet werden. Andernfalls muss sich der SPAC auflösen. Bei der Auflösung werden die Vermögenswerte entsprechend der anteiligen Beteiligung an die Anleger ausgeschüttet.


