Definindo uma empresa de aquisição de propósito específico (SPAC)
Uma empresa de aquisição de propósito específico (SPAC) é uma empresa que não realiza nenhum tipo de atividade comercial regular e é criada apenas para emitir ações ao público com o objetivo de adquirir outra empresa ou fundir-se com ela.
As SPACs, às vezes chamadas de “empresas de cheque em branco”, existem há bastante tempo, mas ganharam muita popularidade nos últimos anos. Em 2020, foram criadas 247 novas SPACs, com US$ 80 bilhões investidos, e, em 2021, houve um recorde de 613 IPOs de SPACs. Apenas 59 SPACs estrearam neste ano.
Como funcionam?
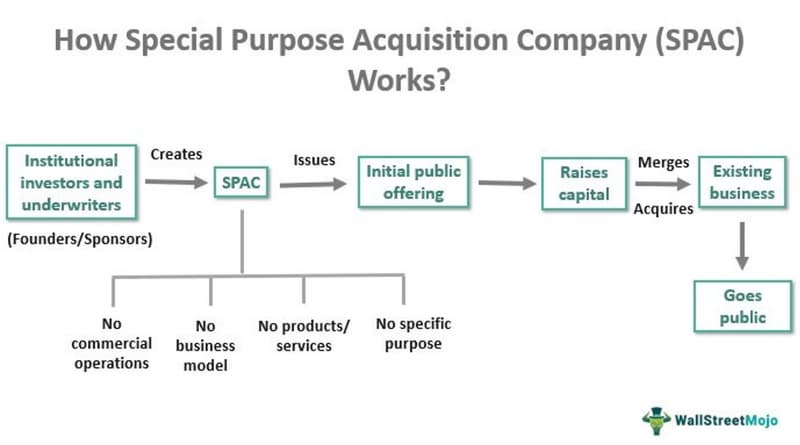
Investidores e patrocinadores com experiência em um setor específico costumam criar SPACs para se concentrar em transações nessa área. Durante o processo de IPO, os fundadores de uma SPAC podem tentar evitar a divulgação de detalhes sobre eventuais aquisições que tenham em mente.
As SPACs são frequentemente chamadas de “empresas de cheque em branco” porque oferecem pouquíssimas informações aos investidores do IPO. Antes de oferecer suas ações ao público em geral, as SPACs procuram bancos coordenadores e investidores institucionais. Goldman Sachs, Credit Suisse e Deutsche Bank estavam entre as instituições de destaque, assim como os funcionários aposentados ou semiaposentados que aderiram às SPACs durante os anos de boom de 2020 e 2021.
As SPACs depositam os recursos captados em seus IPOs em uma conta fiduciária que rende juros, mas da qual os recursos não podem ser retirados, a menos que sejam usados para realizar uma aquisição. Se não for possível realizar uma aquisição, o dinheiro dos investidores será devolvido e a SPAC será liquidada.
Qualquer SPAC que ainda não tenha concluído uma transação após dois anos deve ser liquidada. Em determinadas situações, a SPAC pode usar os rendimentos de juros da conta fiduciária como capital de giro. Normalmente, as SPACs são listadas em uma grande bolsa de valores após realizar uma aquisição.
Os US$ 13,6 bilhões captados por meio de IPOs de SPACs em 2019 foram um recorde. O valor captado foi mais de quatro vezes maior que em 2016, quando foram US$ 3,5 bilhões. Em 2020 e 2021, a popularidade das SPACs aumentou, com um total combinado de até US$ 162,5 bilhões captados em 2020 e US$ 83,4 bilhões em 2021. Até 13 de março de 2022, as SPACs haviam captado US$ 9,6 bilhões.
Voltando à sua origem
Quando as empresas de aquisição de propósito específico (SPACs) surgiram originalmente como empresas de cheque em branco, na década de 1980, elas não eram regulamentadas de forma eficaz, o que levou à proliferação de fraudes com ações de centavos que custaram aos investidores mais de US$ 2 bilhões por ano no início da década de 1990. O Congresso interveio para estabelecer a regulamentação tão necessária, como exigir o uso de contas regulamentadas de depósito em garantia para manter os recursos de ofertas públicas iniciais (IPOs) de empresas de cheque em branco até a conclusão das fusões. Após a implementação das novas regras, as empresas de “cheque em branco” passaram a ser conhecidas como “SPACs”.
Devido à popularidade que ganharam nas décadas seguintes, as SPACs deram origem a um setor de nicho formado por empresas especializadas, como escritórios de advocacia, firmas de auditoria e bancos de investimento, que prestavam serviços aos patrocinadores de SPACs, os quais, de outra forma, não tinham experiência profissional em investimentos nos mercados público e privado. Em consonância com as opções de investimento disponíveis, essas empresas se concentravam em negócios em dificuldades ou em setores especializados. No entanto, em 2020, um grande número de SPACs foi lançado por investidores experientes. A abundância de dinheiro, o aumento do número de startups em busca de liquidez ou capital para crescer e as melhorias regulatórias que padronizaram os produtos SPAC convergiram para tornar as SPACs atraentes para uma ampla gama de investidores.
A atual corrida do ouro pode ser atribuída à credibilidade e à competência que esses participantes experientes oferecem ao mercado. No geral, porém, a credibilidade dos patrocinadores de SPACs modernos nunca foi tão alta, o que levou a um aumento na qualidade das empresas-alvo que eles buscam e, consequentemente, a melhores retornos sobre os investimentos.
A maioria das SPACs hoje investe em empresas que estão transformando os setores de bens de consumo, TI ou biotecnologia. Algumas dessas empresas são altamente arriscadas, precisam de um grande aporte inicial de capital e oferecem poucas garantias de sucesso no futuro próximo. (Essa é uma classificação comum para fabricantes de veículos elétricos.) Para impulsionar a inovação em diferentes setores, várias empresas recorreram às SPACs para obter capital. Embora investidores sem experiência devam evitar riscos e especulações nesse nível, acreditamos que analistas experientes podem identificar oportunidades de investimento promissoras.
No entanto, nem todos estão convencidos, incluindo os pesquisadores mencionados anteriormente. A pesquisa deles, publicada no Yale Journal on Regulation, concentrou-se em um aspecto fundamental das SPACs atuais: a possibilidade de os investidores desistirem de uma fusão depois que o patrocinador identifica e anuncia uma empresa-alvo. Investidores insatisfeitos com os termos do negócio podem optar por sair resgatando suas ações pelo valor original pago, acrescido dos juros acumulados. Os autores do estudo concluíram que a taxa mediana de resgate das SPACs analisadas foi de 73%, com uma taxa média de 58%. Além disso, quase 90% dos investidores resgataram suas ações em mais de um terço das SPACs.
À primeira vista, esses números não parecem promissores, pois dão a impressão de que a maioria dos investidores de SPACs retira seu apoio assim que os alvos são identificados. No entanto, uma análise mais detalhada dos dados revelou que muitas SPACs haviam captado menos capital do que a média e oferecido warrants acima da média para atrair investidores — ambos sinais de equipes patrocinadoras pouco excepcionais. Nos nove meses anteriores, tanto o mercado quanto as equipes patrocinadoras passaram por mudanças e melhorias significativas. Consequentemente, o número de investidores que retiram seu dinheiro caiu drasticamente. Quando analisamos as taxas de resgate após a conclusão da pesquisa, descobrimos que. A taxa média de resgate das 70 SPACs que atingiram sua meta entre julho de 2020 e março de 2021 foi de apenas 24%, ou somente 20% do capital total investido. Mais de 80% das SPACs tiveram resgates abaixo de 5%.
Isso mostra que os riscos, as partes interessadas, as estruturas e o desempenho do atual ecossistema de SPACs são substancialmente diferentes dos do ecossistema que existia ainda em 2019. Como parte desse novo ecossistema, conselhos de administração, investidores e empreendedores estão trabalhando para simplificar o processo de SPAC e torná-lo o mais adaptável possível, tudo com o objetivo de melhorar a proposta econômica para as empresas-alvo, maximizando sua avaliação atual, suas oportunidades de longo prazo e seus riscos.
Vantagens das SPACs
Empresas que estão pensando em abrir o capital podem se beneficiar das SPACs. Enquanto o processo tradicional de IPO pode levar de seis meses a mais de um ano, o caminho das SPACs para abrir o capital pode levar apenas alguns meses.
Com um prazo tão curto para iniciar uma negociação, os proprietários da empresa-alvo podem conseguir negociar um preço mais alto ao vendê-la para uma SPAC. A empresa-alvo tem acesso a uma equipe de gestão experiente e ganha mais visibilidade no mercado por meio de uma aquisição ou fusão com uma SPAC patrocinada por financistas renomados e executivos de empresas.
É possível que a pandemia global de 2020 tenha impulsionado a ascensão das SPACs, já que muitas empresas optaram por não realizar IPOs tradicionais devido às condições imprevisíveis do mercado.
Riscos associados a uma SPAC
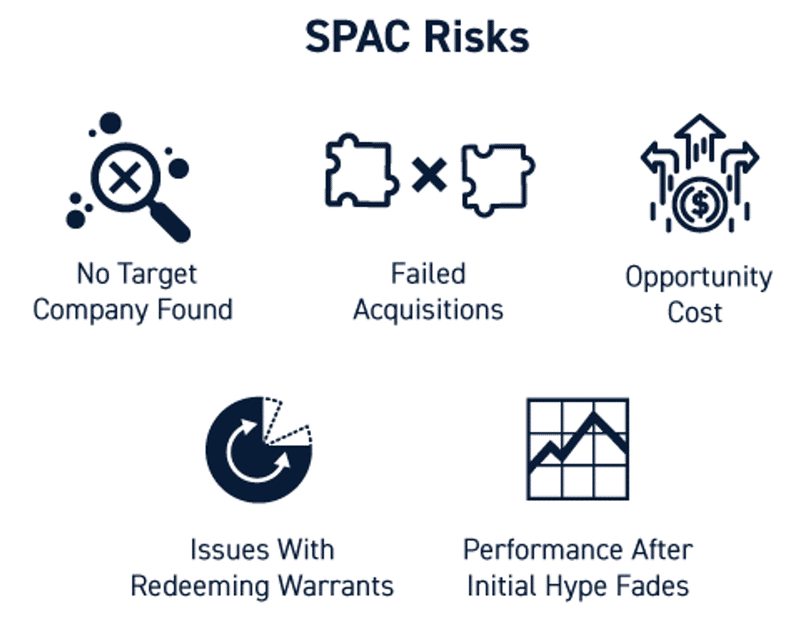
Em outras palavras, quem investe em um IPO de uma SPAC está apostando que os patrocinadores conseguirão adquirir ou se fundir com uma empresa-alvo adequada em um futuro próximo. No entanto, devido à falta de informações sobre a SPAC e à regulação pouco rigorosa, investidores de varejo correm o risco de que seu dinheiro seja mal administrado ou desviado por causa das promessas exageradas sobre o investimento.
Retornos abaixo da média
Há uma chance de os retornos das SPACs ficarem abaixo do prometido durante a fase de promoção. Em setembro de 2021, estrategistas do Goldman Sachs observaram que a SPAC mediana havia superado o índice Russell 3000 entre seu IPO e o anúncio da transação, considerando as 172 SPACs que haviam concluído uma transação desde o início de 2020. Em contrapartida, a SPAC mediana teve desempenho inferior ao do índice Russell 3000 em 42% nos seis meses seguintes à conclusão da transação.
Um estrategista da Renaissance Capital estima que, até o final de 2021, até 70% das SPACs que fizeram seu IPO naquele ano estavam sendo negociadas abaixo do preço de oferta de US$ 10. Alguns especialistas do mercado especularam que esse padrão negativo indica que a bolha das SPACs pode estar estourando.
A Digital World Acquisition Corp., uma empresa de aquisição de propósito específico, lançou ao público o aplicativo conservador “Truth Social”, de Donald Trump (DWAC). O preço das ações da DWAC disparou para cerca de US$ 100 por ação após o anúncio do acordo, na primavera de 2022, mas, no fim do ano, havia caído drasticamente para cerca de US$ 20.
Negócios não concretizados
Investir em uma SPAC envolve o risco de a empresa não conseguir concluir a aquisição da empresa-alvo. Relatórios do setor indicam que, em 2022, mais de 55 supostas parcerias de SPAC, com valor total na casa das dezenas de bilhões de dólares, foram canceladas, e outros 65 patrocinadores de SPAC encerraram as atividades.
Há vários obstáculos potenciais que podem fazer uma transação de SPAC não se concretizar. Por exemplo, a SPAC pode não conseguir encontrar uma empresa adequada para adquirir a tempo. Se a equipe de gestão da SPAC não conseguir encontrar uma empresa privada que atenda aos requisitos de investimento descritos no prospecto da SPAC, ou se a empresa privada recusar a oferta de aquisição da SPAC, talvez a SPAC não consiga cumprir seu objetivo de aquisição. Também é possível que a gestão da SPAC não consiga negociar condições favoráveis para os aspectos essenciais do negócio, como o preço de aquisição ou a estrutura do acordo. Outro problema possível é a SPAC não captar recursos suficientes no IPO para financiar a aquisição. Isso pode ocorrer se a demanda dos investidores pela SPAC for insuficiente ou se o mercado estiver desfavorável. Por fim, a aquisição precisa ser aprovada pelos acionistas da SPAC e pelas autoridades competentes para que o negócio possa ser considerado bem-sucedido.
Os investidores em SPACs geralmente recebem um retorno equivalente ao valor nominal de suas ações (US$ 10,00 por ação), mas podem ter prejuízos se comprarem ações com ágio na expectativa de que uma operação seja concluída. Os investidores não têm direito ao preço de mercado pelo qual as ações da SPAC são compradas, mas apenas à sua parcela proporcional da conta fiduciária.
Alertas de golpes
Os novos registros de SPAC caíram drasticamente após atingirem níveis recordes no primeiro trimestre de 2021, devido a novos padrões contábeis impostos pela Securities and Exchange Commission (SEC) em abril de 2021.
Em março de 2021, a SEC publicou um "Alerta ao Investidor" recomendando que os investidores não baseiem suas decisões de investimento na participação de celebridades, incluindo atores, músicos e atletas.
Devido ao aumento da regulamentação e aos retornos abaixo do esperado, as SPACs perderam popularidade no início de 2022.
Partes interessadas em SPACs
Há três partes principais envolvidas em SPACs: os patrocinadores, os investidores e os beneficiários pretendidos. Todas são diferentes e têm suas próprias preocupações, necessidades e perspectivas.
Patrocinadores
A iniciativa do processo de SPAC fica a cargo dos patrocinadores. Eles financiam suas operações com capital de risco, na forma de pagamentos não reembolsáveis a banqueiros, advogados e contadores. Se os patrocinadores da SPAC não conseguirem concretizar uma fusão em até dois anos, a SPAC deverá ser dissolvida, e o dinheiro dos investidores, devolvido. Os patrocinadores não apenas perdem o próprio dinheiro e tempo, mas também deixam de obter qualquer retorno potencial sobre seu capital de risco. No entanto, se tiverem sucesso, os patrocinadores lhes darão participação acionária na nova empresa equivalente a até 20% do capital que levantaram inicialmente.
Vamos fazer as contas. O patrocinador investe inicialmente de US$ 6 milhões a US$ 8 milhões em uma SPAC para cobrir despesas gerais, como subscrição, serviços jurídicos e due diligence, visando levantar US$ 250 milhões em capital. A SPAC capta US$ 25.000.000 com a venda de 25.000.000 de ações a US$ 10 cada. Além disso, o patrocinador adquire 6.250.000 ações (20% do total de ações em circulação) por um preço nominal. As ações dos fundadores serão consolidadas (vesting) a US$ 10 por ação, totalizando US$ 62,5 milhões, se os patrocinadores conseguirem concluir uma fusão em até dois anos.
Investidores
Até agora, a grande maioria dos investimentos em SPACs foi feita por investidores institucionais, geralmente fundos de hedge altamente especializados. Quem investe no IPO de uma SPAC precisa confiar nos patrocinadores da empresa, que não são obrigados a seguir os critérios de porte, avaliação, setor ou localização geográfica definidos nos documentos da oferta pública inicial. As ações ordinárias são emitidas aos investidores por US$ 10 cada, e os warrants, por US$ 11,50 cada, dão ao titular o direito de comprar ações ordinárias posteriormente. O mecanismo de alinhamento de riscos entre os patrocinadores das SPACs e os investidores depende bastante dos warrants. Algumas SPACs emitem um warrant para cada ação ordinária comprada; outras emitem frações (geralmente meio warrant ou um terço de warrant por ação); e outras ainda não emitem warrants. Os incentivos para investir, como os warrants, que oferecem aos investidores iniciais a chance de obter ganhos adicionais, são inversamente proporcionais ao risco percebido da SPAC, pois uma quantidade maior de warrants indica um potencial de perda maior.
Após o anúncio, pelo patrocinador, de um acordo com uma empresa-alvo, os investidores originais podem optar por seguir com a operação ou resgatar seus investimentos. Nesse último caso, recebem de volta o investimento inicial acrescido de juros. Eles podem manter seus warrants mesmo que optem pelo resgate. Assim, a SPAC oferece a oportunidade de conhecer empresas privadas sem assumir os riscos normalmente associados a esse tipo de investimento.
Alvos
As SPACs costumam investir em empresas recém-criadas que já obtiveram financiamento de venture capital. Nesse estágio, as empresas costumam avaliar suas opções, que podem incluir abrir o capital por meio de um IPO, abrir o capital por meio de uma listagem direta, vender o negócio a outra empresa ou a uma firma de private equity, ou captar mais recursos com firmas de private equity, fundos de hedge ou outros investidores institucionais. Como alternativa a essas opções nas fases finais, as SPACs podem ser muito atraentes. Por sua flexibilidade, elas podem ser adaptadas para atender a uma grande variedade de arranjos possíveis. Embora a maioria dos alvos seja uma única empresa privada, os patrocinadores podem usar essa estrutura para adquirir vários alvos ao mesmo tempo. Empresas que já têm capital aberto em outros países podem ser levadas à bolsa nos Estados Unidos por meio de SPACs, e várias SPACs podem ser fundidas em uma só para abrir o capital.
Perguntas frequentes
Quais são alguns exemplos reais de SPACs?
Entre os negócios que envolveram SPACs, um dos mais notáveis foi o da Virgin Galactic, de Richard Branson. Para se preparar para a oferta pública de 2019, a SPAC Social Capital Hedosophia Holdings, do capitalista de risco Chamath Palihapitiya, comprou uma participação de 49% na Virgin Galactic por US$ 800 milhões.
Em 22 de julho de 2020, a Pershing Square Capital Management foi fundada por Bill Ackman, que também patrocinou a maior SPAC até então, a Pershing Square Tontine Holdings, que captou US$ 4 bilhões. Ackman planejava originalmente liquidar a SPAC em agosto de 2021, mas, em 2022, as tentativas de encontrar um negócio ainda estavam em andamento.
Como você pode investir em SPACs?
As SPACs permitem que o público se "associe" a especialistas em investimentos e a firmas de venture capital para ter acesso aos mercados privados, nos quais a maioria dos investidores comuns não consegue participar de empresas de capital fechado com potencial. Já existem fundos negociados em bolsa (ETFs) que investem em empresas de aquisição de propósito específico (SPACs), e as carteiras desses fundos costumam combinar empresas que abriram o capital recentemente por meio de uma fusão com uma SPAC e SPACs que ainda estão em busca de uma empresa-alvo para levar à bolsa. Você pode acompanhar as fusões de SPACs recém-listadas entre as ações classificadas por valor de mercado. O nível de risco de um investimento em uma SPAC varia, como em qualquer investimento, conforme as particularidades da operação em questão.
Quais empresas abriram capital por meio de SPAC?
A plataforma digital de entretenimento esportivo e jogos DraftKings, a empresa aeroespacial e de viagens espaciais Virgin Galactic, a líder em inovação de armazenamento de energia QuantumScape e o marketplace imobiliário Opendoor Technologies são apenas algumas das empresas conhecidas que abriram o capital por meio de uma fusão com uma SPAC. Você pode encontrar essas e outras empresas em nossos rankings de ações.
O que acontece se uma SPAC não concluir uma fusão?
Há um prazo para que uma SPAC conclua uma fusão com outra empresa. Esse período geralmente dura entre 18 e 24 meses. Se uma SPAC não conseguir concluir uma fusão dentro do prazo estabelecido, ela deverá ser dissolvida e devolver todo o dinheiro dos investidores.
Uma SPAC tem critérios específicos?
O prazo normal para uma SPAC concluir uma aquisição é de 18 a 24 meses, e pelo menos 80% de seus ativos líquidos devem ser usados na compra. Caso contrário, ela precisa ser dissolvida. Quando uma SPAC é dissolvida, os ativos são distribuídos aos investidores proporcionalmente à participação de cada um.


