Definición de una empresa de adquisición con propósito especial (SPAC)
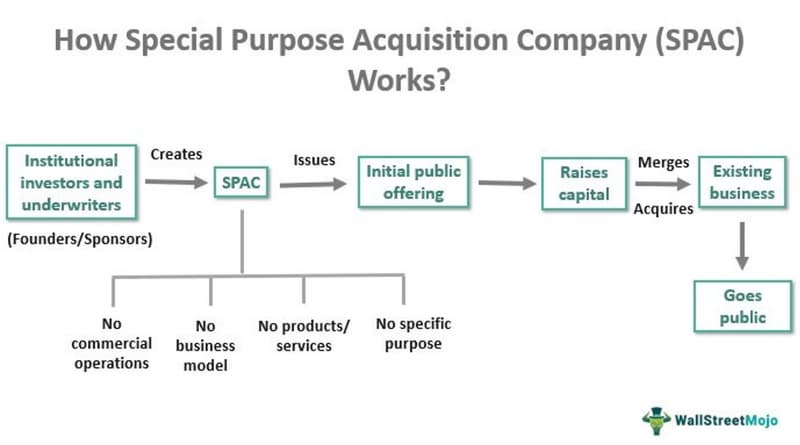
Una empresa de adquisición con propósito especial (SPAC) es una compañía que no realiza ningún tipo de actividad comercial regular y que se constituye únicamente para emitir acciones al público con el fin de adquirir otra empresa o fusionarse con ella.
Las SPAC, a veces llamados «empresas de cheque en blanco», existen desde hace bastante tiempo, pero su popularidad ha aumentado enormemente en los últimos años. En 2020 se crearon 247 nuevos SPAC, con una inversión de $80,000 millones, y en 2021 hubo un récord de 613 OPI de SPAC. Este año, solo 59 SPAC hicieron su debut.
¿Cómo funcionan?
Los inversionistas y patrocinadores con experiencia en un campo específico suelen formar SPAC para enfocarse en transacciones de ese sector. Durante el proceso de oferta pública inicial (OPI), los fundadores de una SPAC pueden intentar no revelar detalles sobre las posibles adquisiciones que tengan en mente.
A menudo se hace referencia a las SPAC como «empresas de cheque en blanco» porque ofrecen muy poca información a los inversionistas de una oferta pública inicial (OPI). Antes de ofrecer sus acciones al público en general, las SPAC acuden a intermediarios colocadores e inversionistas institucionales. Goldman Sachs, Credit Suisse y Deutsche Bank estuvieron entre las instituciones destacadas, junto con empleados jubilados o semijubilados, que se volcaron a las SPAC durante sus años de auge, 2020 y 2021.
Las SPAC depositan los recursos obtenidos en su oferta pública inicial en una cuenta de fideicomiso que genera intereses, pero de la que no se pueden retirar fondos salvo para realizar una adquisición. Si no se puede concretar una adquisición, se devolverá el dinero a los inversionistas y se liquidará la SPAC.
Cualquier SPAC que no haya completado una transacción después de dos años debe liquidarse. En determinadas situaciones, la SPAC puede usar los ingresos por intereses del fideicomiso como capital operativo. Por lo general, las SPAC cotizan en una bolsa de valores importante después de realizar una adquisición.
Los $13,600 millones recaudados mediante OPI de SPAC en 2019 marcaron un récord. Recaudaron más de cuatro veces lo que habían recaudado en 2016, cuando la cifra fue de $3,500 millones. En 2020 y 2021 aumentó la popularidad de las SPAC, con un total combinado de hasta $162,500 millones recaudados en 2020 y $83,400 millones en 2021. Para el 13 de marzo de 2022, las SPAC habían recaudado $9,600 millones.
Volver a sus orígenes
Cuando las empresas de adquisición con propósito especial (SPAC) surgieron originalmente como empresas de cheque en blanco en la década de 1980, no estaban sujetas a una regulación eficaz, lo que provocó una proliferación de fraudes con acciones de centavo que les costaban a los inversionistas más de $2,000 millones al año a principios de la década de 1990. El Congreso intervino para establecer regulaciones muy necesarias, como exigir el uso de cuentas de depósito en garantía reguladas para mantener los fondos recaudados en las ofertas públicas iniciales de empresas de cheque en blanco hasta que se concretaran las fusiones. Tras la implementación de nuevas regulaciones, las empresas de «cheque en blanco» comenzaron a conocerse como «SPAC».
Debido a su popularidad en las décadas siguientes, las SPAC dieron origen a toda una industria de servicios especializados, integrada por despachos de abogados, firmas de auditoría y bancos de inversión que ofrecían servicios a los patrocinadores de SPAC, quienes de otro modo carecían de experiencia profesional en inversiones en mercados públicos y privados. En consonancia con las opciones de inversión disponibles, se enfocaban en empresas en dificultades o sectores especializados. Sin embargo, en 2020, muchos inversionistas serios lanzaron SPAC. La abundancia de efectivo, el aumento de startups que buscaban liquidez o capital para crecer y las mejoras regulatorias que estandarizaron los productos SPAC se combinaron para hacer que las SPAC resultaran atractivas para una amplia variedad de inversionistas.
La fiebre del oro actual puede atribuirse a la credibilidad y la competencia que estos participantes experimentados aportan al mercado. Sin embargo, en general, la credibilidad de los patrocinadores de SPAC modernos es mayor que nunca, lo que ha elevado la calidad de las empresas objetivo que buscan y, a su vez, ha impulsado los rendimientos de las inversiones.
La mayoría de las SPAC actuales invierten en empresas que están transformando las industrias de bienes de consumo, tecnología de la información o biotecnología. Algunas de estas empresas implican un riesgo elevado, necesitan una enorme inversión inicial y ofrecen pocas garantías de éxito a corto plazo. (Esta es una clasificación común para los fabricantes de vehículos eléctricos). Para impulsar la innovación en distintos sectores, varias empresas han recurrido a las SPAC para obtener capital. Aunque los inversionistas sin experiencia deberían evitar el riesgo y la especulación en este ámbito, creemos que los analistas experimentados pueden identificar oportunidades de inversión prometedoras.
Sin embargo, no todos están convencidos, incluidos los investigadores mencionados anteriormente. Su investigación, publicada en el Yale Journal on Regulation, se centró en un aspecto clave de las SPAC actuales: la posibilidad de que los inversionistas se retiren de una fusión después de que el patrocinador identifica y anuncia una empresa objetivo. Los inversionistas que no están conformes con las condiciones del acuerdo pueden optar por no participar y solicitar el reembolso de sus acciones por el monto original que pagaron, más los intereses acumulados. Los autores del estudio determinaron que la tasa mediana de reembolso de las SPAC que examinaron fue del 73%, mientras que la tasa promedio fue del 58%. Además, casi el 90% de los inversionistas abandonaron más de un tercio de las SPAC.
A primera vista, esas cifras no parecen alentadoras, pues parecen indicar que la mayoría de los inversionistas en SPAC retiran su apoyo una vez que se identifican las empresas objetivo. Sin embargo, al examinar los datos más de cerca, descubrimos que muchas SPAC habían recaudado menos capital que el promedio y ofrecían warrants por encima del promedio para atraer inversionistas; ambas son señales de equipos patrocinadores poco destacados. En los nueve meses anteriores, tanto el mercado como los equipos patrocinadores habían experimentado cambios y mejoras importantes. En consecuencia, disminuyó drásticamente el número de inversionistas que retiraban su dinero. Cuando analizamos las tasas de reembolso después de concluir la investigación, descubrimos que. El reembolso promedio de las 70 SPAC que alcanzaron su objetivo entre julio de 2020 y marzo de 2021 fue de solo 24%, es decir, apenas 20% del capital total invertido. Más del 80% de las SPAC tuvieron reembolsos inferiores a 5%.
Esto demuestra que los riesgos, las partes interesadas, las estructuras y el desempeño del ecosistema actual de SPAC son sustancialmente distintos de los del ecosistema que existía todavía en 2019. Como parte de este nuevo ecosistema, los consejos de administración, los inversionistas y los emprendedores están trabajando para simplificar el proceso de SPAC y hacerlo lo más adaptable posible, todo con el objetivo de mejorar la propuesta económica para las empresas objetivo al maximizar su valuación actual, sus oportunidades a largo plazo y sus riesgos.
Ventajas de las SPAC
Las empresas que están considerando salir a bolsa pueden beneficiarse de las SPAC. Mientras que el proceso tradicional de una oferta pública inicial (OPI) puede tardar de seis meses a más de un año, la vía de una SPAC para salir a bolsa puede tomar solo unos meses.
Con un plazo tan corto para concretar una operación, los propietarios de la empresa objetivo pueden negociar un precio más alto al venderla a una SPAC. La empresa objetivo obtiene acceso a un equipo directivo experimentado y mayor visibilidad en el mercado mediante una adquisición o fusión con una SPAC patrocinada por destacados financieros y ejecutivos de empresas.
Es posible que la pandemia mundial de 2020 haya impulsado el auge de las SPAC, ya que muchas empresas optaron por no hacer ofertas públicas iniciales (OPI) tradicionales debido a las condiciones impredecibles del mercado.
Riesgos asociados con las SPAC
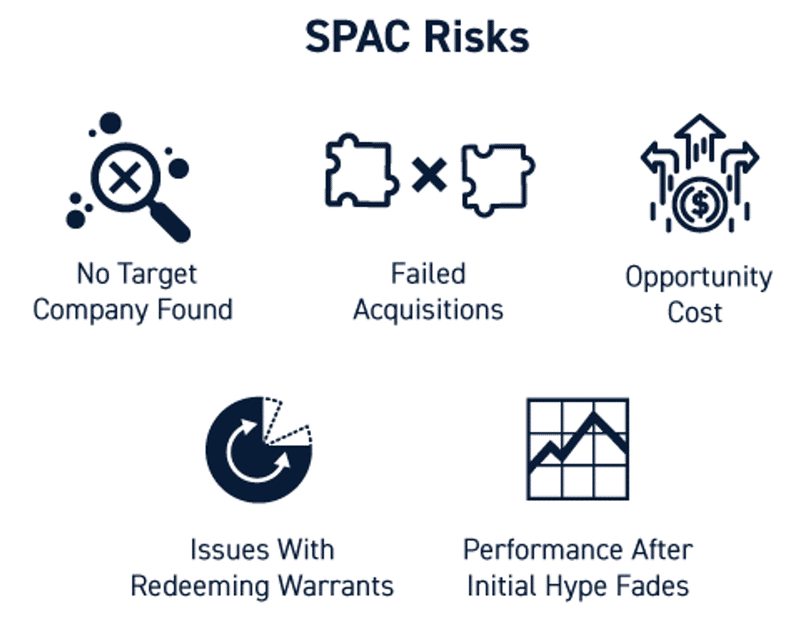
En otras palabras, quien invierte en la oferta pública inicial (OPI) de una SPAC apuesta a que sus promotores podrán adquirir o fusionarse con éxito con una empresa objetivo adecuada en un futuro cercano. Sin embargo, debido a la falta de información de la SPAC y a una regulación laxa, los inversionistas minoristas corren el riesgo de que su dinero se administre mal o sea robado debido a las afirmaciones exageradas sobre la inversión.
Rendimientos inferiores
Existe la posibilidad de que los rendimientos de las SPAC no alcancen los niveles prometidos durante la fase de promoción. En septiembre de 2021, estrategas de Goldman Sachs observaron que la SPAC mediana había superado al índice Russell 3000 desde su oferta pública inicial (OPI) hasta el anuncio de la transacción, entre las 172 SPAC que habían cerrado una operación desde principios de 2020. En cambio, la SPAC mediana tuvo un rendimiento 42% inferior al del índice Russell 3000 durante los seis meses posteriores al cierre de la operación.
Un estratega de Renaissance Capital estima que, para finales de 2021, hasta el 70% de las SPAC que realizaron su oferta pública inicial ese año cotizaban por debajo de su precio de oferta de $10. Algunos expertos del mercado han especulado que esta tendencia negativa indica que la burbuja de las SPAC podría estar estallando.
Digital World Acquisition Corp., una empresa de adquisición con propósito especial, lanzó al público la aplicación conservadora «Truth Social» de Donald Trump (DWAC). El precio de las acciones de DWAC se disparó a aproximadamente $100 por acción después de que se anunciara el acuerdo en la primavera de 2022, pero para finales de ese año había caído abruptamente a alrededor de $20.
Operaciones no concretadas
Invertir en una SPAC conlleva el riesgo de que la firma no pueda completar la adquisición de la empresa objetivo. Informes del sector indican que, en 2022, se cancelaron más de 55 supuestas alianzas de SPAC, con un valor total de decenas de miles de millones de dólares, y otros 65 patrocinadores de SPAC dejaron de operar.
Hay varios obstáculos potenciales que podrían impedir que se concrete una transacción de SPAC. Por ejemplo, es posible que la SPAC no encuentre a tiempo un objetivo de adquisición adecuado. Si el equipo directivo de la SPAC no logra encontrar una empresa privada que cumpla con los requisitos de inversión descritos en el prospecto de la SPAC, o si la empresa privada se niega a ser adquirida por la SPAC, esta podría no cumplir su objetivo de adquisición. También es posible que la dirección de la SPAC no logre negociar condiciones favorables en aspectos esenciales del acuerdo, como el precio de compra o la estructura de la operación. Otro problema potencial es que la SPAC no recaude suficiente dinero en la oferta pública inicial (OPI) para financiar la adquisición. Esto puede ocurrir si la demanda de la SPAC entre los inversionistas es insuficiente o si las condiciones del mercado son desfavorables. Por último, los accionistas de la SPAC y las autoridades correspondientes deben aprobar la adquisición antes de que la operación pueda considerarse exitosa.
Los inversionistas en SPAC suelen recibir un rendimiento equivalente al valor nominal de sus acciones ($10.00 por acción), pero pueden sufrir pérdidas si compran acciones con una prima ante la expectativa de que se concrete una operación. No tienen derecho a recibir el precio de mercado que pagaron por las acciones de la SPAC, sino únicamente la parte proporcional que les corresponde de la cuenta de fideicomiso.
Alertas de estafas
Las nuevas presentaciones de SPAC cayeron drásticamente desde los niveles récord del primer trimestre de 2021 debido a las nuevas normas contables que la Comisión de Bolsa y Valores (SEC) impuso en abril de 2021.
En marzo de 2021, la SEC publicó una «Alerta para inversionistas» en la que advertía a los inversionistas que no basaran sus decisiones de inversión en la participación de celebridades, incluidos actores, músicos y deportistas.
Debido a una mayor regulación y a rendimientos inferiores a los previstos, las SPAC dejaron de ser populares a principios de 2022.
Partes interesadas en las SPAC
Hay tres partes clave involucradas en las SPAC: los promotores, los inversionistas y los beneficiarios previstos. Todas son distintas y tienen sus propias preocupaciones, necesidades y puntos de vista.
Patrocinadores
El inicio del proceso de la SPAC recae en los patrocinadores. Financian sus operaciones con capital de riesgo en forma de pagos no reembolsables a banqueros, abogados y contadores. Si los patrocinadores de la SPAC no logran concretar una fusión en un plazo de dos años, la SPAC debe disolverse y devolver el dinero a los inversionistas. Los patrocinadores no solo pierden su propio dinero y tiempo, sino también cualquier posible rendimiento de su capital de riesgo. Sin embargo, si tienen éxito, les darán una participación accionaria en la nueva empresa equivalente a hasta el 20% del capital que inicialmente recaudaron.
Vamos, hagamos cuentas. El patrocinador aporta inicialmente entre $6 y $8 millones a una SPAC para cubrir gastos generales, como los costos de suscripción, legales y de debida diligencia, con el objetivo de reunir $250 millones de capital. La SPAC recauda $25,000,000 mediante la venta de 25,000,000 acciones a $10 cada una. Además, el patrocinador adquiere 6,250,000 acciones (el 20% del total de acciones en circulación) a un precio nominal. Las acciones de los fundadores se consolidarán a $10 por acción, por un valor total de $62.5 millones, si los patrocinadores logran completar una fusión en un plazo de dos años.
Inversionistas
Los inversionistas institucionales, por lo general fondos de cobertura altamente especializados, han realizado hasta ahora la gran mayoría de las inversiones en SPAC. Quienes invierten en la oferta pública inicial de una SPAC deben confiar en sus patrocinadores, quienes no están obligados a apegarse a los criterios de tamaño, valuación, sector o ubicación geográfica que establecieron en los documentos de la oferta pública inicial. Las acciones ordinarias se emiten a los inversionistas a un precio de $10 por acción, y los warrants se emiten a un precio de $11.50 por acción, lo que permite a sus titulares comprar acciones ordinarias en una fecha posterior. El esquema de alineación de riesgos entre los patrocinadores de las SPAC y los inversionistas depende en gran medida de los warrants. Algunas SPAC emiten un warrant por cada acción ordinaria comprada; otras emiten fracciones (por lo general, medio warrant o un tercio de warrant por acción); y otras no emiten warrants. Los incentivos para suscribirse, como los warrants, que ofrecen a los primeros inversionistas la posibilidad de obtener ganancias adicionales, se correlacionan inversamente con el riesgo percibido de la SPAC, ya que un mayor número de warrants indica un mayor potencial de pérdida.
Tras el anuncio del patrocinador de un acuerdo con una empresa objetivo, los inversionistas iniciales pueden optar por seguir adelante con la operación o retirarse. Si se retiran, reciben un reembolso de su inversión inicial más intereses. Pueden conservar sus warrants aunque decidan retirarse. Así, la SPAC les da la oportunidad de conocer empresas privadas sin asumir los riesgos habituales asociados con este tipo de inversiones.
Objetivos
Las SPAC suelen invertir en empresas de reciente creación que ya han conseguido financiamiento de capital de riesgo. En esta etapa, las empresas suelen evaluar sus opciones, que pueden incluir salir a bolsa mediante una oferta pública inicial (OPI), salir a bolsa mediante un listado directo, vender el negocio a otra empresa o a una firma de capital privado, o recaudar capital adicional de firmas de capital privado, fondos de cobertura u otros inversionistas institucionales. Como alternativa a estas opciones en las etapas avanzadas, las SPAC pueden resultar muy atractivas. Gracias a su flexibilidad, pueden adaptarse a las necesidades de una amplia gama de posibles combinaciones. Aunque la mayoría de los objetivos son empresas privadas individuales, los patrocinadores pueden usar esta estructura para adquirir varios objetivos a la vez. Las empresas que ya cotizan en bolsa en otros países pueden salir a bolsa en Estados Unidos mediante SPAC, y varias SPAC pueden fusionarse en una sola para salir a bolsa.
Preguntas frecuentes
¿Cuáles son algunos ejemplos reales de SPAC?
Entre las operaciones que recurrieron a SPAC, destacó Virgin Galactic, de Richard Branson. Para preparar su oferta pública de 2019, la SPAC Social Capital Hedosophia Holdings, del capitalista de riesgo Chamath Palihapitiya, compró una participación del 49% en Virgin Galactic por $800 millones.
El 22 de julio de 2020, Bill Ackman fundó Pershing Square Capital Management. Ackman también patrocinó la SPAC más grande hasta la fecha, Pershing Square Tontine Holdings, que recaudó $4,000 millones. Originalmente, Ackman tenía previsto liquidar la SPAC en agosto de 2021, pero en 2022 aún seguían los intentos por encontrar una operación.
¿Cómo puedes invertir en SPAC?
Las SPAC permiten que el público se «asocie» con expertos en inversión y firmas de capital de riesgo para acceder a los mercados privados, donde la mayoría de los inversionistas comunes no pueden participar en posibles empresas de propiedad privada. Actualmente existen fondos cotizados en bolsa (ETF) que invierten en empresas de adquisición con propósito especial (SPAC); los portafolios de estos fondos suelen incluir una mezcla de empresas que recientemente salieron a bolsa mediante una fusión con una SPAC y SPAC que actualmente buscan una empresa objetivo para llevarla a bolsa. Puedes seguir las fusiones de SPAC recién cotizadas entre las acciones ordenadas por capitalización de mercado. Como en cualquier inversión, el nivel de riesgo de invertir en una SPAC varía según los detalles de la operación en cuestión.
¿Qué empresas salieron a bolsa mediante una SPAC?
La plataforma digital de entretenimiento deportivo y videojuegos DraftKings, la empresa aeroespacial y de viajes espaciales Virgin Galactic, la líder en innovación de almacenamiento de energía QuantumScape y el mercado inmobiliario Opendoor Technologies son solo algunas de las empresas conocidas que salieron a bolsa mediante una fusión con una SPAC. Puedes encontrar estas y otras empresas en nuestros rankings de acciones.
¿Qué pasa si una SPAC no se fusiona?
Existe un plazo límite para que una SPAC concrete una fusión con otra empresa. Este plazo suele ser de entre 18 y 24 meses. Si una SPAC no logra concretar una fusión dentro del plazo establecido, debe disolverse y devolver todo el dinero a los inversionistas.
¿Una SPAC tiene criterios específicos?
El plazo habitual para que una SPAC concrete una adquisición es de 18 a 24 meses, y debe destinar al menos el 80% de sus activos netos a la compra. De lo contrario, debe disolverse. Cuando una SPAC se disuelve, sus activos se distribuyen entre los inversionistas según su participación proporcional.


