기업인수목적회사(SPAC)란?
기업인수목적회사(SPAC)는 정규 사업을 전혀 하지 않고, 다른 회사를 인수하거나 합병할 목적으로 대중에게 주식을 발행하기 위해서만 설립되는 회사예요.
‘백지수표 회사’라고도 불리는 SPAC은 꽤 오래전부터 존재했지만, 최근 몇 년 사이 인기가 크게 높아졌어요. 2020년에는 신규 SPAC 247개가 설립돼 800억 달러가 투자됐고, 2021년에는 사상 최대인 613건의 SPAC IPO가 이뤄졌어요. 올해는 SPAC 59개만 처음 상장했어요.
어떻게 작동하나요?
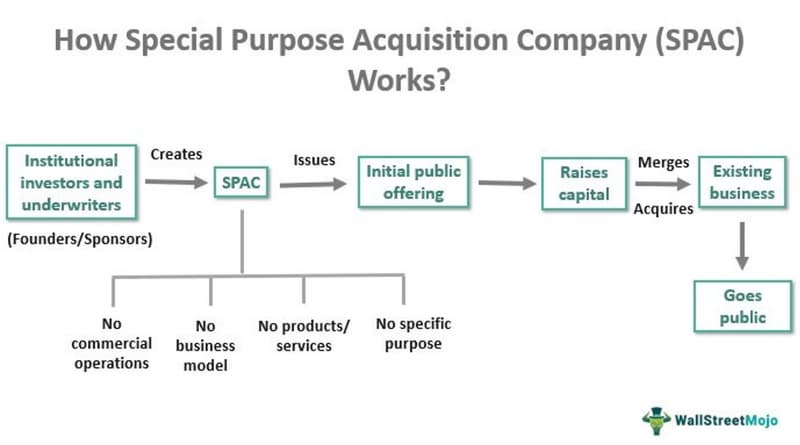
특정 분야에 경험이 있는 투자자와 스폰서가 해당 분야의 거래에 집중하기 위해 SPAC을 설립하는 경우가 많아요. IPO 과정에서 SPAC 설립자는 염두에 둔 잠재적 인수 대상에 관한 세부 내용을 공개하지 않으려 할 수 있어요.
SPAC은 IPO 투자자에게 제공하는 정보가 매우 적기 때문에 흔히 ‘백지수표 회사’라고 불려요. 일반 대중에게 주식을 공모하기 전에 SPAC은 인수인과 기관투자자를 찾아가요. Goldman Sachs, Credit Suisse, Deutsche Bank를 비롯한 주요 금융기관과 은퇴했거나 은퇴를 앞둔 직원들이 2020년과 2021년 SPAC 붐이 일던 시기에 SPAC으로 몰려들었어요.
SPAC은 IPO 공모 자금을 이자가 발생하는 신탁 계좌에 예치하지만, 인수에 사용하는 경우가 아니면 인출할 수 없어요. 인수를 성사시키지 못하면 투자자에게 자금을 돌려주고 SPAC은 청산돼요.
2년이 지나도 거래를 완료하지 못한 SPAC은 청산해야 해요. 특정 상황에서는 SPAC이 신탁의 이자 수익을 운영 자금으로 사용할 수 있어요. SPAC은 인수를 완료한 뒤 일반적으로 주요 증권거래소에 상장돼요.
2019년 SPAC IPO를 통해 조달한 136억 달러는 사상 최고액이었어요. 이는 2016년 조달액인 35억 달러의 4배가 넘는 금액이에요. 2020년과 2021년에는 SPAC의 인기가 높아지면서 2020년에 최대 1,625억 달러, 2021년에 834억 달러가 조달됐어요. 2022년 3월 13일까지 SPAC은 96억 달러를 조달했어요.
기원으로 거슬러 올라가 보면
기업인수목적회사(SPAC)가 1980년대에 백지수표 회사로 처음 등장했을 당시에는 제대로 규제되지 않았어요. 그 결과 페니주식 사기가 급증해 1990년대 초에는 투자자들이 매년 20억 달러 넘는 손실을 입었어요. 의회는 합병이 완료될 때까지 백지수표 IPO의 공모 자금을 규제 대상 에스크로 계좌에 보관하도록 하는 등 필요한 규제를 마련했어요. 새 규제가 시행된 뒤 ‘백지수표’ 회사는 ‘SPAC’으로 알려지게 됐어요.
이후 수십 년 동안 인기를 얻으면서 SPAC은 전문 투자 경험이 부족한 SPAC 스폰서에게 서비스를 제공하는 로펌, 회계법인, 투자은행 등 전문 업체들로 구성된 관련 산업을 만들어냈어요. 당시 이용할 수 있는 투자 선택지를 반영해 이들 업체는 부실 기업이나 특정 업종에 집중했어요. 하지만 2020년에는 경험이 풍부한 투자자들이 다수의 SPAC을 출범시켰어요. 풍부한 자금, 유동성 확보나 성장 자금을 찾는 스타트업의 증가, SPAC 상품을 표준화한 규제 개선이 맞물리면서 다양한 투자자에게 SPAC이 매력적인 선택지가 됐어요.
현재의 열풍은 노련한 플레이어들이 시장에 제공한 신뢰성과 역량에서 비롯됐다고 볼 수 있어요. 하지만 전반적으로 현대 SPAC 스폰서들의 신뢰성은 그 어느 때보다 높아졌고, 이에 따라 이들이 추진하는 인수 대상의 질이 향상되면서 투자 수익률도 함께 높아졌어요.
오늘날 대부분의 SPAC은 소비재, IT 또는 생명공학 업계를 뒤흔드는 기업에 투자해요. 이런 기업 중에는 위험성이 매우 높고, 초기 자금이 막대하게 필요하며, 가까운 시일 내에 성공을 보장할 만한 요소가 거의 없는 곳도 있어요. (전기차 제조업체에 흔히 적용되는 분류예요.) 여러 기업은 각 산업의 혁신을 촉진하기 위해 자금을 조달하는 수단으로 SPAC을 선택했어요. 경험이 부족한 투자자라면 이 정도 수준의 위험과 투기는 피해야 하지만, 숙련된 애널리스트는 유망한 투자 기회를 찾아낼 수 있다고 생각해요.
하지만 앞서 언급한 연구자들을 포함해 모두가 이에 동의하는 것은 아니에요. 이들의 연구는 Yale Journal on Regulation에 게재됐으며, 현대 SPAC의 핵심적인 특징에 주목했어요. 스폰서가 합병 대상 기업을 정해 발표한 뒤에도 투자자가 합병에서 발을 뺄 수 있다는 점이에요. 거래 조건에 만족하지 않는 투자자는 보유 주식을 환매해 처음 지급한 금액에 발생한 이자를 더한 금액을 돌려받을 수 있어요. 연구 저자들은 조사 대상 SPAC의 환매율 중앙값이 73%, 평균 환매율이 58%라고 밝혔어요. 또한 투자자의 거의 90%가 SPAC의 3분의 1 이상에서 투자금을 회수했어요.
처음 보면 이 수치는 그다지 긍정적으로 보이지 않아요. 대부분의 SPAC 투자자가 합병 대상이 정해진 뒤 지지를 철회하는 것처럼 보이기 때문이에요. 하지만 데이터를 자세히 살펴보니, 많은 SPAC이 투자자를 유치하기 위해 평균보다 적은 자금을 조달하고 평균보다 많은 워런트를 제공했어요. 두 가지 모두 스폰서 팀의 역량이 그다지 뛰어나지 않다는 신호예요. 지난 9개월 동안 시장과 스폰서 팀 모두 큰 변화와 개선을 겪었어요. 그 결과 투자금을 회수하는 투자자 수가 크게 줄었어요. 연구가 끝난 뒤 환매율을 살펴보니 다음과 같았어요. 2020년 7월부터 2021년 3월까지 목표를 달성한 SPAC 70개의 평균 환매율은 24%에 불과했고, 이는 투자된 전체 자본의 20%에 그쳤어요. SPAC의 80% 이상은 환매율이 5% 미만이었어요.
이는 현재 SPAC 생태계의 위험, 이해관계자, 구조 및 성과가 불과 2019년에 존재했던 생태계와 실질적으로 다르다는 점을 보여줘요. 이 새로운 생태계의 일환으로 기업 이사회, 투자자 및 창업가들은 SPAC 절차를 간소화하고 최대한 유연하게 조정할 수 있도록 노력하고 있어요. 이는 모두 대상 기업의 현재 가치평가와 장기적 기회 및 위험을 극대화해 경제적 매력을 높이려는 목적이에요.
SPAC의 장점
상장을 검토해 온 기업은 SPAC을 활용할 수 있어요. 전통적인 IPO 절차는 6개월에서 1년 이상 걸릴 수 있지만, SPAC을 통한 상장에는 몇 달밖에 걸리지 않을 수도 있어요.
거래를 추진할 수 있는 기간이 이처럼 짧기 때문에, 대상 기업의 소유주는 SPAC에 매각할 때 더 높은 가격을 협상할 수 있어요. 유명 금융인과 기업 경영진이 후원하는 SPAC과 인수하거나 합병하면 대상 기업은 경험 많은 경영진의 전문성을 활용하고 시장에서 더 많은 주목을 받을 수 있어요.
2020년 전 세계적 팬데믹으로 시장 상황을 예측하기 어려워 많은 기업이 전통적인 IPO를 선택하지 않았고, 이로 인해 SPAC이 부상했을 가능성이 있어요.
SPAC 관련 위험성
다시 말해, SPAC IPO에 투자하는 사람은 스폰서들이 가까운 시일 내에 적합한 기업을 성공적으로 인수하거나 합병할 수 있을 것이라고 기대하는 셈이에요. 하지만 SPAC의 정보가 부족하고 규제가 느슨해, 투자에 대한 과장된 주장으로 인해 개인 투자자의 자금이 잘못 운용되거나 횡령당할 위험이 있어요.
기대에 못 미치는 수익률
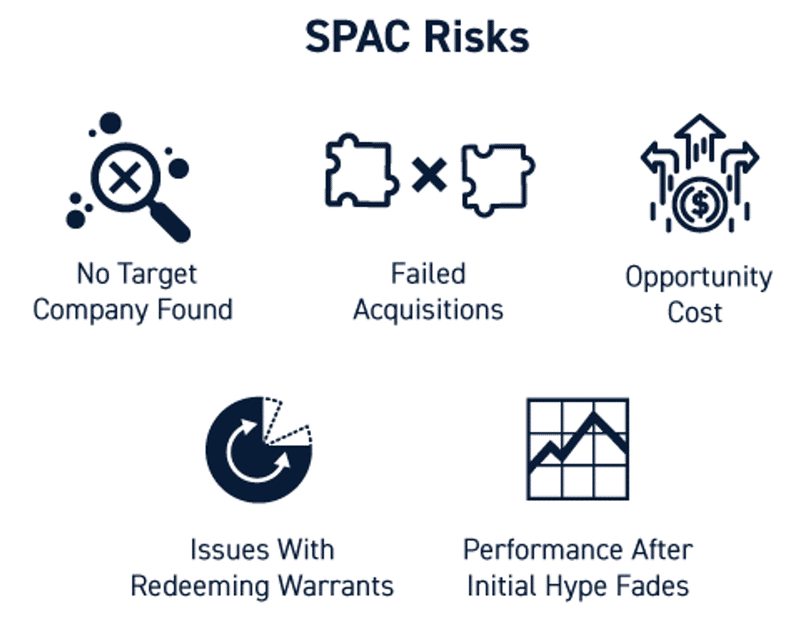
SPAC 수익률이 홍보 단계에서 약속된 수준에 미치지 못할 가능성이 있어요. 2021년 9월, Goldman Sachs 전략가들은 2020년 초 이후 거래를 완료한 SPAC 172곳을 살펴본 결과, SPAC의 중간값이 IPO부터 거래 발표까지 Russell 3000 지수 수익률을 웃돌았다고 밝혔어요. 반면 거래 완료 후 6개월 동안에는 SPAC의 중간값이 Russell 3000 지수보다 42% 낮은 성과를 보였어요.
Renaissance Capital의 한 전략가는 2021년 말까지 그해 IPO를 진행한 SPAC의 최대 70%가 공모가인 10달러보다 낮은 가격에 거래되고 있었다고 추정해요. 일부 시장 전문가들은 이런 부정적인 흐름이 SPAC 버블이 꺼지기 시작했음을 보여주는 것일 수 있다고 추측해요.
기업인수목적회사인 Digital World Acquisition Corp.는 Donald Trump의 보수 성향 소셜 미디어 앱 ‘Truth Social’을 대중에 공개했어요(DWAC). 2022년 봄에 거래가 발표된 뒤 DWAC 주가는 주당 약 100달러까지 급등했지만, 연말에는 약 20달러까지 급락했어요.
미완료 거래
SPAC에 투자하면 해당 기업이 인수 대상 기업을 인수하지 못할 위험이 있어요. 업계 보고서에 따르면 2022년에는 총액이 수백억 달러에 달하는 것으로 알려진 SPAC 합병 계획이 55건 넘게 무산됐고, 추가로 SPAC 스폰서 65곳이 폐업했어요.
SPAC 거래가 무산될 수 있는 잠재적인 장애 요인은 여러 가지예요. 예를 들어 SPAC이 제때 적절한 인수 대상 기업을 찾지 못할 수 있어요. SPAC 경영진이 SPAC의 투자설명서에 명시된 투자 요건을 충족하는 비상장 기업을 찾지 못하거나, 해당 기업이 SPAC에 인수되는 것을 거부하면 SPAC은 인수 목표를 달성하지 못할 수 있어요. 인수가격이나 계약 구조와 같은 거래의 핵심 조건을 두고 SPAC 경영진이 유리한 합의를 이끌어내지 못할 가능성도 있어요. 또 다른 문제는 SPAC이 인수 자금을 마련하기에 충분한 금액을 IPO로 조달하지 못하는 경우예요. 투자자들의 SPAC 수요가 충분하지 않거나 시장 상황이 불리하면 이런 일이 발생할 수 있어요. 마지막으로, 거래가 성공한 것으로 간주되려면 인수는 SPAC 주주와 관계 당국의 승인을 받아야 해요.
SPAC 투자자는 보통 주식의 액면가(주당 10달러)에 해당하는 금액을 돌려받지만, 거래가 성사될 것으로 기대해 주식을 프리미엄을 얹어 매수하면 손실을 입을 수 있어요. 투자자는 SPAC 주식을 매수한 시장 가격을 받을 권리가 있는 것이 아니라, 신탁 계좌에서 자신의 지분에 비례하는 몫만 받을 수 있어요.
사기 주의보
2021년 4월 미국 증권거래위원회(SEC)가 새로운 회계 기준을 시행하면서, 신규 SPAC 신고 건수는 2021년 1분기의 사상 최고치에서 크게 감소했어요.
2021년 3월, SEC는 배우, 음악가, 운동선수 등 유명인이 참여했다는 이유만으로 투자 결정을 내리지 말라고 투자자에게 경고하는 “투자자 경보(Investor Alert)”를 발표했어요.
규제가 강화되고 수익률이 예상보다 저조해지면서 SPAC은 2022년 초에는 인기를 잃었어요.
SPAC 이해관계자
SPAC에는 핵심 당사자가 세 부류 있어요. 스폰서, 투자자, 그리고 혜택을 받게 될 당사자예요. 이들은 서로 다른 입장으로, 각자 우려 사항과 요구 사항, 관점을 가지고 있어요.
스폰서
SPAC 설립 절차는 스폰서가 주도해요. 스폰서는 투자은행가, 변호사, 회계사에게 환불되지 않는 비용을 지급하는 형태로 위험자본을 투입해 운영 자금을 마련해요. SPAC 스폰서가 2년 안에 합병을 성사시키지 못하면 SPAC은 해산되고 투자자의 자금은 반환돼야 해요. 스폰서는 자신의 돈과 시간을 잃을 뿐 아니라 위험자본으로 얻을 수 있었던 잠재적 수익도 잃어요. 하지만 합병에 성공하면 스폰서는 신설 회사의 지분을 받게 되는데, 그 규모는 처음 조달한 자본의 최대 20%에 달해요.
자, 숫자를 계산해 볼게요. 스폰서는 인수 수수료, 법률 비용, 실사 비용 등 간접비를 충당하기 위해 SPAC에 초기 자금 600만~800만 달러를 투입하고, 목표 자본금은 2억 5,000만 달러로 설정해요. SPAC은 주당 10달러에 2,500만 주를 매각해 2,500만 달러를 조달해요. 스폰서는 추가로 총 발행 주식의 20%에 해당하는 625만 주를 명목상 가격에 취득해요. 스폰서가 2년 이내에 합병을 완료하면 창업자 주식은 주당 10달러의 가치로 확정되며, 총 가치는 6,250만 달러가 돼요.
투자자
지금까지 SPAC 투자 대부분은 대개 고도로 전문화된 헤지펀드인 기관투자자들이 해왔어요. SPAC IPO에 참여하는 투자자는 회사의 스폰서를 믿어야 해요. 스폰서는 공모를 위한 IPO 서류에 처음 명시한 규모, 밸류에이션, 업종 또는 지역 기준을 반드시 지킬 의무가 없어요. 투자자에게 보통주는 주당 10달러에 발행되고, 워런트는 주당 11.50달러에 발행돼요. 워런트 보유자는 나중에 보통주를 매수할 수 있어요. SPAC 스폰서와 투자자 간 위험을 조정하는 구조는 워런트에 크게 의존해요. 어떤 SPAC은 보통주 1주를 매수할 때마다 워런트 1개를 발행하고, 다른 SPAC은 워런트의 일부(보통 주당 1/2개 또는 1/3개)를 발행하며, 워런트를 전혀 발행하지 않는 곳도 있어요. 워런트처럼 초기 투자자에게 추가 상승 여력에 참여할 기회를 제공하는 청약 유인은 SPAC에 대한 인식된 위험과 반비례해요. 워런트가 많을수록 잠재적 손실이 더 크다는 뜻이기 때문이에요.
스폰서가 인수 대상 기업과의 계약을 발표하면, 초기 투자자들은 거래를 진행하거나 철회할 수 있어요. 철회하면 초기 투자금에 이자를 더해 돌려받아요. 철회하기로 해도 워런트는 보유할 수 있어요. 따라서 SPAC은 투자자들이 이런 투자에 따르는 일반적인 위험을 감수하지 않고도 비상장 기업에 대해 알아볼 기회를 제공해요.
대상
SPAC은 보통 이미 벤처 투자를 유치한 신생 기업에 투자해요. 이 단계의 기업은 IPO를 통한 상장, 직상장을 통한 상장, 다른 기업이나 사모펀드 회사에 매각, 사모펀드 회사·헤지펀드·기타 기관투자자로부터 추가 자본 조달 등 여러 선택지를 저울질하는 경우가 많아요. 이런 후기 단계의 대안으로서 SPAC은 매우 매력적일 수 있어요. 유연성 덕분에 다양한 경우의 수에 맞춰 구조를 짜 맞출 수 있어요. 대부분의 인수 대상은 비상장 기업 한 곳이지만, 스폰서는 이 구조를 활용해 여러 대상을 한꺼번에 인수할 수도 있어요. 이미 다른 나라에서 상장한 기업을 SPAC을 통해 미국에 상장할 수도 있고, 여러 SPAC을 하나의 SPAC으로 합병해 상장할 수도 있어요.
자주 묻는 질문
SPAC의 실제 사례로는 어떤 것들이 있나요?
SPAC을 활용한 거래 중 특히 주목할 만한 사례는 Richard Branson의 Virgin Galactic이었어요. 2019년 기업공개를 준비하기 위해 벤처캐피털 투자자 Chamath Palihapitiya의 SPAC인 Social Capital Hedosophia Holdings가 8억 달러에 Virgin Galactic 지분 49%를 인수했어요.
2020년 7월 22일, Bill Ackman이 Pershing Square Capital Management를 설립했어요. Ackman은 지금까지 가장 큰 SPAC인 Pershing Square Tontine Holdings의 스폰서이기도 했으며, 이 SPAC은 40억 달러를 조달했어요. Ackman은 원래 2021년 8월에 SPAC을 청산할 계획이었지만, 2022년에도 거래를 찾으려는 시도가 이어지고 있었어요.
SPAC에 어떻게 투자할 수 있나요?
SPAC은 일반 개인 투자자가 비상장 기업에 참여하기 어려운 비공개 시장에 접근하기 위해, 대중이 투자 전문가 및 벤처 캐피털 회사와 ‘손잡을’ 수 있게 해 줘요. 현재는 SPAC에 투자하는 상장지수펀드(ETF)도 있어요. 이런 펀드의 포트폴리오에는 SPAC과의 합병으로 최근 상장한 기업과, 상장시킬 대상을 현재 찾고 있는 SPAC이 섞여 있는 경우가 많아요. 시가총액 순으로 정렬한 주식 중에서 SPAC 합병으로 새로 상장한 종목을 추적할 수 있어요. SPAC 투자의 위험 수준은 다른 모든 투자와 마찬가지로 해당 거래의 세부 사항에 따라 달라져요.
SPAC을 통해 상장한 기업은 어디인가요?
디지털 스포츠 엔터테인먼트·게임 플랫폼 DraftKings, 항공우주 및 우주여행 기업 Virgin Galactic, 에너지 저장 혁신 기업 QuantumScape, 부동산 마켓플레이스 Opendoor Technologies는 SPAC과 합병해 상장한 유명 기업의 일부예요. 저희 주식 순위에서 이런 기업과 그 밖의 기업을 찾아볼 수 있어요.
SPAC이 합병하지 않으면 어떻게 되나요?
SPAC은 다른 회사와의 합병을 완료해야 하는 기한이 있어요. 이 기간은 보통 18~24개월이에요. 정해진 기간 안에 합병을 완료하지 못하면 SPAC은 해산하고 투자자들에게 투자금을 전액 돌려줘야 해요.
SPAC에는 특정 기준이 있나요?
SPAC이 인수를 완료하는 일반적인 기간은 18~24개월이며, 순자산의 최소 80%를 인수에 사용해야 해요. 그렇지 않으면 해산해야 해요. SPAC이 해산되면 자산은 투자자들의 지분 비율에 따라 분배돼요.


